Modèle de facture musicien
Sur la facture d'un musicien, le taux de TVA dépend de ce que vous vendez : une prestation live, une cession de droits ou une simple location. L'exemple est un trio de jazz pour le cocktail d'un événement d'entreprise. Le point clé : une animation privée reste à 20 %, même si la musique est un concert.
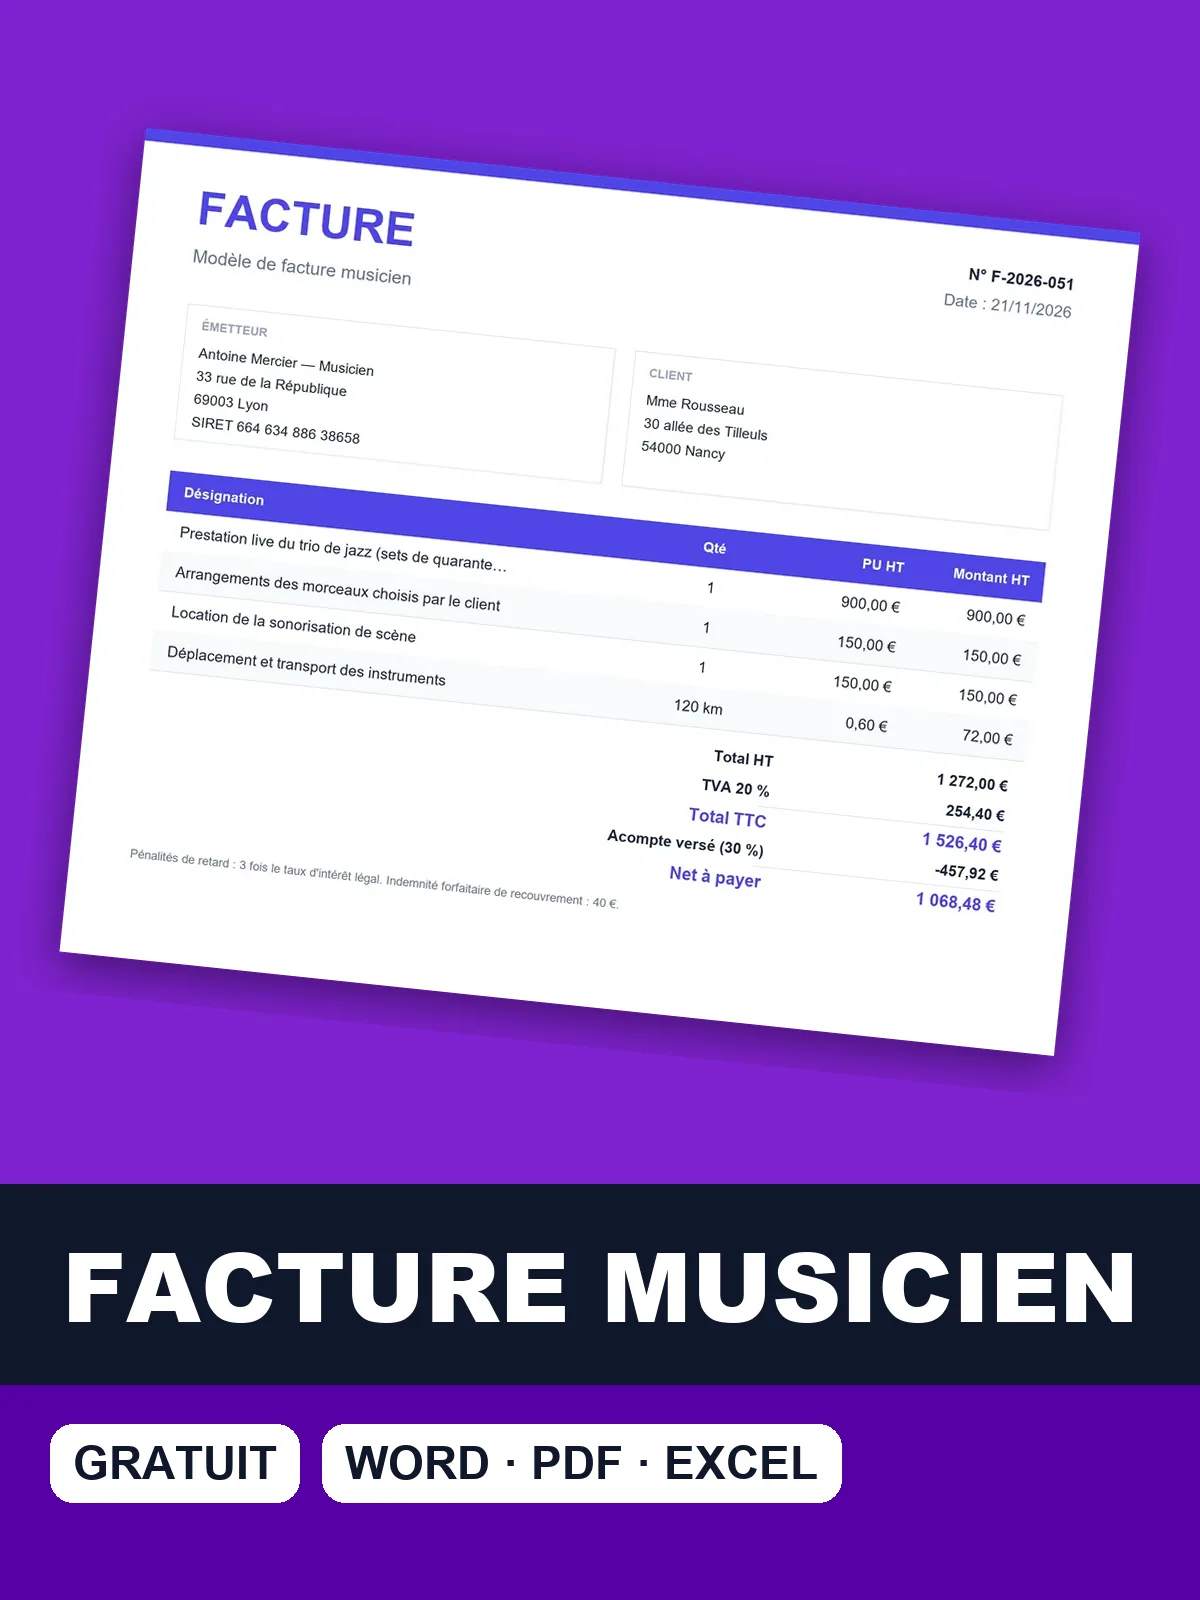
Téléchargez le modèle de facture musicien
Téléchargez le modèle de facture musicien prérempli avec cet exemple de trio de jazz, en Word, Excel ou PDF, puis adaptez les lignes à votre prestation.
Trio live lors d'un cocktail d'entreprise : taux de TVA
Dans cet exemple : 20 %. L'animation musicale d'un événement privé ou d'entreprise, sans billetterie, est en principe une prestation de services imposable au taux normal de 20 %. (art. 278 du CGI)
Les concerts, tous genres musicaux, et la cession du droit d'exploitation d'un spectacle par son producteur relèvent du taux réduit de 5,5 % (art. 278-0 bis F du CGI) ; la cession de droits d'artiste-interprète sur un enregistrement relève de 10 % (art. 279, g du CGI) ; en franchise en base, mention « TVA non applicable, art. 293 B du CGI ».
La réponse dépend de la nature de l'événement et de la billetterie. Un cocktail d'entreprise, sans vente de places, relève de l'animation : la prestation de services suit le taux normal de 20 %. Le taux de 5,5 % n'entre en jeu que pour un concert ouvert au public, payant ou non, ou pour la cession du droit d'exploitation d'un spectacle par son producteur.
Si vous cédez les droits de votre propre interprétation, par exemple sur un enregistrement remis au client, la cession relève d'un autre taux, à isoler sur sa propre ligne. Si vous êtes en franchise en base de TVA, la facture ne comporte pas de taxe, avec la mention de l'article 293 B du CGI.
Ventiler le trio de jazz d'un événement d'entreprise
Cet exemple regroupe la prestation live du trio, les arrangements des morceaux choisis par le client, la location de la sonorisation et le déplacement avec les instruments. Le cachet forfaitaire couvre les sets, tandis que le kilométrage se calcule à part. Le total TTC se lit en bas du tableau.
Facture n° F-2026-876 — Prestation live d'un trio de jazz pour le cocktail d'un événement d'entreprise
| Désignation | Qté | Unité | PU HT | Montant HT |
|---|---|---|---|---|
| Prestation live du trio de jazz (sets de quarante-cinq minutes) | 1 | forfait | 900 € | 900 € |
| Arrangements des morceaux choisis par le client | 1 | forfait | 150 € | 150 € |
| Location de la sonorisation de scène | 1 | forfait | 150 € | 150 € |
| Déplacement et transport des instruments | 120 | km | 0,60 € | 72 € |
- Total HT
- 1 272 €
- TVA 20 %
- 254,40 €
- Total TTC
- 1 526,40 €
- Acompte déjà versé (30 %)
- −457,92 €
- Net à payer
- 1 068,48 €
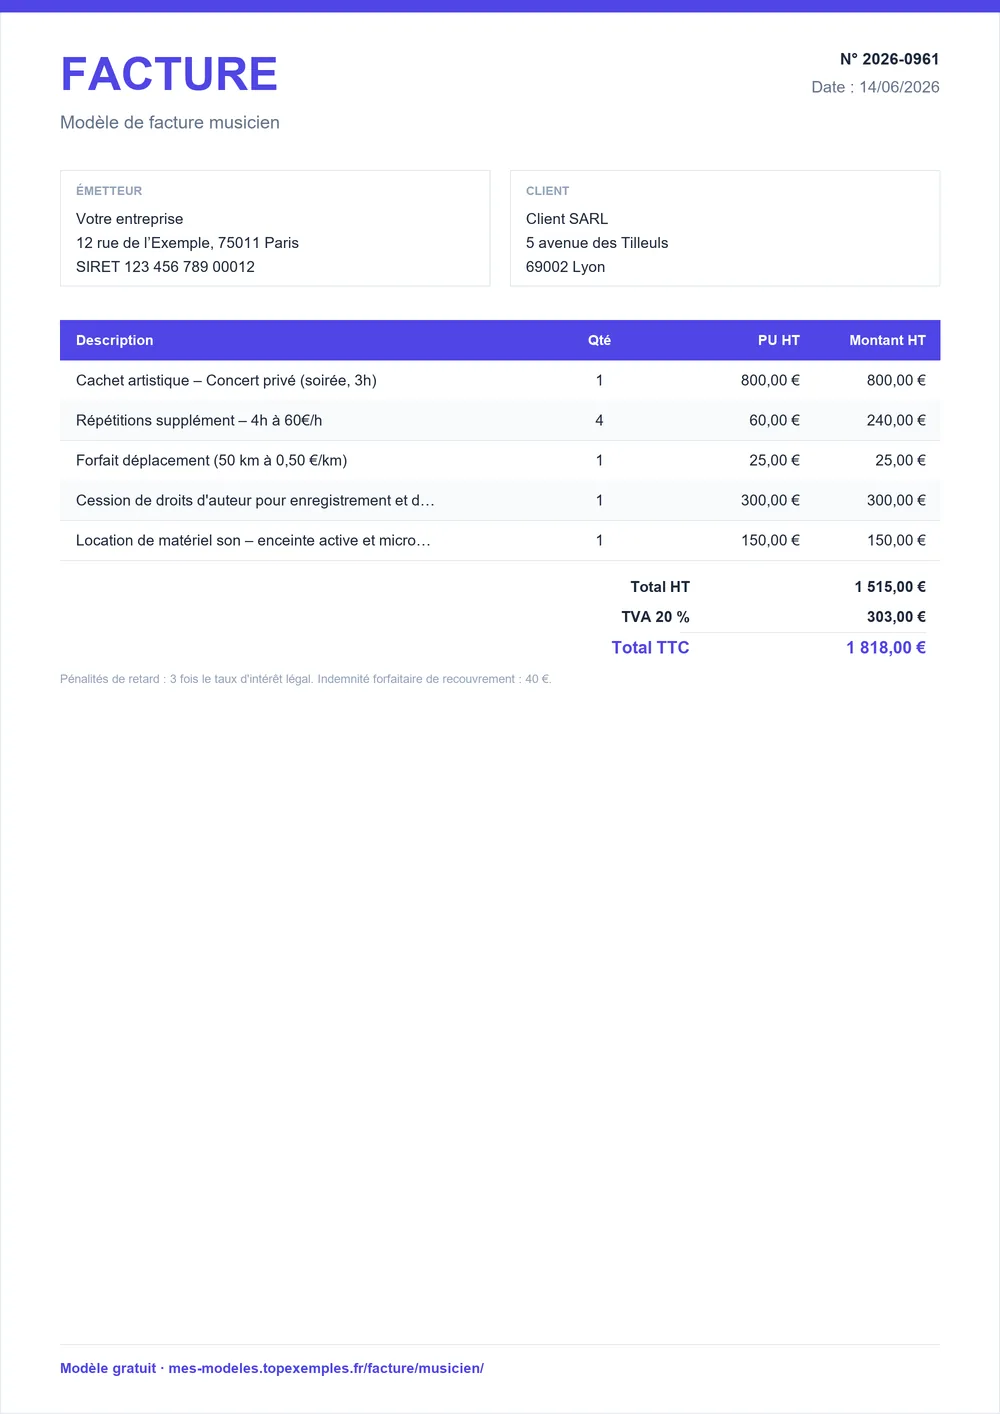
La facture ne fait pas apparaître le nombre de musiciens, ni le détail des répétitions, car elles sont comprises dans le forfait. Si le client demande un deuxième passage, il faut une ligne supplémentaire et non une modification du prix initial. Le modèle de devis musicien de cette page chiffre les mêmes postes en amont.
Émettre la facture d'un musicien après la prestation, pas à pas
- Reprenez le devis accepté et vérifiez que la prestation réalisée correspond : durée des sets, répertoire joué, lieu et date.
- Ajoutez les lignes complémentaires demandées en cours de route, comme un arrangement supplémentaire, avec leur prix.
- Calculez le déplacement au kilomètre, à partir du trajet réellement effectué, et indiquez le barème retenu.
- Appliquez le taux de TVA correspondant à la nature de la prestation, puis séparez les lignes soumises à un autre taux.
- Déduisez l'acompte déjà versé du total TTC, et indiquez le solde à régler.
- Précisez les conditions de règlement et les pénalités de retard prévues au contrat.
Joignez au besoin la liste des morceaux interprétés. Elle protège votre facturation si le client conteste la durée de la prestation. Pour un acompte distinct, le modèle de facture d'acompte montre la mise en forme attendue.
Erreurs de statut, de TVA et de charges sur un cachet
Les erreurs les plus coûteuses concernent le statut de l'intervenant, le taux de TVA et les charges absorbées par le cachet. Un taux réduit appliqué à une animation ordinaire se redresse, tout comme une prestation facturée en indépendant alors que le client la dirige comme un employeur. Le tableau indique la correction à faire.
- Facturer comme indépendant alors que l'organisateur impose le lieu, les horaires et le programme comme le ferait un employeur La présomption de contrat de travail peut jouer : requalification de la prestation en salaire et régularisation de cotisations. À faire : Vérifier l'autonomie réelle de l'intervention ; à défaut, recourir au cachet (contrat de travail ou guichet unique).
- Oublier de chiffrer les répétitions, les arrangements, le déplacement et la location de matériel Ces charges sont absorbées par le cachet et la prestation devient déficitaire. À faire : Détailler chaque poste sur une ligne distincte du devis.
- Appliquer 5,5 % de TVA à une animation privée « parce que c'est de la musique » Le taux réduit vise les concerts et la cession de spectacle : la TVA est sous-facturée et expose à un redressement. À faire : Réserver le taux de 5,5 % aux concerts et aux cessions de spectacle ; facturer 20 % ou mentionner la franchise en base dans les autres cas.
- Ne pas préciser la durée des sets, le répertoire et les conditions d'annulation Le client conteste la durée jouée ou annule tardivement sans compensation. À faire : Écrire dans le devis la durée des sets, le répertoire convenu et le sort de l'acompte en cas d'annulation.
Ces erreurs se corrigent avant l'envoi de la facture, pas après. Une facture rectifiée ensuite doit passer par un avoir, ce qui alourdit la comptabilité.
Cachet de duo, trio ou location de matériel : repères
Ces fourchettes servent de repères pour situer un cachet de trio ou la location de matériel. Un trio de jazz en entreprise se situe plutôt dans la partie haute de la fourchette, car le temps de répétition et la sonorisation pèsent sur le prix.
| Poste | Fourchette | Unité |
|---|---|---|
| Musicien soliste (cocktail, cérémonie) | 200 € – 600 € | € HT / prestation |
| Duo ou trio (animation de deux à trois heures) | 600 € – 1 800 € | € HT / prestation |
| Répétition et préparation sur demande | 40 € – 80 € | € HT / h |
| Location de sonorisation de scène | 100 € – 400 € | € HT / forfait |
Prix indicatifs HT constatés en France, à adapter à votre région, au chantier et à votre expérience.
Ces prix sont indicatifs et hors taxes. Ils varient selon la région, la durée de l'animation et le niveau des musiciens. Le plus sûr reste de chiffrer chaque poste à part, pour justifier le total.
Sources : Code du travail, art. L7121-3 · BOFiP BOI-TVA-LIQ-30-20-40 (spectacles, art. 278-0 bis F du CGI) · BOFiP BOI-TVA-LIQ-30-20-100 (cessions de droits d'auteur, art. 279, g du CGI) · Mentions obligatoires d’une facture — entreprendre.service-public.fr. Les exemples sont fictifs et chiffrés automatiquement ; ils ne remplacent pas l’avis d’un expert-comptable. Notre méthode.
Modèle et exemple vérifiés le .
Vos questions sur la facture musicien
Un musicien peut-il facturer en micro-entreprise pour une prestation d'entreprise ?
Oui, si le musicien intervient en toute indépendance. Une entreprise qui impose le lieu, les horaires et le programme comme un employeur peut en revanche requalifier la prestation en contrat de travail, payé en cachet. Vérifiez cette autonomie avant de facturer, et gardez la trace de votre choix de programme.
Quelle TVA pour un concert : 5,5 % ou 20 % ?
Un concert, tous genres musicaux confondus, bénéficie du taux réduit de 5,5 %. Une animation d'événement privé ou d'entreprise sans billetterie reste à 20 %. Le critère est la nature de l'événement, pas le style de musique : un trio de jazz pour un cocktail d'entreprise reste à 20 %.
Comment facturer la cession du droit d'exploitation d'un spectacle ?
La cession est une opération distincte de la prestation de jeu. Elle se facture sur une ligne séparée, avec son propre taux : 5,5 % pour un producteur qui cède l'exploitation d'un spectacle, 10 % pour la cession des droits de l'artiste-interprète sur un enregistrement. Précisez les supports, la durée et le territoire concernés.
Comment facturer les répétitions et les arrangements ?
Chacun se facture sur sa propre ligne, au temps passé ou au forfait selon ce qui a été convenu. Un arrangement demandé par le client est une prestation à part, à chiffrer avant de le réaliser. Ne les intégrez pas au cachet : sans ligne dédiée, ces heures deviennent une charge que personne ne rémunère.
Dois-je facturer le matériel et la sonorisation séparément ?
Oui, lorsque vous louez la sonorisation ou le matériel de scène. Une ligne dédiée permet au client de voir ce qu'il paie et de retirer un poste si le lieu fournit déjà le matériel. Mentionnez qui fournit quoi, pour éviter une double facturation le jour de l'événement.