Modèle de devis prestation de service
Un bon devis de prestation de service se reconnaît à son périmètre : ce qui est livré, en combien de temps, avec quelles validations et ce qui reste exclu. Cette page montre comment l'écrire, avec un exemple de community management sur trois mois.
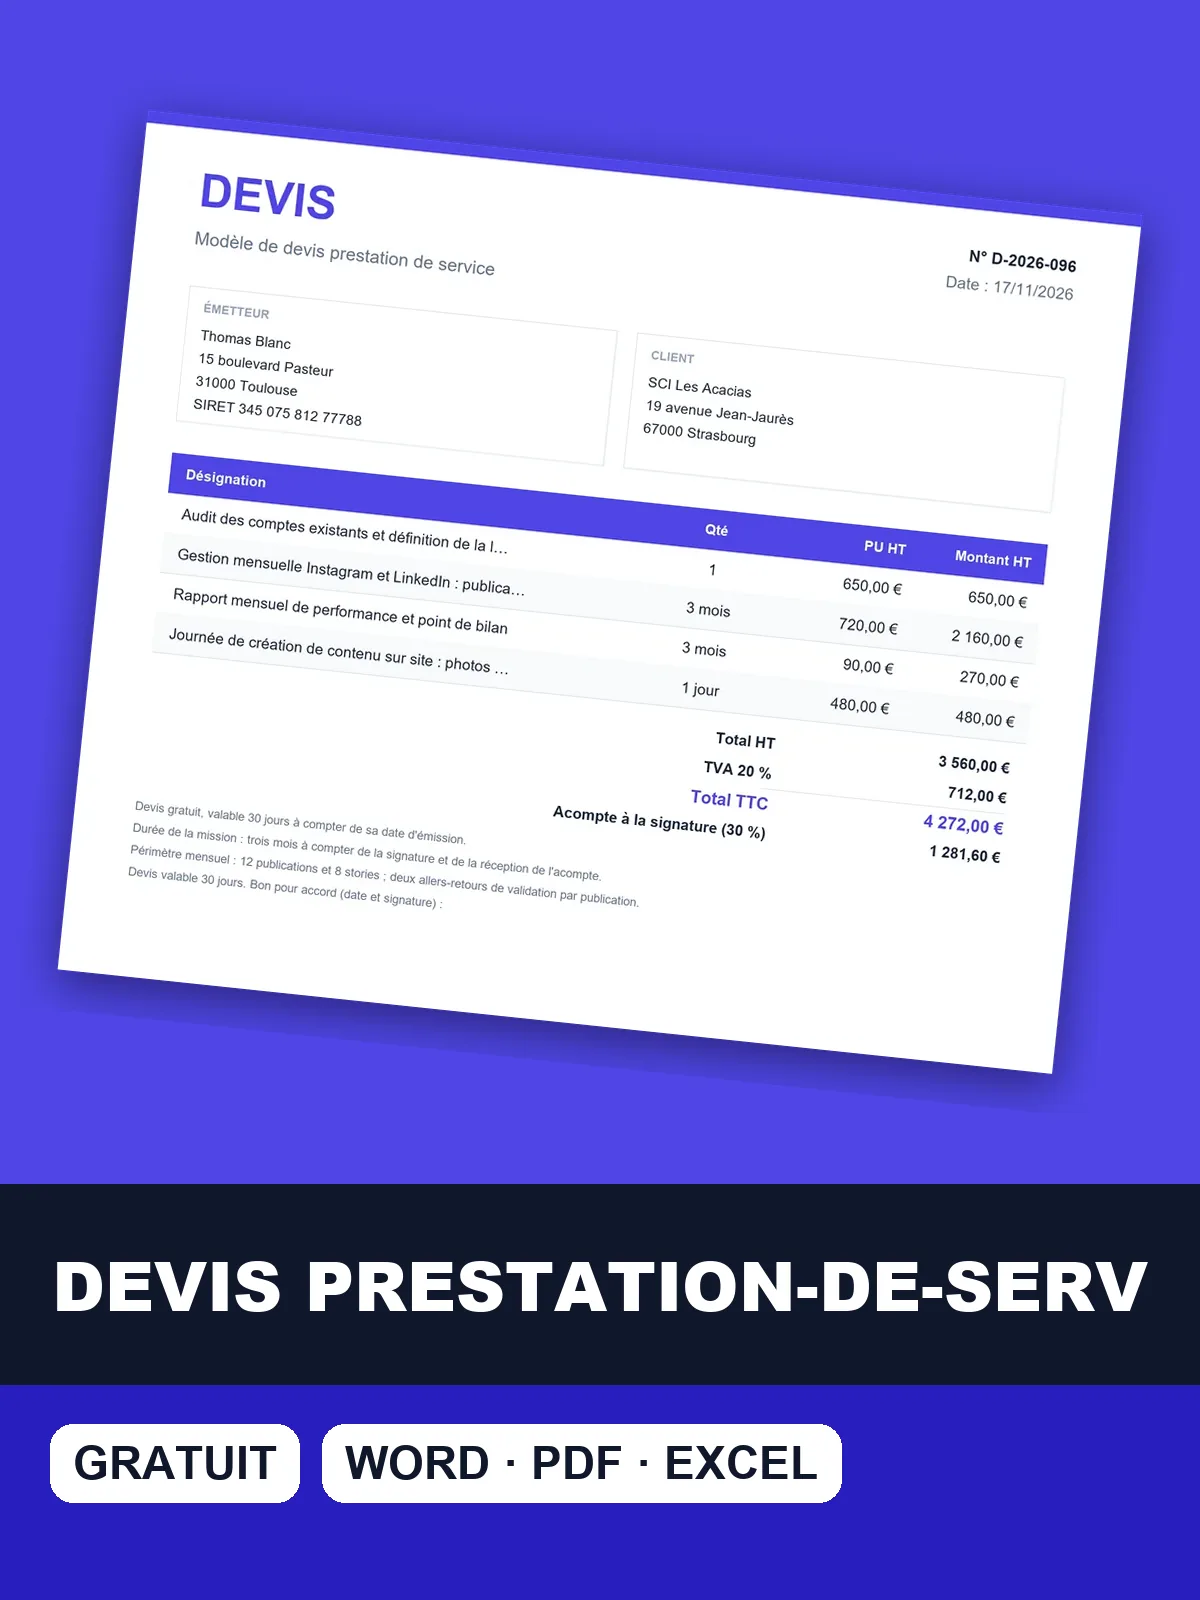
Le modèle au format de votre choix
Téléchargez le devis de prestation prérempli avec l'exemple de community management, puis adaptez le périmètre, les livrables et les exclusions à votre mission.
Community management sur trois mois, devis découpé par poste
Ce devis de community management sur trois mois montre comment découper une mission récurrente : un audit initial au forfait, un abonnement mensuel dont le contenu est chiffré (publications, stories, calendrier), un livrable de reporting et une journée de création. La TVA est de 20 % pour un client en France, et l'acompte de 30 % est facturé à la signature.
Devis n° D-2026-061 – Community management sur trois mois
| Désignation | Qté | Unité | PU HT | Montant HT |
|---|---|---|---|---|
| Audit des comptes existants et définition de la ligne éditoriale | 1 | forfait | 650 € | 650 € |
| Gestion mensuelle Instagram et LinkedIn : publications, stories et calendrier éditorial validé | 3 | mois | 720 € | 2 160 € |
| Rapport mensuel de performance et point de bilan | 3 | mois | 90 € | 270 € |
| Journée de création de contenu sur site : photos et vidéos courtes | 1 | jour | 480 € | 480 € |
- Total HT
- 3 560 €
- TVA 20 %
- 712 €
- Total TTC
- 4 272 €
- Acompte à la signature (30 %)
- 1 281,60 €
- Devis gratuit, valable 30 jours à compter de sa date d'émission.
- Durée de la mission : trois mois à compter de la signature et de la réception de l'acompte.
- Périmètre mensuel : 12 publications et 8 stories ; deux allers-retours de validation par publication.
- Exclus du forfait : budget publicitaire, modération au-delà des heures prévues, vidéos longues.
- Acompte de 30 % à la signature ; solde en fin de mission.
- Bon pour accord : date et signature du client.
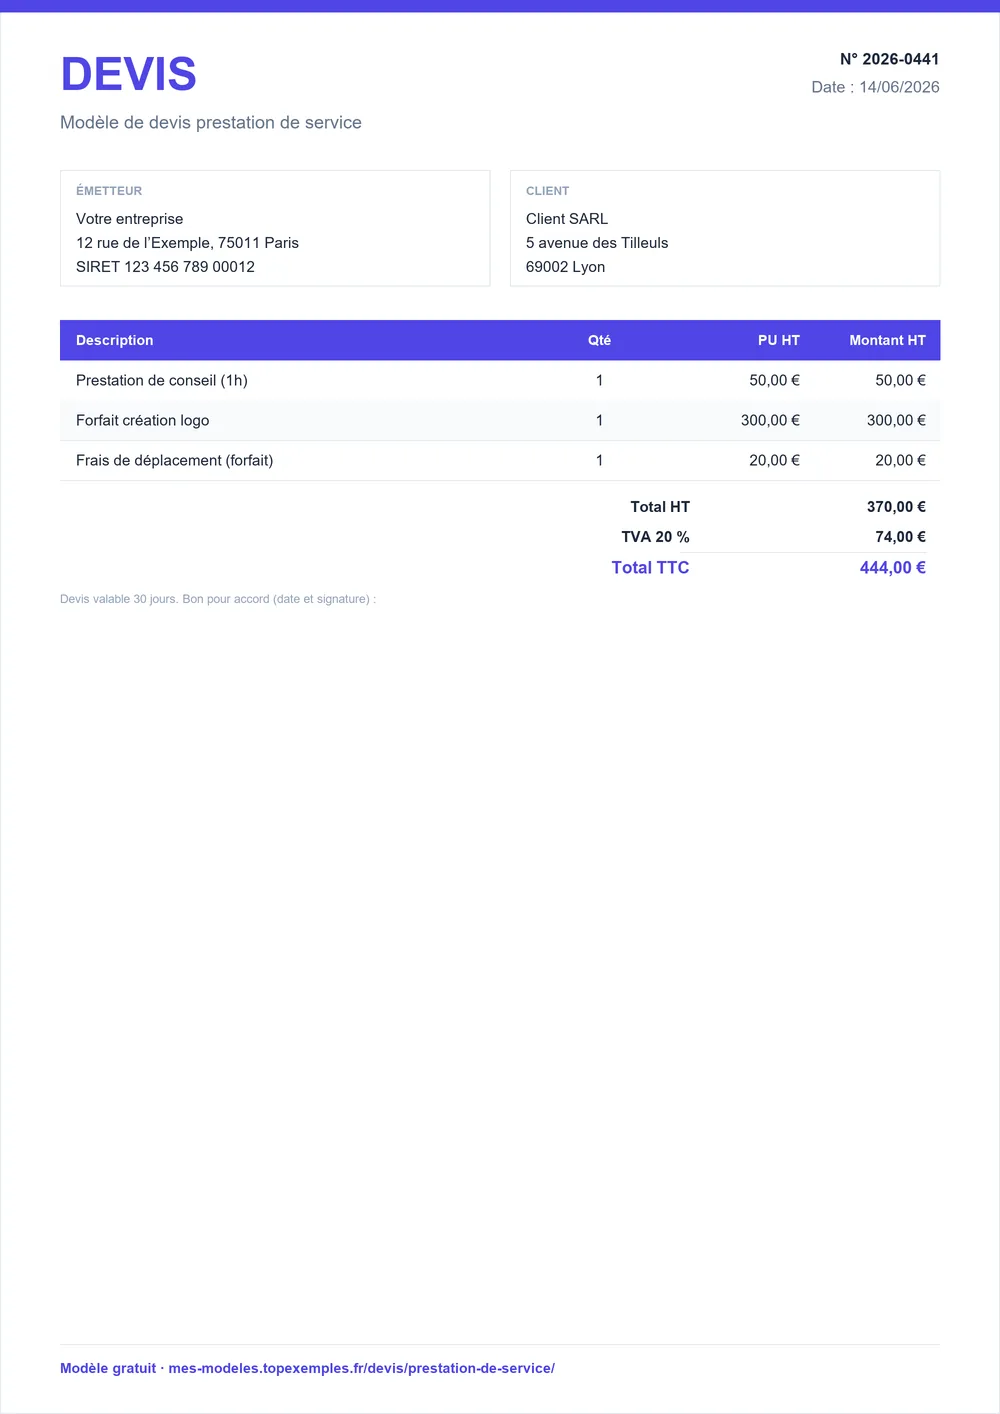
Les exclusions figurent sous le tableau, pas dans de lointaines conditions générales : le client lit ce qui n'est pas compris avant de signer. Le total de 3 560 € HT devient 4 272 € TTC, avec 2 990,40 € à régler après l'acompte de 1 281,60 €.
Mentions et règles selon l'activité pour un devis de service
La prestation de service n'a pas de liste unique de mentions : tout dépend de l'activité et du client. Les services à la personne ont leur liste officielle ; ailleurs, le devis détaille la prestation, le prix et la validité. Le tableau regroupe cinq règles à connaître, de la TVA d'un client étranger à l'acompte. En franchise de TVA, partez du modèle de devis auto-entrepreneur.
| Obligation ou particularité | Concerne | Source |
|---|---|---|
| Le devis décrit la prestation, donne le prix et indique la durée de validité de l'offre. Sans durée indiquée, le professionnel maintient son prix pendant un délai raisonnable, estimé à trois mois par les tribunaux. | Devis | INC, les devis |
| Services à la personne : devis obligatoire dès 100 € TTC par mois (arrêté du 17 mars 2015), avec date, durée de validité, identité du prestataire, description des prestations, nombre d'heures, prix, taux de TVA et totaux ; conservation d'au moins un an. | Devis | Service-public, devis obligatoire : activités concernées |
| Client professionnel établi hors de France : le lieu de la prestation est en principe celui du client (art. 259-1 du CGI). Dans l'Union européenne, le client autoliquide la TVA (art. 283-2 du CGI) et la mention « Autoliquidation » figure sur la facture. | Devis | CGI, art. 259-1 et 283-2 ; Service-public (mentions de facture) |
| Acompte ou arrhes : sans précision dans le devis, la somme versée d'avance est présumée être des arrhes. Le client qui renonce perd les arrhes ; le professionnel qui renonce les rend au double. Un acompte engage les deux parties. | Devis | Code de la consommation, art. L214-1 (INC) |
| Au forfait, le prix est global et définitif ; les prestations supplémentaires restent en principe à la charge du professionnel, sauf nouvelles demandes du client. | Devis | INC, les devis (modification du prix) |
Écrivez le mot « acompte » dans le devis et fixez le pourcentage et la date d'exigibilité. Pour une mission longue, des échéances liées aux livrables remplacent avantageusement un acompte unique ; la facture d'acompte suit la même logique.
Points à contrôler avant d'envoyer un devis de prestation
Cette liste couvre ce que les clients contestent le plus souvent après la signature.
- Mission : l'objet en une phrase, puis les livrables listés avec leur quantité et leur format.
- Calendrier : date de début, durée ou date de fin, et délai de réponse du client pour chaque validation.
- Révisions : nombre de retours inclus ; au-delà, le taux horaire ou journalier s'applique.
- Exclusions : budget publicitaire, déplacements, licences, tout ce qui n'est pas compris.
- Paiement : acompte, échéances, délai de règlement, devis gratuit ou payant.
- Droits : cession éventuelle des droits d'utilisation, avec étendue et durée.
Au moment de facturer, reprenez ces libellés tels quels dans la facture de prestation de service.
Forfait ou temps passé : le mode de facturation à écrire
Le forfait fixe un prix pour un résultat décrit ; le temps passé facture l'effort réellement fourni, au taux horaire ou journalier. Pour un client particulier, un prix au forfait est global et définitif d'après l'INC : seule une nouvelle demande du client justifie un supplément.
Le temps passé convient aux missions dont le périmètre bouge. Indiquez alors le taux, une estimation du nombre d'heures et un plafond au-delà duquel vous demandez l'accord du client. Dans le doute, combinez : un forfait pour le socle, du temps passé pour ce qui le dépasse. Chaque supplément accepté fait l'objet d'un devis complémentaire ou d'un avenant signé.
Client situé à l'étranger : la TVA dans le devis de prestation
Pour un client professionnel assujetti à la TVA, le lieu de la prestation est en principe celui du client (art. 259-1 du CGI) : la TVA française n'est donc pas facturée dans le cas général. Au sein de l'Union européenne, le client autoliquide la TVA (art. 283-2 du CGI) et la mention « Autoliquidation » figure sur la facture.
Des exceptions existent, notamment pour les prestations liées à un immeuble, et un client particulier relève d'autres règles. Hors de l'Union européenne, vérifiez la mention à porter sur le devis. Dans tous les cas, indiquez le pays et le statut du client, pour que le traitement de la TVA se lise dès le devis.
Sources : INC, les devis · Service-public, devis obligatoire : activités concernées · CGI, art. 259-1 et 283-2 ; Service-public (mentions de facture) · Code de la consommation, art. L214-1 (INC) · INC, les devis (modification du prix). Les exemples sont fictifs et chiffrés automatiquement ; ils ne remplacent pas l’avis d’un expert-comptable. Notre méthode.
Modèle et exemple vérifiés le .
Questions fréquentes : modèle devis prestation de service
Un devis de prestation de service est-il obligatoire ?
En général non : il ne l'est que dans certaines activités, comme les services à la personne dès 100 € TTC par mois, le déménagement ou le dépannage dans le bâtiment. Hors de ces cas, il reste facultatif mais utile : le client peut en demander un, et c'est votre meilleure preuve du prix et du périmètre convenus.
Quelle durée indiquer pour une prestation de service ?
Indiquez une date de début et une durée ou une date de fin, puis les étapes qui dépendent du client, comme la livraison des contenus ou les validations. Précisez que le calendrier se décale si le client répond tard. Pour une mission récurrente, mentionnez la durée d'engagement et les conditions d'arrêt, par exemple un préavis écrit.
Comment éviter les demandes hors devis ?
Listez les livrables et leurs exclusions, limitez le nombre de révisions incluses, puis prévoyez le tarif des heures ou des livrables supplémentaires. Toute demande hors périmètre fait l'objet d'un devis complémentaire ou d'un avenant signé avant de commencer. Au forfait, le prix annoncé est global : sans cette clause, vous risquez de travailler sans être payé.
Peut-on demander un acompte sur une prestation de service ?
Oui, son pourcentage se fixe d'un commun accord dans le devis ; 30 % est fréquent. Écrivez « acompte » : sans précision, la somme versée est présumée être des arrhes (art. L214-1 du Code de la consommation), qui permettent au client de renoncer en les perdant. Pour une mission longue, prévoyez plutôt des échéances liées aux livrables.
Le devis doit-il mentionner la cession des droits d'auteur ?
Si la mission produit une création protégée, comme un logo, un texte, une photo ou un site, précisez ce que vous cédez : usages, durée, territoire, supports. Sans cession écrite et précise, les droits d'auteur restent au créateur. Une prestation sans création protégée, comme la modération ou le reporting, n'appelle pas cette clause.