Facture d'acompte : modèle et exemple
La facture d'acompte constate un versement reçu avant la livraison ou la fin de la prestation : elle prend un numéro de votre série de factures et la TVA devient exigible dès l'encaissement. Cette page montre un exemple sur devis signé, les règles qui s'appliquent et la déduction sur la facture finale.
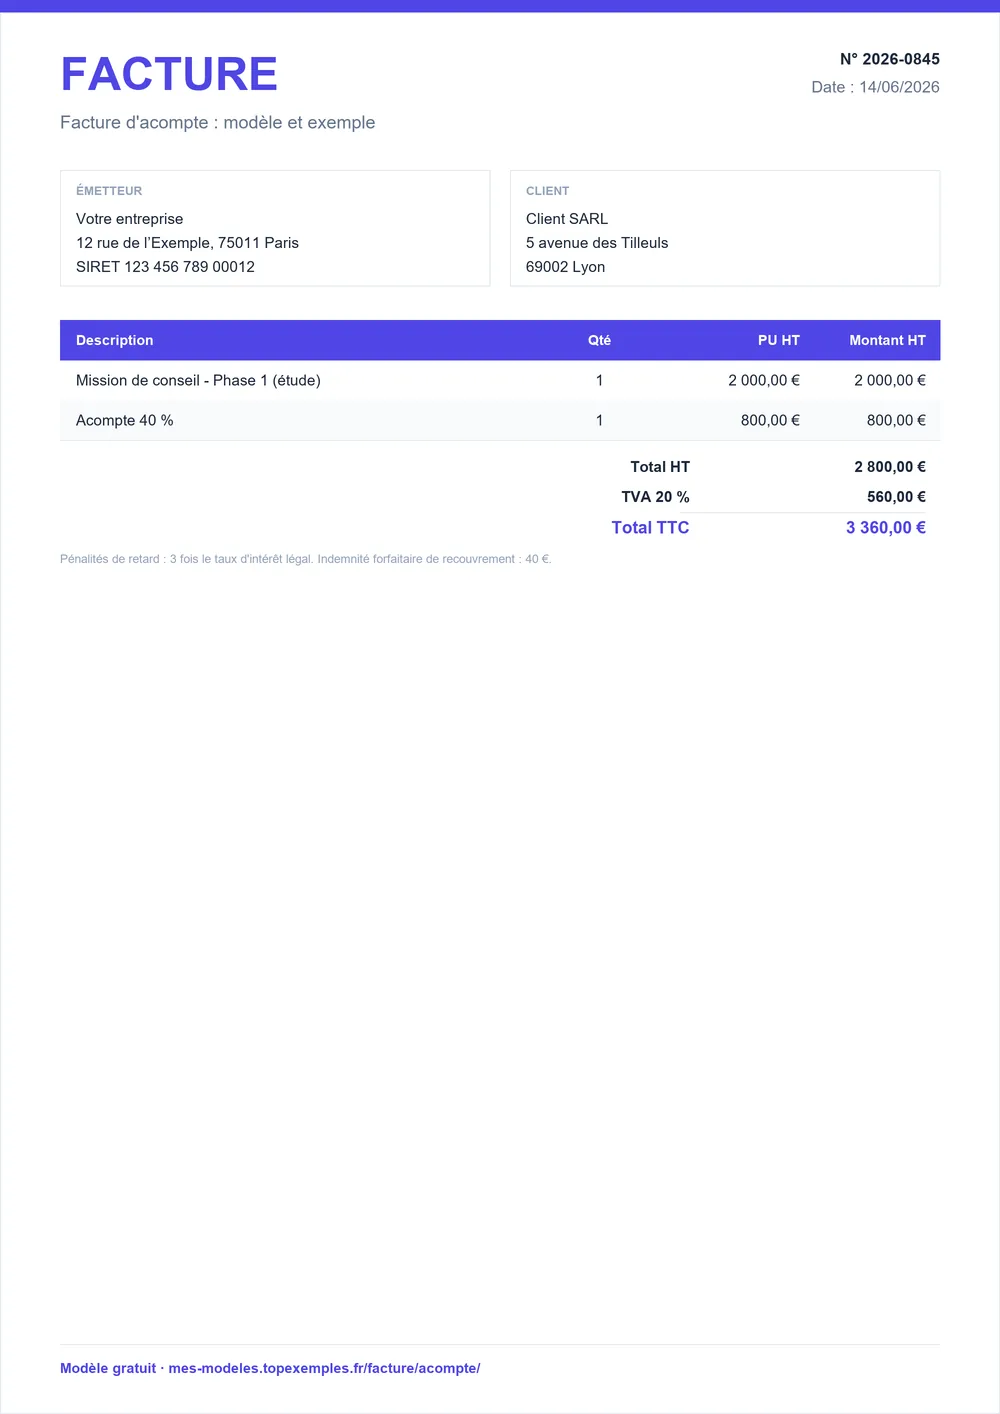
Le modèle au format de votre choix
Téléchargez le modèle de facture d'acompte prérempli avec cet exemple de devis, en Word, Excel ou PDF, puis adaptez le pourcentage et les lignes.
Émettre la facture d'acompte dès le versement, avant la livraison
Émettez la facture d'acompte dès que vous demandez ou recevez un versement avant la livraison ou la fin de la prestation, en pratique avec le devis signé. Entre professionnels, elle est obligatoire : l'article 289 du CGI impose une facture pour les sommes perçues avant l'opération, même quand la TVA n'est pas encore exigible.
Avec un particulier, remettez au minimum un document qui précise la nature de la somme (acompte ou arrhes), son montant et le devis concerné : c'est sa preuve en cas de litige. Un auto-entrepreneur suit la même logique : sa facture d'acompte porte la mention « TVA non applicable, art. 293 B du CGI » tant qu'il reste en franchise en base. Reprenez le modèle de facture auto-entrepreneur pour la mise en page.
Exemple chiffré : facture d'acompte de 30 % sur devis signé
Cet exemple montre la facture envoyée à la signature du devis D-2026-044, pour une refonte de site vitrine. Une seule ligne suffit : elle rappelle le devis, le pourcentage demandé et le montant HT, puis la TVA à 20 % porte le total à 2 160 € TTC. Le client règle donc 2 160 € maintenant, dont 360 € de TVA exigible dès l'encaissement.
Facture d'acompte n° F-2026-118
| Désignation | Qté | Unité | PU HT | Montant HT |
|---|---|---|---|---|
| Acompte de 30 % sur devis D-2026-044 — refonte du site vitrine (6 pages) | 1 | forfait | 1 800 € | 1 800 € |
- Total HT
- 1 800 €
- TVA 20 %
- 360 €
- Total TTC
- 2 160 €
- Facture d'acompte relative au devis D-2026-044, signé le 12/10/2026. Le solde sera facturé à la livraison, sous déduction de la présente facture.
- La mission débute à réception de l'acompte.
Sur la facture finale, vous reprendrez le total du devis puis déduirez ces 2 160 € TTC : le solde apparaît net et la TVA déjà facturée n'est pas comptée deux fois. Le devis reste la référence : le pourcentage de l'acompte doit toujours se retrouver dans ses conditions de paiement.
Cinq règles qui distinguent la facture d'acompte d'une facture ordinaire
Les cinq règles du tableau couvrent ce qui change par rapport à une facture ordinaire : l'obligation d'émettre, la TVA, la date, la franchise et le vocabulaire du devis. Le reste suit le droit commun de la facture : identité des parties, numéro, désignation, totaux et conditions de règlement.
| Obligation ou particularité | Concerne | Source |
|---|---|---|
| Tout acompte perçu avant la livraison ou la prestation donne lieu à une facture, qu'il rende ou non la TVA exigible ; entre professionnels, l'obligation est certaine. | Facture | CGI, art. 289 ; BOFiP, BOI-TVA-DECLA-30-20-10 (acomptes) |
| La TVA est exigible dès l'encaissement de l'acompte : pour les services (une facture d'acompte la rend toujours exigible) et, depuis le 1er janvier 2023, pour les livraisons de biens, avec des exceptions comme certaines livraisons intracommunautaires exonérées. | Facture | CGI, art. 269 (Service-Public Entreprendre, fiche F31412) |
| La date de versement de l'acompte peut remplacer la date de la livraison ou de la prestation, et le numéro de facture suit une séquence chronologique continue. | Facture | Code de commerce, art. L441-9 ; CGI, annexe II, art. 242 nonies A |
| En franchise en base de TVA, la facture d'acompte porte la mention « TVA non applicable, art. 293 B du CGI » et aucun montant de TVA. | Facture | CGI, art. 293 B |
| Sauf stipulation contraire, les sommes versées d'avance par un consommateur sont des arrhes : le devis doit préciser s'il s'agit d'un acompte. | Devis et facture | Code de la consommation, art. L214-1 |
Le pourcentage, lui, se fixe librement dans le devis pour une prestation courante. Certains contrats réglementés encadrent toutefois les sommes versées d'avance : vérifiez les règles de votre secteur avant de choisir le montant.
TVA due dès l'encaissement : la facture d'acompte la rend exigible
Oui, dans la plupart des cas. Pour une prestation de services, la TVA est exigible à l'encaissement du prix ou d'un acompte, et l'émission d'une facture d'acompte la rend de toute façon exigible. Pour une vente de biens, la règle est la même depuis le 1er janvier 2023, lorsque les éléments de la livraison sont connus et que les biens sont précisément désignés sur la facture d'acompte. Avant cette date, seule la livraison déclenchait l'exigibilité.
Le taux applicable reste celui du fait générateur (livraison ou fin de la prestation), pas celui du jour de l'encaissement : si le taux change entre l'acompte et le solde, c'est le taux en vigueur à ce moment-là qui s'applique. Des exceptions existent, notamment pour certaines livraisons intracommunautaires exonérées : demandez l'avis de votre expert-comptable.
Numéroter l'acompte et le déduire de la facture finale
- Numérotez l'acompte dans votre série de factures : c'est une vraie facture, qui reçoit le numéro suivant (F-2026-118 dans l'exemple), sans série à part.
- Écrivez « Facture d'acompte » en titre, avec la référence du devis ou de la commande et le pourcentage demandé.
- Notez la date de versement : elle peut remplacer la date de prestation sur une facture qui mentionne l'acompte.
- À la livraison, établissez la facture finale pour le montant total de l'opération : total HT, TVA et TTC du devis.
- Déduisez chaque acompte déjà facturé, en reprenant son numéro, sa date et la TVA qu'il contenait, puis indiquez le reste à payer.
Si l'opération est annulée et que vous remboursez, rectifiez par une facture d'avoir qui renvoie à la facture d'acompte. Le générateur de facture en ligne produit les deux documents.
Facture finale avec acompte versé : modèle de lignes pour travaux et prestations
Une facture finale avec acompte versé garde l'ensemble de l'opération en haut, puis retire l'acompte en bas : le client voit d'un coup d'œil ce qu'il a déjà payé.
| Ligne de la facture finale | Ce qu'elle indique |
|---|---|
| Désignation des travaux ou prestations | Toutes les lignes du devis, avec quantités et prix unitaires HT |
| Total HT, TVA, total TTC | Le montant complet de l'opération, pas seulement le solde |
| Acompte déjà facturé | Numéro (F-2026-118 dans l'exemple), date et montant TTC de la facture d'acompte |
| Reste à payer | Total TTC moins les acomptes déjà facturés |
Si les versements sont échelonnés, listez chaque acompte sur sa propre ligne. Le pourcentage demandé se fixe dans le modèle de devis signé avant les travaux.
Acompte ou arrhes : ce que change le mot écrit dans le devis
Entre un professionnel et un consommateur, la loi présume que les sommes versées d'avance sont des arrhes, sauf stipulation contraire (art. L214-1 du Code de la consommation). Pour un engagement ferme, écrivez « acompte » dans le devis, sur la facture et sur le reçu : le vocabulaire doit rester identique partout.
| Critère | Acompte | Arrhes |
|---|---|---|
| Engagement | Ferme pour les deux parties | Chacun peut se dédire |
| Si le client renonce | Il reste tenu d'exécuter le contrat | Il perd les arrhes versées |
| Si vous renoncez | Vous devez exécuter, sinon des dommages-intérêts sont possibles | Vous restituez le double |
| Présomption | Aucune : à écrire noir sur blanc | Oui, pour un consommateur sans mention contraire |
Facture d'acompte plutôt que proforma pour être payé d'avance
Envoyez une facture d'acompte. Une facture proforma n'est pas une facture : elle ne constate aucune créance, ne donne pas droit à déduction de la TVA et ne se comptabilise pas. Si votre client paie sur une proforma, vous devrez de toute façon émettre une facture d'acompte après coup.
La proforma garde son utilité quand un tiers, par exemple une banque ou un service achats, demande un document chiffré avant la commande. Une fois l'accord obtenu, passez au devis signé, puis à la facture d'acompte. Gardez le même libellé de prestation sur chaque document, pour que le client retrouve la chaîne complète, de l'offre au solde.
Sources : CGI, art. 289 ; BOFiP, BOI-TVA-DECLA-30-20-10 (acomptes) · CGI, art. 269 (Service-Public Entreprendre, fiche F31412) · Code de commerce, art. L441-9 ; CGI, annexe II, art. 242 nonies A · CGI, art. 293 B · Code de la consommation, art. L214-1 · Mentions obligatoires d’une facture — entreprendre.service-public.fr. Les exemples sont fictifs et chiffrés automatiquement ; ils ne remplacent pas l’avis d’un expert-comptable. Notre méthode.
Modèle et exemple vérifiés le .
Questions fréquentes : facture d'acompte
Quel pourcentage d'acompte peut-on demander ?
Il n'existe pas de pourcentage légal pour une prestation courante : vous le fixez dans le devis, avec l'accord du client, selon le risque et les achats que vous devez avancer. Dans l'exemple de cette page, l'acompte est de 30 % du devis. Certains contrats réglementés encadrent toutefois les versements d'avance : vérifiez les règles de votre secteur avant de fixer le montant.
Un auto-entrepreneur doit-il émettre une facture d'acompte ?
Oui, dès qu'il reçoit un acompte d'un client professionnel, comme toute entreprise. En franchise en base de TVA, la facture ne comporte aucun montant de TVA et porte la mention « TVA non applicable, art. 293 B du CGI ». Face à un particulier, remettez au moins un reçu qui précise le montant versé, la nature de la somme et le devis concerné.
Peut-on émettre plusieurs factures d'acompte pour un même devis ?
Oui, quand le paiement est échelonné : un acompte à la commande, un autre à mi-parcours. Chaque versement donne sa propre facture, avec son numéro dans votre série, sa date et la référence du devis. La facture finale reprend alors le total de l'opération et déduit tous les acomptes déjà facturés, avec leur TVA, pour faire apparaître le seul reste à payer.
Comment calculer un acompte sur facture ?
Multipliez le total hors taxes du devis par le pourcentage convenu : pour 30 %, multipliez par 0,30. Ajoutez ensuite la TVA au taux de l'opération pour obtenir l'acompte TTC que le client verse. À la livraison, le reste à payer est le total TTC du devis moins les acomptes déjà facturés. Le pourcentage doit être écrit dans les conditions de paiement du devis.
Comment faire une facture finale quand un acompte a été versé ?
Établissez la facture finale pour le montant total de l'opération, avec toutes les lignes du devis, puis déduisez l'acompte déjà facturé en rappelant son numéro, sa date et son montant TTC. Le client ne règle que le reste à payer. Si plusieurs acomptes ont été versés, déduisez chacun d'eux sur la facture finale, sans compter deux fois la TVA déjà facturée.
Une facture d'acompte peut-elle être annulée ou remboursée ?
Oui, si la vente est annulée d'un commun accord ou si vous ne pouvez pas exécuter la commande : vous émettez une facture d'avoir qui renvoie à la facture d'acompte, puis vous remboursez le client. Avec un acompte, l'engagement est ferme : un client qui renonce seul reste tenu d'exécuter le contrat. Avec des arrhes, il peut se dédire en les abandonnant.