Modèle de facture dj
Pour un mariage, la facture du DJ suit deux temps : l'acompte versé à la réservation, puis le solde après la soirée. Ce modèle décrit l'animation du cocktail et de la soirée dansante, la sono et l'éclairage loués, l'installation et le déplacement, sans confondre la facture avec un cachet.
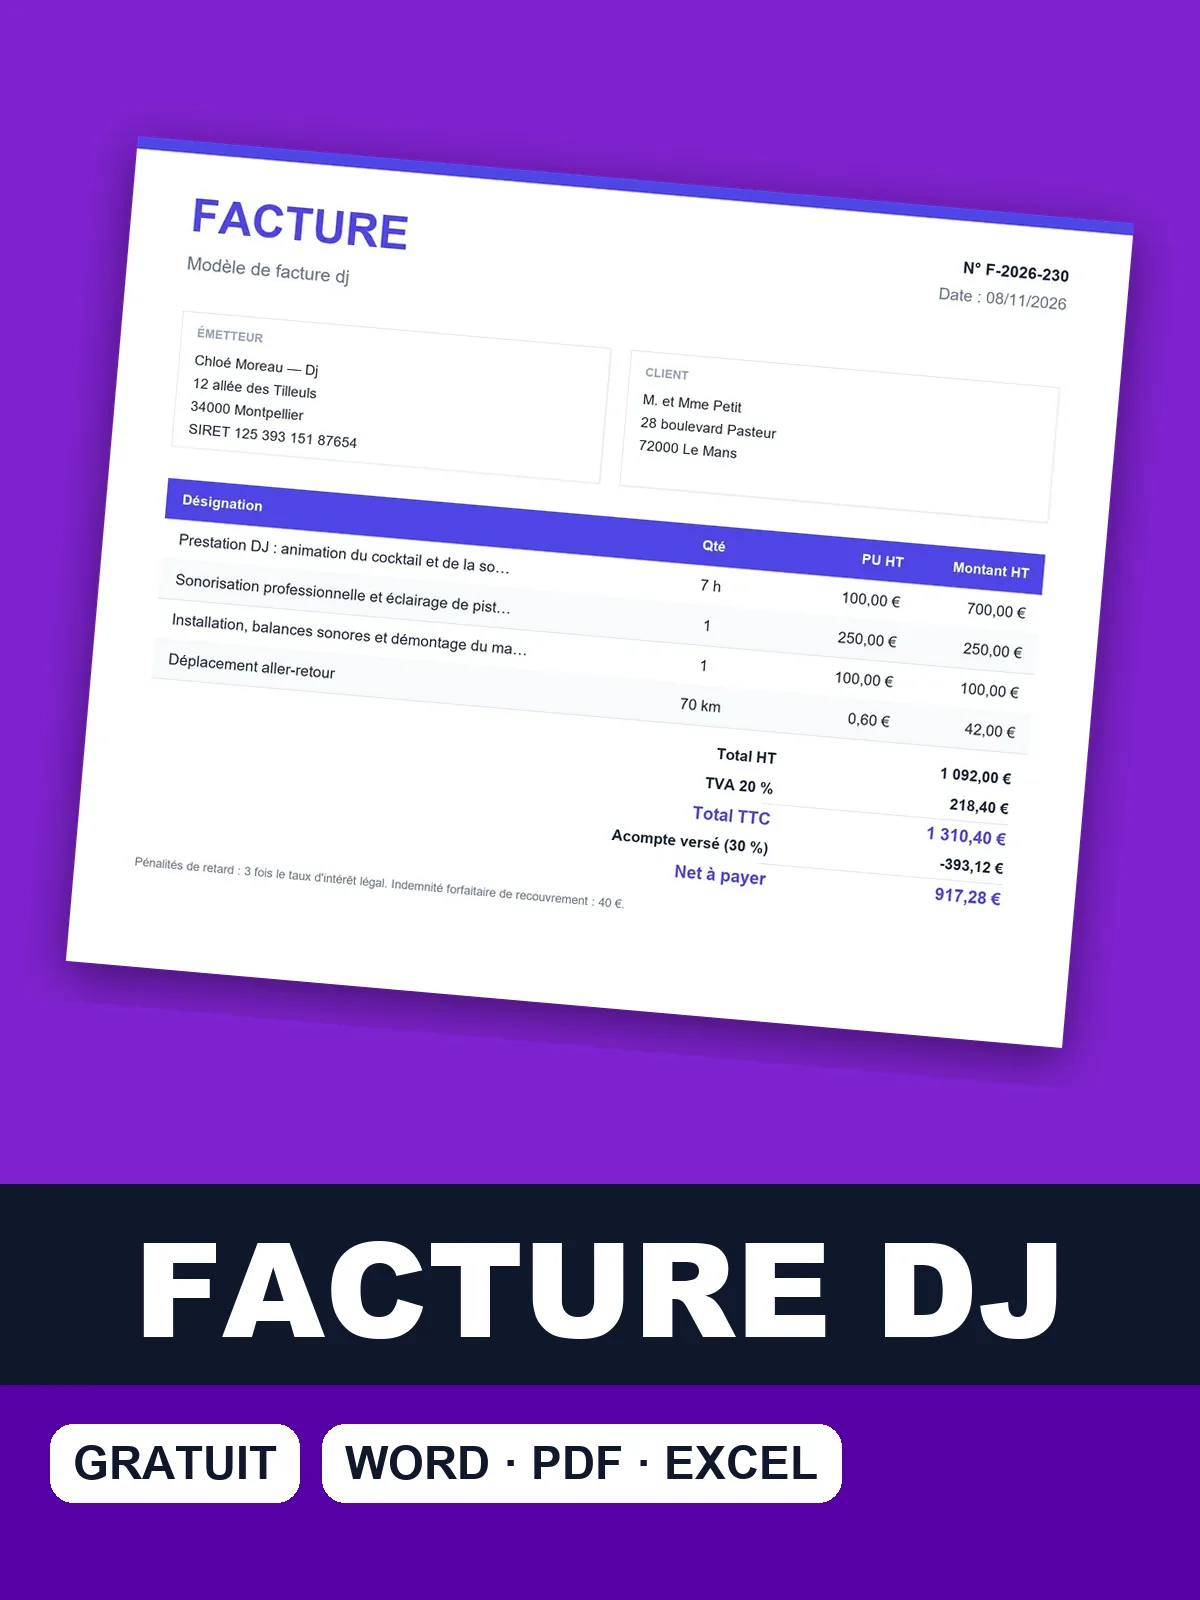
Téléchargez le modèle de facture dj
Téléchargez le modèle de facture DJ déjà rempli pour un mariage, avec cocktail, soirée, sono et acompte déduit, en PDF, Word ou Excel.
Mariage avec cocktail, soirée dansante et matériel loué : détail
Ce mariage associe deux moments : l'animation du cocktail puis celle de la soirée dansante, facturées à l'heure, et un matériel loué pour la soirée. L'installation et le démontage ont leur propre ligne, pour que les mariés voient le temps passé à monter la sono avant la fête. Le total hors taxes est de 1 092 €, et la TVA à 20 % porte la facture à 1 310,40 €.
Facture n° F-2026-385 — Animation DJ d'un mariage (cocktail et soirée dansante) avec sonorisation et éclairage de piste
| Désignation | Qté | Unité | PU HT | Montant HT |
|---|---|---|---|---|
| Prestation DJ : animation du cocktail et de la soirée dansante | 7 | h | 100 € | 700 € |
| Sonorisation professionnelle et éclairage de piste (location) | 1 | forfait | 250 € | 250 € |
| Installation, balances sonores et démontage du matériel | 1 | forfait | 100 € | 100 € |
| Déplacement aller-retour | 70 | km | 0,60 € | 42 € |
- Total HT
- 1 092 €
- TVA 20 %
- 218,40 €
- Total TTC
- 1 310,40 €
- Acompte déjà versé (30 %)
- −393,12 €
- Net à payer
- 917,28 €

Le solde de 917,28 € tient compte de l'acompte de 393,12 € déjà versé à la réservation. Pour comprendre comment cette somme se retrouve sur la facture finale, reportez-vous à la facture d'acompte.
Étapes entre la soirée et l'envoi de la facture
La facture se prépare après la soirée, à partir des horaires réellement tenus et du matériel effectivement installé.
- Relevez l'heure d'arrivée au montage, l'heure de début, l'heure de fin et les heures supplémentaires éventuelles.
- Reprenez les lignes du devis signé et ajustez seulement celles qui ont changé.
- Ajoutez le déplacement sur la base des kilomètres réellement parcourus, aller-retour.
- Déduisez les sommes déjà versées, puis indiquez le solde à régler sur le total TTC.
- Vérifiez la TVA et la mention du régime, puis envoyez la facture avec le relevé d'horaires.
Une fois le solde encaissé, la facture acquittée sert de preuve de paiement pour les mariés. Gardez le relevé d'horaires avec le contrat, il tranche les discussions sur la durée.
Écarts de facturation après une soirée : horaires, acompte, matériel
Les contestations sur une facture de DJ portent rarement sur le montant de l'animation. Elles portent sur les horaires, la nature de la somme déjà versée et le matériel promis mais absent. Le tableau relève quatre écarts qui reviennent, avec leur remède.
- Facturer un forfait « soirée » sans horaires de début et de fin ni tarif des heures supplémentaires La soirée déborde, les heures en plus ne sont pas payées et le désaccord éclate le soir même. À faire : Inscrire les horaires de prestation et le tarif de l'heure supplémentaire dans le devis.
- Écrire « acompte » ou « arrhes » sans en mesurer la différence Pour un particulier, les sommes versées d'avance sont des arrhes par défaut : le client peut renoncer en les perdant, et le DJ doit les restituer au double s'il annule. À faire : Nommer précisément la somme versée et détailler les conditions d'annulation dans le devis.
- Ne pas détailler le matériel fourni ni les contraintes du lieu (alimentation électrique, accès, horaires de montage) Le matériel est insuffisant ou ne peut pas être installé à l'heure, et le litige porte sur ce qui était promis. À faire : Joindre une fiche technique au devis et valider le lieu avec l'organisateur avant la date.
- Appliquer 5,5 % de TVA comme pour un concert La TVA est sous-facturée et expose à un redressement avec pénalités. À faire : Facturer à 20 %, sauf si toutes les conditions du taux réduit sont réunies, ou mentionner la franchise en base si elle s'applique.
Une facture ne répare pas un devis flou : si elle reprend les lignes du devis signé, le désaccord porte sur des faits précis. Les mêmes formulations sont à éviter dans le devis de DJ.
Éviter la requalification en salariat sur la facture de DJ
La présomption de salariat et le cadre du taux réduit de 5,5 % sont les deux points à maîtriser ici. Ces règles ne jouent pas de la même façon : la première concerne la relation avec celui qui vous engage, la seconde le contenu du set et les conditions du lieu.
| Obligation ou particularité | Concerne | Source |
|---|---|---|
| Lorsque le DJ intervient comme artiste du spectacle, celui qui l'engage pour un spectacle est présumé l'employer : le DJ qui facture doit pouvoir justifier d'une réelle indépendance, faute de quoi la prestation peut être requalifiée en contrat de travail. | Devis et facture | Code du travail, art. L7121-3 |
| Le taux réduit de 5,5 % ne s'applique à un DJ que si son set constitue un véritable acte de création et que les conditions du BOFiP sont réunies (établissement de spectacle, licence d'entrepreneur de spectacles, billet délivré avant l'entrée) ; hors de ces cas, c'est 20 %. | Facture | BOFiP BOI-TVA-LIQ-30-20-40 (spectacles, art. 278-0 bis F du CGI) |
Une facture claire, avec vos horaires, votre matériel et vos conditions, montre une prestation indépendante. Elle ne suffit pas seule, mais elle décrit précisément ce que vous avez fourni.
Animation privée à 20 % et cas du taux de 5,5 %
Dans cet exemple : 20 %. L'animation musicale d'une soirée privée ou d'entreprise est une prestation de services imposable au taux normal de 20 % ; le taux réduit des concerts ne s'applique pas à un DJ d'animation. (art. 278 du CGI)
Le taux de 5,5 % ne vaut que pour un set de DJ constituant un véritable acte de création, dans un établissement remplissant les conditions du BOFiP (licence d'entrepreneur de spectacles, billet vendu avant l'entrée) ; en franchise en base, mention « TVA non applicable, art. 293 B du CGI ».
Pour une animation privée, la réponse est 20 %. Le taux réduit de 5,5 % est réservé aux spectacles qui remplissent des conditions précises : un set constituant un véritable acte de création, dans un établissement de spectacle, avec un billet délivré avant l'entrée, et une licence d'entrepreneur de spectacles.
Une soirée de mariage, privée, ne réunit en général pas ces conditions. L'animation sert la fête, elle n'est pas un spectacle vendu au public. Appliquer 5,5 % à une facture de mariage expose à un redressement avec pénalités.
Si vous êtes en franchise en base, la facture ne porte aucune TVA et mentionne l'article 293 B du CGI. Ce choix se fait avant d'émettre la première facture, et non après la soirée.
Sources : Code du travail, art. L7121-3 · BOFiP BOI-TVA-LIQ-30-20-40 (spectacles, art. 278-0 bis F du CGI) · Mentions obligatoires d’une facture — entreprendre.service-public.fr. Les exemples sont fictifs et chiffrés automatiquement ; ils ne remplacent pas l’avis d’un expert-comptable. Notre méthode.
Modèle et exemple vérifiés le .
Vos questions sur la facture dj
Comment déduire l'acompte versé à la réservation du solde ?
Le solde se calcule sur le total TTC, duquel on retire la somme déjà versée. La ligne de déduction indique la date et le montant de l'acompte, pour que les mariés retrouvent le chiffre de leur devis. Si la somme a été qualifiée d'arrhes dans le devis, nommez-la ainsi sur la facture, car le régime des arrhes ne se confond pas avec celui de l'acompte. Le solde ainsi obtenu se règle à la date prévue dans le devis.
Que faire si la soirée dépasse les horaires prévus ?
Facturez-les au tarif écrit dans le devis, sur une ligne distincte, à partir des horaires réellement relevés. Un dépassement qui n'a fait l'objet d'aucune trace écrite se défend mal face à un client. Le relevé d'horaires, partagé le soir même, transforme le désaccord en simple calcul. C'est pourquoi le tarif au-delà de la fin doit figurer dès la signature.
Un DJ peut-il facturer en micro-entreprise ou doit-il être payé en cachet ?
Un DJ peut facturer en micro-entreprise lorsque sa prestation est réellement indépendante : il choisit son matériel, ses horaires et sa manière de faire. Le cachet désigne en général la rémunération d'un artiste salarié, sous contrat de travail. Pour un spectacle, celui qui engage l'artiste est présumé l'employer, selon l'article L7121-3 du Code du travail ; il faut donc pouvoir montrer son indépendance. Le régime se vérifie avec votre situation personnelle, auprès de votre organisme.
Dois-je facturer le déplacement et l'installation à part ?
Oui, c'est l'usage le plus lisible : le déplacement se facture au kilomètre parcouru, aller-retour, et l'installation au forfait, démontage compris. Le client voit ainsi ce qui relève du temps de présence et ce qui relève de la route. Si vous ne facturez pas de déplacement, indiquez-le clairement plutôt que de le dissimuler dans le prix de l'animation. Une ligne séparée se vérifie plus facilement, ce qui rassure le client.
Quels horaires faut-il noter sur la facture d'un mariage ?
Les trois horaires utiles sont l'arrivée au montage, le début et la fin de la prestation, ainsi que la durée réellement facturée. Ces horaires justifient les heures supplémentaires et rappellent aux mariés ce qu'ils paient. Ils ne remplacent pas le devis, mais ils complètent la ligne d'animation. Une facture qui n'indique que la date de la soirée laisse la durée au souvenir de chacun, ce qui ouvre la porte aux contestations.