Facture d'avoir : modèle et exemple
Une facture d'avoir annule ou réduit une facture déjà émise : elle porte son propre numéro, renvoie au numéro et à la date de la facture d'origine et indique les montants HT et de TVA corrigés. Cette page explique quand l'émettre, quelles mentions reprendre et comment la remplir, avec un modèle téléchargeable.
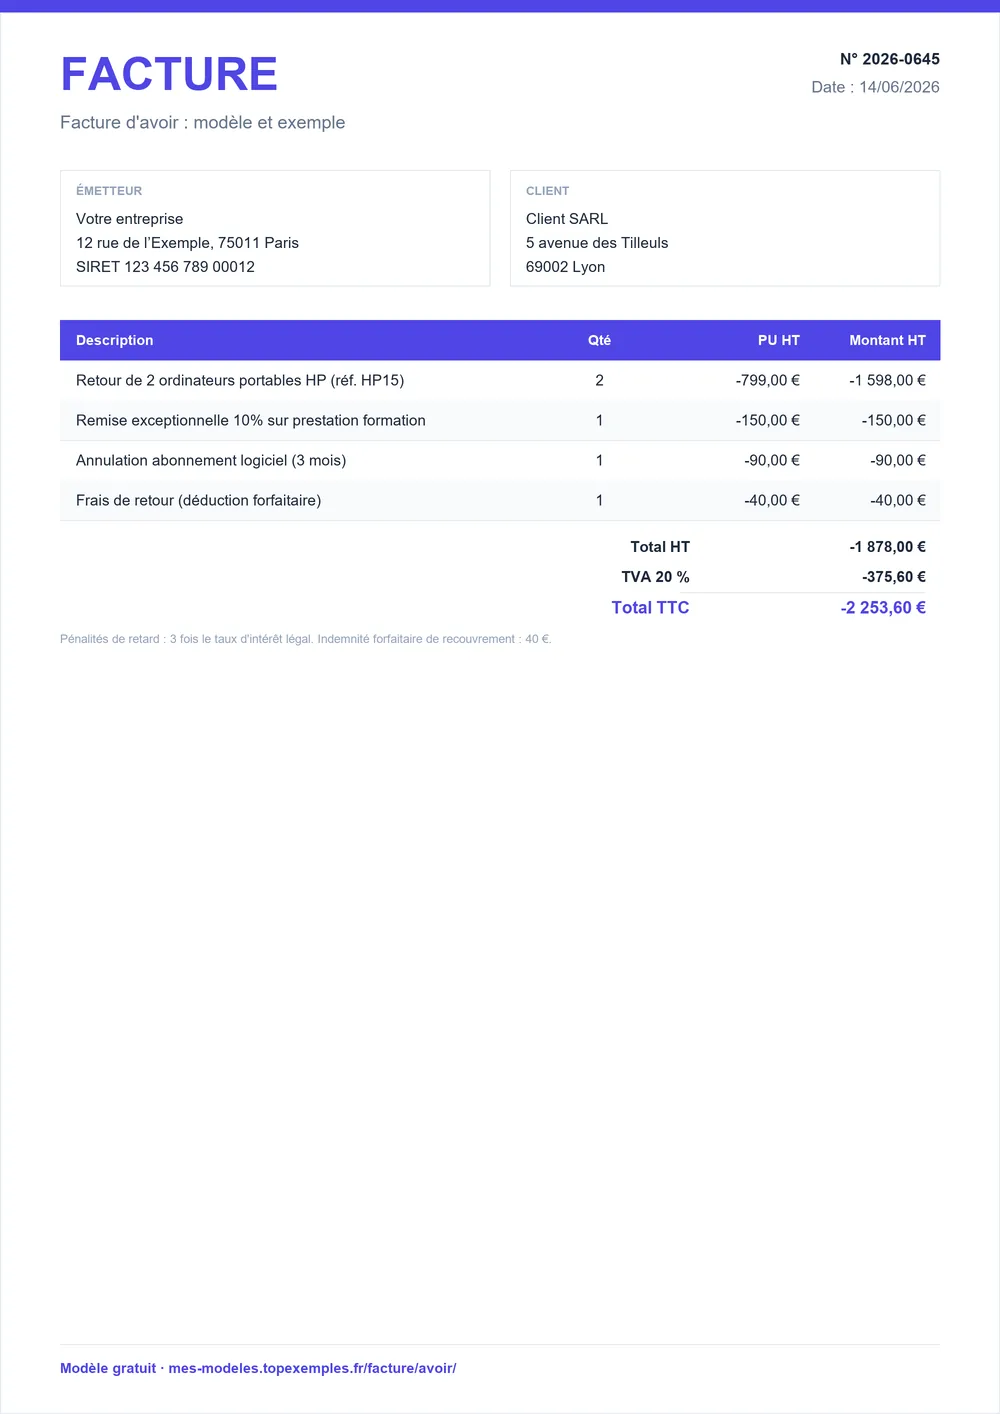
Le modèle au format de votre choix
Téléchargez ce modèle de facture d'avoir en PDF, Word ou Excel : lignes négatives, référence à la facture d'origine et totaux calculés prêts à adapter.
Avoir partiel sur une facture déjà envoyée : cas chiffré
L'exemple ci-dessous est un avoir partiel sur la facture F-2026-094 : deux fauteuils défectueux sont repris, une livraison n'a pas eu lieu et un geste commercial compense le retard. Chaque ligne vient en déduction de la facture initiale, donc son prix unitaire est négatif ; les 3 lignes totalisent -473 € HT.
Avoir n° AV-2026-007 sur la facture F-2026-094
| Désignation | Qté | Unité | PU HT | Montant HT |
|---|---|---|---|---|
| Reprise de fauteuils de bureau défectueux (réf. FB-220), facture F-2026-094 | 2 | u | -189 € | -378 € |
| Livraison annulée : frais de transport non réalisés | 1 | forfait | -35 € | -35 € |
| Geste commercial pour retard de livraison | 1 | forfait | -60 € | -60 € |
- Total HT
- -473 €
- TVA 20 %
- -94,60 €
- Total TTC
- -567,60 €
- Avoir relatif à la facture n° F-2026-094 du 12/09/2026
- Motif : fauteuils défectueux repris, livraison annulée et geste commercial
- Montant à rembourser par virement ou à déduire de la prochaine facture
Le total est négatif (-567,60 € TTC, dont -94,60 € de TVA à 20 %, le taux de la facture d'origine) : c'est le client qui dispose d'un crédit sur vous. Les quantités restent positives et seul le prix est négatif : une quantité négative multipliée par un prix négatif donnerait un montant positif, et le tableur additionnerait au lieu de déduire.
Avoir, remplacement ou remboursement : choisir la correction
Trois solutions existent, et elles ne s'excluent pas.
- L'avoir annule ou réduit la facture d'origine, qui reste dans votre comptabilité avec son numéro. Il convient pour un retour, une remise ou une erreur de quantité ou de prix.
- La facture de remplacement annule et remplace la précédente : elle doit porter la référence exacte de la facture initiale et indiquer expressément qu'elle l'annule, avec toutes les mentions obligatoires.
- Le remboursement est un paiement : l'avoir ne rend pas l'argent, il constate que vous le devez. Le client peut l'imputer sur une prochaine facture ou se faire rembourser par virement.
Si la commande est annulée après le versement d'un acompte, émettez l'avoir sur la facture d'acompte, puis remboursez la somme reçue.
Mentions à reprendre sur un avoir et ses montants
Un avoir qui renvoie à une facture est assimilé à une facture : il reprend l'identité du vendeur et du client, la date, un numéro unique, les lignes corrigées, les montants HT, la TVA par taux et le total TTC. Ajoutez le mot « Avoir » en titre et, en bas, le motif de la correction. Le tableau ci-dessous isole les règles propres à ce document.
| Obligation ou particularité | Concerne | Source |
|---|---|---|
| Un avoir qui renvoie à une facture est assimilé à une facture : il reprend les mentions obligatoires d'une facture, avec les dispenses admises par l'administration pour les factures rectificatives. | Facture | BOFiP, BOI-TVA-DECLA-30-20-20-20, § 180 et 220 |
| L'avoir doit faire référence de manière explicite à la facture initiale : numéro et date de la facture d'origine. | Facture | BOFiP, BOI-TVA-DECLA-30-20-20-20, § 220 |
| Il indique le montant hors taxes du rabais consenti et le montant de la TVA correspondante, pour que vous récupériez la TVA et que le client corrige sa déduction. | Facture | BOFiP, BOI-TVA-DECLA-30-20-20-20, § 260 |
| Si la facture d'origine ne peut pas être visée (remise de fin d'année), l'avoir renvoie à un ensemble de factures ou au contrat et précise la période d'émission de ces factures. | Facture | BOFiP, BOI-TVA-DECLA-30-20-20-20, § 260 |
| Une facture de remplacement porte la référence exacte de la facture initiale et la mention expresse de l'annulation de celle-ci. | Facture | BOFiP, BOI-TVA-DECLA-30-20-20-20, § 240 et 250 |
Les mentions de franchise en base ou d'exonération se recopient de la facture d'origine, car l'avoir ne change pas le régime de TVA de l'opération. Indiquer le motif de la correction est une bonne pratique : le client comprend l'écart sans vous appeler.
Établir un avoir en six étapes, de la facture d'origine à l'envoi
- Repérez la facture à corriger : notez son numéro, sa date et les lignes concernées, sans la modifier.
- Titrez le document « Avoir » et donnez-lui un numéro unique, par exemple AV-2026-007, dans une séquence continue.
- Écrivez la référence : « Avoir relatif à la facture n° F-2026-094 du 12/09/2026 ».
- Reprenez les lignes corrigées avec la même désignation, la même quantité et un prix unitaire négatif.
- Vérifiez les totaux : HT négatif, TVA au taux de la facture d'origine, TTC négatif.
- Précisez le sort du montant : déduction de la prochaine facture ou remboursement par virement, puis envoyez et archivez.
Le générateur de facture en ligne charge l'exemple de cette page et calcule les totaux négatifs à votre place.
Modèle d'avoir pour marchandises non livrées, retournées ou remisées
Le motif décide des lignes de l'avoir, pas de sa forme : reprenez la désignation de la facture d'origine, mettez le prix en négatif et écrivez le motif en bas du document.
| Cas | Lignes de l'avoir | Motif à écrire |
|---|---|---|
| Marchandise facturée mais non livrée | La ligne non livrée, pour la quantité manquante | « Marchandises facturées non livrées » |
| Produit retourné ou défectueux | Les articles repris, avec leur référence | « Retour de marchandises défectueuses » |
| Remise ou geste commercial | Une ligne de remise, au taux de TVA de l'opération | « Geste commercial pour retard de livraison » |
| Erreur de prix ou de quantité | La différence, en négatif | « Correction du prix unitaire » |
Dans tous les cas, citez le numéro et la date de la facture d'origine. Pour créer l'avoir en ligne, saisissez les lignes avec un prix négatif.
TVA d'un avoir : taux d'origine et cas de la franchise
L'avoir reprend le taux de TVA de la facture d'origine et la corrige dans la même proportion. En règle générale, la TVA facturée sur la partie annulée vient en déduction de celle que vous reversez, et votre client réduit d'autant la TVA qu'il avait déduite. C'est pour cela que le montant hors taxes et la TVA doivent apparaître séparément.
Vous pouvez aussi renoncer à récupérer la TVA et écrire que l'avoir est « net de taxes » : le client n'a alors rien à corriger, à condition que la TVA de la facture initiale reste inchangée.
En franchise en base, aucune TVA ne figure sur l'avoir : recopiez la mention de la facture d'origine (par exemple « TVA non applicable, article 293 B du CGI »), comme sur le modèle de facture auto-entrepreneur.
Numérotation d'un avoir et cas sans facture d'origine
Comme toute facture, un avoir porte un numéro unique, inscrit dans une séquence chronologique continue. Deux pratiques sont courantes : intégrer les avoirs à la série des factures, ou leur donner une série propre avec un préfixe (AV-2026-001). L'essentiel est de choisir une méthode, de ne jamais réutiliser un numéro et de n'en supprimer aucun.
La référence à la facture d'origine reste la règle. Quand elle est impossible, par exemple pour une remise de fin d'année calculée sur toute une période, l'avoir peut viser un ensemble de factures ou le contrat concerné, en précisant la période pendant laquelle ces factures ont été émises. Hors de ce cas, un avoir sans facture identifiable ne tient pas : si aucune facture n'a été émise, il n'y a rien à créditer.
Facture en doublon ou mal numérotée : corriger par un avoir total
Une facture émise ne se supprime pas : son numéro fait partie de votre séquence. Pour un doublon, établissez un avoir total qui reprend toutes les lignes en négatif et cite le numéro et la date de la facture en double ; les deux documents s'annulent.
Pour une erreur de prix, de quantité ou de numérotation, la méthode en deux temps est la plus lisible :
- un avoir total sur la facture erronée ;
- une nouvelle facture correcte, avec le numéro suivant de la série, qui indique si besoin qu'elle remplace la facture annulée.
Une facture acquittée déjà envoyée se corrige de la même façon : l'avoir cite le numéro de la facture d'origine, et le remboursement éventuel se règle à part, sans modifier le document archivé. Évitez les ratures, la suppression du fichier et le réemploi d'un ancien numéro.
Sources : BOFiP, BOI-TVA-DECLA-30-20-20-20, § 180 et 220 · BOFiP, BOI-TVA-DECLA-30-20-20-20, § 220 · BOFiP, BOI-TVA-DECLA-30-20-20-20, § 260 · BOFiP, BOI-TVA-DECLA-30-20-20-20, § 240 et 250 · Mentions obligatoires d’une facture — entreprendre.service-public.fr. Les exemples sont fictifs et chiffrés automatiquement ; ils ne remplacent pas l’avis d’un expert-comptable. Notre méthode.
Modèle et exemple vérifiés le .
Questions fréquentes : facture avoir
Un avoir est-il un remboursement ?
Non, un avoir n'est pas un remboursement : c'est un document qui réduit ou annule ce que le client vous doit au titre d'une facture. Si le client a déjà payé, vous lui devez la somme : il peut l'imputer sur une prochaine commande ou demander un virement, que vous mentionnez sur l'avoir ou dans un courrier distinct. Tant que rien n'est versé ni imputé, le crédit du client reste ouvert.
Peut-on faire un avoir pour une facture impayée ?
En règle générale, non : un impayé ne justifie pas un avoir, car la dette du client subsiste. Pour récupérer la TVA d'une facture restée impayée, l'administration prévoit l'envoi d'un duplicata de la facture initiale ou d'un état récapitulatif des factures impayées (BOFiP). En revanche, si vous acceptez d'annuler la vente, l'avoir est le bon outil, que le client ait payé ou non.
Qui établit l'avoir : le vendeur ou l'acheteur ?
Le vendeur, c'est-à-dire l'émetteur de la facture d'origine : l'avoir corrige son propre document et sa TVA collectée. L'acheteur ne peut pas émettre d'avoir à sa place ; il écrit au vendeur pour le demander, en indiquant le numéro de la facture, le motif et ce qu'il attend (réduction, annulation ou remboursement). Chacun conserve ensuite l'avoir reçu ou envoyé avec la facture concernée.
Peut-on émettre plusieurs avoirs sur une même facture ?
En général, oui : vous pouvez corriger une facture en plusieurs fois par des avoirs partiels, chacun avec son propre numéro et la référence de la facture d'origine. Veillez simplement à ce que le total des avoirs ne dépasse pas le montant facturé, sinon vous créditeriez le client d'une somme qu'il ne vous a jamais versée. Un avoir total met fin à la discussion.
Quelle différence entre facture de doit et facture d'avoir ?
Une facture de doit constate ce que le client vous doit ; la facture d'avoir en est le contraire, car elle réduit ou annule cette dette. Les deux portent un numéro de votre suite et la TVA. Gardez-les ensemble dix ans à compter de la clôture de l'exercice (article L123-22 du Code de commerce), avec le justificatif bancaire d'un éventuel remboursement : en cas de contrôle ou de litige, la facture initiale et l'avoir se lisent ensemble.
Comment faire un avoir pour des marchandises non livrées ou retournées ?
Émettez un avoir qui reprend, en négatif, la ligne non livrée ou les articles retournés, avec la même désignation et le même taux de TVA que la facture d'origine : citez son numéro et sa date, puis écrivez le motif en bas du document. Précisez enfin si le montant est déduit de la prochaine facture ou remboursé par virement. Ne modifiez jamais la facture d'origine : elle reste dans votre comptabilité avec son numéro.