Modèle de mandat SEPA
Le mandat SEPA est le document par lequel un débiteur autorise un créancier à prélever son compte ; il porte une référence unique de mandat (RUM) et l’identifiant créancier SEPA (ICS). Ce modèle prépare le mandat : le créancier fournit son propre modèle et demande son ICS à sa banque.
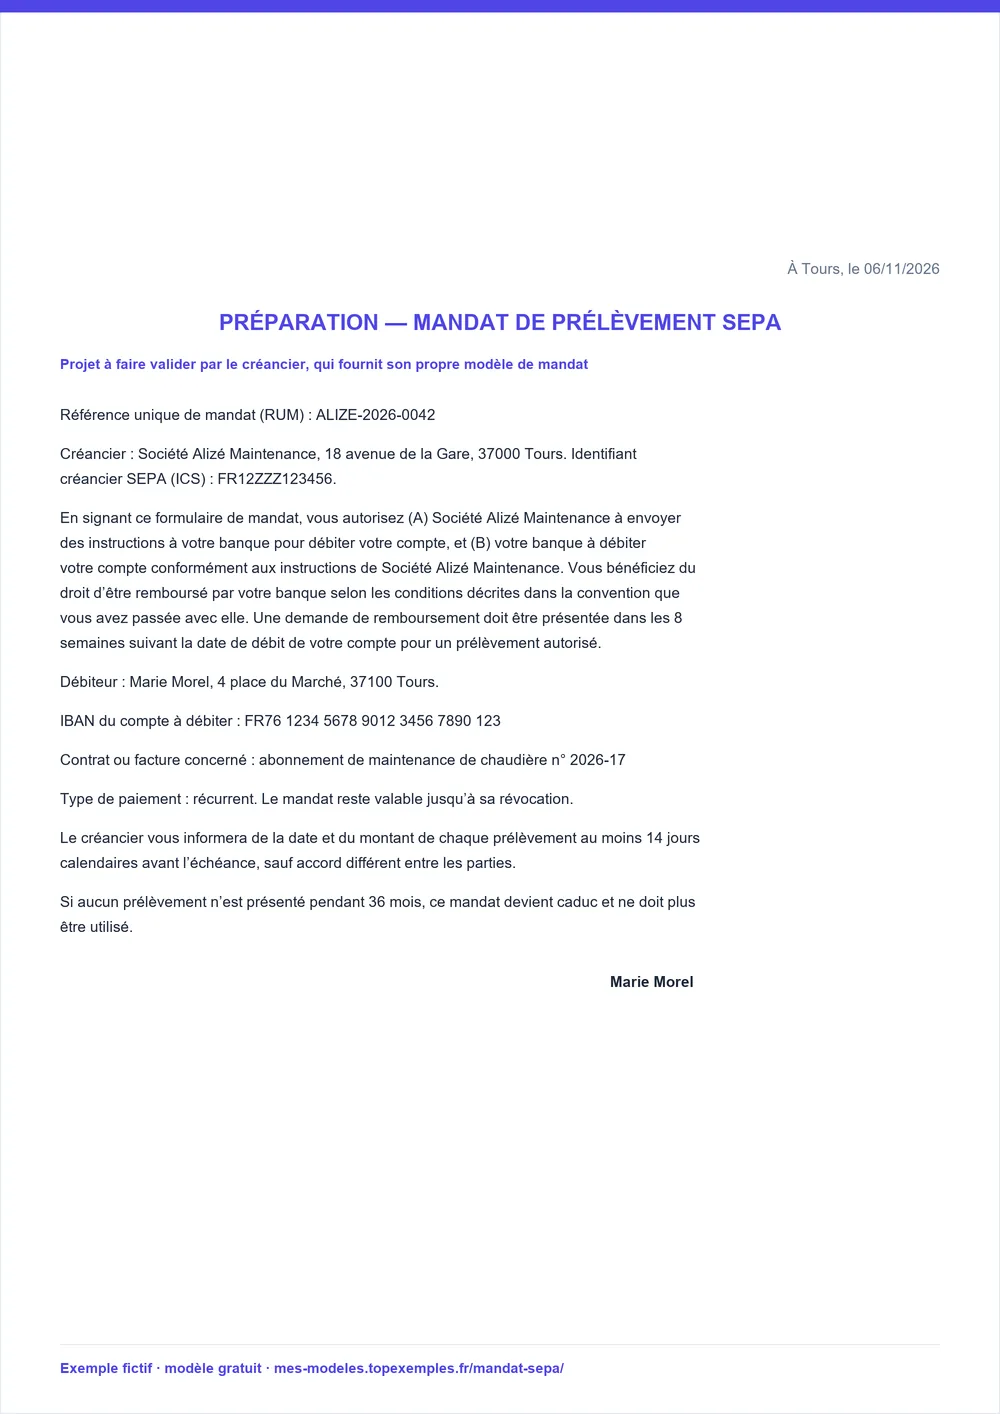
Téléchargez le modèle de mandat SEPA
Téléchargez le projet de mandat SEPA vierge ou l’exemple rempli, en Word ou en PDF, à faire valider par le créancier avant signature.
Préparer le mandat : ce que fournit le créancier et ce que fait sa banque
Le mandat est fourni par le créancier, c’est-à-dire l’entreprise qui prélève, et non par le débiteur. Ce modèle sert de préparation : il rassemble les données à réunir et en propose un brouillon, que vous faites valider avant toute signature. Il ne remplace ni le modèle de votre créancier ni les démarches auprès de sa banque.
L’identifiant créancier SEPA (ICS) est attribué par la banque du créancier, seule compétente pour le délivrer : demandez-le-lui avant de préparer le moindre mandat. En France, il compte 13 caractères alphanumériques et commence par « FR ».
Sources : Banque de France, Le prélèvement SEPA et Référentiel des ICS.
Mentions du mandat, validité et délais à connaître
Le mandat de prélèvement SEPA suit un contenu et des délais précis, issus des publications de la Banque de France. Le tableau les résume : ce que le mandat doit mentionner, quand il devient caduc, quand le créancier doit prévenir le débiteur et dans quel délai ce dernier peut demander un remboursement. La longueur maximale de la RUM n’est pas vérifiée ici : interrogez la banque du créancier.
| Obligation ou particularité | Concerne | Source |
|---|---|---|
| Le mandat porte le titre « Mandat de prélèvement SEPA », une référence unique de mandat (RUM), les coordonnées du créancier, son identifiant créancier SEPA (ICS) et la phrase d’autorisation complète (« En signant ce formulaire de mandat, vous autorisez (A) … » jusqu’au droit à remboursement sous 8 semaines). | Banque de France, Le prélèvement SEPA | |
| Un mandat pour lequel aucun prélèvement n’est présenté pendant 36 mois devient caduc et ne doit plus être utilisé ; un mandat récurrent reste valable jusqu’à sa révocation. | Banque de France, Le prélèvement SEPA | |
| Le créancier envoie une notification au moins 14 jours calendaires avant le prélèvement, sauf accord bilatéral différent, avec au minimum la date et le montant. | Banque de France, Le prélèvement SEPA | |
| Le remboursement d’un prélèvement autorisé se demande dans les 8 semaines suivant la date de débit. | Banque de France, Le prélèvement SEPA | |
| L’ICS comporte 13 caractères alphanumériques en France (préfixe « FR ») et est attribué par la banque du créancier, seule compétente. | Banque de France, Référentiel des identifiants créanciers SEPA (ICS) |
Ce modèle suit le mandat SEPA Core, celui des particuliers : le débiteur peut demander le remboursement d’un prélèvement autorisé pendant 8 semaines. Le prélèvement interentreprises (B2B) exclut ce droit à remboursement pour les opérations autorisées, selon le CFONB ; cochez la case B2B si le débiteur est une entreprise, et faites fournir le texte officiel par le créancier.
Remplir le mandat SEPA en six étapes
- Obtenez l’ICS auprès de la banque du créancier avant toute chose.
- Attribuez une RUM unique à chaque mandat, selon la numérotation que vous choisissez.
- Renseignez les coordonnées du créancier et du débiteur, ainsi que l’IBAN du compte à débiter.
- Indiquez le type de paiement : prélèvements récurrents ou prélèvement ponctuel, et le contrat concerné.
- Faites signer le débiteur, avec la date et le lieu de signature.
- Conservez le mandat signé et planifiez la notification qui précédera chaque prélèvement.
Du mandat signé au remboursement possible : un calendrier type
Le circuit se déroule toujours dans le même ordre. Exemple avec un prélèvement prévu le 5 décembre 2026 :
| Étape | Date dans l’exemple | Règle |
|---|---|---|
| Signature du mandat | Avant le 21/11/2026 | Le mandat est signé avant le premier prélèvement |
| Notification au débiteur | Au plus tard le 21/11/2026 | Au moins 14 jours calendaires avant, sauf accord différent |
| Prélèvement | 05/12/2026 | Date et montant annoncés dans la notification |
| Fin du délai de remboursement | 30/01/2027 | 8 semaines après la date de débit |
Reliez chaque prélèvement à une facture et, si le client le demande, remettez un reçu de paiement une fois la somme encaissée.
Erreurs courantes dans un mandat SEPA
Ces erreurs bloquent des prélèvements ou provoquent des contestations :
- ICS absent, inventé ou recopié d’un autre créancier, alors qu’il est attribué par la banque.
- Une même RUM utilisée pour plusieurs mandats, alors qu’elle doit être unique.
- Notification envoyée trop tard, ou sans la date et le montant du prélèvement.
- Mandat inutilisé depuis 36 mois réutilisé comme s’il était encore valable.
- IBAN saisi avec une faute, ou compte d’une autre personne que le signataire.
- Phrase d’autorisation tronquée ou remplacée par un texte maison.
À vérifier avant de faire signer le mandat
- L’ICS a bien été attribué par la banque du créancier.
- La RUM est unique pour ce mandat.
- Les coordonnées du créancier et du débiteur sont complètes.
- L’IBAN du compte à débiter est celui du signataire.
- Le type de paiement (récurrent ou ponctuel) est précisé.
- La phrase d’autorisation figure en entier.
- La notification d’au moins 14 jours est prévue.
- Le créancier a validé le texte avant la signature.
Sources : Banque de France, Le prélèvement SEPA · Banque de France, Référentiel des identifiants créanciers SEPA (ICS). Les exemples sont fictifs et chiffrés automatiquement ; ils ne remplacent pas l’avis d’un expert-comptable. Notre méthode.
Modèle et exemple vérifiés le .
Questions fréquentes : modèle de mandat SEPA
Quel délai de notification avant un prélèvement SEPA ?
Le créancier doit envoyer une notification au moins 14 jours calendaires avant la date du prélèvement, sauf accord bilatéral différent avec le débiteur. Cette notification mentionne au minimum la date et le montant du prélèvement. Prévoyez-la dans votre calendrier de facturation : le débiteur doit être prévenu avant chaque prélèvement, pas après. Indiquez ce délai dans le mandat lui-même, pour que le débiteur sache à quoi s’attendre.
Combien de temps un mandat SEPA reste-t-il valable ?
Un mandat pour lequel aucun prélèvement n’a été présenté pendant 36 mois devient caduc et ne doit plus être utilisé. Un mandat récurrent, lui, reste valable jusqu’à sa révocation. Si vous reprenez des prélèvements après une longue interruption, faites donc signer un nouveau mandat avec une nouvelle référence plutôt que de réutiliser l’ancien, devenu inutilisable.
Sous quel délai peut-on demander le remboursement d’un prélèvement SEPA ?
Pour un prélèvement autorisé, la demande de remboursement doit être présentée dans les 8 semaines suivant la date de débit du compte. Ce délai est celui que précise la Banque de France ; nous n’avons pas retenu d’autre délai pour les prélèvements non autorisés. Adressez la demande à votre banque en indiquant la date et le montant du prélèvement concerné, avec la référence du mandat.
Où obtenir un identifiant créancier SEPA (ICS) ?
Auprès de la banque du créancier, qui est seule compétente pour l’attribuer. En France, l’ICS comporte 13 caractères alphanumériques et commence par le préfixe « FR ». Un débiteur n’a pas à l’obtenir : c’est l’entreprise qui prélève qui le demande, puis l’indique sur chaque mandat. Ne l’inventez jamais : seul un ICS attribué par la banque est valable.
La RUM est-elle obligatoire sur un mandat SEPA ?
Oui. Le mandat doit porter une référence unique de mandat (RUM), au même titre que son titre « Mandat de prélèvement SEPA », les coordonnées du créancier, son ICS et la phrase d’autorisation. Chaque mandat reçoit sa propre RUM. Le nombre de caractères autorisé n’a pas été vérifié pour cette page : demandez la limite à la banque du créancier avant de fixer votre numérotation.
Ce modèle remplace-t-il le mandat fourni par le créancier ?
Non. Le mandat est un modèle fourni par le créancier, et l’ICS se demande à sa banque. Ce document sert à préparer les informations et à produire un brouillon, que vous faites valider avant toute signature. Si vous êtes le créancier, comparez-le avec le modèle de votre banque ; si vous êtes le débiteur, signez uniquement le mandat que le créancier vous remet.