Modèle de reçu de paiement
Un reçu de paiement atteste qu'une somme a été payée : il indique qui a payé, qui a encaissé, combien, quand et pour quoi. Le modèle de cette page se remplit en ligne, se signe et s'exporte en PDF, Word ou Excel.
Téléchargez le modèle de reçu de paiement
Téléchargez ce reçu de paiement prérempli en PDF, Word ou Excel : lignes de règlement, total, mode de paiement et signature du bénéficiaire.
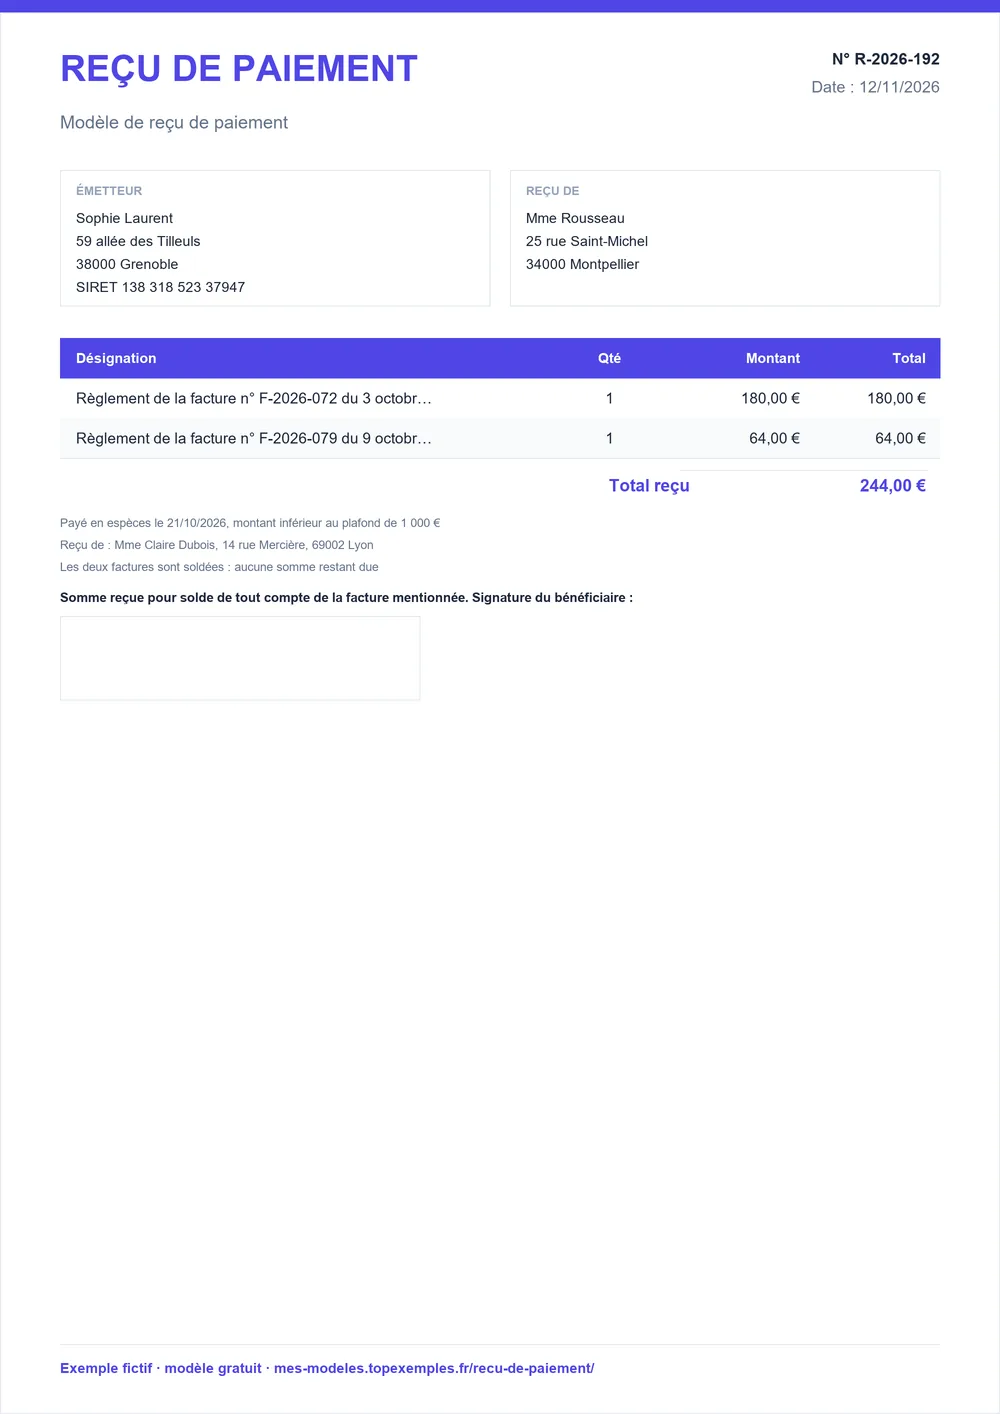
Reçu rempli : deux factures réglées en espèces, 2 lignes
L'exemple est le reçu remis par une photographe à une cliente qui règle deux factures d'un seul coup, en espèces. Il compte 2 lignes, une par facture, et atteste un total de 244 €. Chaque ligne reprend le numéro et la date de la facture soldée, ce qui permet de rapprocher le reçu de votre comptabilité sans chercher dans vos dossiers.
Reçu de paiement n° R-2026-014
| Désignation | Qté | Unité | PU HT | Montant HT |
|---|---|---|---|---|
| Règlement de la facture n° F-2026-072 du 3 octobre 2026 (séance photo en famille) | 1 | forfait | 180 € | 180 € |
| Règlement de la facture n° F-2026-079 du 9 octobre 2026 (tirages photo 20×30) | 1 | forfait | 64 € | 64 € |
- Total
- 244 €
- Payé en espèces le 21/10/2026, montant inférieur au plafond de 1 000 €
- Reçu de : Mme Claire Dubois, 14 rue Mercière, 69002 Lyon
- Les deux factures sont soldées : aucune somme restant due
Le total reste sous le plafond de 1 000 € des paiements en espèces, condition pour que le règlement soit régulier. Le mode de paiement et la date réelle de remise figurent dans les notes : ce sont les deux informations qu'on vous demandera en cas de contestation. Aucune TVA n'apparaît sur un reçu : elle figure sur les factures.
Reçu, facture acquittée ou quittance : usage de chaque document
Les trois documents prouvent un paiement, mais pas de la même façon.
| Document | Ce qu'il prouve | Quand le choisir |
|---|---|---|
| Reçu de paiement | Qu'une somme a été remise, sans détailler la vente | Espèces, acompte, règlement de plusieurs factures à la fois |
| Facture acquittée | Que la facture d'origine est soldée, lignes et TVA comprises | Client qui a besoin d'un justificatif détaillé pour sa comptabilité ou une note de frais |
| Quittance | Que le créancier reconnaît avoir été payé et libère le débiteur | Dette précise à solder, par exemple un loyer |
La facture reste le document à émettre entre professionnels : le reçu ne la remplace jamais. Si le client demande un justificatif complet, remettez la facture acquittée ; si vous encaissez des espèces, le reçu signé prouve la remise.
Mentions qui donnent sa valeur probante à un reçu de paiement
Aucun texte ne dresse la liste des mentions d'un reçu : c'est un justificatif d'usage, pas un document réglementé comme la facture. Cinq informations lui donnent pourtant sa valeur : l'identité du payeur et du bénéficiaire, la somme en chiffres et en lettres, la date réelle, le mode de règlement avec l'objet du paiement, et la signature de celui qui encaisse. Le tableau rappelle les règles qui encadrent le règlement.
| Obligation ou particularité | Concerne | Source |
|---|---|---|
| Le paiement se prouve par tout moyen : relevé bancaire, virement, chèque encaissé ou reçu signé peuvent servir de preuve, le reçu étant la plus simple pour des espèces. | Devis et facture | Code civil, art. 1342-8 |
| Un client domicilié fiscalement en France, ou qui paie pour son activité professionnelle, ne peut pas régler en espèces une dette de plus de 1 000 € ; entre deux particuliers qui n'agissent pas à titre professionnel, ce plafond ne s'applique pas. | Devis et facture | Code monétaire et financier, art. D112-3 et L112-6 |
| Le reçu ne remplace pas la facture : tout achat de produits ou toute prestation de service pour une activité professionnelle fait l'objet d'une facturation, délivrée dès la livraison ou la prestation. | Devis et facture | Code de commerce, art. L441-9 |
| Face à un consommateur, les sommes versées d'avance sont présumées être des arrhes, sauf stipulation contraire : écrivez « acompte » ou « arrhes » sur le reçu. | Devis et facture | Code de la consommation, art. L214-1 |
| Les documents comptables et pièces justificatives se conservent 10 ans : gardez le double signé du reçu avec la facture correspondante. | Devis et facture | Service-Public.fr, Délais de conservation des documents (Code de commerce, art. L123-22) |
Écrivez la somme en lettres en plus des chiffres : cela évite qu'on ajoute un zéro après coup. Si le paiement est partiel, la ligne du reçu doit le dire, faute de quoi le client pourra soutenir qu'il a tout payé.
Rédiger et remettre un reçu de paiement, de l'encaissement à la remise
- Vérifiez l'encaissement : comptez les espèces, attendez le crédit d'un chèque, avant d'écrire que la somme est reçue.
- Identifiez les deux parties : nom et adresse du payeur, nom, adresse et SIRET du bénéficiaire s'il agit comme professionnel.
- Reliez le paiement à la facture : numéro et date de chaque facture réglée, ou description de l'objet si aucune facture n'existe encore.
- Indiquez la somme, la date et le mode de règlement : espèces, chèque avec son numéro, virement avec sa référence.
- Signez avec votre nom en toutes lettres : seule la signature de celui qui encaisse donne sa valeur au reçu.
- Faites deux exemplaires : l'original pour le payeur, une copie signée que vous classez avec la facture.
Remise et conservation du reçu : papier, PDF ou e-mail
Remettez l'original signé au payeur, en main propre, et gardez une copie signée. Un reçu envoyé en PDF par e-mail est utile en complément, mais il ne porte pas votre signature manuscrite : pour un paiement en espèces, signez d'abord le papier, puis scannez-le pour l'envoyer. Un reçu signé électroniquement vaut un reçu papier si son auteur est identifié et si le document est conservé de façon intègre (articles 1366 et 1367 du Code civil).
Classez ensuite la copie avec la facture soldée, sous le même numéro de dossier : elle se conserve dix ans avec vos pièces comptables.
Duplicata d'un reçu perdu, avec la date d'origine du paiement
Si le client perd son reçu, établissez un duplicata : reprenez les mêmes informations, la date d'origine du paiement et la mention « duplicata », avec la date à laquelle vous l'éditez. Ne refaites jamais un reçu daté du jour comme si le paiement était récent : vous brouilleriez la preuve.
Si le client conteste avoir payé, ressortez votre copie signée, le relevé bancaire du dépôt d'espèces ou de l'encaissement du chèque, et la facture soldée. Le paiement se prouve par tout moyen : ces pièces, rapprochées, forment un dossier solide. Si c'est le payeur qui n'a pas gardé de reçu, son relevé bancaire reste une preuve valable.
Reçu d'acompte ou de paiement partiel : la mention à écrire
Un reçu d'acompte doit dire qu'il s'agit d'un acompte, sinon le client pourra soutenir qu'il a tout payé. Écrivez sur la ligne : « Acompte sur la facture n° F-2026-072, solde restant dû à préciser ». Le modèle prérempli se termine par « pour solde de tout compte de la facture mentionnée » : cette phrase convient à un règlement intégral. Pour un paiement partiel, remplacez-la dans la version Word, ou remettez plutôt une facture d'acompte.
Face à un consommateur, précisez si la somme versée d'avance est un acompte ou des arrhes : sauf mention contraire, elle est présumée constituer des arrhes (article L214-1 du Code de la consommation), ce qui permet à chaque partie de se dédire, le consommateur perdant les arrhes et le professionnel les rendant au double. Ajoutez la date et le mode de règlement, puis signez.
Espèces au-delà de 1 000 € : la limite et ce que porte le reçu
Non, pas pour une dette supérieure à 1 000 € lorsque le client est domicilié fiscalement en France ou paie pour son activité professionnelle (article D112-3 du Code monétaire et financier). Le plafond vise la dette, pas chaque remise d'espèces : étaler le paiement en plusieurs versements ne permet pas de le contourner. Il ne s'applique pas entre deux particuliers qui n'agissent pas à titre professionnel, et un plafond plus élevé existe pour un client domicilié à l'étranger qui le justifie.
L'infraction est sanctionnée par une amende qui peut atteindre 5 % des sommes payées en violation de la règle ; le débiteur et le créancier en sont solidairement responsables. Au-dessus du plafond, demandez donc un virement, un chèque ou une carte, et délivrez le reçu après encaissement. En dessous, inscrivez « payé en espèces » et la date réelle de remise.
Sources : Code civil, art. 1342-8 · Code monétaire et financier, art. D112-3 et L112-6 · Code de commerce, art. L441-9 · Code de la consommation, art. L214-1 · Service-Public.fr, Délais de conservation des documents (Code de commerce, art. L123-22). Les exemples sont fictifs et chiffrés automatiquement ; ils ne remplacent pas l’avis d’un expert-comptable. Notre méthode.
Modèle et exemple vérifiés le .
Questions fréquentes : reçu de paiement
Un reçu de paiement est-il obligatoire ?
Non, aucun texte général ne l'impose : entre professionnels, c'est la facture qui est obligatoire. Le reçu reste fortement conseillé, car le paiement se prouve par tout moyen et un reçu signé évite les contestations. Un client qui paie en espèces vous le demandera presque toujours, et il vous protège aussi.
Un reçu signé suffit-il comme preuve devant un juge ?
Il constitue un élément de preuve solide, mais le paiement se prouve par tout moyen : un relevé bancaire, un chèque encaissé ou un virement peuvent le compléter. Un reçu précis, avec la date, le montant, l'objet et une signature lisible, est difficile à contester ; un reçu vague ou sans date l'est beaucoup moins.
Un reçu doit-il mentionner la TVA ?
Non : le reçu atteste une somme reçue, pas une vente. La TVA figure sur la facture, qui reste le document à émettre entre professionnels. Si vous encaissez un acompte, la TVA se traite sur la facture d'acompte ; le reçu rappelle seulement la somme versée, la date et la facture concernée.
Peut-on écrire un reçu à la main ?
Oui, aucun format n'est exigé : un reçu manuscrit, daté et signé est valable s'il contient les informations essentielles. Écrivez lisiblement, évitez les ratures et faites deux exemplaires identiques. Un reçu imprimé est plus lisible et plus difficile à modifier après coup, mais seule la signature de celui qui encaisse lui donne sa valeur.
Combien de temps faut-il conserver un reçu de paiement ?
Dix ans à compter de la clôture de l'exercice si vous êtes un professionnel, comme les autres pièces justificatives comptables (article L123-22 du Code de commerce). Gardez le double signé avec la facture correspondante, en papier ou scanné, pour retrouver ensemble la vente, le règlement et l'encaissement en cas de contrôle.
Un reçu est-il utile quand le client paie par virement ou par chèque ?
Il n'est pas indispensable : le relevé bancaire prouve déjà le paiement. Le reçu devient utile quand le client demande un justificatif daté pour sa comptabilité, ou quand un seul chèque ou virement règle plusieurs factures. Listez alors chaque facture soldée avec son numéro et son montant, pour que le total corresponde à votre relevé.