Modèle de facture de prestation de service
Ce qui distingue une facture de prestation de service d'une facture de vente, c'est ce qu'elle raconte : le travail effectué, la période et la date d'achèvement. Cet exemple détaille l'organisation d'un séminaire d'équipe, facturée par un micro-entrepreneur en franchise de TVA, avec un acompte déjà encaissé.
Le modèle au format de votre choix
Téléchargez le modèle de facture de prestation de service prérempli avec l'exemple du séminaire d'équipe, en PDF, Word ou Excel, acompte déjà déduit.
Exemple : facture d'un séminaire d'équipe payé en partie par acompte
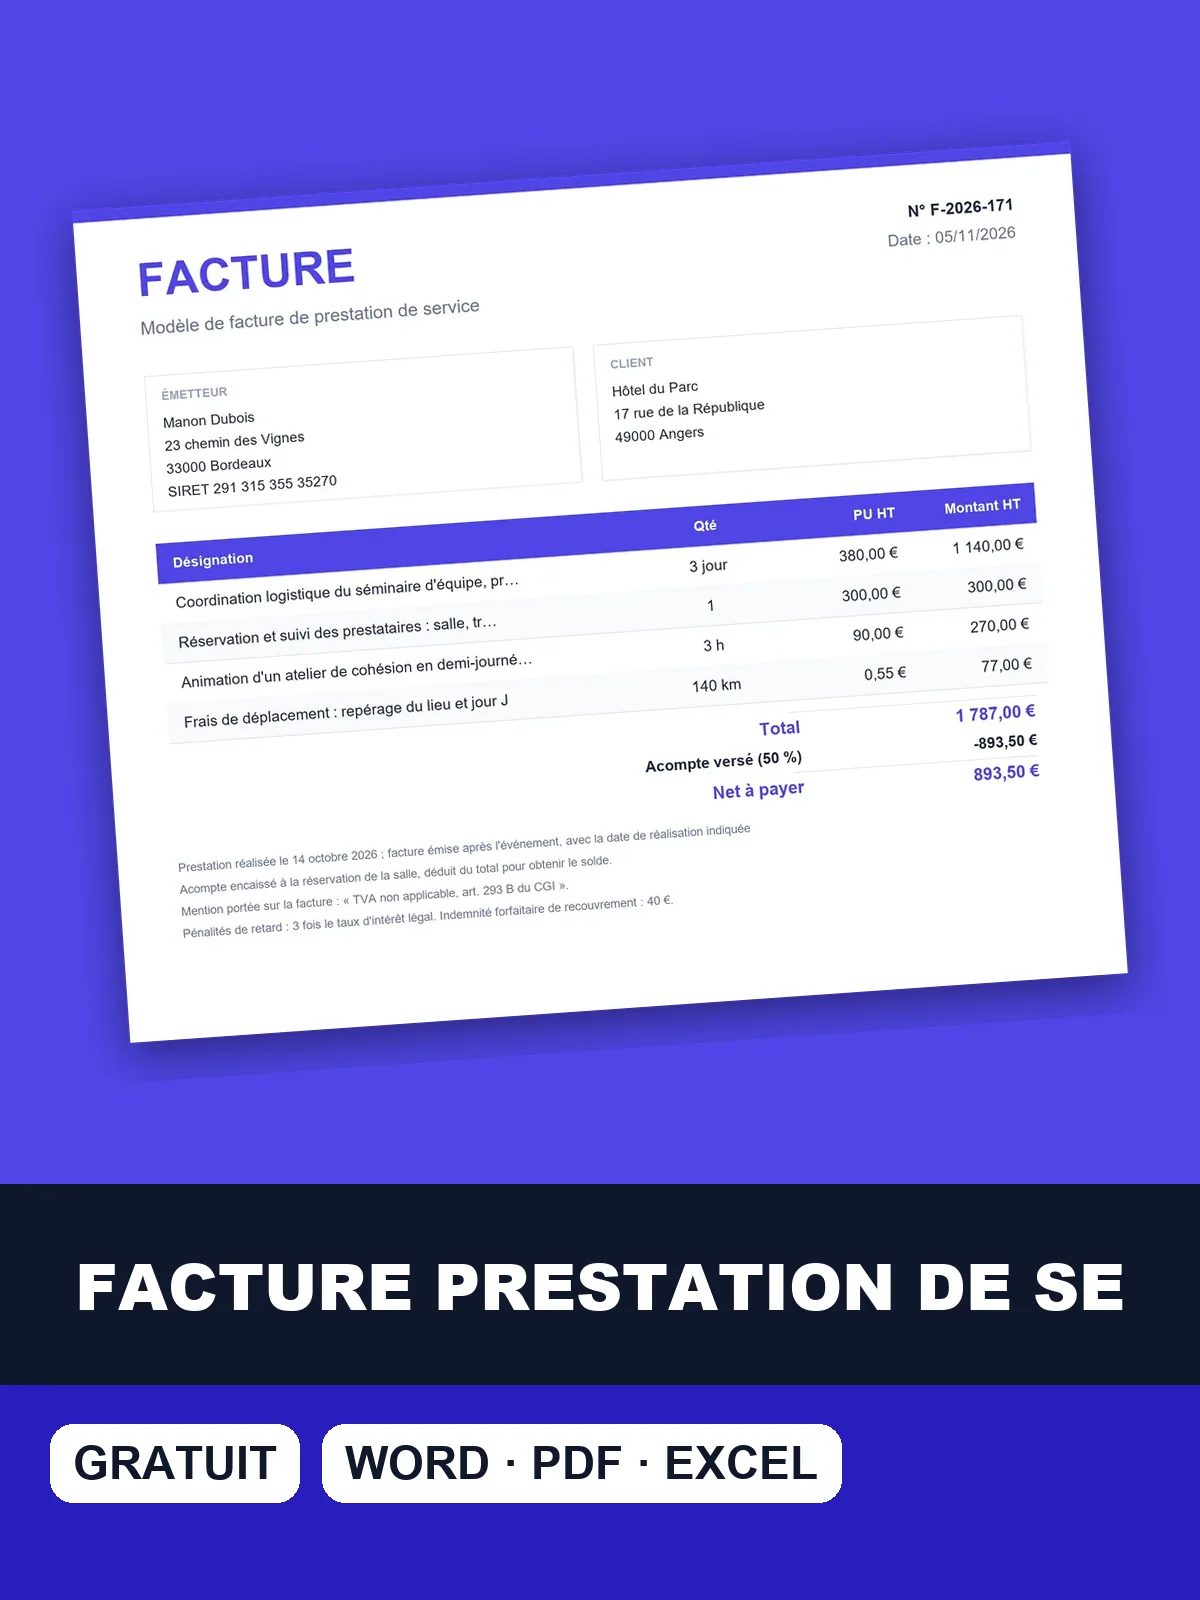
L'exemple est celui d'un micro-entrepreneur qui organise un séminaire d'équipe pour une PME : coordination sur plusieurs jours, réservation et suivi des prestataires, animation d'un atelier et frais de déplacement. Il est en franchise en base de TVA, donc le total de 1 787 € ne comporte aucune taxe. L'acompte de 893,50 €, encaissé à la réservation, est déduit du total pour calculer le solde.
Organisation d'un séminaire d'équipe pour une PME
| Désignation | Qté | Unité | PU HT | Montant HT |
|---|---|---|---|---|
| Coordination logistique du séminaire d'équipe, préparation et présence sur site (3 jours) | 3 | jour | 380 € | 1 140 € |
| Réservation et suivi des prestataires : salle, traiteur, transport | 1 | forfait | 300 € | 300 € |
| Animation d'un atelier de cohésion en demi-journée (3 h) | 3 | h | 90 € | 270 € |
| Frais de déplacement : repérage du lieu et jour J | 140 | km | 0,55 € | 77 € |
- Total
- 1 787 €
- Acompte déjà versé (50 %)
- −893,50 €
- Net à payer
- 893,50 €
- Prestation réalisée le 14 octobre 2026 ; facture émise après l'événement, avec la date de réalisation indiquée.
- Acompte encaissé à la réservation de la salle, déduit du total pour obtenir le solde.
- Mention portée sur la facture : « TVA non applicable, art. 293 B du CGI ».
La facture est émise après l'événement : elle porte donc deux dates, celle d'émission et celle de réalisation. Le client verse le solde de 893,50 € à l'échéance indiquée en bas de page.
Mentions qui rendent une facture de prestation de service valable
Les mentions d'une facture de prestation de service reprennent celles de toute facture, avec trois points propres aux services : la désignation du travail, la date de réalisation et une TVA exigible en principe à l'encaissement. Le tableau cite les règles à contrôler avant l'envoi, avec leur source officielle.
| Obligation ou particularité | Concerne | Source |
|---|---|---|
| La facture indique la date à laquelle la prestation est effectuée ou achevée, ou la date de versement de l'acompte, lorsqu'elle diffère de la date d'émission de la facture. | Facture | Service-public.fr, mentions obligatoires d'une facture |
| Chaque prestation est désignée avec sa quantité, son prix unitaire hors taxes et son taux de TVA, ou le motif de l'absence de TVA ; le numéro de bon de commande est repris lorsque le client en a établi un. | Facture | Service-public.fr, mentions obligatoires d'une facture |
| Pour une prestation de services, la TVA est en principe exigible à l'encaissement du prix ou de l'acompte ; le prestataire peut opter par écrit pour le paiement d'après les débits. | Facture | BOFiP, BOI-TVA-BASE-20-20 (prestations de services) |
| La facture adressée à un client professionnel indique le délai de paiement, le taux des pénalités de retard et l'indemnité forfaitaire de 40 € pour frais de recouvrement (article L441-10 du Code de commerce). | Facture | Service-public.fr, délais de paiement entre professionnels |
| En franchise en base de TVA, la facture porte la mention « TVA non applicable, art. 293 B du CGI » et aucun montant de TVA n'est détaillé. | Facture | Service-public.fr, mentions obligatoires d'une facture |
Une mention manquante ne s'ajoute pas à la main sur une facture déjà envoyée : on l'annule par une facture d'avoir, puis on émet une nouvelle facture complète.
Libeller chaque ligne de prestation pour éviter les contestations
« Prestation de services » ne dit rien et se conteste facilement. Une bonne ligne contient un verbe d'action, l'objet, le lieu et le volume : « Coordination logistique du séminaire d'équipe, sur site ». Ajoutez les livrables quand il y en a, et les exclusions si le devis en prévoyait.
Séparez les travaux de nature différente : un jour de présence et une réservation de salle ne se facturent pas de la même façon. Les frais refacturés au client, comme les déplacements, forment une ligne à part avec leur tarif ou leur justificatif.
Reprenez les mots du devis de prestation de service signé : le client reconnaît ce qu'il a commandé, et la facture n'ouvre pas de nouvelle négociation.
Les trois dates à inscrire sur une facture étalée sur des semaines
Deux dates se distinguent : la date d'émission de la facture et la date de réalisation de la prestation. En cas d'acompte, une troisième s'ajoute, celle de son versement. Quand la prestation a lieu un autre jour que l'émission, la date de réalisation doit figurer sur la facture.
Pour une prestation qui s'étale, indiquez la période : « mission du … au … ». Pour un service continu facturé chaque mois, émettez une facture par période, dans la même suite chronologique ; le délai de paiement convenu ne dépasse alors pas 45 jours après l'émission.
Ne datez jamais une facture en laissant croire que le travail est terminé s'il continue : facturez la partie réalisée ou un acompte, et gardez pour la facture finale la vraie date d'achèvement.
Acompte avant une prestation de service : modalités à fixer au devis
En règle générale, aucune loi n'impose un acompte, mais il protège le prestataire quand la mission engage des frais ou bloque des dates. Fixez-le dans le devis : pourcentage, échéance et nature de la somme. Précisez s'il s'agit d'un acompte ou d'arrhes, car les conséquences d'une annulation ne sont pas les mêmes.
La facture d'acompte porte la date du versement. Pour une prestation de services, la TVA devient en principe exigible à l'encaissement, acompte compris. La facture finale reprend le prix total, déduit les acomptes déjà facturés et fait apparaître le solde.
En franchise en base de TVA, aucune TVA n'est due, mais la mention de l'article 293 B reste nécessaire sur chaque facture.
Étapes pour remplir la facture de prestation de service
- Reprenez les lignes du devis accepté et attribuez à la facture son propre numéro dans la suite chronologique.
- Renseignez votre identité, celle du client et, si besoin, le numéro de bon de commande.
- Décrivez chaque prestation avec sa période, et ajoutez la date de réalisation si elle diffère de la date d'émission.
- Choisissez le régime de TVA : taux applicable, exonération ou mention de la franchise en base.
- Déduisez l'acompte déjà versé et affichez le solde à payer.
- Ajoutez le délai de paiement, les pénalités de retard et, pour un client professionnel, l'indemnité de 40 €, puis générez le PDF avec le générateur de facture.
Sources : Service-public.fr, mentions obligatoires d'une facture · BOFiP, BOI-TVA-BASE-20-20 (prestations de services) · Service-public.fr, délais de paiement entre professionnels · Mentions obligatoires d’une facture — entreprendre.service-public.fr. Les exemples sont fictifs et chiffrés automatiquement ; ils ne remplacent pas l’avis d’un expert-comptable. Notre méthode.
Modèle et exemple vérifiés le .
Questions fréquentes : exemple facture prestation de service
Quelle différence entre une facture de prestation de service et une facture de vente ?
La facture de vente porte sur des biens livrés, la facture de prestation sur un travail réalisé. Les mentions sont presque identiques, mais la prestation exige la date de réalisation, une désignation précise du service et, pour la TVA, une exigibilité à l'encaissement. Avec la facturation électronique, la nature de l'opération (biens, services ou les deux) devient une mention de la facture.
Un auto-entrepreneur doit-il facturer la TVA sur une prestation de service ?
Non, tant qu'il bénéficie de la franchise en base de TVA : ses factures portent alors la mention « TVA non applicable, art. 293 B du CGI » et ne détaillent aucune taxe. S'il perd la franchise, il facture la TVA au taux applicable, le plus souvent 20 %, dès que la sortie de franchise prend effet.
Quelles mentions mettre sur la facture de prestation de service d'un auto-entrepreneur ?
Votre nom avec la mention « EI », votre adresse et votre SIREN, le client, un numéro dans la suite chronologique, la date d'émission et la date de réalisation si elle diffère, la désignation de chaque prestation avec quantité et prix unitaire, puis « TVA non applicable, art. 293 B du CGI » en franchise. Pour un client professionnel, ajoutez le délai de paiement, les pénalités de retard et les 40 €.
Comment faire une facture de prestation de service pour une prestation musicale ou une profession libérale ?
Le principe est le même que pour le séminaire de cette page. Désignez la prestation avec sa date, sa durée et son prix : un concert de deux heures, une séance, une mission de conseil. Ajoutez vos frais de déplacement sur une ligne à part et la mention de TVA qui correspond à votre régime. Si une mention manque sur une facture déjà envoyée, annulez-la par un avoir au lieu de la modifier.
Peut-on facturer une prestation avant de l'avoir terminée ?
Oui, par acompte ou par facturation d'étapes prévue au devis. Chaque facture mentionne alors ce qu'elle couvre, et la date du versement lorsqu'il s'agit d'un acompte. Évitez en revanche une facture finale qui annonce une prestation terminée avant la fin réelle du travail : la date de réalisation doit rester exacte.
Peut-on facturer des frais de déplacement sur une prestation de service ?
Oui : placez-les sur une ligne à part, avec le nombre de kilomètres et le tarif, comme dans l'exemple du séminaire. Annoncez-les dans le devis pour que le client les attende. Si vous refacturez des frais réels, un billet de train par exemple, gardez le justificatif avec la facture et reprenez le même libellé d'une facture à l'autre.