Modèle de facture rectificative
La facture rectificative remplace une facture erronée : elle cite le numéro et la date de la facture initiale et indique expressément qu'elle l'annule. Cette page fournit un exemple de facture de remplacement, les mentions à reprendre et un tableau pour choisir entre rectificative et avoir.
Le modèle au format de votre choix
Téléchargez le modèle de facture rectificative prérempli avec cet exemple de facture de remplacement, en Word, Excel ou PDF, puis indiquez la facture annulée.
Exemple chiffré : facture de remplacement après une erreur de quantité
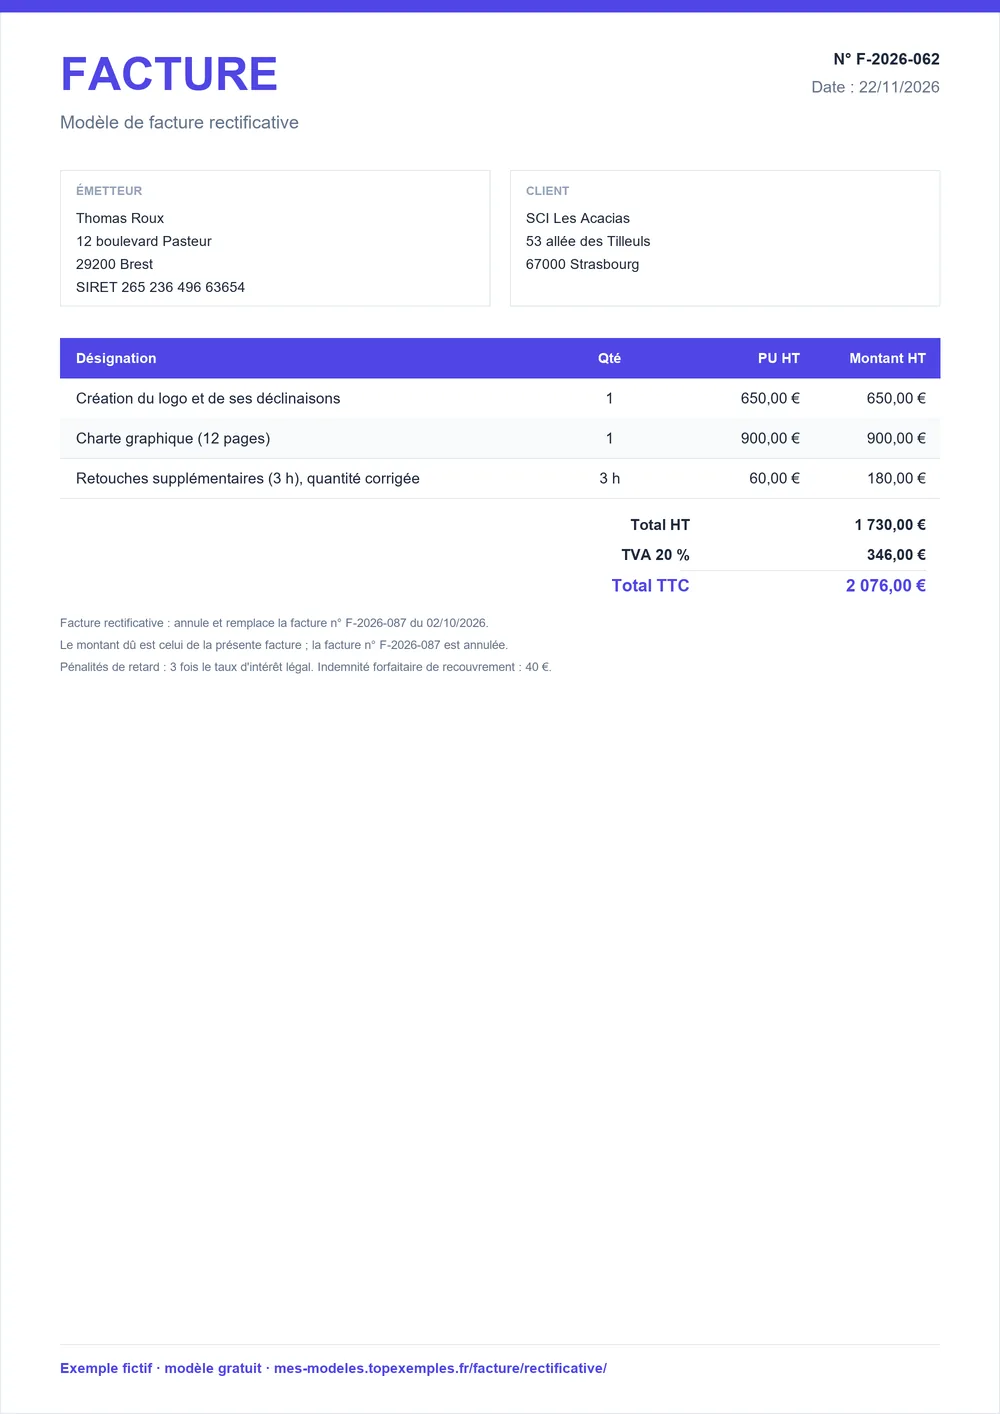
L'erreur : la facture n° F-2026-087 comptait deux heures de retouches alors que trois ont été réalisées. La facture de remplacement reprend toutes les lignes, corrige la quantité et indique en note qu'elle annule et remplace la précédente. Le total devient 1 730 € HT, soit 2 076 € TTC avec 346 € de TVA à 20 %.
Facture n° F-2026-102
| Désignation | Qté | Unité | PU HT | Montant HT |
|---|---|---|---|---|
| Création du logo et de ses déclinaisons | 1 | forfait | 650 € | 650 € |
| Charte graphique (12 pages) | 1 | forfait | 900 € | 900 € |
| Retouches supplémentaires (3 h), quantité corrigée | 3 | h | 60 € | 180 € |
- Total HT
- 1 730 €
- TVA 20 %
- 346 €
- Total TTC
- 2 076 €
- Facture rectificative : annule et remplace la facture n° F-2026-087 du 02/10/2026.
- Le montant dû est celui de la présente facture ; la facture n° F-2026-087 est annulée.
Le client doit pouvoir rapprocher les deux documents d'un coup d'œil : numéro et date de la facture initiale, mention d'annulation et nouveau numéro dans votre série. Si le client a déjà réglé la facture initiale, rapprochez ce règlement du nouveau total.
Ce que la facture rectificative reprend et ce qu'elle peut omettre
Une facture rectificative est assimilée à une facture : elle reprend toutes les mentions obligatoires, avec la référence à la facture qu'elle corrige. Le tableau liste les quatre règles du BOFiP qui encadrent le document de remplacement et la note d'avoir. Vous pouvez omettre deux mentions seulement : le numéro de TVA du vendeur et la référence à l'exonération.
| Obligation ou particularité | Concerne | Source |
|---|---|---|
| Tout document qui modifie la facture initiale et y fait référence de façon spécifique et non équivoque est assimilé à une facture : il reprend toutes les mentions obligatoires, sauf le numéro de TVA du vendeur et la référence à l'exonération, dont il est dispensé. | Facture | CGI, art. 289 I ; BOFiP, BOI-TVA-DECLA-30-20-20-20 (§180) |
| La rectification s'entend d'une facture nouvelle qui annule et remplace la précédente, ou d'une note d'avoir ; elle fait référence de manière explicite à la facture initiale (numéro et date). | Facture | BOFiP, BOI-TVA-DECLA-30-20-20-20 (§210-220) |
| La facture de remplacement porte la référence exacte de la facture initiale et la mention expresse de son annulation. | Facture | BOFiP, BOI-TVA-DECLA-30-20-20-20 (§240-250) |
| La note d'avoir indique le montant hors taxe du rabais et le montant de TVA correspondant ; si la référence à une facture précise est impossible (remises de fin d'année), elle peut viser un ensemble de factures ou le contrat. | Facture | BOFiP, BOI-TVA-DECLA-30-20-20-20 (§260) |
Omettre ces deux mentions reste une faculté : les reporter n'est pas interdit et rend le document lisible seul.
Remplacer la facture ou émettre un avoir : choisir selon l'erreur
Le choix dépend de la nature de la correction, pas de l'importance de l'erreur.
| Situation | Document à émettre | Point d'attention |
|---|---|---|
| Erreur sur le client, la quantité, le prix ou une mention | Facture de remplacement | Référence exacte à la facture initiale et mention expresse de son annulation |
| Remise, rabais ou remboursement après la facture | Facture d'avoir | Montant HT du rabais et TVA correspondante |
| Remise de fin d'année sur plusieurs factures | Avoir visant l'ensemble des factures ou le contrat | Référence à une facture unique impossible |
Le détail de l'avoir est sur la page du modèle de facture d'avoir.
Annuler et remplacer une facture déjà envoyée, point par point
- Repérez la facture initiale : numéro, date, client et montant.
- Créez une nouvelle facture avec le numéro suivant de votre série : c'est un document distinct.
- Reprenez toutes les lignes et mentions en ne corrigeant que l'erreur.
- Écrivez en note « annule et remplace la facture n° F-2026-087 du 02/10/2026 », avec le numéro et la date exacts de votre facture d'origine.
- Envoyez-la au client avec une explication courte et conservez les deux documents.
Pour comprendre d'où vient l'erreur, lisez comment corriger une facture. Le générateur de facture numérote le nouveau document et recalcule les totaux.
Numérotation et conservation : traiter la facture annulée et sa remplaçante
La facture rectificative est une facture nouvelle : elle prend le numéro suivant de votre série, qui reste chronologique et continue. N'effacez jamais la facture annulée et ne réutilisez pas son numéro : la mention d'annulation et la référence croisée suffisent à relier les deux documents.
Conservez les deux factures, la rectifiée et la rectificative, pendant 10 ans. La facture annulée reste dans vos archives avec la mention de son remplacement, pour que toute vérification retrouve la chaîne complète de la correction.
Contrôle avant d'envoyer la facture rectificative
- Numéro et date de la facture initiale écrits exactement.
- Mention expresse de l'annulation de la facture remplacée.
- Nouveau numéro dans la séquence continue.
- Toutes les mentions reprises, hors numéro de TVA du vendeur et exonération, qui restent facultatifs.
- Pour un avoir : montant HT du rabais et TVA correspondante.
- Les deux documents conservés pendant 10 ans.
Une fois ces points vérifiés, envoyez la facture de remplacement au client en précisant que la facture annulée ne doit plus être réglée.
Sources : CGI, art. 289 I ; BOFiP, BOI-TVA-DECLA-30-20-20-20 (§180) · BOFiP, BOI-TVA-DECLA-30-20-20-20 (§210-220) · BOFiP, BOI-TVA-DECLA-30-20-20-20 (§240-250) · BOFiP, BOI-TVA-DECLA-30-20-20-20 (§260) · Mentions obligatoires d’une facture — entreprendre.service-public.fr. Les exemples sont fictifs et chiffrés automatiquement ; ils ne remplacent pas l’avis d’un expert-comptable. Notre méthode.
Modèle et exemple vérifiés le .
Questions fréquentes : facture rectificative
Comment rectifier une facture déjà envoyée ?
Vous ne la modifiez pas : vous émettez soit une facture nouvelle qui annule et remplace la précédente, soit une note d'avoir. Dans les deux cas, le document fait référence de manière explicite à la facture initiale, avec son numéro et sa date. La facture de remplacement porte en plus la mention expresse de l'annulation de la facture d'origine et reprend toutes les mentions obligatoires.
Facture rectificative ou facture d'avoir : laquelle choisir ?
Choisissez la facture de remplacement quand l'erreur touche la facture elle-même : client, quantité, prix ou mention. Choisissez l'avoir quand une remise, un rabais ou un remboursement vient réduire la somme due après coup. L'avoir indique le montant hors taxe du rabais et la TVA correspondante. Les deux documents renvoient à la facture initiale par son numéro et sa date. Le choix dépend donc de la nature de la correction.
Que doit mentionner une facture rectificative ?
Elle reprend toutes les mentions obligatoires d'une facture et ajoute la référence exacte à la facture initiale, c'est-à-dire son numéro et sa date, ainsi que la mention expresse de l'annulation de celle-ci. Elle peut seulement omettre le numéro de TVA du vendeur et la référence à l'exonération. Elle prend un nouveau numéro dans votre série. Gardez-la avec la facture d'origine dans vos archives.
Peut-on modifier une facture après l'avoir envoyée ?
Non, mieux vaut ne pas retoucher une facture déjà émise : la numérotation doit rester chronologique et continue. Émettez un document qui la corrige : une facture de remplacement ou un avoir, avec référence explicite à la facture initiale. Les deux factures restent dans vos archives, et la correction apparaît ainsi clairement en cas de contrôle ou de question du client. Le client voit en un coup d'œil ce qui a changé.
La facture rectificative garde-t-elle le numéro de la facture d'origine ?
Non. La facture rectificative est un document nouveau, qui reçoit le numéro suivant de votre série chronologique et continue. Elle renvoie à la facture d'origine par son numéro et sa date, et indique expressément qu'elle l'annule. Ne réutilisez jamais le numéro de la facture annulée : deux factures distinctes ne peuvent pas porter le même numéro, et la référence croisée relie les deux documents.
Combien de temps faut-il conserver la facture annulée ?
Conservez-la comme les autres factures, pendant 10 ans. Gardez la facture initiale annulée et la facture rectificative ensemble, de façon que la chaîne de correction reste lisible : numéro et date de l'une apparaissent sur l'autre. Votre comptable peut en avoir besoin pour la déclaration de TVA. Ne supprimez jamais un document émis, même s'il contient une erreur. C'est la meilleure preuve de la correction auprès de votre client.