Modèle de devis graphiste
Vendre une création graphique, c'est aussi vendre le droit de l'exploiter. Ce modèle chiffre une brochure de seize pages à 3 150 € hors taxes, isole la cession de droits du reste du travail et fixe l'acompte à la commande.
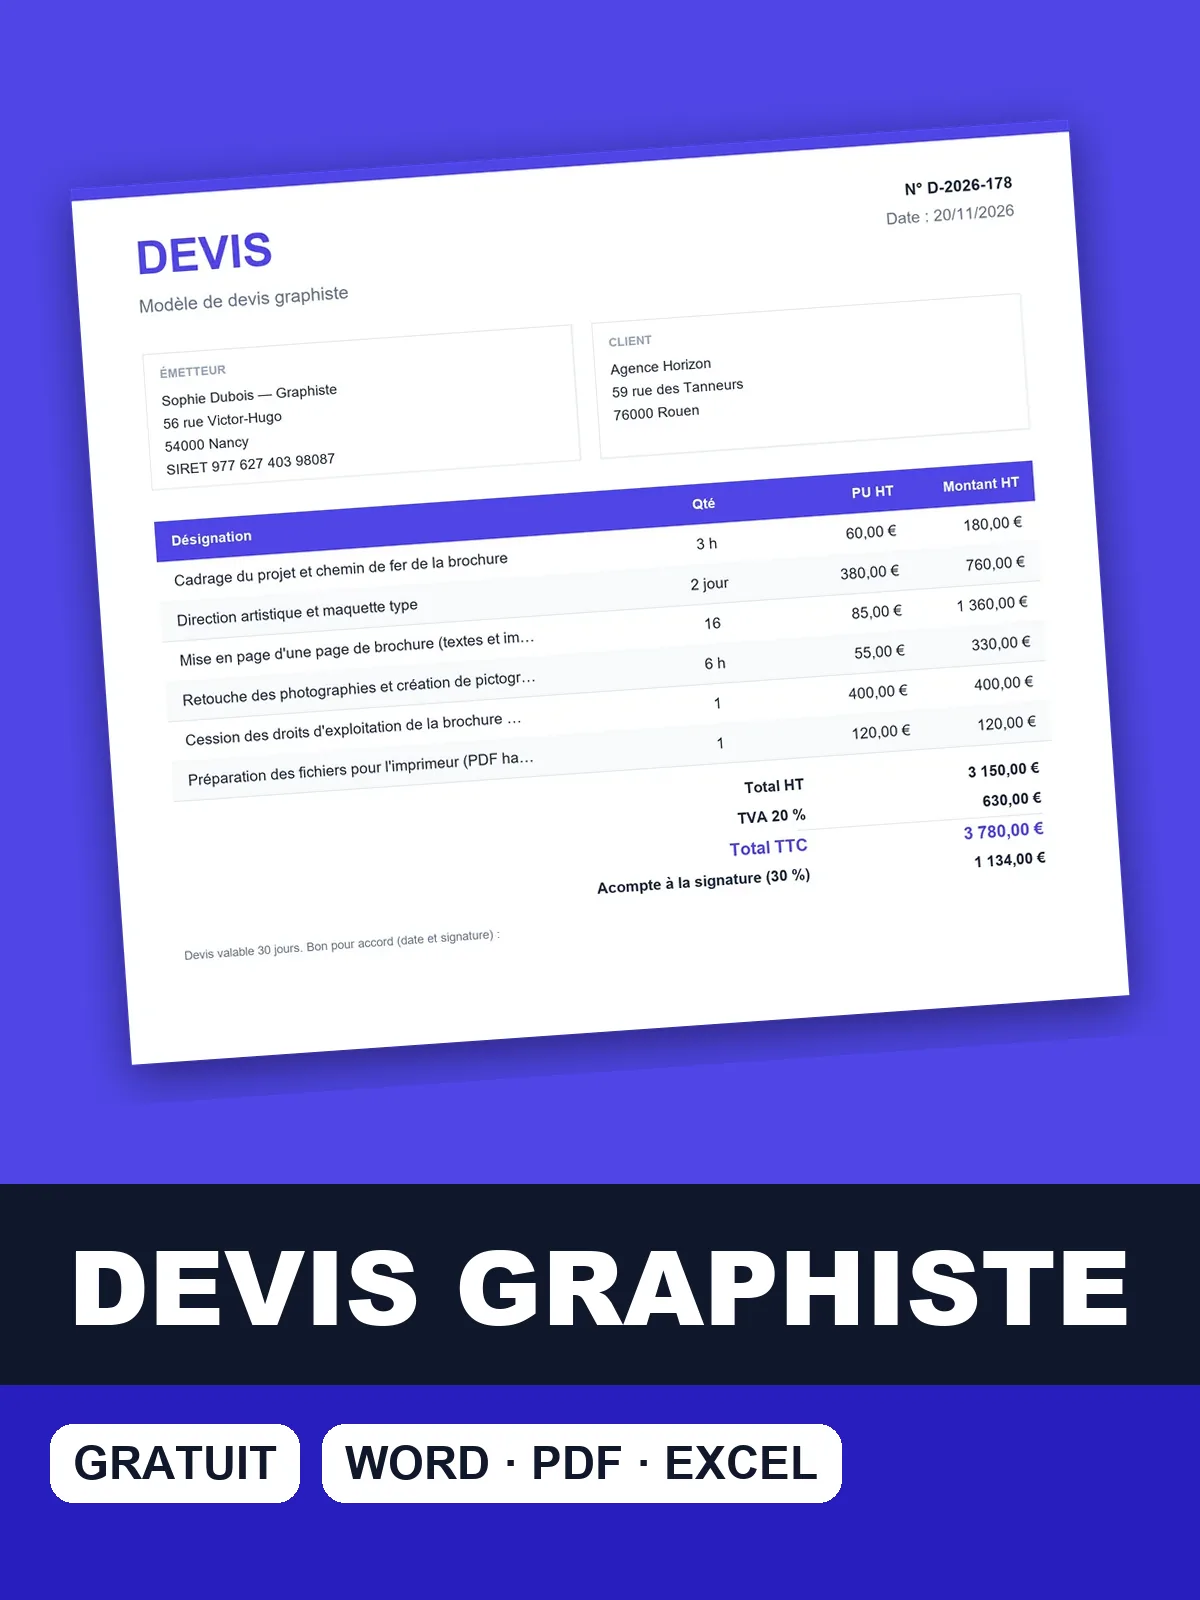
Téléchargez le modèle de devis graphiste
Téléchargez ce modèle de devis graphiste prérempli : brochure, direction artistique, cession de droits et acompte, à adapter à votre projet.
Cession de droits : ce que fixe le devis avant la facture
Le devis et la facture décrivent la même prestation, mais ne jouent pas le même rôle. Le devis fixe ce qui sera vendu avant le travail : supports, territoire, durée, nombre de tours de retouches et conditions de remise des fichiers. Il devient la référence si le client conteste plus tard l'étendue de ses droits.
La facture, elle, constate ce qui a été livré et ce qui reste dû. Elle doit rappeler la cession pour rester cohérente avec le devis, mais elle n'en est pas la source. Si vous ne décrivez les droits que sur la facture, vous les découvrez trop tard. Pour la version finale, voyez le modèle de facture graphiste, qui reprend la même logique côté paiement.
Brochure de seize pages chiffrée avec la cession de droits
La brochure se facture par étapes : cadrage, direction artistique, mise en page page par page, retouches et préparation des fichiers pour l'imprimeur. Le poste le plus lourd est la mise en page, parce qu'il se répète sur chacune des pages, alors que la direction artistique ne se facture qu'une fois. La cession occupe une ligne à part, pour que le client voie exactement ce qu'il peut exploiter.
Devis n° D-2026-841 — Brochure commerciale de seize pages : direction artistique, mise en page et préparation des fichiers pour l'imprimeur
| Désignation | Qté | Unité | PU HT | Montant HT |
|---|---|---|---|---|
| Cadrage du projet et chemin de fer de la brochure | 3 | h | 60 € | 180 € |
| Direction artistique et maquette type | 2 | jour | 380 € | 760 € |
| Mise en page d'une page de brochure (textes et images fournis par le client) | 16 | u | 85 € | 1 360 € |
| Retouche des photographies et création de pictogrammes vectoriels | 6 | h | 55 € | 330 € |
| Cession des droits d'exploitation de la brochure (print et web, France, trois ans) | 1 | forfait | 400 € | 400 € |
| Préparation des fichiers pour l'imprimeur (PDF haute définition, fonds perdus, profils colorimétriques) | 1 | forfait | 120 € | 120 € |
- Total HT
- 3 150 €
- TVA 20 %
- 630 €
- Total TTC
- 3 780 €
- Acompte à la signature (30 %)
- 1 134 €
- Devis valable 30 jours à compter de sa date d’émission.
Les textes et les images restent à la charge du client, comme le précise la ligne de mise en page. Si la brochure s'allonge, ajoutez une ligne par page supplémentaire plutôt que de renégocier le forfait. Pour l'acompte, voyez la facture d'acompte.
Relecture du devis graphique avant de l'envoyer au client
Avant l'envoi, relisez le devis en vous mettant à la place du client qui le signera. Chaque ligne doit suffire à expliquer ce qu'il achète.
- Le nombre de tours de corrections inclus, et le tarif de chaque tour supplémentaire.
- Le périmètre de la cession : supports, territoire et durée, écrits en toutes lettres.
- Les adaptations autorisées, comme les déclinaisons ou les nouveaux formats, pour respecter le droit moral de l'auteur.
- Le calendrier de paiement, avec l'acompte à la commande et le solde à la livraison.
- La clause qui retient les fichiers sources jusqu'au paiement complet.
Pour produire le devis, le générateur de devis en ligne gratuit vous permet de reprendre ces lignes et de vérifier les totaux.
Cession absente, retouches non bornées : erreurs de devis graphique
Dans un devis, les erreurs se voient avant le travail : une cession absente, un nombre de retouches non borné, des fichiers livrés avant le solde, ou une TVA appliquée sans regarder le statut du client. Le tableau les liste avec leur conséquence et la correction à écrire.
- Facturer une « création de logo » sans mentionner la cession des droits ni son étendue Le client n'a pas de titre clair pour exploiter l'œuvre et le graphiste ne peut plus valoriser une extension d'usage (nouveaux supports, durée plus longue). À faire : Ajouter une ligne « Cession de droits » indiquant les supports, le territoire et la durée.
- Livrer les fichiers sources avant le paiement du solde Le client peut exploiter le logo sans avoir payé, et le recouvrement devient difficile. À faire : Conditionner la cession au paiement intégral dans le devis et ne remettre les fichiers sources qu'après règlement.
- Ne pas limiter le nombre de tours de retouches dans le devis Les modifications s'enchaînent sans être payées et la marge disparaît. À faire : Inclure un nombre fixé de tours de modifications, puis facturer le surplus à l'heure ou à la journée.
- Facturer 20 % de TVA à un client professionnel établi dans l'UE La facture est non conforme et le client paie une TVA française qu'il devrait autoliquider chez lui. À faire : Vérifier le numéro de TVA intracommunautaire du client (service VIES) et mentionner « Autoliquidation ».
Retenez surtout la première. Un logo vendu sans cession laisse le client sans titre clair pour l'exploiter, et le graphiste sans moyen de facturer un usage plus large.
Droits cédés à préciser dans un devis graphique
Le devis graphique doit décrire ce qui est vendu avant que le travail existe. Le tableau reprend les mentions qui protègent à la fois le client et le graphiste : identité des parties, supports concernés, durée, adaptations autorisées et conditions d'accès aux fichiers sources.
| Obligation ou particularité | Concerne | Source |
|---|---|---|
| La cession de droits d'auteur exige une mention distincte pour chaque droit cédé (reproduction, représentation, adaptation) et un domaine d'exploitation délimité : étendue, destination, lieu et durée. | Devis et facture | Code de la propriété intellectuelle, art. L131-3 |
| Le droit moral du graphiste (nom, qualité, respect de l'œuvre) est inaliénable : listez dans le devis les adaptations autorisées (déclinaisons, retouches, nouveaux formats). | Devis | Code de la propriété intellectuelle, art. L121-1 |
La mention de TVA dépend du statut du client : 20 % pour un client français, ou une mention d'autoliquidation pour un professionnel établi dans l'Union européenne, selon l'article 259-1 du CGI. Ce point se vérifie au cas par cas, avant l'envoi du devis.
Sources : Code de la propriété intellectuelle, art. L131-3 · Code de la propriété intellectuelle, art. L121-1. Les exemples sont fictifs et chiffrés automatiquement ; ils ne remplacent pas l’avis d’un expert-comptable. Notre méthode.
Modèle et exemple vérifiés le .
Vos questions sur le devis graphiste
Puis-je demander un acompte sur un devis de création graphique ?
Oui, c'est l'usage pour une création, car les recherches créatives mobilisent du temps dès la commande. Un acompte de 30 % à la signature est courant, avant le démarrage. Indiquez son montant et sa date dans le devis, avec la condition du solde à la livraison des fichiers finaux. Si le client annule après le début du travail, précisez aussi ce qui reste acquis : c'est cette clause qui tranche la discussion.
Comment facturer des retouches supplémentaires demandées hors devis ?
Au tarif prévu par le devis pour un tour supplémentaire, ou à l'heure ou à la journée si le devis ne le prévoit pas. Le devis doit donc fixer un nombre de tours inclus. Au-delà, chaque demande est confirmée par écrit avec sa durée estimée, avant le travail. Présentez les retouches sur une ligne distincte de la facture, datée et décrite, pour que le client voie qu'elles sont payées en plus du forfait. Cela évite les modifications qui s'enchaînent sans être facturées.
Faut-il facturer la TVA à un client établi en Belgique ou en Allemagne ?
Pour un professionnel établi dans un autre État membre, en général non : la facture est émise sans TVA française et porte la mention « Autoliquidation ». Il faut toutefois que le client soit assujetti à la TVA et qu'il ait un numéro intracommunautaire valide, que vous vérifiez sur le service européen VIES. Pour un particulier de ces pays, les règles diffèrent : la TVA française reste due, car la prestation est rattachée à votre pays.
Le client peut-il utiliser mon logo tant que la facture n'est pas payée ?
En principe, non, si le devis le prévoit. Le client n'a pas de titre clair pour exploiter la création tant que la cession n'est pas réglée, et le devis doit donc conditionner la remise des fichiers sources au paiement intégral. Sans cette clause, vous n'avez pas de moyen simple de faire cesser l'usage, et le recouvrement devient plus long. Pour éviter ce cas, prévoyez l'acompte à la commande et précisez la date du solde dans le devis signé.
Quel tarif journalier appliquer pour une mission de graphisme en freelance ?
Un graphiste freelance facture en général entre 250 et 450 € HT par jour, selon son expérience et la nature de la mission. Ce taux sert de repère pour chiffrer une direction artistique ou un chantier de mise en page, non pour vendre une création à la pièce. Multipliez-le par la durée réelle, puis ajoutez la cession de droits à part, car elle ne se mesure pas en jours. Expliquez au client ce qui est inclus dans la journée, pour éviter un débat sur le temps passé.