Modèle de facture graphiste
Une identité visuelle livrée se facture en plusieurs lignes, dont une ligne de cession qui donne au client le droit d'exploiter le logo. Ce modèle totalise 1 700 € HT pour quatre postes, soit 2 040 € TTC à 20 % de TVA, dont 612 € déjà réglés à la commande.
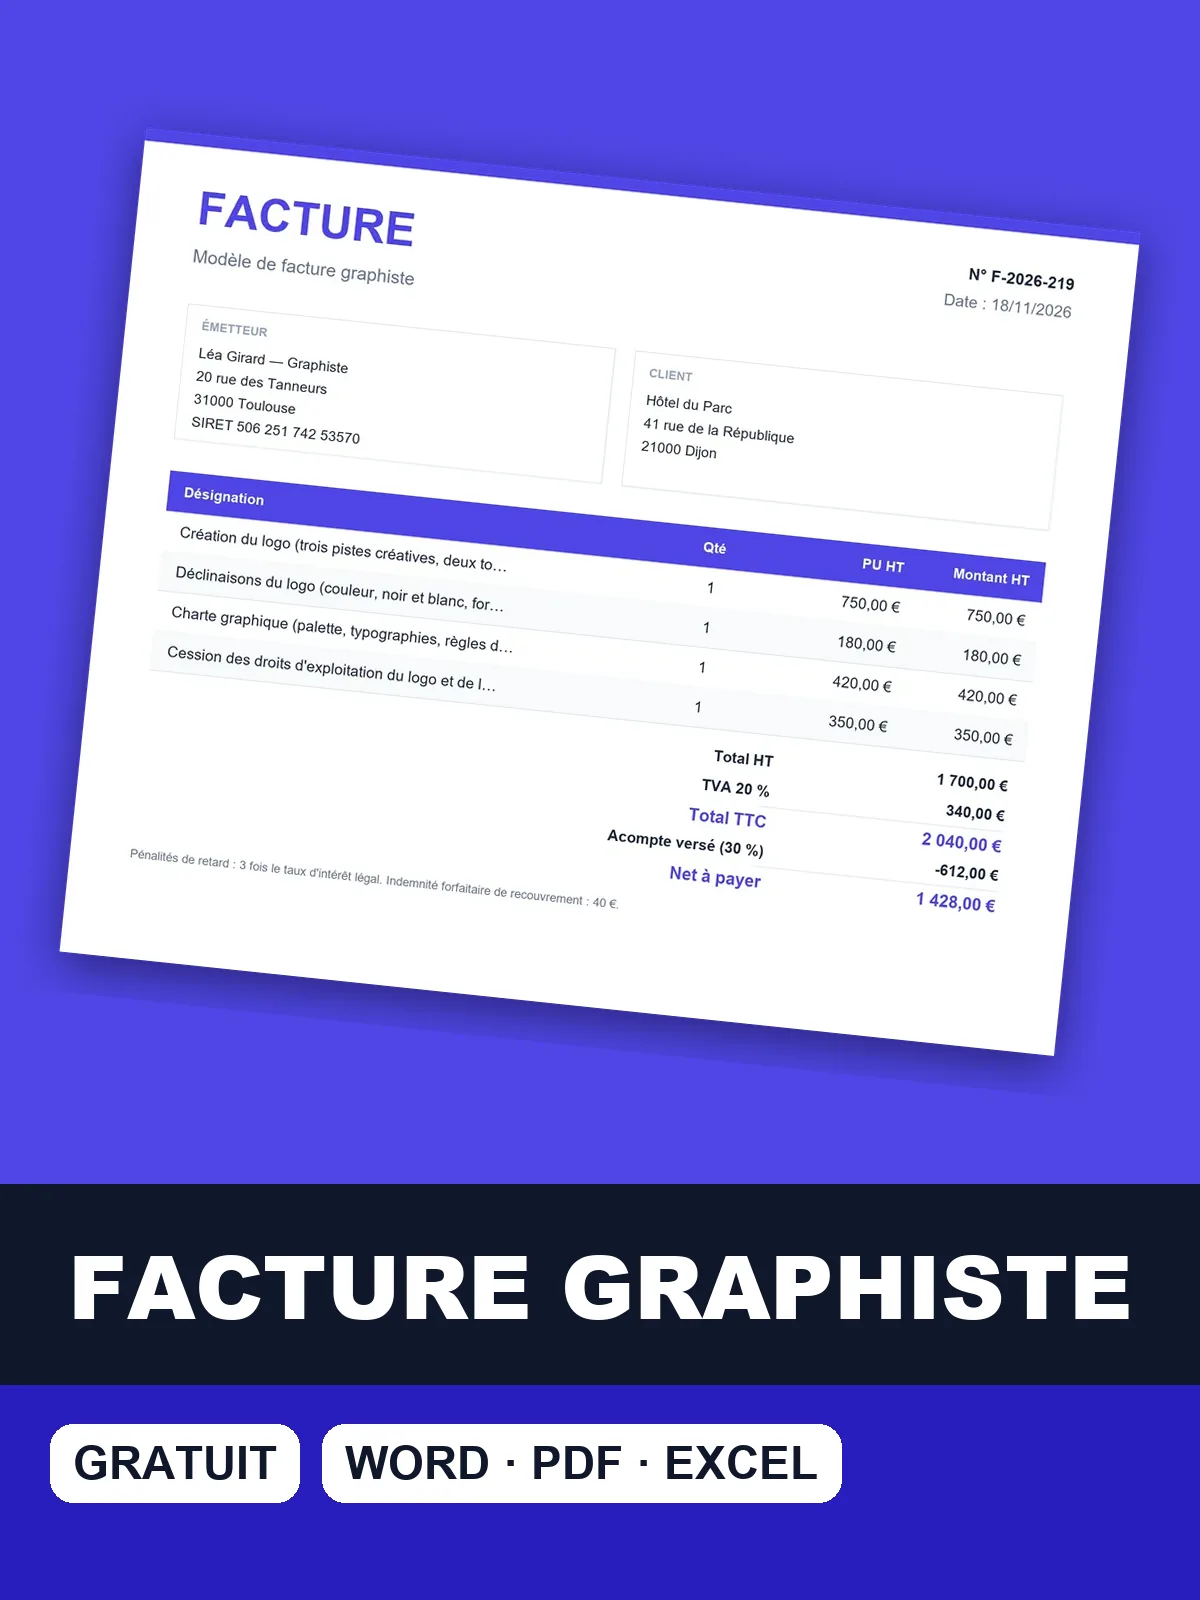
Téléchargez le modèle de facture graphiste
Téléchargez ce modèle de facture graphiste prérempli pour une identité visuelle : logo, déclinaisons, charte, cession et acompte déduit.
Facture d'un logo et d'une charte livrés : ce qui doit figurer
La facture suit la livraison : logo retenu, déclinaisons, charte graphique et cession de droits. Le logo est un forfait unique, qui couvre trois pistes créatives et deux tours de retouches. Chaque tour supplémentaire se facture à part, sur une ligne datée. La cession occupe sa propre ligne, avec son étendue, car c'est elle qui donne au client le droit d'exploiter le logo.
Facture n° F-2026-391 — Création d'une identité visuelle (logo, déclinaisons et charte graphique) pour une TPE, livrée et validée
| Désignation | Qté | Unité | PU HT | Montant HT |
|---|---|---|---|---|
| Création du logo (trois pistes créatives, deux tours de retouches inclus) | 1 | forfait | 750 € | 750 € |
| Déclinaisons du logo (couleur, noir et blanc, format carré pour les réseaux sociaux) | 1 | forfait | 180 € | 180 € |
| Charte graphique (palette, typographies, règles d'usage) au format PDF | 1 | forfait | 420 € | 420 € |
| Cession des droits d'exploitation du logo et de la charte (print et web, France et UE, cinq ans) | 1 | forfait | 350 € | 350 € |
- Total HT
- 1 700 €
- TVA 20 %
- 340 €
- Total TTC
- 2 040 €
- Acompte déjà versé (30 %)
- −612 €
- Net à payer
- 1 428 €
Le total hors taxes ne suffit pas à prouver l'étendue des droits. Celle-ci se lit dans le devis signé et dans la ligne de cession, que la facture doit reprendre à l'identique. Pour un devis précédent, voyez le modèle de devis graphiste.
Création graphique facturée au taux normal de 20 %
Dans cet exemple : 20 %. La création graphique, la mise en page et la retouche sont des prestations de services imposables au taux normal de 20 %. (art. 278 du CGI)
En franchise en base (art. 293 B du CGI), la facture est hors taxe avec la mention « TVA non applicable, art. 293 B du CGI » ; client professionnel établi dans l'UE : facture sans TVA française avec la mention « Autoliquidation » (art. 259-1 du CGI).
Oui pour une facture de création. La création graphique, la mise en page et la retouche sont des prestations de services imposables au taux normal de 20 %, selon l'article 278 du CGI. La TVA de cette facture est donc de 340 €, calculée sur les 1 700 € hors taxes. Pour la ligne de cession, faites confirmer le taux par votre comptable avant l'envoi : ce point ne se règle pas par analogie avec la création.
Si vous êtes en franchise en base de TVA, la facture est établie hors taxe avec la mention « TVA non applicable, article 293 B du CGI ». Si le client est une entreprise installée dans un autre pays de l'Union, la facture sort sans TVA française : elle porte alors la mention « Autoliquidation » et le numéro intracommunautaire du client, selon l'article 259-1 du CGI.
Mentions qui protègent la cession sur la facture finale
Sur la facture, la cession doit être décrite assez précisément pour que n'importe qui comprenne ce que le client peut faire du logo. Le tableau rassemble les mentions utiles, dont le numéro de TVA du client quand il est établi dans l'Union européenne, et la référence du devis signé.
| Obligation ou particularité | Concerne | Source |
|---|---|---|
| La cession de droits d'auteur exige une mention distincte pour chaque droit cédé (reproduction, représentation, adaptation) et un domaine d'exploitation délimité : étendue, destination, lieu et durée. | Devis et facture | Code de la propriété intellectuelle, art. L131-3 |
| En franchise en base de TVA, la facture est établie hors taxe avec la mention « TVA non applicable, art. 293 B du CGI ». | Facture | CGI, art. 293 B |
| Pour un client professionnel établi dans un autre État membre de l'UE, la facture est émise sans TVA française avec la mention « Autoliquidation » et le numéro de TVA intracommunautaire du client. | Facture | CGI, art. 259-1 ; impots.gouv.fr, prestations entre assujettis (mention « autoliquidation ») |
La facture indique aussi le solde restant dû. Tant qu'il n'est pas réglé, la cession peut rester conditionnée au paiement, comme le prévoit le devis. Pour comparer avec d'autres métiers du numérique, les modèles de facture gratuits regroupent les documents par activité.
Oublis les plus fréquents sur une facture de création graphique
Les erreurs de facturation d'un graphiste sont souvent des oublis plutôt que des erreurs de calcul. La plus fréquente est la facture d'un logo sans ligne de cession. La plus discutée est la remise des fichiers sources avant le paiement du solde. Le tableau détaille ces cas, avec la correction à apporter.
- Facturer une « création de logo » sans mentionner la cession des droits ni son étendue Le client n'a pas de titre clair pour exploiter l'œuvre et le graphiste ne peut plus valoriser une extension d'usage (nouveaux supports, durée plus longue). À faire : Ajouter une ligne « Cession de droits » indiquant les supports, le territoire et la durée.
- Livrer les fichiers sources avant le paiement du solde Le client peut exploiter le logo sans avoir payé, et le recouvrement devient difficile. À faire : Conditionner la cession au paiement intégral dans le devis et ne remettre les fichiers sources qu'après règlement.
- Ne pas limiter le nombre de tours de retouches dans le devis Les modifications s'enchaînent sans être payées et la marge disparaît. À faire : Inclure un nombre fixé de tours de modifications, puis facturer le surplus à l'heure ou à la journée.
- Facturer 20 % de TVA à un client professionnel établi dans l'UE La facture est non conforme et le client paie une TVA française qu'il devrait autoliquider chez lui. À faire : Vérifier le numéro de TVA intracommunautaire du client (service VIES) et mentionner « Autoliquidation ».
Quand un client conteste une facture, la cause est souvent une étendue de droits qu'il ignorait. Une ligne claire, reprise du devis, évite cette discussion avant l'envoi plutôt qu'après.
Contrôles avant de livrer les fichiers finaux au client
Les fichiers finaux partent en dernier, une fois que tout le reste est en ordre. Contrôlez les points suivants avant l'envoi.
- Le solde est réglé, ou un accord écrit fixe son calendrier.
- La ligne de cession est présente, avec supports, territoire et durée.
- Le numéro de TVA intracommunautaire est vérifié si le client se trouve dans l'Union européenne.
- Les polices utilisées dans la charte autorisent l'usage prévu par le client.
Pour une facture d'acompte liée à cette création, consultez le modèle de facture d'acompte, qui détaille la déduction sur la facture finale.
Sources : Code de la propriété intellectuelle, art. L131-3 · CGI, art. 293 B · CGI, art. 259-1 ; impots.gouv.fr, prestations entre assujettis (mention « autoliquidation ») · Mentions obligatoires d’une facture — entreprendre.service-public.fr. Les exemples sont fictifs et chiffrés automatiquement ; ils ne remplacent pas l’avis d’un expert-comptable. Notre méthode.
Modèle et exemple vérifiés le .
Vos questions sur la facture graphiste
Dois-je facturer séparément la cession de droits d'auteur d'un logo ?
Oui, c'est la pratique la plus sûre. L'article L131-3 du Code de la propriété intellectuelle exige une mention distincte pour chaque droit cédé, avec un domaine d'exploitation délimité : étendue, destination, lieu et durée. Une ligne « Cession de droits » sur la facture rend ces éléments visibles, même si le détail figure dans le devis. Vous évitez ainsi qu'un client invoque une cession implicite pour élargir son usage après paiement.
Quelle mention mettre sur ma facture de graphiste en micro-entreprise ?
La mention à porter est « TVA non applicable, article 293 B du CGI », car les micro-entrepreneurs bénéficient en général de la franchise en base de TVA. Le montant s'affiche alors hors taxe, sans ligne de TVA. Ajoutez votre numéro SIREN et les mentions habituelles de la facture. Si votre chiffre d'affaires dépasse les seuils, la franchise cesse et la facture doit alors afficher la TVA.
Un acompte doit-il apparaître sur la facture finale de création graphique ?
Oui, si un acompte a été versé. La facture finale affiche le total de l'opération, puis déduit les acomptes déjà réglés pour faire apparaître le solde. Pour un acompte de 30 % comme dans cet exemple, l'écart entre le total et le solde doit correspondre exactement au versement reçu. Gardez la facture d'acompte et sa référence, pour que le client puisse rapprocher les deux documents sans demander d'explication.
Comment facturer une création à un client professionnel de l'UE ?
Émettez la facture sans TVA française, avec la mention « Autoliquidation » et le numéro de TVA intracommunautaire du client, puisque la TVA est due dans son pays. Vérifiez d'abord ce numéro sur le service européen VIES, et conservez la preuve de cette vérification. Si le client ne fournit pas de numéro valide, ne retirez pas la TVA sans éclaircissement : demandez-le par écrit avant d'émettre la facture. Cette règle ne vaut que pour un professionnel assujetti ; un particulier du même pays reste soumis à la TVA française.
Comment justifier un tarif journalier sur une facture de graphisme ?
Une facture au temps ne se justifie pas par le seul taux journalier : il faut faire apparaître le nombre de jours, la date des prestations et leur contenu. Le tarif, généralement entre 250 et 450 € HT par jour pour un freelance, se détaille par mission. La cession de droits, elle, s'ajoute sur une ligne propre, car elle ne se mesure pas en jours. Un récapitulatif joint à la facture évite les contestations sur les journées facturées.