Modèle de devis masseur bien-être
Deux demi-journées de massage assis en entreprise pour une semaine de la qualité de vie au travail : ce devis de masseur bien-être s'élève à 733 € sur 4 lignes. Le massage de bien-être n'est pas un soin : pas d'exonération de TVA, et un vocabulaire non thérapeutique obligatoire.
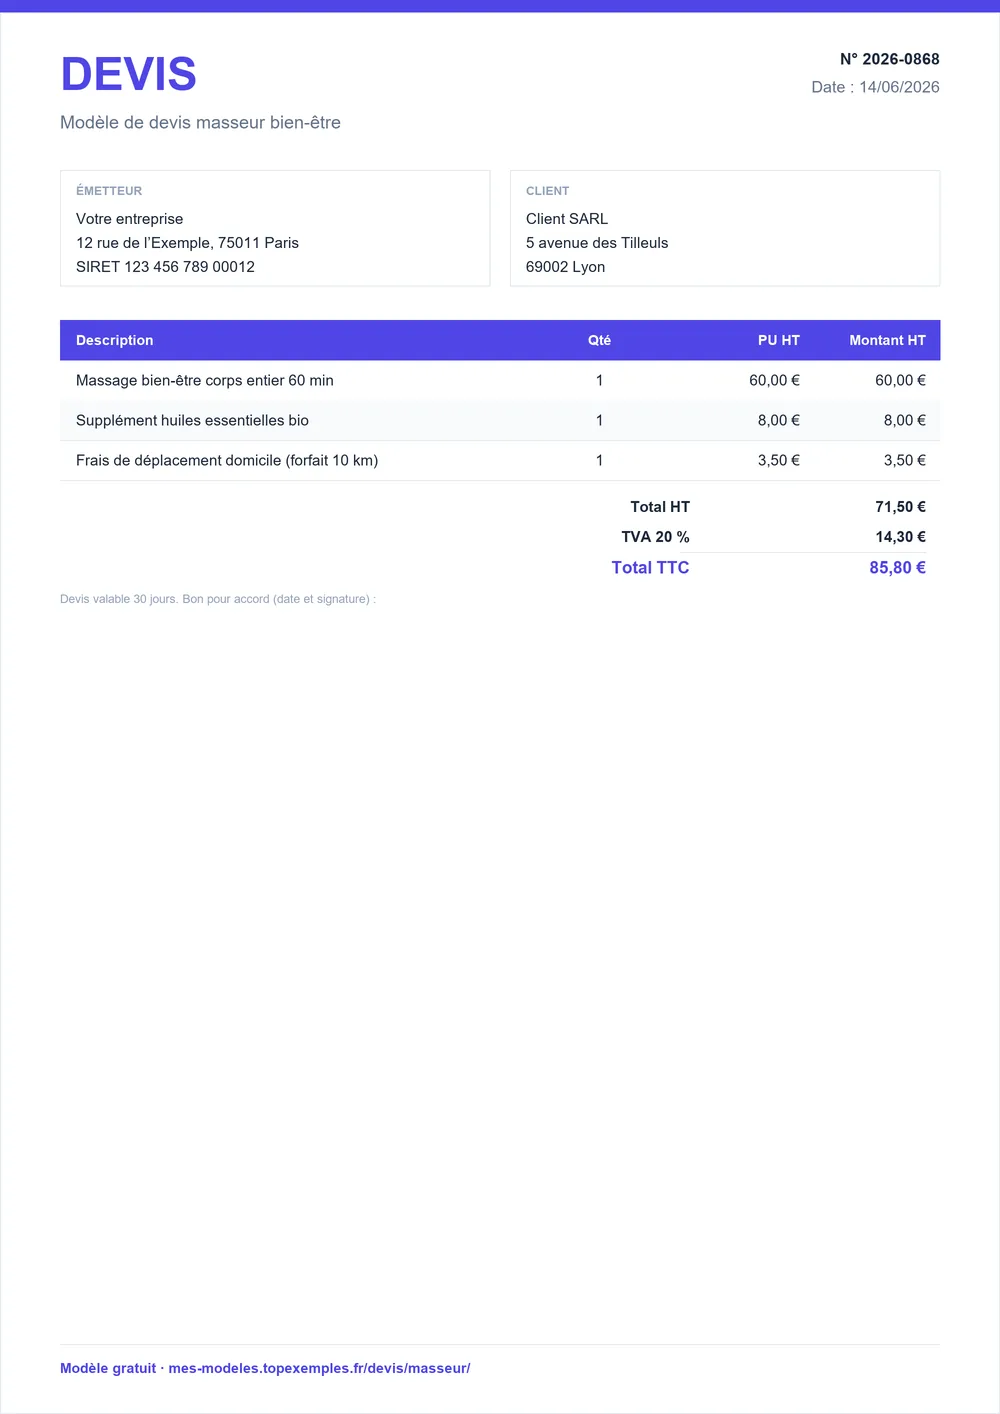
Téléchargez le modèle de devis masseur bien-être
Téléchargez le devis de masseur bien-être prérempli avec cet exemple de massage en entreprise, en Word, Excel ou PDF, puis adaptez les lignes et l'acompte.
Deux demi-journées de massage assis pour la qualité de vie au travail
Le devis d'un événement d'entreprise ne se limite pas aux heures de massage : il ajoute la mise à disposition du matériel (chaise ergonomique, huiles, désinfection), les supports de communication avec le planning de réservation, et les kilomètres parcourus. Ces 4 lignes représentent 733 € au total. Le tarif horaire reste dans la fourchette courante du massage assis en entreprise, de 60 à 100 € HT l'heure d'intervention.
Devis n° D-2026-642 — Massage assis en entreprise pour une semaine de la qualité de vie au travail : deux demi-journées
| Désignation | Qté | Unité | PU HT | Montant HT |
|---|---|---|---|---|
| Massage assis en entreprise sur deux demi-journées | 8 | h | 75 € | 600 € |
| Mise à disposition du matériel (chaise ergonomique, huiles, désinfection) | 1 | forfait | 60 € | 60 € |
| Supports de communication et planning de réservation | 1 | forfait | 40 € | 40 € |
| Frais de déplacement | 60 | km | 0,55 € | 33 € |
- Total
- 733 €
- Acompte à la signature (30 %)
- 219,90 €
- Devis valable 30 jours à compter de sa date d’émission.
La ligne de TVA affiche 0 € : le devis est établi en franchise en base, avec la mention « TVA non applicable, art. 293 B du CGI ». L'acompte de 30 % à la commande s'élève à 219,90 € ; il reste 513,10 € à régler ensuite.
Préparer le devis d'un massage pour un comité ou un événement
- Libellez chaque ligne en termes de bien-être : « massage assis », « massage de détente », jamais « soin » ni « thérapeutique ».
- Fixez le périmètre : nombre d'heures, nombre de masseurs, créneaux et lieu.
- Ajoutez le matériel et les supports sur des lignes dédiées : chaise, huiles, désinfection, planning de réservation.
- Chiffrez le déplacement sur sa propre ligne, au kilomètre ou au forfait.
- Indiquez le tarif des heures supplémentaires demandées sur place, pour qu'elles soient payées.
- Précisez la TVA (franchise en base ou 20 %) et l'acompte de 30 % à la commande.
Après l'intervention, reprenez ces lignes dans la facture de masseur bien-être ; l'acompte, lui, se formalise par une facture d'acompte.
Vocabulaire, TVA et périmètre : erreurs de devis de bien-être
Le masseur de bien-être navigue entre deux écueils : parler comme un soignant, et laisser le périmètre d'un événement flou. Les quatre erreurs du tableau couvrent le vocabulaire, la mention de TVA, la description de l'intervention en entreprise et les frais oubliés. Les deux premières exposent à des risques juridiques, les deux autres à des pertes sèches de marge.
- Utiliser « massage thérapeutique », « soin » ou « kiné » sur le devis ou la facture Ces termes relèvent d'une profession de santé réglementée : usage abusif du titre et risque d'exercice illégal. À faire : Employer des libellés comme « massage de bien-être » ou « massage de détente ».
- Écrire « exonéré de TVA, art. 261-4-1° du CGI » sur la facture L'exonération des soins ne s'applique pas au massage de bien-être : la TVA est due et la mention est fausse. À faire : Utiliser la mention de franchise en base (art. 293 B) ou facturer la TVA à 20 %.
- Facturer un événement d'entreprise sans préciser la durée, le nombre de masseurs et le matériel Les heures supplémentaires demandées sur place ne sont pas payées et le périmètre est contesté. À faire : Détailler sur le devis le nombre d'heures, de praticiens, le matériel fourni et la tarification des heures en plus.
- Ne pas facturer le déplacement et le matériel (chaise de massage) à domicile ou en entreprise Transport, chaise et huiles restent à votre charge et rognent la marge de la prestation. À faire : Ajouter des lignes dédiées au déplacement et à la mise à disposition du matériel.
Un devis qui nomme ce qu'il vend (durée, nombre de praticiens, matériel) protège autant le client que vous : chacun sait ce qui est inclus et ce qui sera facturé en plus.
Tarifs de massage en cabinet, à domicile ou en entreprise
Les fourchettes distinguent trois lieux d'exercice et deux durées. À domicile, le tarif de séance est plus élevé qu'au cabinet, ce qui s'explique en partie par le trajet et le matériel à transporter. En entreprise, on raisonne en heures d'intervention, ce qui permet de chiffrer séparément le matériel et le déplacement, comme dans le devis d'exemple.
| Poste | Fourchette | Unité |
|---|---|---|
| Massage de bien-être d'une heure en cabinet | 50 € – 90 € | € / séance |
| Massage de bien-être d'une heure à domicile | 70 € – 120 € | € / séance |
| Massage assis en entreprise | 60 € – 100 € | € / h d'intervention |
| Massage de bien-être de 30 minutes | 35 € – 55 € | € / séance |
Prix indicatifs HT constatés en France, à adapter à votre région, au chantier et à votre expérience.
En franchise en base, le prix hors taxe et le prix à payer sont identiques : aucune TVA ne s'ajoute. Adaptez ces fourchettes à votre ville, à votre expérience et à la durée réelle de l'intervention.
Franchise en base ou TVA à 20 % sur un massage de bien-être
Dans cet exemple : TVA non applicable (franchise en base). Le massage de bien-être n'est pas un soin réglementé : pas d'exonération de TVA ; en micro-entreprise, la franchise en base s'applique en général (« TVA non applicable, art. 293 B du CGI »). (art. 293 B du CGI)
20 % au-delà des seuils de la franchise en base ; seuls les masseurs-kinésithérapeutes bénéficient de l'exonération de l'article 261-4-1° pour leurs soins.
Le massage de bien-être n'est pas un soin : aucune exonération ne s'applique, quel que soit le client. Reste le choix entre deux situations.
- Vous êtes en franchise en base (cas habituel en micro-entreprise) : aucun montant de TVA, et la mention « TVA non applicable, art. 293 B du CGI » sur le devis.
- Vous avez dépassé les seuils de la franchise : la TVA à 20 % s'ajoute à chaque ligne et le devis affiche les totaux HT, TVA et TTC.
N'écrivez jamais « exonéré de TVA, art. 261-4-1° du CGI » : cette exonération vise les soins des professions de santé réglementées, et pour les massages les seuls masseurs-kinésithérapeutes. Si vous hésitez sur le régime qui est le vôtre, demandez confirmation à votre comptable ou au service des impôts des entreprises.
Sources : Code de la santé publique, livre III de la quatrième partie (masseurs-kinésithérapeutes) · BOFiP BOI-TVA-CHAMP-30-10-20-10. Les exemples sont fictifs et chiffrés automatiquement ; ils ne remplacent pas l’avis d’un expert-comptable. Notre méthode.
Modèle et exemple vérifiés le .
Vos questions sur le devis masseur bien-être
Un masseur bien-être doit-il facturer de la TVA ?
Il n'est pas exonéré : l'exonération des massages est réservée aux masseurs-kinésithérapeutes. En micro-entreprise, la franchise en base s'applique en général, et le devis comme la facture portent alors « TVA non applicable, art. 293 B du CGI ». Au-delà des seuils de la franchise, la TVA à 20 % devient exigible et s'ajoute à chaque ligne.
Quelle mention de TVA pour un masseur en micro-entreprise ?
Tant que vous êtes en franchise en base, écrivez « TVA non applicable, art. 293 B du CGI » sur le devis et sur la facture, sans aucun montant de taxe. N'utilisez pas la mention d'exonération des soins (article 261-4-1° du CGI) : elle est fausse pour un massage de bien-être. Si vous sortez de la franchise, la mention disparaît et la TVA à 20 % s'applique.
Puis-je demander un acompte pour un massage à domicile ou un événement ?
Oui pour un événement ou une prestation en entreprise : un acompte de 30 % à la commande est courant, et il doit figurer sur le devis. Pour les séances individuelles, à domicile comme au cabinet, le règlement se fait en général sur place. Indiquez dans le devis la date d'échéance du solde pour éviter tout malentendu avec l'organisateur.
Comment facturer des massages à un comité d'entreprise ou à une association ?
Comme à tout client professionnel : devis détaillé, puis facture avec l'identité des parties, la description de chaque massage, les prix et les conditions de paiement. Le régime de TVA dépend de votre situation : franchise en base avec la mention de l'article 293 B du CGI, ou 20 % au-delà des seuils. Détaillez heures, praticiens et matériel pour éviter les contestations.
Quels mots éviter sur un devis de massage de bien-être ?
« Massage thérapeutique », « soin » et « kiné » : ces termes relèvent d'une profession de santé réglementée et exposent à un usage abusif du titre, voire à un exercice illégal. Préférez « massage de bien-être » ou « massage de détente ». Gardez ce vocabulaire sur le devis, sur la facture et sur vos supports de communication, sans exception.