Modèle de facture masseur bien-être
Trois massages relaxants en cabinet, un massage à domicile et son supplément de déplacement : cette facture de masseur bien-être atteint 295 €, sans TVA. En franchise en base, la mention « TVA non applicable, art. 293 B du CGI » tient lieu de ligne de taxe.
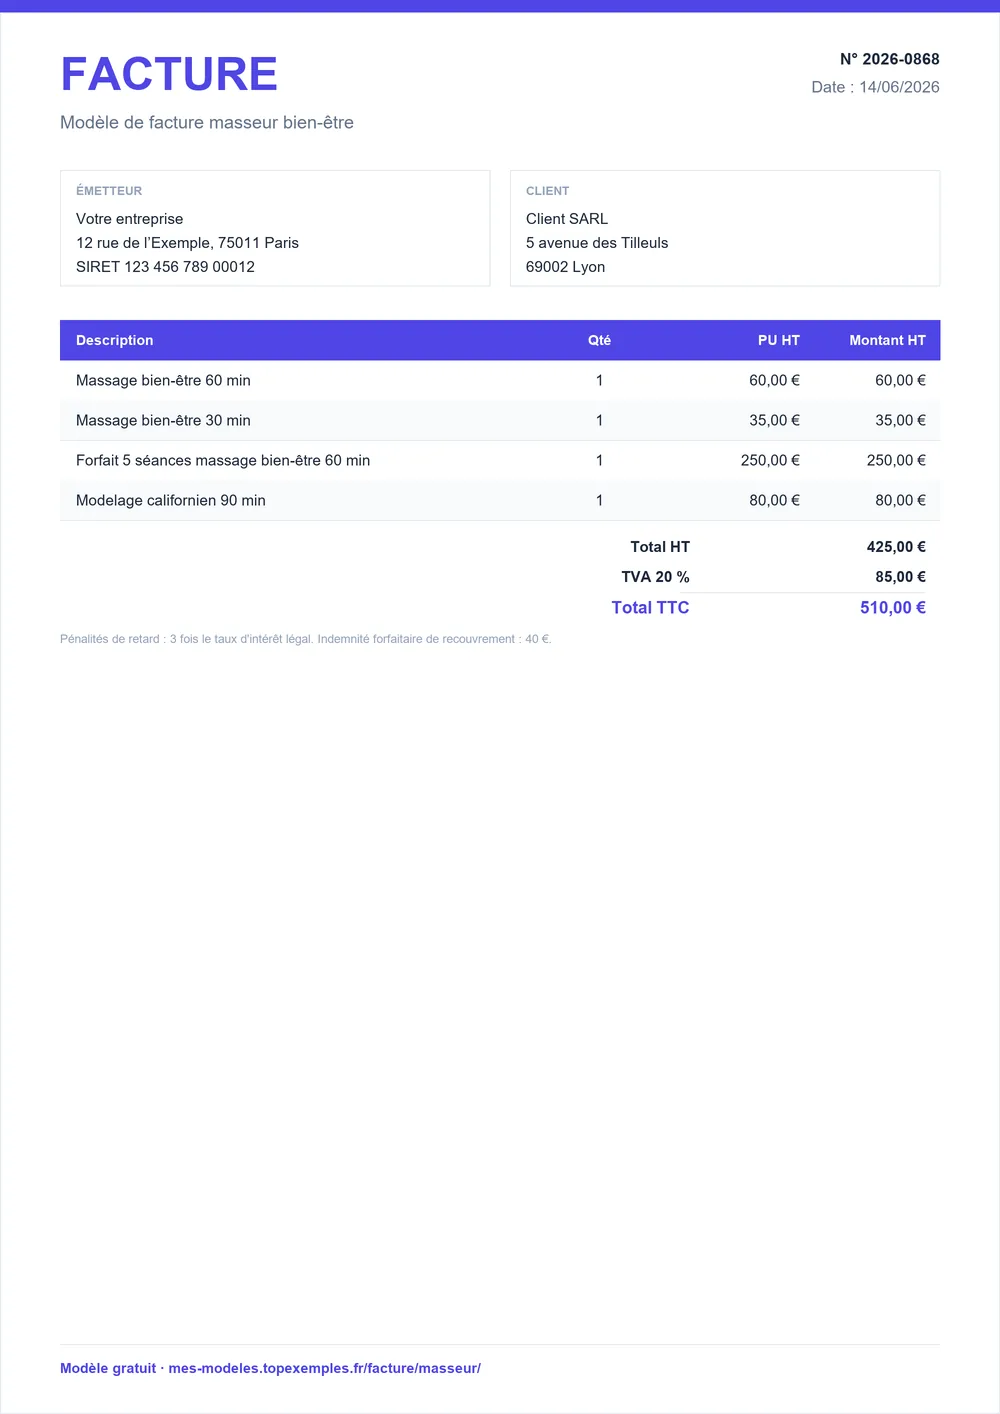
Téléchargez le modèle de facture masseur bien-être
Téléchargez la facture de masseur bien-être préremplie avec cet exemple de séances, en Word, Excel ou PDF, puis adaptez les lignes.
Massages en cabinet et à domicile : deux lignes distinctes
La facture distingue le lieu : les séances de cabinet sur une ligne, le massage à domicile sur une autre, puis un supplément de déplacement. L'addition des 3 lignes donne 295 €. La ligne de TVA affiche 0 € : le praticien est en franchise en base, et le total à payer est donc identique au total hors taxe, soit 295 €.
Facture n° F-2026-767 — Massages de bien-être pour un particulier : trois massages relaxants en cabinet et un massage à domicile
| Désignation | Qté | Unité | PU HT | Montant HT |
|---|---|---|---|---|
| Massage relaxant de bien-être en cabinet | 3 | séance | 60 € | 180 € |
| Massage de bien-être à domicile | 1 | séance | 100 € | 100 € |
| Supplément de déplacement à domicile | 1 | forfait | 15 € | 15 € |
- Total
- 295 €
- Acompte déjà versé (30 %)
- −88,50 €
- Net à payer
- 206,50 €
Le tableau fait apparaître un acompte de 30 % : 88,50 € déjà réglés, 206,50 € restant dus. Ce mécanisme est surtout courant pour une prestation en entreprise ou un événement ; les séances individuelles se règlent plutôt sur place.
Formulations et erreurs de TVA à bannir sur un massage bien-être
Deux erreurs sont propres au massage de bien-être : emprunter le vocabulaire de la santé, et copier la mention d'exonération d'un kinésithérapeute. Les deux autres concernent la marge : un événement d'entreprise mal décrit, des frais de déplacement et de matériel qui ne sont jamais refacturés. Le tableau précise pour chacune la conséquence et la correction.
- Utiliser « massage thérapeutique », « soin » ou « kiné » sur le devis ou la facture Ces termes relèvent d'une profession de santé réglementée : usage abusif du titre et risque d'exercice illégal. À faire : Employer des libellés comme « massage de bien-être » ou « massage de détente ».
- Écrire « exonéré de TVA, art. 261-4-1° du CGI » sur la facture L'exonération des soins ne s'applique pas au massage de bien-être : la TVA est due et la mention est fausse. À faire : Utiliser la mention de franchise en base (art. 293 B) ou facturer la TVA à 20 %.
- Facturer un événement d'entreprise sans préciser la durée, le nombre de masseurs et le matériel Les heures supplémentaires demandées sur place ne sont pas payées et le périmètre est contesté. À faire : Détailler sur le devis le nombre d'heures, de praticiens, le matériel fourni et la tarification des heures en plus.
- Ne pas facturer le déplacement et le matériel (chaise de massage) à domicile ou en entreprise Transport, chaise et huiles restent à votre charge et rognent la marge de la prestation. À faire : Ajouter des lignes dédiées au déplacement et à la mise à disposition du matériel.
Si une facture est partie avec une mention fausse, corrigez-la par une facture d'avoir suivie d'une nouvelle facture exacte.
Remplir une facture de massage bien-être sans vocabulaire de soin
- Nommez chaque séance en termes de bien-être : « massage relaxant de bien-être », « massage de détente ».
- Séparez les lieux : une ligne pour le cabinet, une autre pour le domicile.
- Ajoutez le déplacement et le matériel sur des lignes dédiées quand vous apportez une chaise, des huiles ou du matériel de désinfection.
- Écrivez la mention de TVA : « TVA non applicable, art. 293 B du CGI » en franchise en base, ou la TVA à 20 % au-delà des seuils.
- Déduisez l'acompte s'il y en a un, puis indiquez le reste à payer.
Pour un événement ou une prestation en entreprise, commencez par le devis de masseur bien-être ; un acompte se formalise par une facture d'acompte.
Prix d'un massage de trente minutes, d'une heure ou à domicile
Quatre repères figurent au tableau : le massage d'une heure au cabinet, le même à domicile, le massage assis en entreprise facturé à l'heure d'intervention, et la séance courte de trente minutes. L'écart entre cabinet et domicile s'explique en partie par le trajet et le matériel à transporter ; les lignes de supplément de la facture permettent de le rendre visible plutôt que de gonfler le tarif de séance.
| Poste | Fourchette | Unité |
|---|---|---|
| Massage de bien-être d'une heure en cabinet | 50 € – 90 € | € / séance |
| Massage de bien-être d'une heure à domicile | 70 € – 120 € | € / séance |
| Massage assis en entreprise | 60 € – 100 € | € / h d'intervention |
| Massage de bien-être de 30 minutes | 35 € – 55 € | € / séance |
Prix indicatifs HT constatés en France, à adapter à votre région, au chantier et à votre expérience.
En franchise en base, le prix affiché est le prix payé, sans TVA. Adaptez ces fourchettes à votre ville, à votre expérience et à la durée réelle de la séance.
Franchise en base ou 20 % pour un massage de bien-être
Dans cet exemple : TVA non applicable (franchise en base). Le massage de bien-être n'est pas un soin réglementé : pas d'exonération de TVA ; en micro-entreprise, la franchise en base s'applique en général (« TVA non applicable, art. 293 B du CGI »). (art. 293 B du CGI)
20 % au-delà des seuils de la franchise en base ; seuls les masseurs-kinésithérapeutes bénéficient de l'exonération de l'article 261-4-1° pour leurs soins.
Aucune exonération ne s'applique à un massage de bien-être, qui n'est pas un soin réglementé. Votre facture relève donc de l'un des deux cas suivants.
- Franchise en base : chaque facture porte la mention « TVA non applicable, art. 293 B du CGI » et aucun montant de TVA. C'est le cas habituel en micro-entreprise.
- Au-delà des seuils : la TVA à 20 % devient exigible, avec les totaux hors taxe, TVA et TTC sur la facture.
Seuls les masseurs-kinésithérapeutes bénéficient de l'exonération de l'article 261-4-1° du CGI pour leurs soins : un praticien de bien-être qui reprend cette mention commet une erreur. À l'inverse, les soins d'un infirmier sont exonérés : voir le modèle de facture infirmier.
Sources : Code de la santé publique, livre III de la quatrième partie (masseurs-kinésithérapeutes) · BOFiP BOI-TVA-CHAMP-30-10-20-10 · CGI, art. 293 B · Mentions obligatoires d’une facture — entreprendre.service-public.fr. Les exemples sont fictifs et chiffrés automatiquement ; ils ne remplacent pas l’avis d’un expert-comptable. Notre méthode.
Modèle et exemple vérifiés le .
Vos questions sur la facture masseur bien-être
Un masseur bien-être peut-il écrire « exonéré de TVA » sur sa facture ?
Non, car l'exonération de l'article 261-4-1° du CGI vise les soins des professions de santé réglementées et, pour les massages, les seuls masseurs-kinésithérapeutes. Pour un massage de bien-être, la mention serait fausse et la TVA reste due. En franchise en base, écrivez « TVA non applicable, art. 293 B du CGI » ; au-delà des seuils, facturez la TVA à 20 %.
Quelle différence de TVA entre un masseur bien-être et un masseur-kinésithérapeute ?
Le masseur-kinésithérapeute dispense des soins exonérés de TVA ; le masseur de bien-être n'en dispense pas et relève du droit commun ou de la franchise en base. Le premier ne facture donc aucune TVA au titre de l'exonération, le second n'en facture pas non plus tant qu'il est en franchise, mais avec une autre mention. Au-delà des seuils, seul le second doit facturer 20 %.
Comment facturer un massage à domicile avec déplacement ?
Sur deux lignes distinctes : le massage à domicile, puis le supplément de déplacement, quand celui-ci n'est pas inclus dans le tarif de séance. Ajoutez une ligne pour le matériel transporté (chaise, huiles, désinfection) si vous le facturez. Sans ces lignes, transport et matériel restent à votre charge et réduisent la marge. Appliquez ensuite la mention de TVA de votre régime.
Comment faire apparaître un acompte de 30 % sur la facture finale ?
Reprenez le total de la prestation, puis déduisez l'acompte déjà versé en citant la date et le numéro de la facture d'acompte. La facture affiche alors le reste à payer. Un acompte de 30 % à la commande est courant pour un événement ou une prestation en entreprise ; il doit avoir été prévu dans le devis. Pour les séances individuelles, le règlement se fait en général sur place.
Que se passe-t-il si je dépasse les seuils de la franchise en base ?
La mention « TVA non applicable, art. 293 B du CGI » disparaît et la TVA à 20 % devient exigible : chaque facture affiche alors le total hors taxe, la TVA et le total TTC. Le massage de bien-être n'étant pas un soin, aucune exonération ne prend le relais. Les seuils et la date de bascule se vérifient avec votre comptable ou auprès du service des impôts des entreprises.