Modèle de bilan financier d’association
Saisissez l’actif et le passif de votre association, en précisant l’origine de chaque fonds : cotisations, subventions, projets. Les totaux se calculent en direct et doivent être égaux. Enregistrez ensuite le tableau en PDF ou reprenez le fichier Excel pour l’assemblée générale.
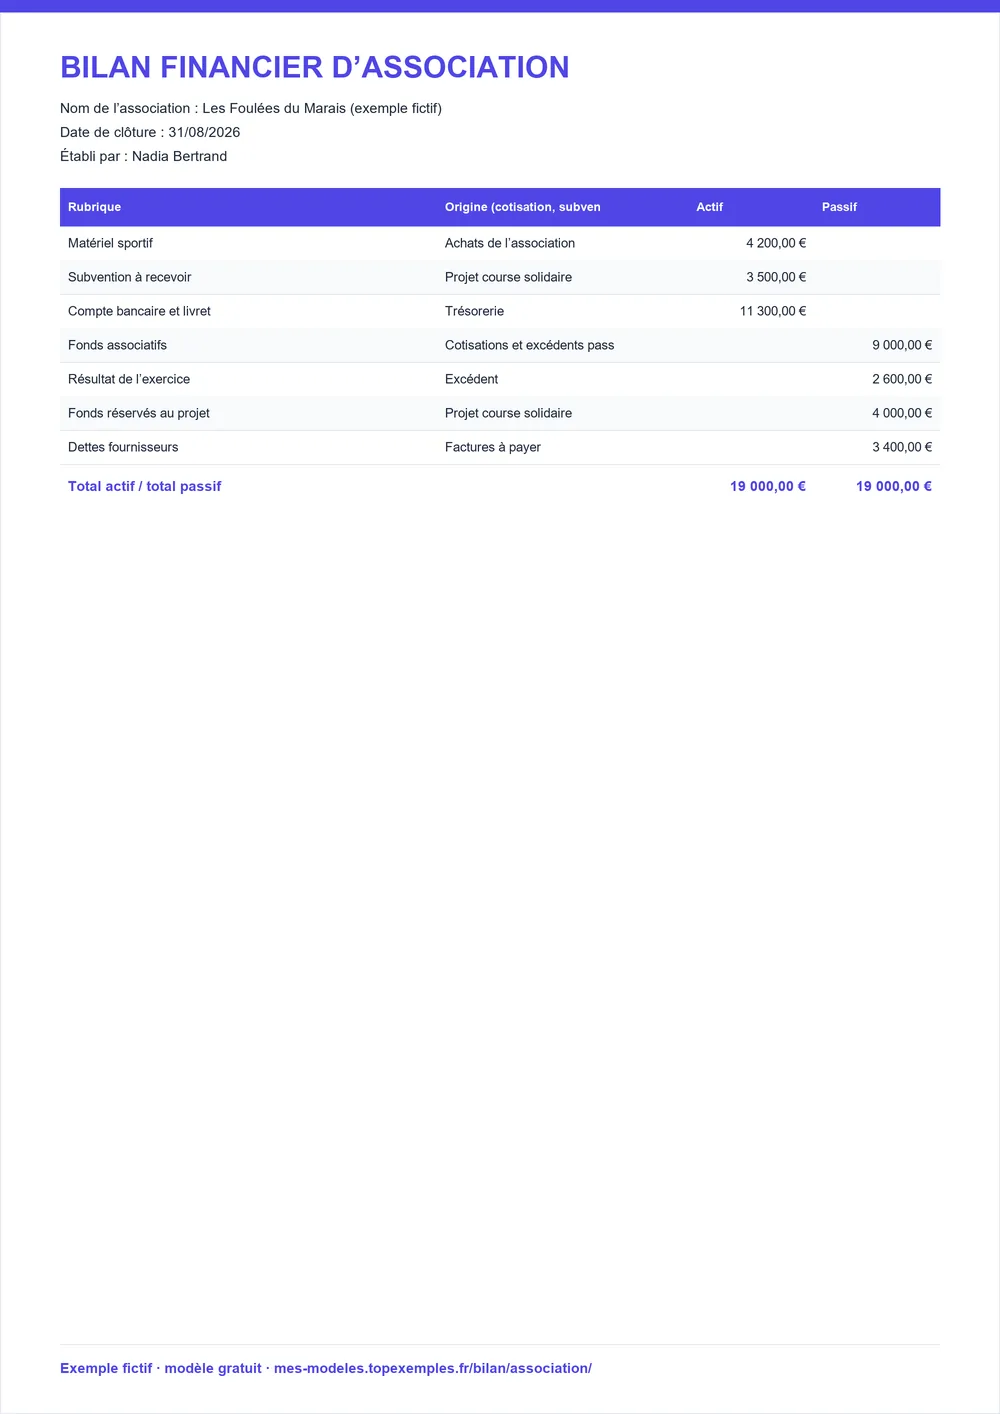
Téléchargez le modèle de bilan financier d’association
Téléchargez le bilan d’association vierge ou l’exemple rempli, en Excel avec les totaux automatiques ou en PDF pour l’assemblée générale.
Excel
Formules de total déjà en place, à ouvrir dans Excel, LibreOffice ou Google Sheets.
Exemple rempli Modèle viergeCe que le bilan d’une association distingue en plus
Le bilan d’une association présente comme celui d’une entreprise l’actif (ce qu’elle possède, ce qu’on lui doit) et le passif (ce qui le finance). Ce qui change, c’est la nature des ressources : les fonds associatifs, issus des cotisations et des excédents passés, remplacent le capital, et les subventions attribuées à un projet se suivent à part.
La colonne « origine » du tableau sert à garder cette trace : une ligne peut renvoyer à une cotisation, à une subvention ou à un projet précis. Pour la partie activité de l’exercice, voyez le budget prévisionnel d’association.
Remplir le bilan de l’association en cinq étapes
- Renseignez l’en-tête : nom, date de clôture de l’exercice et nom du trésorier.
- Saisissez l’actif : matériel, créances (subventions ou cotisations à recevoir), compte bancaire, livrets.
- Saisissez le passif : fonds associatifs, résultat de l’exercice, fonds réservés à un projet, dettes.
- Indiquez l’origine de chaque ligne importante pour retrouver la cotisation, la subvention ou le projet concerné.
- Vérifiez l’égalité des totaux, puis enregistrez en PDF ou téléchargez le fichier Excel pour l’assemblée générale.
Présenter le bilan aux adhérents et aux financeurs
Un bilan lisible dit à quoi ont servi les cotisations et les subventions, et ce qu’il reste en caisse. Joignez au tableau le détail des projets financés : un financeur retrouve ainsi la ligne qui le concerne sans devoir poser de question.
Les règles de tenue des comptes dépendent de la taille de l’association, de ses salariés et de ses financements : ce modèle est une base de travail, pas une comptabilité certifiée. Vos statuts fixent par ailleurs qui présente les comptes et quand ; relisez-les avant l’assemblée. Pour comparer avec une entreprise classique, reportez-vous au modèle de bilan comptable.
Contrôles avant de présenter le bilan
- La date de clôture est indiquée et correspond à la fin de l’exercice.
- Le total de l’actif est égal au total du passif.
- Chaque subvention est rattachée à son projet dans la colonne origine.
- Le résultat de l’exercice, excédent ou déficit, figure au passif.
- Les soldes bancaires correspondent aux relevés à la date de clôture.
- Le trésorier a relu et signé le document.
Les exemples sont fictifs et chiffrés automatiquement ; ils ne remplacent pas l’avis d’un expert-comptable. Notre méthode.
Modèle et exemple vérifiés le .
Questions fréquentes : modèle de bilan financier d’association
À quoi sert le bilan financier d’une association ?
Il montre à un instant donné ce que l’association possède et ce qu’elle doit : trésorerie, créances, matériel, fonds associatifs, dettes. Il accompagne en général le compte de résultat lors de l’assemblée générale, pour présenter la situation aux adhérents, et il sert de pièce justificative aux financeurs qui demandent vos comptes. Faites-le relire par votre trésorier avant de le diffuser.
Où placer une subvention reçue pour un projet précis ?
Le traitement dépend de la façon dont la subvention est attribuée et de l’avancement du projet. Dans le tableau, indiquez-la sur sa propre ligne avec le nom du projet dans la colonne d’origine : vous la retrouvez facilement. Pour la présentation comptable exacte, par exemple des fonds à employer plus tard, demandez conseil à votre trésorier ou à un expert-comptable.
Comment classer les cotisations des adhérents ?
Créez une ligne par catégorie de cotisation dans la colonne rubrique, et notez « cotisation » dans l’origine. Une cotisation encaissée augmente la trésorerie à l’actif ; une cotisation due mais non encore payée se place dans les créances. Si vos statuts prévoient plusieurs tarifs, gardez un détail par tarif pour retrouver le total au moment de l’assemblée générale. Le tableau accepte autant de lignes que nécessaire.
Le tableau calcule-t-il le total de l’actif et du passif ?
Oui. Les deux colonnes sont additionnées sous le tableau pendant la saisie, et le fichier Excel contient les formules de somme correspondantes. Vous comparez ainsi l’actif et le passif sans calculatrice. Le résultat de l’exercice, excédent ou déficit, se saisit sur une ligne du passif. Le fichier s’ouvre aussi dans LibreOffice Calc et dans Google Sheets, sans réglage particulier.
Ce bilan est-il adapté aux comptes d’une grande association ?
Le modèle convient à une petite structure qui veut présenter ses comptes simplement. Une association qui emploie des salariés, reçoit des subventions importantes ou doit faire certifier ses comptes suit des règles comptables plus détaillées. Dans ce cas, utilisez le tableau comme brouillon de travail et faites établir les comptes annuels par votre expert-comptable ou votre commissaire aux comptes.