Modèle de devis exploitant agricole
Fauche, pressage, transport : ce modèle de devis d'exploitant agricole chiffre une fenaison de douze hectares pour un voisin, sur 4 lignes, soit 2 950 € HT. Le point clé : la TVA change avec votre régime, 5,5 % sur l'alimentaire au régime simplifié agricole, aucune au remboursement forfaitaire.
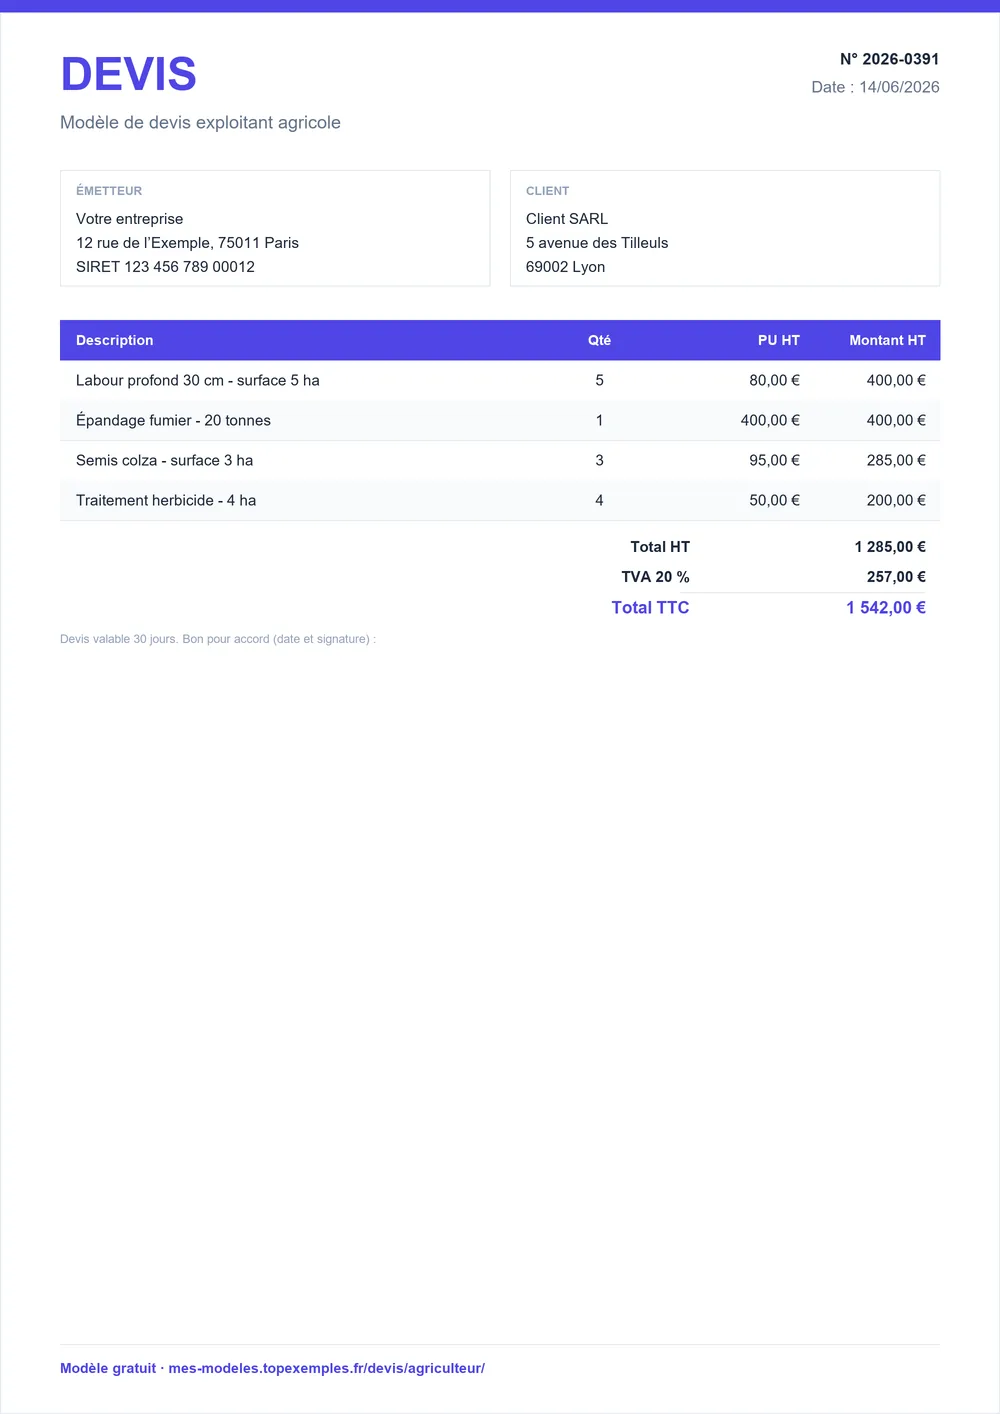
Téléchargez le modèle de devis exploitant agricole
Téléchargez le devis d'exploitant agricole prérempli avec cet exemple de fenaison, en Word, Excel ou PDF, puis adaptez les lignes et le régime de TVA.
Erreurs de TVA et de livraison dans un devis agricole
Sur un devis agricole, l'erreur la plus coûteuse est de figer un régime de TVA qui n'est pas le vôtre : le client accepte un prix, puis la facture doit le reproduire à l'identique. Les quatre pièges ci-dessous portent sur le régime, le taux, le délai de paiement et l'identification des livraisons. Ils apparaissent presque toujours ensemble quand le devis a été copié sur celui d'un autre exploitant.
- Facturer de la TVA alors qu'on relève du remboursement forfaitaire agricole L'exploitant au remboursement forfaitaire n'est pas assujetti : une TVA portée sur la facture est due à l'État et le client la déduit à tort. À faire : Facturer hors TVA, indiquer le régime et demander le remboursement forfaitaire annuel à l'administration.
- Appliquer 20 % de TVA à des légumes, des fruits, de la viande ou du lait Les produits destinés à l'alimentation humaine relèvent du taux de 5,5 % : le client professionnel ou particulier est surfacturé. À faire : Appliquer 5,5 % aux produits alimentaires et réserver 20 % aux prestations de services et aux produits qui n'en relèvent pas.
- Mentionner un délai de paiement de 60 jours sur des produits alimentaires périssables Le plafond légal est plus court pour les produits périssables ; une clause plus longue est sanctionnée. À faire : Aligner la mention de délai de paiement sur le plafond propre aux produits périssables.
- Facturer des sacs ou des caisses sans poids net, date de livraison ni numéro de bon de livraison Le restaurateur ne peut pas rapprocher la facture de sa livraison et conteste les quantités. À faire : Indiquer sur chaque ligne le poids net, la date de livraison et le numéro du bon de livraison.
Quand une ligne mélange un produit alimentaire et un service, séparez-la : chaque ligne porte son taux, et le client voit d'un coup d'œil ce qui est taxé à 5,5 %, à 20 % ou pas du tout.
Fenaison de douze hectares : un devis chiffré pour un voisin
Ce devis chiffre une fenaison complète : la fauche et le fanage à l'heure de tracteur, le pressage et l'enrubannage à la balle, le transport des balles jusqu'à la ferme, puis un forfait de déplacement du matériel. Le total des 4 lignes atteint 2 950 € HT. Les prix unitaires restent dans les fourchettes courantes : 55 à 90 € HT l'heure de tracteur avec conducteur, 8 à 18 € HT la balle ronde pressée et enrubannée.
Devis n° D-2026-241 — Travaux agricoles réalisés pour un voisin : fenaison de douze hectares avec pressage de balles rondes
| Désignation | Qté | Unité | PU HT | Montant HT |
|---|---|---|---|---|
| Fauche et fanage avec tracteur et faucheuse-conditionneuse | 14 | h | 85 € | 1 190 € |
| Pressage et enrubannage de balles rondes | 90 | u | 14 € | 1 260 € |
| Transport des balles jusqu'à la ferme | 6 | h | 70 € | 420 € |
| Déplacement du matériel | 1 | forfait | 80 € | 80 € |
- Total HT
- 2 950 €
- TVA 20 %
- 590 €
- Total TTC
- 3 540 €
- Devis valable 30 jours à compter de sa date d’émission.
Le tableau retient 20 %, soit 590 € de TVA et 3 540 € TTC, pour montrer le calcul au régime simplifié. Selon les règles rappelées sur cette page, les prestations de services agricoles à des tiers sont pourtant à 20 % : confirmez le taux de chaque ligne avec votre comptable avant l'envoi.
Produits de la ferme : la règle du taux réduit de 5,5 %
Le tableau ne retient qu'une règle, mais c'est elle qui décide de la colonne TVA de votre devis : les produits destinés à l'alimentation humaine sont au taux réduit de 5,5 %, avec des exceptions limitatives comme les margarines et les graisses végétales. Pour tout le reste, prestations de services ou produits non alimentaires, le taux dépend de votre régime et de la nature de la vente.
| Obligation ou particularité | Concerne | Source |
|---|---|---|
| Les produits destinés à l'alimentation humaine sont soumis au taux réduit de 5,5 %, sous réserve d'exceptions limitatives comme les margarines et graisses végétales. | Devis et facture | CGI, art. 278-0 bis A ; BOFiP BOI-TVA-LIQ-30-10-10 |
Écrivez sur le devis le régime auquel vous relevez : simplifié agricole ou remboursement forfaitaire (CGI, art. 298 quater). C'est lui qui dit au client si le prix affiché comporte de la TVA.
Étapes pour bâtir un devis de travaux agricoles
- Fixez votre régime : simplifié agricole (TVA facturée) ou remboursement forfaitaire (aucune TVA), et écrivez-le en tête du devis.
- Décrivez le travail ou le produit : surface traitée, nombre de balles, nature des légumes, avec l'unité de chaque ligne (heure, balle, sac, forfait).
- Chiffrez ligne par ligne : heures de tracteur, pressage, transport, déplacement du matériel, chacun à son prix unitaire.
- Appliquez le bon taux à chaque ligne : 5,5 % pour l'alimentation humaine au régime simplifié, 20 % pour les prestations de services et les produits hors taux réduit, rien au remboursement forfaitaire.
- Précisez les conditions : durée de validité, délai de paiement aligné sur les produits périssables, et acompte seulement pour une pré-commande de récolte ou des travaux importants.
Cet acompte se formalise ensuite par une facture d'acompte ; le générateur de devis en ligne assemble les lignes et calcule les totaux.
Différence entre devis et facture : exemple de vente de légumes
Le devis engage votre prix avant les travaux ; la facture d'exploitant agricole constate ce qui a été livré. Le modèle de facture prend l'exemple d'une vente de légumes à un restaurateur, là où ce devis porte sur des travaux de fenaison pour un voisin : deux activités, deux traitements de TVA possibles, selon la règle rappelée plus haut.
Trois éléments distinguent la facture : le poids net sur chaque ligne de sacs ou de caisses, la date de livraison et le numéro du bon de livraison. Elle porte aussi un délai de paiement conforme au plafond des produits périssables. Si votre devis est accepté, reprenez ses lignes telles quelles, puis ajoutez ces éléments au moment de livrer.
Sources : CGI, art. 278-0 bis A ; BOFiP BOI-TVA-LIQ-30-10-10. Les exemples sont fictifs et chiffrés automatiquement ; ils ne remplacent pas l’avis d’un expert-comptable. Notre méthode.
Modèle et exemple vérifiés le .
Vos questions sur le devis exploitant agricole
Comment facturer des travaux agricoles réalisés pour un voisin ?
Établissez un devis puis une facture qui décrivent le travail : surface, heures de tracteur, nombre de balles, transport et déplacement du matériel. Côté TVA, les prestations de services agricoles à des tiers sont à 20 % selon les règles rappelées sur cette page, sauf si vous relevez du remboursement forfaitaire agricole : vous ne facturez alors aucune TVA. Confirmez votre cas avec votre centre de gestion avant le premier envoi.
Quel taux de TVA appliquer à la vente de légumes ou de fruits par un agriculteur ?
5,5 % lorsque vous relevez du régime simplifié agricole : ce taux réduit couvre les produits destinés à l'alimentation humaine (légumes, fruits, lait, viande, œufs, miel), sous réserve d'exceptions limitatives. Les produits qui ne relèvent pas du taux réduit sont à 20 %. Au remboursement forfaitaire agricole, le devis comme la facture ne portent aucune TVA.
Dois-je facturer la TVA sur la vente directe à la ferme à des particuliers ?
Le régime décide, pas le type de client. Au régime simplifié agricole, les produits alimentaires vendus à la ferme portent 5,5 % de TVA. Au remboursement forfaitaire agricole, vous ne facturez aucune TVA et demandez ensuite le remboursement forfaitaire à l'administration. Dans les deux cas, affichez votre régime sur le devis et sur la facture pour éviter toute contestation.
Un acompte est-il possible sur un devis agricole ?
Oui, mais rarement : un acompte n'a de sens que pour une pré-commande de récolte ou pour une prestation de travaux agricoles importante. Pour des produits frais livrés, il n'est pas d'usage. Si vous en demandez un, inscrivez son montant et son échéance sur le devis, puis établissez la facture d'acompte correspondante à la commande.
Que faire sur un devis quand on est au remboursement forfaitaire agricole ?
Établissez-le hors TVA et indiquez votre régime : vous n'êtes pas assujetti, et une TVA portée sur le document serait due à l'État tandis que votre client la déduirait à tort. Vous demandez ensuite chaque année le remboursement forfaitaire à l'administration (CGI, art. 298 quater). Précisez que les prix affichés sont nets de TVA, pour que le client ne cherche pas de ligne de taxe.