Modèle de facture exploitant agricole
Des sacs de pommes de terre, de carottes et d'oignons livrés à un restaurateur : cette facture d'exploitant agricole totalise 730,06 € TTC, dont 38,06 € de TVA à 5,5 %. Le régime décide de la facture : TVA au régime simplifié agricole, aucune TVA au remboursement forfaitaire.
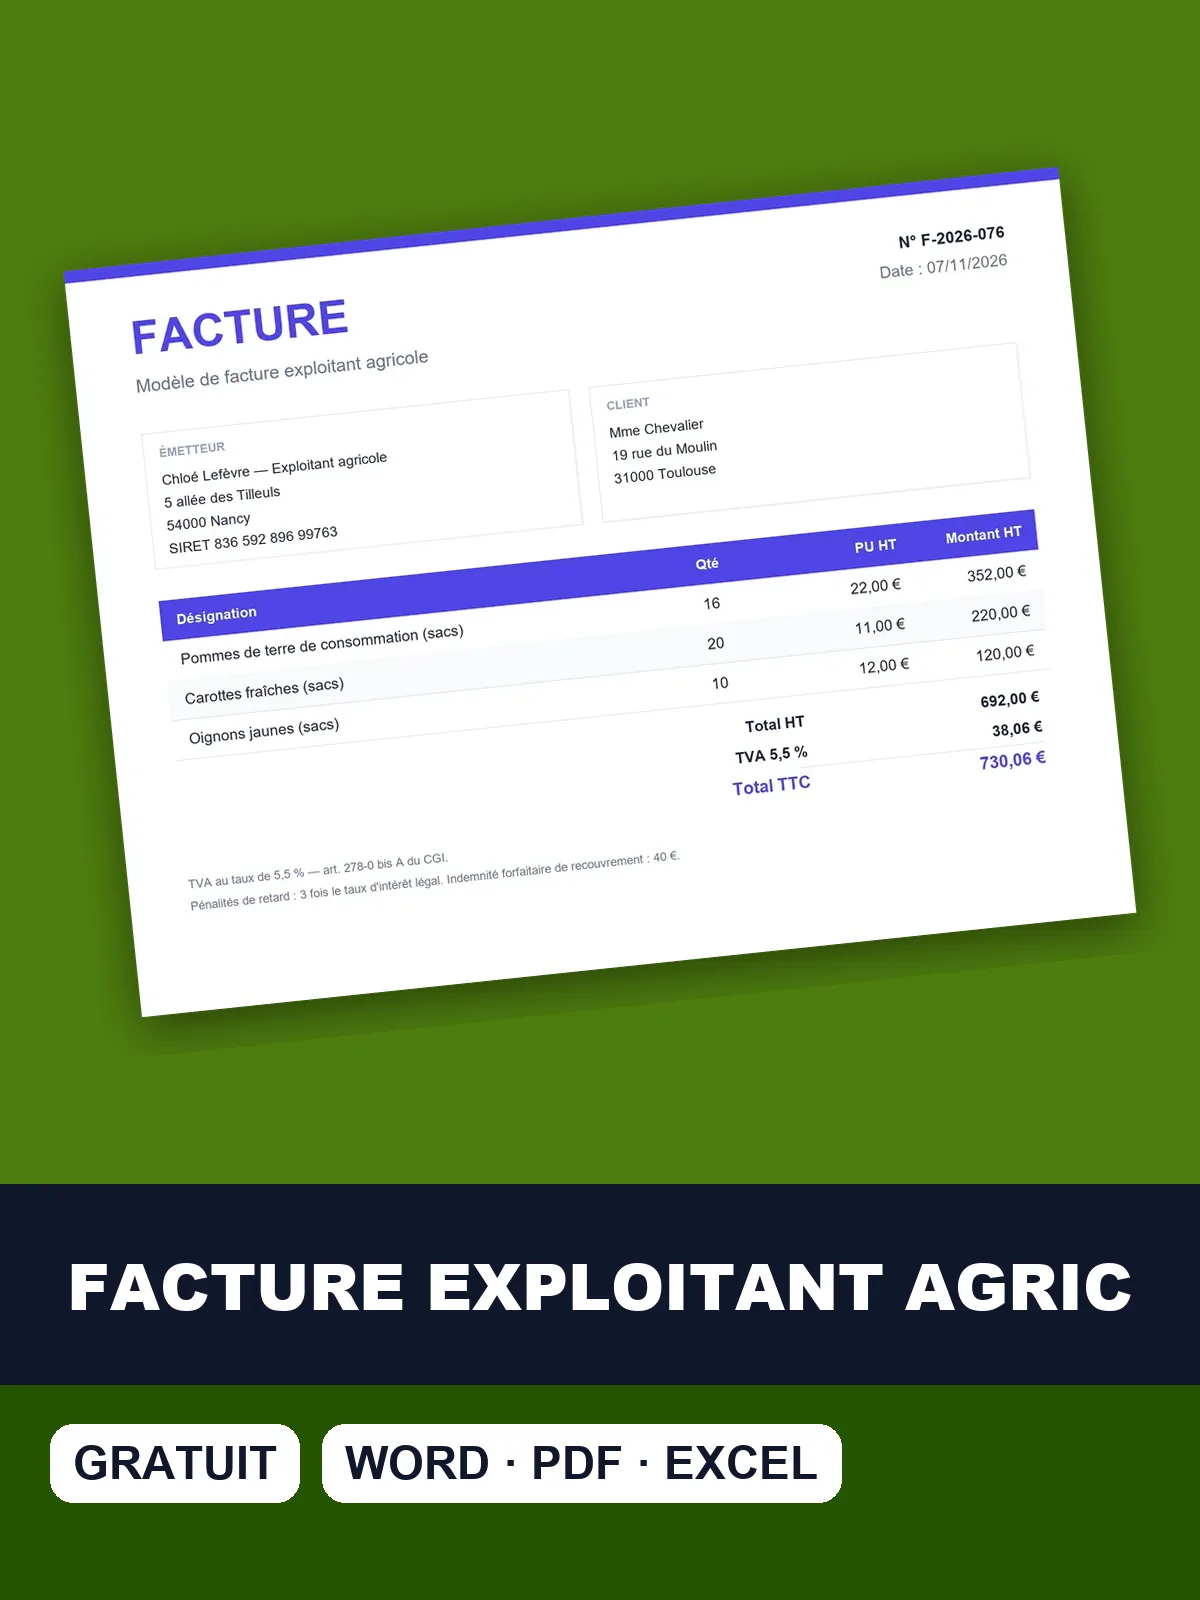
Téléchargez le modèle de facture exploitant agricole
Téléchargez la facture d'exploitant agricole préremplie avec cet exemple de vente de légumes, en Word, Excel ou PDF, puis adaptez le régime de TVA.
Exemple chiffré : sacs de légumes au poids net pour un restaurateur
Le restaurateur commande des sacs mais raisonne au kilo : chaque ligne indique donc le poids net du sac, 25 kg pour les pommes de terre, 10 kg pour les carottes et les oignons. Le montant des 3 lignes s'élève à 692 € HT. À titre de repère, la vente en gros se situe autour de 0,6 à 1,4 € HT le kilo de pommes de terre et de 0,8 à 1,6 € HT le kilo de carottes.
Facture n° F-2026-482 — Vente de légumes frais à un restaurateur : pommes de terre en sacs de 25 kg, carottes et oignons en sacs de 10 kg
| Désignation | Qté | Unité | PU HT | Montant HT |
|---|---|---|---|---|
| Pommes de terre de consommation (sacs) | 16 | u | 22 € | 352 € |
| Carottes fraîches (sacs) | 20 | u | 11 € | 220 € |
| Oignons jaunes (sacs) | 10 | u | 12 € | 120 € |
- Total HT
- 692 €
- TVA 5,5 %
- 38,06 €
- Total TTC
- 730,06 €
- TVA au taux de 5,5 % — art. 278-0 bis A du CGI.
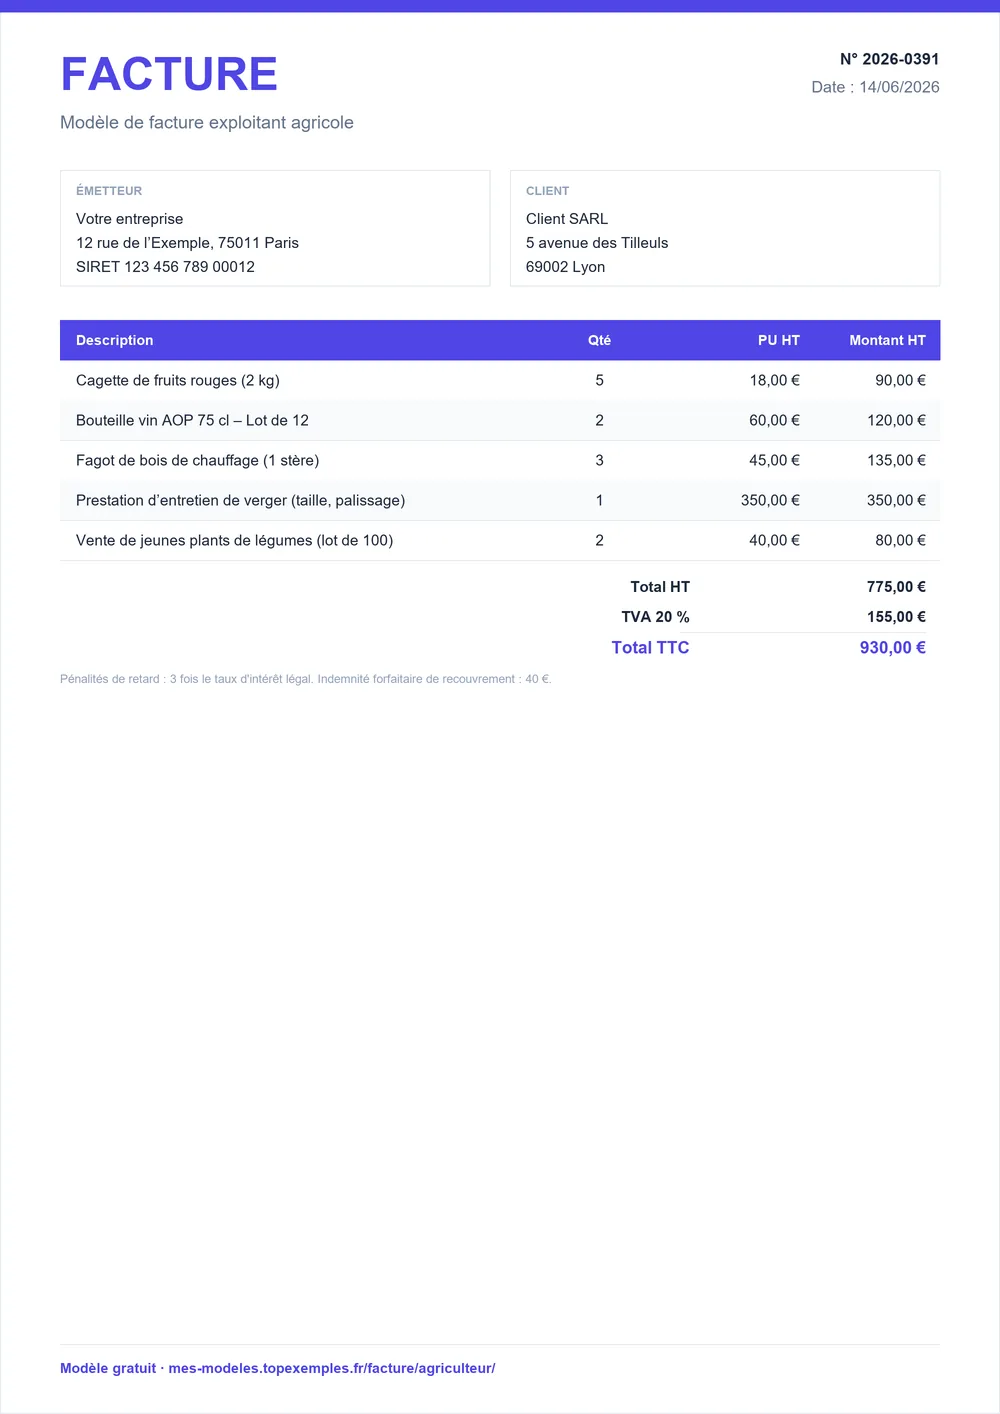
Au régime simplifié agricole, 38,06 € de TVA à 5,5 % s'ajoutent, soit 730,06 € à payer. Au remboursement forfaitaire agricole, la ligne de TVA disparaît et le restaurateur règle 692 €, avec la mention du régime sur la facture.
Facture ou devis agricole : vente réalisée ou prestation à chiffrer
La facture constate une vente ou un service déjà réalisé ; le devis d'exploitant agricole chiffre une prestation avant qu'elle commence. Le devis de ce site porte sur une fenaison pour un voisin, la facture ci-dessus sur une livraison de légumes à un restaurateur : deux activités, deux traitements de TVA possibles.
Pour des produits frais, le devis sert surtout aux pré-commandes de récolte ; une simple livraison se facture directement. Quand un devis a été signé, la facture reprend ses lignes et ajoute ce que seul le jour de livraison fournit : poids net, date, numéro du bon de livraison. Aucun acompte n'est d'usage sur des produits frais livrés.
Erreurs de taux, de régime ou de délai sur facture agricole
Presque toutes les erreurs d'une facture agricole viennent d'un mélange : on applique à un produit le taux d'un autre, ou à un régime la facture de l'autre. Le tableau en liste quatre, de la TVA portée à tort au remboursement forfaitaire jusqu'au sac livré sans bon de livraison. Elles se détectent à la relecture, avant l'envoi, en vérifiant le régime puis le taux de chaque ligne.
- Facturer de la TVA alors qu'on relève du remboursement forfaitaire agricole L'exploitant au remboursement forfaitaire n'est pas assujetti : une TVA portée sur la facture est due à l'État et le client la déduit à tort. À faire : Facturer hors TVA, indiquer le régime et demander le remboursement forfaitaire annuel à l'administration.
- Appliquer 20 % de TVA à des légumes, des fruits, de la viande ou du lait Les produits destinés à l'alimentation humaine relèvent du taux de 5,5 % : le client professionnel ou particulier est surfacturé. À faire : Appliquer 5,5 % aux produits alimentaires et réserver 20 % aux prestations de services et aux produits qui n'en relèvent pas.
- Mentionner un délai de paiement de 60 jours sur des produits alimentaires périssables Le plafond légal est plus court pour les produits périssables ; une clause plus longue est sanctionnée. À faire : Aligner la mention de délai de paiement sur le plafond propre aux produits périssables.
- Facturer des sacs ou des caisses sans poids net, date de livraison ni numéro de bon de livraison Le restaurateur ne peut pas rapprocher la facture de sa livraison et conteste les quantités. À faire : Indiquer sur chaque ligne le poids net, la date de livraison et le numéro du bon de livraison.
Si une facture est déjà partie avec la mauvaise TVA, la correction passe par une facture d'avoir qui renvoie à la facture d'origine.
Régime, taux et délai de paiement d'une facture de légumes
Régime, taux, délai de paiement : le tableau réunit trois règles. Le régime d'abord (TVA ou remboursement forfaitaire), le taux ensuite (5,5 % pour l'alimentation humaine), le délai de paiement enfin, plus court pour les produits périssables. Elles ne s'appliquent pas toutes de la même manière : l'exploitant au remboursement forfaitaire ne facture aucune TVA, alors que le plafond de paiement dépend de la nature des produits vendus.
| Obligation ou particularité | Concerne | Source |
|---|---|---|
| L'exploitant au régime simplifié agricole facture la TVA ; celui qui relève du remboursement forfaitaire agricole n'est pas assujetti, ne facture aucune TVA et réclame chaque année le remboursement forfaitaire, sur la base des attestations d'achat de ses clients professionnels (recettes moyennes de 46 000 € au plus sur deux ans pour une exploitation individuelle). | Facture | CGI, art. 298 bis et 298 quater ; impots.gouv.fr, remboursement forfaitaire agricole |
| Les produits destinés à l'alimentation humaine sont soumis au taux réduit de 5,5 %, sous réserve d'exceptions limitatives comme les margarines et graisses végétales. | Devis et facture | CGI, art. 278-0 bis A ; BOFiP BOI-TVA-LIQ-30-10-10 |
| Pour les produits alimentaires périssables, le délai de paiement convenu est plafonné à 30 jours après la fin de la décade de livraison, un plafond plus court que le droit commun. | Facture | Code de commerce, art. L443-1 |
Le seuil de recettes du remboursement forfaitaire (46 000 € de moyenne sur deux ans pour une exploitation individuelle) se vérifie auprès de votre centre de gestion ou de l'administration : en cas de dépassement, vous ne relevez plus de ce régime.
Contrôles avant envoi d'une facture de produits de la ferme
- Le régime : simplifié agricole (TVA facturée) ou remboursement forfaitaire (aucune TVA, régime mentionné).
- Le taux de chaque ligne : 5,5 % pour l'alimentation humaine, 20 % pour ce qui n'en relève pas.
- Le poids net de chaque sac ou caisse, la date de livraison et le numéro du bon de livraison.
- Le délai de paiement, aligné sur le plafond des produits périssables : 30 jours après la fin de la décade de livraison.
- Les pénalités de retard et l'indemnité forfaitaire de 40 € pour frais de recouvrement, pour un client professionnel (article L441-10 du Code de commerce).
- Le règlement : une fois la facture payée, ajoutez la mention de facture acquittée avec la date et le mode de paiement.
Sources : CGI, art. 298 bis et 298 quater ; impots.gouv.fr, remboursement forfaitaire agricole · CGI, art. 278-0 bis A ; BOFiP BOI-TVA-LIQ-30-10-10 · Code de commerce, art. L443-1 · Mentions obligatoires d’une facture — entreprendre.service-public.fr. Les exemples sont fictifs et chiffrés automatiquement ; ils ne remplacent pas l’avis d’un expert-comptable. Notre méthode.
Modèle et exemple vérifiés le .
Vos questions sur la facture exploitant agricole
Un agriculteur au remboursement forfaitaire doit-il mettre une mention de TVA sur ses factures ?
Oui, il indique son régime : il facture hors TVA, puisqu'il n'est pas assujetti, et précise qu'il relève du remboursement forfaitaire agricole (CGI, art. 298 quater). Il demande ensuite chaque année ce remboursement à l'administration, sur la base des attestations d'achat de ses clients professionnels. Ne portez jamais de TVA sur la facture : elle serait due à l'État et votre client la déduirait à tort.
Quels délais de paiement pour des produits agricoles périssables ?
Pour les produits alimentaires périssables, le délai de paiement convenu est plafonné à 30 jours après la fin de la décade de livraison (Code de commerce, art. L443-1), un plafond plus court que le droit commun. Une mention de 60 jours sur une facture de légumes frais est donc sanctionnée. Écrivez sur la facture la date d'échéance exacte, calculée depuis la décade de livraison.
À partir de quand un exploitant doit-il passer au régime simplifié agricole ?
Le remboursement forfaitaire agricole est réservé aux exploitations individuelles dont les recettes moyennes sur deux ans ne dépassent pas 46 000 €. Au-delà de ce seuil, ce régime ne vous est plus ouvert : la TVA s'applique alors à vos ventes. Confirmez la date de bascule avec votre centre de gestion ou avec l'administration avant d'émettre vos prochaines factures.
Peut-on appliquer 20 % de TVA à des légumes pour être sûr ?
Non : les produits destinés à l'alimentation humaine relèvent du taux réduit de 5,5 % au régime simplifié agricole, et 20 % surfacturerait le client, qu'il soit professionnel ou particulier. Réservez 20 % aux prestations de services et aux produits qui ne relèvent pas du taux réduit. Relisez chaque ligne : un taux unique appliqué à toute la facture est une source d'erreur fréquente.
Que faire si j'ai facturé de la TVA alors que je suis au remboursement forfaitaire ?
Corrigez sans attendre : cette TVA est due à l'État et votre client la déduit à tort. En pratique, émettez une facture d'avoir qui annule la facture d'origine, puis une nouvelle facture hors TVA indiquant votre régime. Prévenez le client pour qu'il rectifie sa déduction, et parlez-en à votre centre de gestion pour la déclaration concernée.