Modèle de facture de situation de travaux
La facture de situation constate l'avancement d'un chantier en cours de marché, poste par poste, avec le cumul des travaux exécutés. Cette page détaille une situation n° 2 chiffrée à 18 120 € TTC, les règles à respecter, la retenue de garantie plafonnée à 5 % des acomptes et le passage à la facture de solde.
Le modèle au format de votre choix
Téléchargez le modèle de facture de situation prérempli avec cet exemple de chantier, en Word, Excel ou PDF, puis remplacez les postes et les pourcentages.
Facture de situation et facture d'acompte : ce que chacune constate
Une facture de situation réclame le paiement des travaux exécutés à une date donnée, poste par poste, dans un marché qui se règle en cours de chantier. L'acompte est un versement fixé à l'avance, avant tout travail ; la situation, elle, suit l'avancement réel. Les textes fiscaux ne définissent pas la « situation » : ils parlent d'acomptes et de factures, et ces règles s'y appliquent.
Chaque situation reprend le cumul des travaux exécutés depuis le début, retire ce qui a déjà été facturé et ne réclame que la différence. À la fin du chantier, la facture de solde clôt le marché.
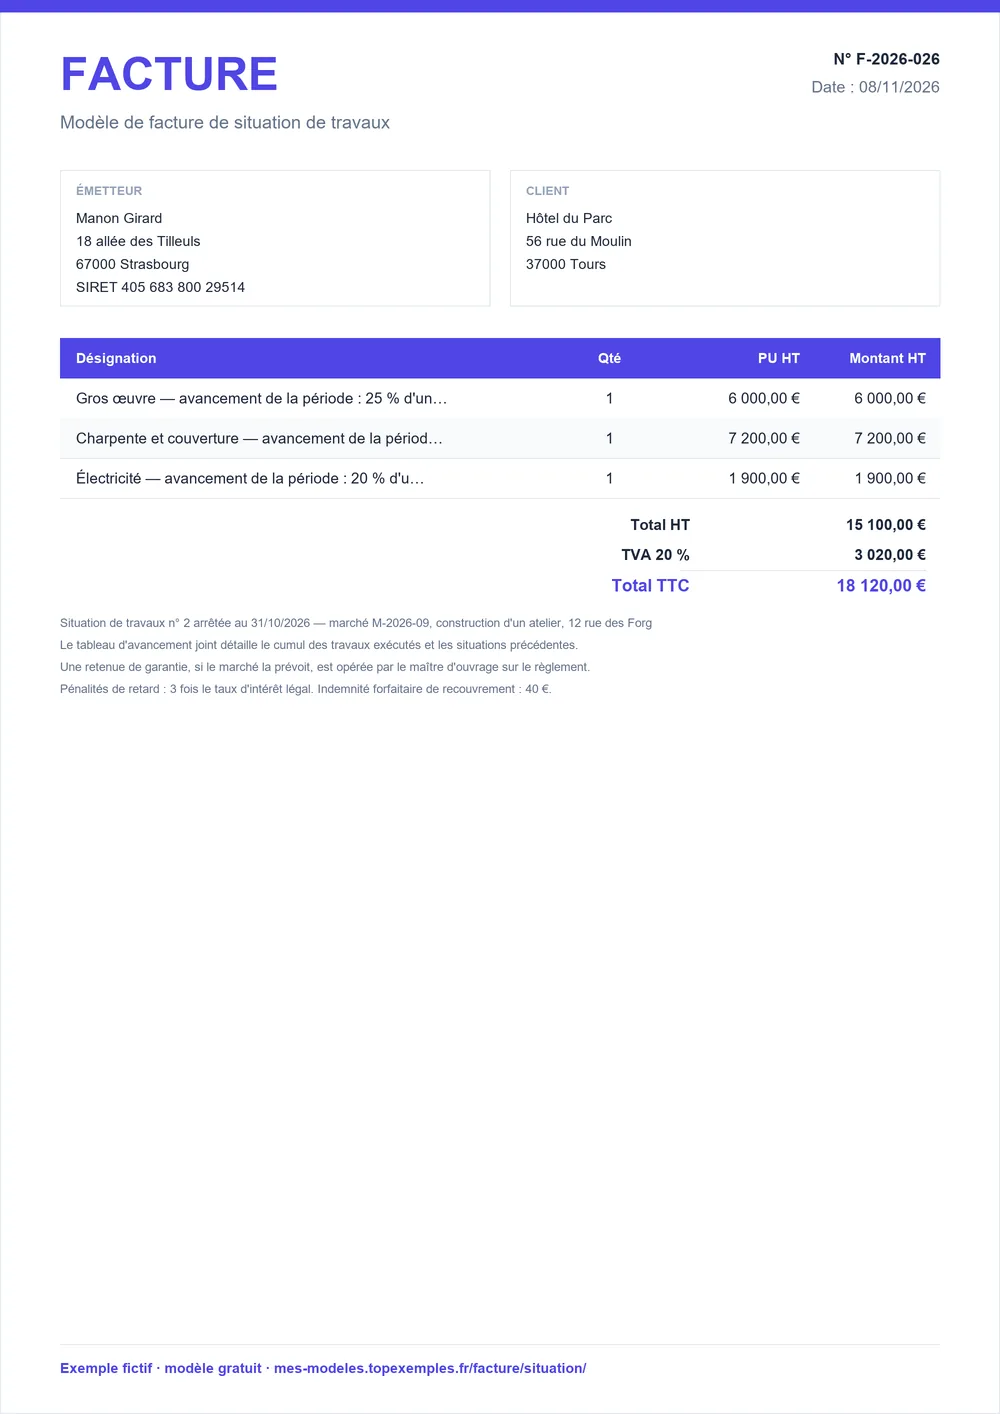
Situation n° 2 d'un atelier en 3 postes : 15 100 € HT à facturer ce mois-ci
Cet exemple est la deuxième situation d'un chantier d'atelier : 3 postes (gros œuvre, charpente-couverture, électricité), 15 100 € HT, 3 020 € de TVA à 20 %, soit 18 120 € TTC. Chaque ligne ne facture que l'avancement de la période : le pourcentage cumulé et la part déjà facturée figurent dans la désignation, pour que le maître d'ouvrage vérifie le calcul sans tableau annexe.
Facture de situation n° F-2026-097
| Désignation | Qté | Unité | PU HT | Montant HT |
|---|---|---|---|---|
| Gros œuvre — avancement de la période : 25 % d'un poste de 24 000 € HT (cumul 60 %, dont 35 % facturés en situation n° 1) | 1 | forfait | 6 000 € | 6 000 € |
| Charpente et couverture — avancement de la période : 40 % d'un poste de 18 000 € HT (cumul 40 %) | 1 | forfait | 7 200 € | 7 200 € |
| Électricité — avancement de la période : 20 % d'un poste de 9 500 € HT (cumul 20 %) | 1 | forfait | 1 900 € | 1 900 € |
- Total HT
- 15 100 €
- TVA 20 %
- 3 020 €
- Total TTC
- 18 120 €
- Situation de travaux n° 2 arrêtée au 31/10/2026 — marché M-2026-09, construction d'un atelier, 12 rue des Forges, 69100 Villeurbanne.
- Le tableau d'avancement joint détaille le cumul des travaux exécutés et les situations précédentes.
- Une retenue de garantie, si le marché la prévoit, est opérée par le maître d'ouvrage sur le règlement.
Les notes sous les totaux rappellent le numéro de situation, la date d'arrêté et le marché. Joignez le tableau d'avancement du chantier : il porte le détail du cumul, que la facture résume en une ligne par poste.
Cinq règles à appliquer à chaque situation de travaux
Ces règles viennent du droit de la facture et de l'acompte, car la situation n'a pas de statut propre. Elles fixent ce qu'il faut écrire, ce que l'on peut laisser de côté quand le chiffre définitif n'est pas encore connu et ce que le maître d'ouvrage peut retenir sur les règlements.
| Obligation ou particularité | Concerne | Source |
|---|---|---|
| Une facture est exigée pour tout acompte reçu avant la livraison ou la prestation (c du 1 du I de l'article 289 du CGI) ; la facture définitive fait référence aux factures d'acompte. | Facture | CGI, art. 289 ; BOFiP, BOI-TVA-DECLA-30-20-10-10 (§120) |
| Les factures d'acompte peuvent omettre les mentions que l'on ne connaît pas encore, comme une quantité ou un prix exact variables : cela convient à un marché dont le montant final bouge. | Facture | BOFiP, BOI-TVA-DECLA-30-20-20-20 (§160-170) |
| Dans un marché de travaux privé, une retenue de garantie peut être prélevée sur les acomptes, à hauteur de 5 % de leur montant au plus ; le maître d'ouvrage consigne une somme égale, sauf caution personnelle et solidaire d'un établissement financier agréé. | Devis et facture | Loi n° 71-584 du 16 juillet 1971, art. 1 |
| Pour des travaux immobiliers fournis à un particulier, le prestataire délivre une note (art. 290 quinquies du CGI), distincte de la facture ; les mentions de l'article 289 ne s'appliquent pas à cette note. | Facture | CGI, art. 290 quinquies ; BOFiP, BOI-TVA-DECLA-30-20-10-10 |
| Chaque situation porte un numéro unique, dans une séquence chronologique continue, et se conserve 10 ans comme toute pièce comptable. | Facture | Service-Public Entreprendre, fiche F31808 ; Code de commerce, art. L123-22 |
Le taux de TVA (20 %, 10 % ou 5,5 %) dépend de la nature des travaux et du logement. Faites-le confirmer avant la première situation, puisqu'il sera repris sur toutes les suivantes.
Tableau d'avancement : les colonnes qui justifient chaque ligne de la situation
Le tableau d'avancement est la pièce jointe qui permet au client de contrôler la facture. Une colonne par étape du calcul suffit.
| Colonne | Ce qu'elle contient |
|---|---|
| Poste | Le lot du marché : gros œuvre, charpente, électricité |
| Montant du marché HT | Le prix du poste, tel qu'il figure au devis ou au contrat signé |
| Avancement cumulé | La part exécutée depuis le début du chantier, en pourcentage |
| Cumul HT | Le montant du marché multiplié par l'avancement cumulé |
| Déjà facturé | Le total des situations précédentes pour ce poste |
| Situation en cours | Le cumul moins le déjà facturé : c'est la ligne de la facture |
| Reste à facturer | Le montant du marché moins le cumul |
Tout avenant au devis s'ajoute comme un poste distinct, avec son propre avancement.
Établir la situation suivante en six étapes, de l'arrêté des travaux au règlement
- Arrêtez une date et relevez l'avancement de chaque poste avec votre client ou son maître d'œuvre.
- Calculez le cumul de chaque poste : montant du marché multiplié par le pourcentage exécuté.
- Retirez les situations précédentes : la différence est la ligne à facturer ce mois-ci.
- Numérotez la facture dans votre série et écrivez « Situation n° 2 », avec la référence du marché et la date d'arrêté.
- Appliquez le taux de TVA du chantier et reprenez les mentions habituelles : identité des parties, assurance professionnelle, conditions de règlement.
- Joignez le tableau d'avancement, envoyez la facture et suivez le règlement, retenue éventuelle comprise.
Pour les mentions propres au bâtiment, reprenez le modèle de facture BTP.
Retenue de garantie de 5 % sur les situations : plafond, consignation et caution
Dans un marché de travaux privé, le maître d'ouvrage peut retenir une garantie sur les acomptes versés, au plus 5 % de leur montant. En contrepartie, il consigne une somme égale, sauf s'il fournit une caution personnelle et solidaire d'un établissement financier agréé.
Concrètement, c'est lui qui prélève la retenue au moment du règlement : vous facturez toujours l'avancement complet, et le net versé est plus bas. Prévoyez la retenue dans le devis, rappelez-la en note sur chaque situation et suivez son montant cumulé. Le guide sur la retenue de garantie sur facture détaille la pratique.
Avant d'envoyer une situation : sept points à vérifier
- Le numéro de situation suit le précédent et la facture porte le numéro suivant de votre série.
- La date d'arrêté des travaux et la référence du marché sont écrites.
- Chaque poste affiche son avancement cumulé et la part déjà facturée.
- Les montants se recoupent avec le tableau d'avancement joint.
- Le taux de TVA est le même que sur les situations précédentes.
- La retenue de garantie, si elle existe, est rappelée en note.
- Pour un particulier, la note de travaux immobiliers est jointe.
Dernière situation et réception : quand basculer sur la facture finale
La dernière situation arrête le cumul de chaque poste à 100 % des travaux exécutés, ou laisse un reliquat à facturer à la réception. Dans les deux cas, la facture finale reprend l'ensemble du marché et fait référence aux factures précédentes, comme le demande la doctrine pour toute facture définitive qui suit des acomptes.
Gardez une trace de chaque situation, de son numéro et de sa date : si le client conteste un montant, le tableau d'avancement de la période concernée est votre preuve. Une situation erronée se corrige par une facture rectificative ou un avoir, jamais en modifiant la facture envoyée.
Sources : CGI, art. 289 ; BOFiP, BOI-TVA-DECLA-30-20-10-10 (§120) · BOFiP, BOI-TVA-DECLA-30-20-20-20 (§160-170) · Loi n° 71-584 du 16 juillet 1971, art. 1 · CGI, art. 290 quinquies ; BOFiP, BOI-TVA-DECLA-30-20-10-10 · Service-Public Entreprendre, fiche F31808 ; Code de commerce, art. L123-22 · Mentions obligatoires d’une facture — entreprendre.service-public.fr. Les exemples sont fictifs et chiffrés automatiquement ; ils ne remplacent pas l’avis d’un expert-comptable. Notre méthode.
Modèle et exemple vérifiés le .
Questions fréquentes : facture de situation
Qu'est-ce qu'une facture de situation ?
C'est la facture qui demande le paiement des travaux réalisés à une date donnée, dans un marché réglé en cours de chantier. Elle reprend l'avancement poste par poste, le cumul des travaux exécutés et ce qui a déjà été facturé, puis ne réclame que la différence. Le terme est un usage du bâtiment : les textes fiscaux raisonnent en acomptes et en factures.
Quelle différence entre facture de situation et facture d'avancement ?
En pratique, aucune : « facture d'avancement », « facture de situation » et « facture intermédiaire » désignent le même document, qui suit l'avancement réel des travaux. Le vocabulaire varie selon le secteur et le marché, sans définition légale. Retenez le numéro de situation, la date d'arrêté et le cumul, car c'est ce qui permet au maître d'ouvrage de contrôler chaque montant.
Comment calculer une facture de situation ?
Pour chaque poste, multipliez le montant du marché par le pourcentage d'avancement cumulé, puis retirez ce qui a été facturé dans les situations précédentes. La somme des différences donne le montant hors taxes de la situation ; ajoutez la TVA au taux du chantier pour obtenir le TTC. Dans l'exemple de cette page, chaque ligne ne porte que l'avancement de la période.
Combien de factures de situation peut-on émettre pour un chantier ?
Autant que le marché le prévoit : le nombre et le rythme (mensuel, par étape) se fixent dans le devis ou le contrat. Chaque situation prend le numéro suivant de votre série de factures et reprend le cumul. La dernière arrête les travaux à 100 %, ou laisse la place à une facture de solde qui référence toutes les factures précédentes.
Quelle TVA appliquer sur une facture de situation ?
Appliquez le taux de TVA de l'opération, le même sur chaque situation : 20 %, 10 % ou 5,5 % selon la nature des travaux et le logement. Le moment où la TVA devient exigible dépend du cas : faites-le confirmer par votre expert-comptable avant la première situation, puisque le taux sera repris sur toutes les suivantes. Pour un particulier, le prestataire remet aussi la note de l'art. 290 quinquies du CGI.
Peut-on facturer une retenue de garantie sur une situation ?
Ce n'est pas vous qui la facturez : c'est le maître d'ouvrage qui la prélève sur les règlements si le marché la prévoit. Dans un marché de travaux privé, elle est plafonnée à 5 % du montant des acomptes, avec consignation d'une somme égale ou caution d'un établissement financier agréé. Prévoyez-la dans le devis et rappelez-la en note, pour que le net à payer reste clair.