Modèle de facture de solde
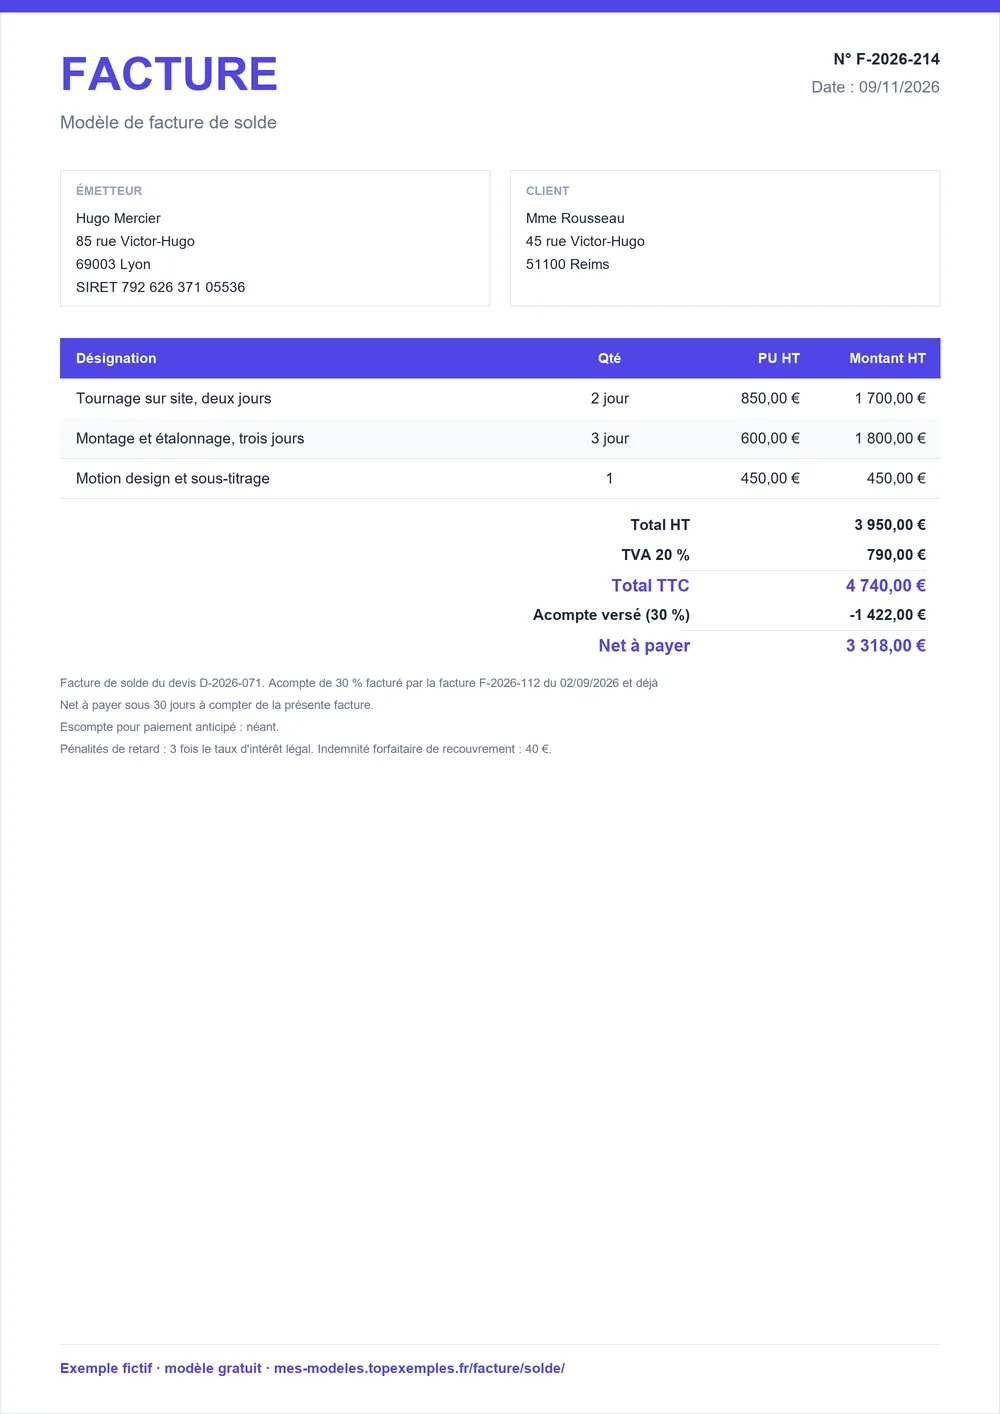
Le solde d'une facture finale se calcule en retirant les acomptes déjà facturés du total de l'opération : le client ne paie que le reste. Cette page détaille un exemple à 4 740 € TTC dont 1 422 € déjà versés, soit 3 318 € à payer, et les références à rappeler.
Le modèle au format de votre choix
Téléchargez le modèle de facture de solde prérempli avec cet exemple et son acompte de 30 % déduit, en Word, Excel ou PDF, puis remplacez les lignes.
Facture de solde : le reste à payer une fois les acomptes déduits
La facture de solde clôt une opération qui a donné lieu à un ou plusieurs acomptes. Elle reprend le prix total, retire ce que le client a déjà payé et réclame la différence. Son rôle est de faire apparaître, sur un seul document, le prix complet, les acomptes et le net à régler.
L'acompte est la facture qui précède : elle porte sur une part du prix, au moment du versement. Le solde ne la répète pas, il la cite. Si le chantier se règle par étapes, les situations intermédiaires ont leur propre page, la facture de situation.
Vidéo corporate de 3 950 € HT : le solde de 3 318 € après un acompte de 30 %
Cet exemple est le solde d'une vidéo corporate : 3 lignes, 3 950 € HT, 790 € de TVA à 20 %, soit 4 740 € TTC pour l'opération complète. L'acompte de 30 % déjà facturé, 1 422 €, est retiré en bas de tableau : le client ne règle que 3 318 €. Les notes rappellent le devis, le numéro et la date de la facture d'acompte.
Facture de solde n° F-2026-131
| Désignation | Qté | Unité | PU HT | Montant HT |
|---|---|---|---|---|
| Tournage sur site, deux jours | 2 | jour | 850 € | 1 700 € |
| Montage et étalonnage, trois jours | 3 | jour | 600 € | 1 800 € |
| Motion design et sous-titrage | 1 | forfait | 450 € | 450 € |
- Total HT
- 3 950 €
- TVA 20 %
- 790 €
- Total TTC
- 4 740 €
- Acompte déjà versé (30 %)
- −1 422 €
- Net à payer
- 3 318 €
- Facture de solde du devis D-2026-071. Acompte de 30 % facturé par la facture F-2026-112 du 02/09/2026 et déjà réglé.
- Net à payer sous 30 jours à compter de la présente facture.
- Escompte pour paiement anticipé : néant.
La facture de solde reprend toutes les lignes du devis, pas seulement ce qui reste à payer. Le client voit ainsi le prix total de l'opération, ce qu'il a déjà versé et le montant exact à régler, sans recalcul de TVA de sa part.
Cinq règles de la facture finale qui suit un ou plusieurs acomptes
Le tableau explique comment la facture finale s'articule avec l'acompte : l'obligation de facturer le versement, la référence à rappeler, le traitement de la TVA et ce que le solde complète. Les mentions ordinaires d'une facture (identité des parties, désignation, prix, conditions de règlement) restent dues sur le solde.
| Obligation ou particularité | Concerne | Source |
|---|---|---|
| Une facture est exigée pour tout acompte reçu avant la livraison ou la prestation ; la facture définitive doit faire référence aux factures d'acompte. | Facture | CGI, art. 289 ; BOFiP, BOI-TVA-DECLA-30-20-10-10 (§120) et BOI-TVA-DECLA-30-20-20-10 (§60) |
| La règle documentée est la référence aux factures d'acompte. En pratique, la facture finale reprend le total de l'opération puis déduit chaque acompte, TVA comprise, pour faire apparaître le net à payer. | Facture | BOFiP, BOI-TVA-DECLA-30-20-20-10 (§60) |
| La TVA est exigible à l'encaissement de l'acompte pour les prestations de services : la facture de solde ne la compte donc pas une seconde fois. | Facture | CGI, art. 269 (Service-Public Entreprendre, fiche F31412) |
| Les factures d'acompte peuvent omettre les mentions encore inconnues (quantité ou prix exact variables) : la facture de solde les complète avec les valeurs définitives. | Facture | BOFiP, BOI-TVA-DECLA-30-20-20-20 (§160-170) |
| La facture de solde prend le numéro suivant dans une séquence chronologique continue et se conserve 10 ans. | Facture | Service-Public Entreprendre, fiche F31808 ; Code de commerce, art. L123-22 |
Le texte impose la référence aux factures d'acompte, pas un modèle de calcul : la déduction des montants est la pratique qui rend le solde lisible. Pour une opération particulière, demandez l'avis de votre expert-comptable.
Solde ou situation : choisir selon le rythme des paiements
Les deux factures déduisent ce qui a déjà été facturé, mais pas au même moment ni sur la même base.
| Critère | Facture de solde | Facture de situation |
|---|---|---|
| Quand | Une fois, à la livraison ou à la fin de la mission | Plusieurs fois, au fil de l'avancement |
| Base de calcul | Total de l'opération moins les acomptes | Avancement cumulé moins les situations précédentes |
| Cas typique | Prestation, vente ou mission avec un acompte à la signature | Chantier réglé par étapes |
| Référence à rappeler | Les factures d'acompte | La situation précédente |
Plusieurs acomptes : une ligne par facture d'acompte sous le total de l'opération
Quand le paiement est échelonné, la facture de solde liste chaque acompte au lieu de les additionner sans trace.
| Ligne en bas de facture | Contenu |
|---|---|
| Total de l'opération | Total HT, TVA et total TTC de l'ensemble du devis |
| Acompte n° 1 | Numéro et date de la facture d'acompte, montant TTC déduit |
| Acompte n° 2 | Mêmes éléments, pour chaque acompte supplémentaire |
| Net à payer | Total TTC moins la somme des acomptes |
Si l'opération est annulée ou si un acompte doit être restitué, ne modifiez pas la facture d'acompte : émettez une facture d'avoir qui y renvoie.
Établir la facture de solde en six étapes à partir du devis
- Reprenez le devis signé : toutes les lignes, quantités et prix unitaires HT.
- Ajustez ce qui a changé : quantités réellement réalisées, avenants, date de livraison ou de fin de mission.
- Calculez le total HT, la TVA et le TTC de l'opération complète.
- Listez les acomptes déjà facturés : numéro, date et montant TTC de chaque facture d'acompte.
- Déduisez-les du total TTC pour obtenir le net à payer.
- Numérotez la facture dans votre série, fixez l'échéance et rappelez l'escompte (« néant » s'il n'y en a pas).
Dernière vérification du solde avant l'envoi : sept points
- Le total de l'opération correspond au devis, avenants compris.
- Chaque facture d'acompte est citée avec son numéro et sa date.
- Le montant des acomptes déduits est le montant TTC effectivement facturé.
- La TVA n'est pas comptée deux fois entre l'acompte et le solde.
- Le net à payer est bien visible, avec l'échéance de règlement.
- Le taux de TVA est le même que sur le devis et l'acompte.
- Le numéro suit votre série chronologique continue.
Solde d'un chantier : retenue de garantie et facture finale du bâtiment
Dans le bâtiment, le solde s'accompagne souvent d'une retenue de garantie. Dans un marché de travaux privé, elle peut être prélevée sur les acomptes, au plus à hauteur de 5 % de leur montant, et le maître d'ouvrage consigne une somme égale, sauf caution personnelle et solidaire d'un établissement financier agréé.
La facture de solde reste la même : elle affiche le total des travaux et les acomptes déduits, et la retenue se règle séparément, selon le marché. Rappelez-la en note pour que le net versé soit clair. Les mentions du bâtiment (assurance professionnelle, taux de TVA) figurent sur le modèle de facture BTP.
Sources : CGI, art. 289 ; BOFiP, BOI-TVA-DECLA-30-20-10-10 (§120) et BOI-TVA-DECLA-30-20-20-10 (§60) · BOFiP, BOI-TVA-DECLA-30-20-20-10 (§60) · CGI, art. 269 (Service-Public Entreprendre, fiche F31412) · BOFiP, BOI-TVA-DECLA-30-20-20-20 (§160-170) · Service-Public Entreprendre, fiche F31808 ; Code de commerce, art. L123-22 · Mentions obligatoires d’une facture — entreprendre.service-public.fr. Les exemples sont fictifs et chiffrés automatiquement ; ils ne remplacent pas l’avis d’un expert-comptable. Notre méthode.
Modèle et exemple vérifiés le .
Questions fréquentes : facture de solde
Comment faire une facture de solde avec acompte ?
Reprenez toutes les lignes du devis et le total HT, TVA et TTC de l'opération, puis déduisez l'acompte déjà facturé en rappelant son numéro, sa date et son montant TTC. La dernière ligne affiche le reste à payer. Numérotez la facture de solde dans votre série, comme une facture ordinaire, et gardez la même désignation que sur le devis et l'acompte.
Faut-il faire référence à la facture d'acompte sur la facture finale ?
Oui : la facture définitive doit faire référence aux factures d'acompte, d'après la doctrine fiscale. Indiquez pour chacune son numéro et sa date. Les acomptes sont ainsi rattachés à la bonne opération et le client comprend pourquoi il ne paie qu'une partie du total. Avec plusieurs acomptes, une ligne par facture d'acompte suffit.
Comment calculer le solde d'une facture ?
Additionnez les lignes du devis pour obtenir le total HT, ajoutez la TVA au taux de l'opération, puis retirez le montant TTC des acomptes déjà facturés. Dans l'exemple de cette page, un acompte de 30 % du TTC a été versé : le solde est le TTC moins cet acompte. Le résultat est le net à payer par le client.
La TVA est-elle recalculée sur la facture de solde ?
La TVA de l'acompte, déjà facturée, ne se compte pas deux fois : la facture de solde affiche la TVA de l'opération complète, puis déduit l'acompte avec la TVA qu'il contenait. Pour une prestation de services, elle est devenue exigible à l'encaissement de l'acompte. Le taux appliqué est celui de l'opération. Pour un cas particulier, demandez conseil à votre expert-comptable.
Que faire si le client a versé plusieurs acomptes ?
Listez chaque facture d'acompte sur la facture de solde, avec son numéro, sa date et son montant TTC, sur des lignes séparées sous le total de l'opération. Le net à payer est le total TTC moins la somme de tous les acomptes. Si un acompte a été remboursé ou l'opération annulée, passez par une facture d'avoir qui renvoie à la facture d'acompte concernée.
Quelle différence entre facture de solde et facture finale ?
Aucune dans l'usage : la facture de solde est la facture finale qui clôt l'opération après un ou plusieurs acomptes. Elle reprend le total de l'opération, déduit les acomptes déjà facturés et affiche le reste à payer. Sans acompte préalable, on parle simplement de facture. Pour un chantier réglé par étapes, la dernière facture suit les situations précédentes.