Modèle de facture auto-entrepreneur avec TVA
Un auto-entrepreneur qui dépasse les seuils de la franchise, ou qui opte pour la TVA, doit indiquer sur ses factures le taux, les totaux HT et TTC et son numéro de TVA intracommunautaire. Cette page donne un exemple à 2 292 € TTC, les seuils 2026 et les étapes de la bascule.
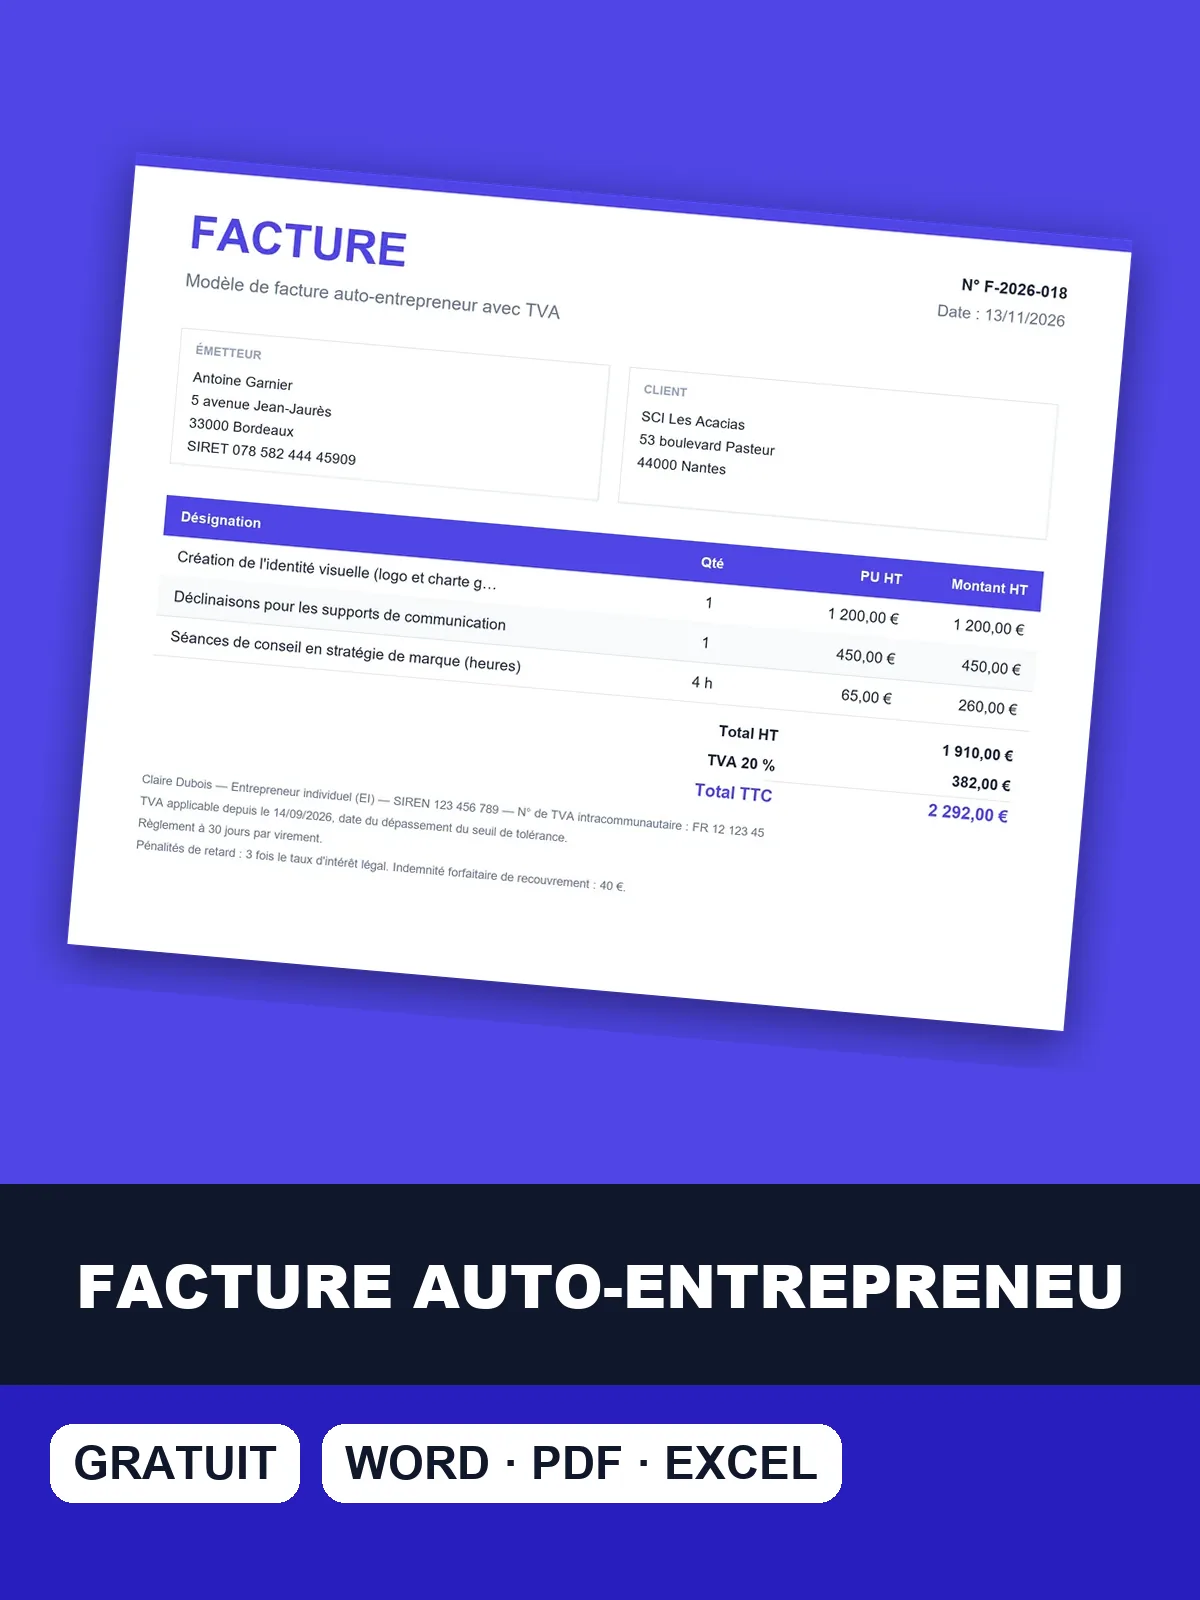
Le modèle au format de votre choix
Téléchargez le modèle de facture auto-entrepreneur avec TVA prérempli avec cet exemple, en Word, Excel ou PDF, puis ajoutez votre numéro de TVA et vos lignes.
Seuils 2026 de la franchise en base : à quel moment un auto-entrepreneur facture la TVA
La TVA se facture quand le chiffre d'affaires dépasse un seuil, selon l'activité. Les seuils 2026 sont inchangés.
| Activité | Seuil de base | Seuil de tolérance |
|---|---|---|
| Vente de marchandises, hébergement | 85 000 € | 93 500 € |
| Prestations de services, activités libérales | 37 500 € | 41 250 € |
| Avocats, auteurs, artistes-interprètes | 50 000 € ou 35 000 €, selon l'activité | 55 000 € ou 38 500 € |
Le seuil de base franchi, la franchise s'arrête au 1er janvier suivant. Le seuil de tolérance franchi, elle cesse le jour même du dépassement. Les seuils de la franchise en base de TVA sont détaillés dans le guide.
Première facture avec TVA d'une graphiste en micro-entreprise : 1 910 € HT, 2 292 € TTC
Cet exemple est la première facture avec TVA d'une graphiste en micro-entreprise qui a dépassé le seuil de tolérance des prestations de services : 3 lignes, 1 910 € HT, 382 € de TVA à 20 %, soit 2 292 € TTC. En note, son identité d'entrepreneur individuel, son SIREN et son numéro de TVA intracommunautaire remplacent la mention de franchise.
Facture n° F-2026-063
| Désignation | Qté | Unité | PU HT | Montant HT |
|---|---|---|---|---|
| Création de l'identité visuelle (logo et charte graphique) | 1 | forfait | 1 200 € | 1 200 € |
| Déclinaisons pour les supports de communication | 1 | forfait | 450 € | 450 € |
| Séances de conseil en stratégie de marque (heures) | 4 | h | 65 € | 260 € |
- Total HT
- 1 910 €
- TVA 20 %
- 382 €
- Total TTC
- 2 292 €
- Claire Dubois — Entrepreneur individuel (EI) — SIREN 123 456 789 — N° de TVA intracommunautaire : FR 12 123 456 789.
- TVA applicable depuis le 14/09/2026, date du dépassement du seuil de tolérance.
- Règlement à 30 jours par virement.
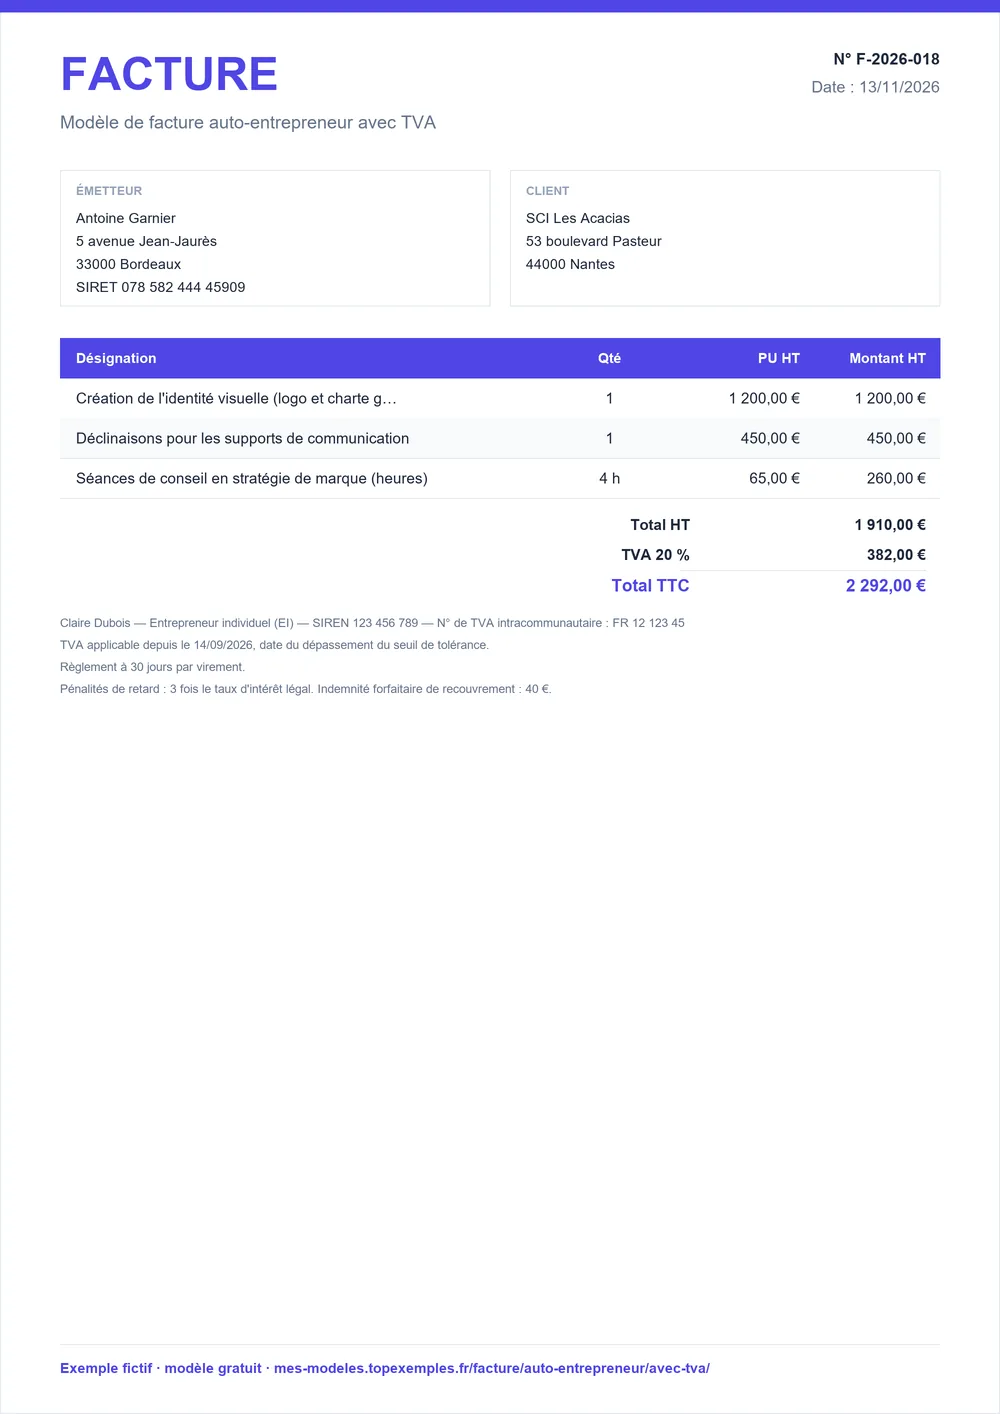
Le prix annoncé au client devient un prix hors taxes : un client particulier règle 2 292 € là où il payait 1 910 €. Vérifiez vos tarifs et vos devis en cours avant la bascule, pour que le prix final ne surprenne personne.
Six règles de la facture d'un auto-entrepreneur assujetti à la TVA
Le tableau suit la vie de la franchise : les seuils, le moment où elle s'arrête, les démarches auprès du SIE, l'option volontaire, puis ce que la facture doit contenir une fois la TVA applicable. Les mentions ordinaires de toute facture restent dues : numéro, dates, désignation, prix, conditions de règlement.
| Obligation ou particularité | Concerne | Source |
|---|---|---|
| Seuils 2026, inchangés : 85 000 € (tolérance 93 500 €) pour la vente de marchandises et l'hébergement ; 37 500 € (tolérance 41 250 €) pour les prestations de services et les activités libérales ; seuils propres aux avocats, auteurs et artistes-interprètes. Le seuil unique de 25 000 € a été abandonné. | Facture | Service-Public Entreprendre, fiche F21746 ; CGI, art. 293 B |
| Si le seuil de base est dépassé, la franchise cesse au 1er janvier de l'année suivante. Si le seuil de tolérance est dépassé, elle cesse dès le premier jour du dépassement et la TVA se facture à partir de cette date. En début d'activité, les seuils sont ajustés au prorata. | Facture | Service-Public Entreprendre, fiche F21746 ; impots.gouv.fr (questions micro-entrepreneur) |
| Dès la perte de la franchise, l'entreprise le signale à son SIE, déclare et paie la TVA depuis son espace professionnel, puis demande un numéro de TVA intracommunautaire (FR, clé de 2 chiffres et SIREN). | Facture | Service-Public Entreprendre, fiches F21746 et F23570 ; impots.gouv.fr |
| L'option volontaire pour la TVA se demande au SIE : elle prend effet le premier jour du mois de la déclaration et dure deux années civiles, avec reconduction tacite. | Facture | Service-Public Entreprendre, fiche F21746 |
| Une fois assujettie, la facture porte le taux de TVA, les totaux HT et TTC et le numéro de TVA intracommunautaire du vendeur, sauf pour une facture d'au plus 150 € HT. | Facture | Service-Public Entreprendre, fiche F31808 |
| Un entrepreneur individuel indique ses nom et prénom avec la mention « Entrepreneur individuel » ou « EI ». | Facture | Service-Public Entreprendre, fiche F31808 |
Pour un début d'activité ou une activité mixte, le calcul des seuils demande des précautions : faites-le valider par votre expert-comptable ou par votre SIE avant la date de bascule.
Basculer ses factures vers la TVA en six étapes
- Suivez votre chiffre d'affaires par rapport au seuil de base et au seuil de tolérance de votre activité.
- Signalez la perte de la franchise à votre service des impôts des entreprises dès qu'elle survient.
- Demandez votre numéro de TVA intracommunautaire par la messagerie de votre compte professionnel : FR, une clé de 2 chiffres et votre SIREN. Le guide sur le numéro de TVA intracommunautaire détaille la démarche.
- Modifiez votre modèle : retirez la mention de franchise, ajoutez le taux, les totaux HT et TTC et votre numéro de TVA.
- Facturez la TVA à partir de la bonne date : le jour du dépassement du seuil de tolérance, ou le 1er janvier suivant le dépassement du seuil de base.
- Déclarez et payez la TVA depuis votre espace professionnel.
Option volontaire pour la TVA : effet le mois de la demande, engagement de deux années civiles
Rien n'oblige un auto-entrepreneur à attendre le dépassement des seuils : il peut opter pour la TVA en le demandant à son service des impôts des entreprises. L'option prend effet le premier jour du mois de la déclaration et dure deux années civiles, avec reconduction tacite.
C'est un engagement, pas un essai. Avant de choisir, posez-vous trois questions : vos clients sont-ils des particuliers, pour qui la TVA augmente le prix payé ? Vos achats professionnels supportent-ils de la TVA que vous pourriez déduire ? Votre trésorerie supporte-t-elle les déclarations régulières ? Si vous hésitez, demandez conseil à votre expert-comptable.
Prix HT et prix TTC : répercuter la TVA sur vos tarifs sans surprendre le client
Avec la TVA, le prix de la facture se lit en trois montants : le HT, la TVA et le TTC. Dans l'exemple, 1 910 € HT et 382 € de TVA à 20 % donnent 2 292 € TTC. Deux politiques de prix existent, à vous de choisir selon votre clientèle.
- Garder votre prix actuel comme prix HT : le client paie plus cher TTC, et votre revenu net reste le même.
- Garder le prix TTC annoncé : le HT baisse, donc votre revenu aussi, mais le client ne voit aucune hausse.
Dans les deux cas, affichez désormais HT et TTC sur vos devis, avec le même taux que sur la facture.
Avant la première facture avec TVA : sept contrôles
- Le seuil franchi est le bon pour votre activité : services, marchandises ou profession réglementée.
- La date de début de la TVA correspond à la perte de la franchise.
- Votre numéro de TVA intracommunautaire est attribué et écrit sur la facture.
- La mention « TVA non applicable, art. 293 B du CGI » est retirée.
- Le taux, le total HT, la TVA et le total TTC figurent sur la facture.
- Votre identité d'entrepreneur individuel (« EI ») et votre SIREN sont à jour.
- Vos devis en cours sont recalculés avec le nouveau régime.
Mention de franchise à retirer, numéro de TVA à ajouter : adapter ses modèles
Deux modèles de facture coexistent pour un auto-entrepreneur, et ils ne se mélangent jamais sur une même facture. Tant que la franchise s'applique, utilisez le modèle de facture auto-entrepreneur, hors taxes et avec la mention « TVA non applicable, art. 293 B du CGI ». Dès que la TVA s'applique, utilisez celui de cette page.
Les factures émises avant la perte de la franchise restent hors taxes et gardent leur mention. Une facture qui affiche de la TVA alors que son auteur est encore en franchise le rendrait redevable de la taxe : vérifiez la date de bascule avant chaque envoi.
Sources : Service-Public Entreprendre, fiche F21746 ; CGI, art. 293 B · Service-Public Entreprendre, fiche F21746 ; impots.gouv.fr (questions micro-entrepreneur) · Service-Public Entreprendre, fiches F21746 et F23570 ; impots.gouv.fr · Service-Public Entreprendre, fiche F21746 · Service-Public Entreprendre, fiche F31808 · Mentions obligatoires d’une facture — entreprendre.service-public.fr. Les exemples sont fictifs et chiffrés automatiquement ; ils ne remplacent pas l’avis d’un expert-comptable. Notre méthode.
Modèle et exemple vérifiés le .
Questions fréquentes : facture auto entrepreneur tva
Un auto-entrepreneur peut-il facturer la TVA ?
Oui, et il le doit dans deux cas : lorsqu'il dépasse les seuils de la franchise en base, ou lorsqu'il a opté volontairement pour la TVA. Il indique alors sur ses factures le taux de TVA, les totaux HT et TTC et son numéro de TVA intracommunautaire, sauf facture d'au plus 150 € HT. Tant qu'il reste sous les seuils sans option, il facture hors taxes.
À partir de quand un auto-entrepreneur doit-il facturer la TVA ?
Si vous dépassez le seuil de base, la franchise s'arrête au 1er janvier de l'année suivante. Si vous dépassez le seuil de tolérance, elle cesse dès le premier jour du dépassement et la TVA se facture à partir de cette date. En début d'activité, les seuils sont ajustés au prorata de la durée d'activité. Signalez ensuite le changement à votre service des impôts.
Comment obtenir un numéro de TVA intracommunautaire ?
Dès la perte de la franchise, signalez-la à votre service des impôts des entreprises, puis demandez le numéro par la messagerie de votre compte professionnel sur impots.gouv.fr. Le numéro se compose de FR, d'une clé de 2 chiffres et de votre SIREN. Reportez-le sur toutes vos factures, puis déclarez et payez la TVA depuis le même espace professionnel.
Peut-on choisir de facturer la TVA sans dépasser les seuils ?
Oui, par l'option volontaire, demandée au service des impôts des entreprises. Elle prend effet le premier jour du mois de la déclaration et dure deux années civiles, avec reconduction tacite. Vous facturez alors la TVA sur toutes vos factures et vous pouvez la déduire sur vos achats professionnels : comparez ces effets avec votre clientèle avant de choisir.
Quelle mention remplacer sur la facture après le passage à la TVA ?
Retirez « TVA non applicable, art. 293 B du CGI » dès la première facture soumise à la TVA : elle est incompatible avec un montant de TVA affiché. Ajoutez le taux, les totaux HT et TTC, et votre numéro de TVA intracommunautaire. Gardez la mention sur les factures émises avant la date de perte de la franchise, car elles restent hors taxes.
Quels seuils de TVA s'appliquent à une micro-entreprise en 2026 ?
Les seuils 2026 sont inchangés : 85 000 € (tolérance 93 500 €) pour la vente de marchandises et l'hébergement, 37 500 € (tolérance 41 250 €) pour les prestations de services et les activités libérales. Les avocats, auteurs et artistes-interprètes ont leurs propres seuils, de 50 000 € ou 35 000 € selon l'activité. Le seuil unique de 25 000 € a été abandonné.