Modèle de facture B2B entre professionnels
Une facture B2B s'adresse à un client professionnel : elle reprend son identité, son numéro de TVA, la référence de sa commande et les conditions de règlement, dont l'indemnité de 40 € pour frais de recouvrement. Cette page donne un exemple chiffré, le calendrier de la facture électronique et les mentions à vérifier.
Le modèle au format de votre choix
Téléchargez le modèle de facture B2B prérempli avec cet exemple de maintenance sur bon de commande, en Word, Excel ou PDF, puis adaptez le client.
Exemple chiffré : maintenance informatique facturée à une PME sur bon de commande
Le prestataire facture à une PME la maintenance trimestrielle de douze postes et une intervention de deux heures, en reprenant le numéro de bon de commande du client. Le total passe de 486 € HT à 583,20 € TTC, dont 97,20 € de TVA à 20 %. Le client professionnel contrôle la facture avant paiement : le numéro de commande lui permet de la rapprocher de sa commande.
Facture n° F-2026-156
| Désignation | Qté | Unité | PU HT | Montant HT |
|---|---|---|---|---|
| Maintenance trimestrielle du parc informatique (12 postes) | 12 | u | 28 € | 336 € |
| Intervention sur site, remplacement de deux disques (2 h) | 2 | h | 75 € | 150 € |
- Total HT
- 486 €
- TVA 20 %
- 97,20 €
- Total TTC
- 583,20 €
- Bon de commande client n° BC-8841 du 01/10/2026.
- Escompte pour paiement anticipé : néant.
- Indemnité forfaitaire pour frais de recouvrement en cas de retard de paiement : 40 €.
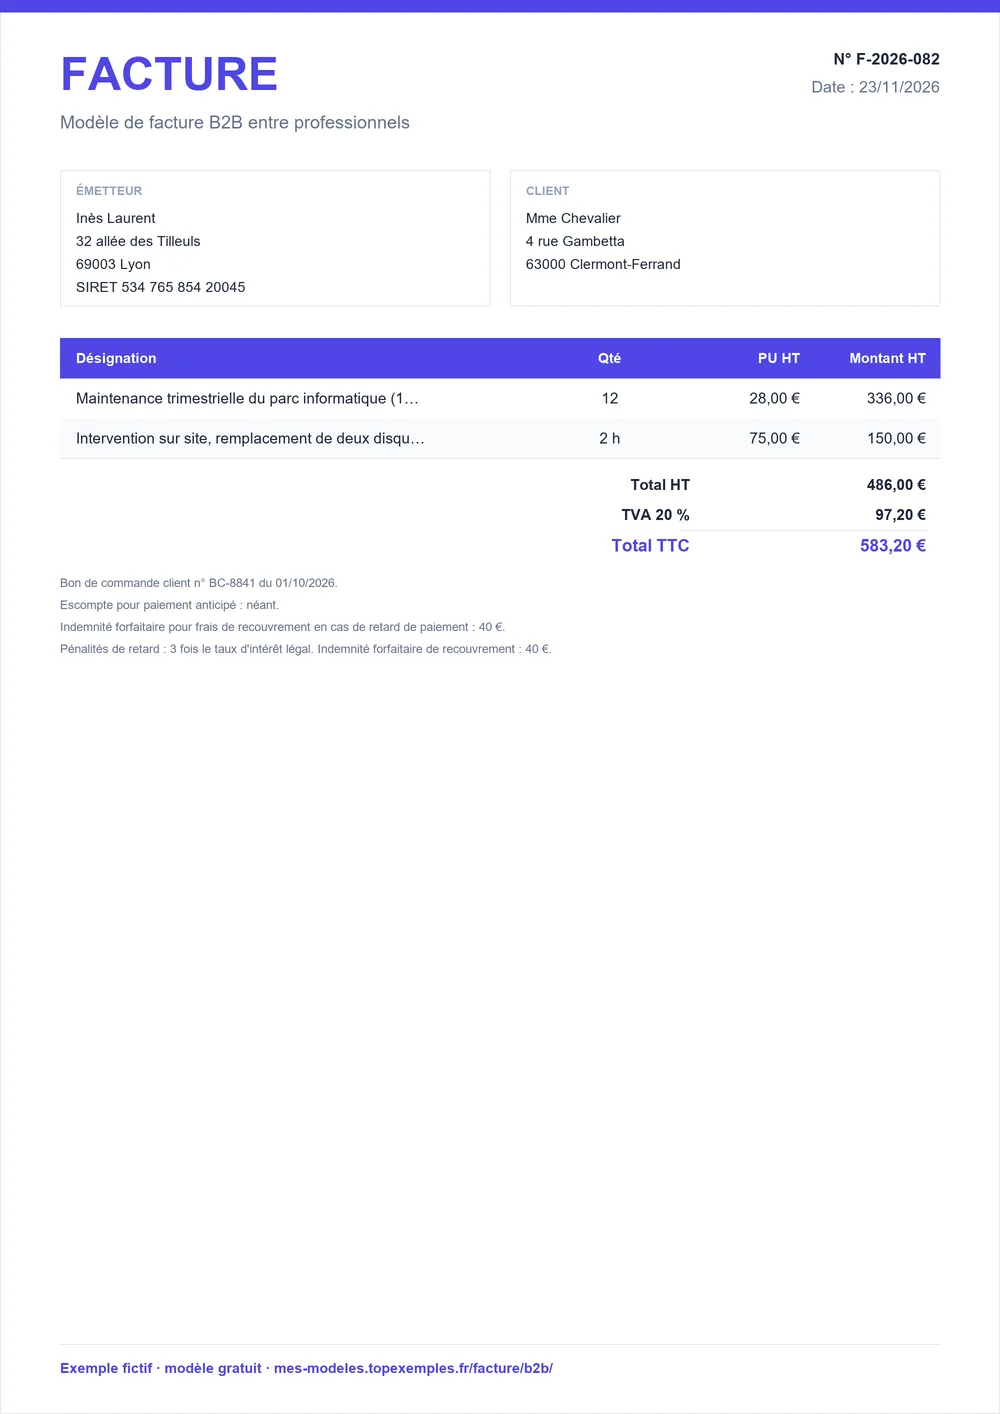
Les trois notes au pied de la facture sont propres à la relation entre professionnels : référence de commande, escompte « néant » et indemnité forfaitaire de 40 €, réclamable seulement à un professionnel.
Mentions B2B : identité du client, règlement et indemnité de recouvrement
Entre professionnels, la facture identifie le client entreprise et fixe les conditions de règlement. Le tableau reprend les règles à reporter : mentions générales, identité du client, règlement, calendrier de la facture électronique et les quatre mentions nouvelles qui l'accompagnent. Les mentions communes à toutes les factures restent celles du générateur.
| Obligation ou particularité | Concerne | Source |
|---|---|---|
| La facture porte la date d'émission, un numéro unique dans une séquence chronologique et continue, la date de la vente ou de la prestation, l'identité du vendeur et de l'acheteur, le numéro de bon de commande éventuel, la désignation, la quantité, le prix unitaire HT, le taux de TVA et les totaux HT et TTC. | Facture | Service-Public Entreprendre, fiche F31808 |
| Pour un client entreprise, indiquez sa dénomination (ou son nom complet s'il est entrepreneur individuel) ; son numéro de TVA est exigé s'il est un professionnel redevable. | Facture | Service-Public Entreprendre, fiche F31808 |
| La facture indique la date de règlement, les conditions d'escompte (« néant » à défaut), le taux des pénalités de retard et l'indemnité forfaitaire de 40 €, réclamable seulement à un professionnel. | Facture | Code de commerce, art. L441-9 ; Service-Public Entreprendre, fiche F31808 |
| Facture électronique : réception par toutes les entreprises dès le 1er septembre 2026 ; émission obligatoire pour les grandes entreprises et les ETI dès le 1er septembre 2026, pour les PME et micro-entreprises à partir du 1er septembre 2027. | Facture | impots.gouv.fr, réforme de la facturation électronique |
| Quatre mentions nouvelles accompagnent la facture électronique : SIREN du client (si entreprise), adresse de livraison si différente, nature de l'opération (biens, services ou les deux) et, le cas échéant, « Option pour le paiement de la taxe d'après les débits ». | Facture | Service-Public Entreprendre, fiche F31808 |
Le taux plancher des pénalités de retard et les délais maximaux de paiement ne figurent pas dans les sources vérifiées pour cette page : reportez le taux prévu par vos conditions générales et vérifiez-le avant l'envoi.
Facture électronique : calendrier 2026-2027 et quatre mentions nouvelles
La réception des factures électroniques s'impose à toutes les entreprises depuis le 1er septembre 2026. L'émission suit un calendrier qui dépend de la taille de l'entreprise.
| Entreprise | Réception | Émission |
|---|---|---|
| Grande entreprise et ETI | Depuis le 1er septembre 2026 | Obligatoire depuis le 1er septembre 2026 |
| PME et micro-entreprise | Depuis le 1er septembre 2026 | Obligatoire à partir du 1er septembre 2027 |
Quatre mentions nouvelles s'ajoutent : SIREN du client s'il est une entreprise, adresse de livraison si elle diffère, nature de l'opération (biens, services ou les deux) et, le cas échéant, « Option pour le paiement de la taxe d'après les débits ». Ces dates viennent de service-public.gouv.fr et d'impots.gouv.fr ; un BOFiP évoque une autre date, non tranchée : vérifiez le calendrier à jour.
Préparer la facture B2B à partir du bon de commande, étape par étape
- Reprenez le bon de commande : référence, désignation et prix convenus. Si la commande part d'un devis, reprenez ses lignes.
- Identifiez le client : dénomination (ou nom complet d'un entrepreneur individuel), adresse, SIREN et numéro de TVA s'il est redevable.
- Numérotez la facture dans une séquence chronologique et continue, datez-la et indiquez la date de la prestation. Pour un versement anticipé, émettez d'abord une facture d'acompte.
- Décrivez les lignes, appliquez le taux de TVA et laissez le générateur calculer HT, TVA et TTC.
- Fixez le règlement : date, escompte (« néant » à défaut), taux des pénalités de retard et indemnité forfaitaire de 40 €.
Facture B2B ou facture à un particulier : ce qui ne s'applique qu'entre professionnels
| Point | Client professionnel | Client particulier |
|---|---|---|
| Indemnité forfaitaire de 40 € | Réclamable | Non réclamable |
| Numéro de TVA du client | Exigé s'il est redevable | Sans objet |
| SIREN du client (facture électronique) | À indiquer s'il est une entreprise | Sans objet |
| Garantie légale de conformité | Aucune obligation relevée | À mentionner pour certaines catégories de biens |
Le cas du particulier est traité sur la page facture pour un client particulier. Si c'est votre propre forme sociale qui pose question, voyez la facture de société.
Dernier contrôle d'une facture B2B avant envoi
- Référence du bon de commande reportée.
- Dénomination, adresse et SIREN du client.
- Numéro de TVA du client, s'il est redevable.
- Numéro de facture unique et continu.
- Date de règlement, escompte « néant » ou conditions, pénalités de retard et indemnité de 40 €.
- Format conforme au calendrier de la facture électronique.
Conservez la facture pendant 10 ans avec le bon de commande qui la justifie.
Sources : Service-Public Entreprendre, fiche F31808 · Code de commerce, art. L441-9 ; Service-Public Entreprendre, fiche F31808 · impots.gouv.fr, réforme de la facturation électronique · Mentions obligatoires d’une facture — entreprendre.service-public.fr. Les exemples sont fictifs et chiffrés automatiquement ; ils ne remplacent pas l’avis d’un expert-comptable. Notre méthode.
Modèle et exemple vérifiés le .
Questions fréquentes : facture b2b
Quelles mentions obligatoires sur une facture entre professionnels ?
La facture porte la date d'émission, un numéro unique en séquence continue, la date de la vente ou de la prestation, l'identité du vendeur et de l'acheteur, le numéro de bon de commande éventuel, la désignation, la quantité, le prix unitaire HT, le taux de TVA, les totaux HT et TTC, la date de règlement, l'escompte, les pénalités de retard et l'indemnité forfaitaire de 40 €.
Le numéro de TVA du client est-il obligatoire sur une facture B2B ?
Oui, quand le client est un professionnel redevable de la TVA : la facture indique alors son numéro de TVA, en plus de sa dénomination et de son adresse. Pour un entrepreneur individuel, indiquez son nom complet. Le numéro de TVA du vendeur doit lui aussi figurer, sauf pour une facture dont le total hors taxes ne dépasse pas 150 €. Vérifiez ces données avant chaque envoi.
L'indemnité forfaitaire de 40 € est-elle due sur toute facture ?
Non, elle ne se réclame qu'à un client professionnel, en cas de retard de paiement. Elle figure donc sur les factures B2B et pas sur celles adressées à des particuliers. La facture mentionne l'indemnité forfaitaire de 40 € pour frais de recouvrement, avec les conditions de règlement, la date d'échéance et le taux des pénalités de retard. Le taux plancher n'est pas détaillé sur cette page.
Que change la facture électronique pour une facture B2B ?
Depuis le 1er septembre 2026, toutes les entreprises doivent pouvoir recevoir des factures électroniques. L'émission est obligatoire pour les grandes entreprises et les ETI depuis cette date, et pour les PME et micro-entreprises à partir du 1er septembre 2027. Quatre mentions s'ajoutent : SIREN du client, adresse de livraison si différente, nature de l'opération et, le cas échéant, l'option pour le paiement de la taxe d'après les débits.
Faut-il indiquer le numéro de bon de commande sur la facture ?
Oui, s'il existe : le numéro du bon de commande figure parmi les mentions de la facture. Reportez-le tel que votre client l'a émis, dans la désignation ou en note, pour qu'il puisse rapprocher la facture de sa commande et la payer sans relance. Sans bon de commande, appuyez-vous sur la référence du devis signé. Le générateur de cette page prévoit une note pour cette référence.
Combien de temps conserver une facture entre professionnels ?
Conservez vos factures, émises comme reçues, pendant 10 ans. Gardez-les dans un format lisible et classées par numéro, avec les bons de commande et les devis signés qui les justifient. Cette durée vaut pour les documents comptables de l'entreprise. Conservez aussi les justificatifs de règlement, pour pouvoir répondre à un contrôle ou à une question du client. Un classement par année facilite la recherche.