Modèle de facture de société (SARL, SAS, EURL)
La facture d'une société reprend les mentions de toute facture et y ajoute celles de la forme sociale : dénomination, SIREN, adresse du siège, forme juridique et capital. L'exemple ci-dessous facture une mission de conseil à un client professionnel, avec le tableau des mentions et les points à contrôler avant l'envoi.
Le modèle au format de votre choix
Téléchargez le modèle de facture de société prérempli avec cet exemple de mission de conseil, en Word, Excel ou PDF, puis remplacez le bloc société.
Exemple chiffré : facture d'une SAS pour une mission de conseil
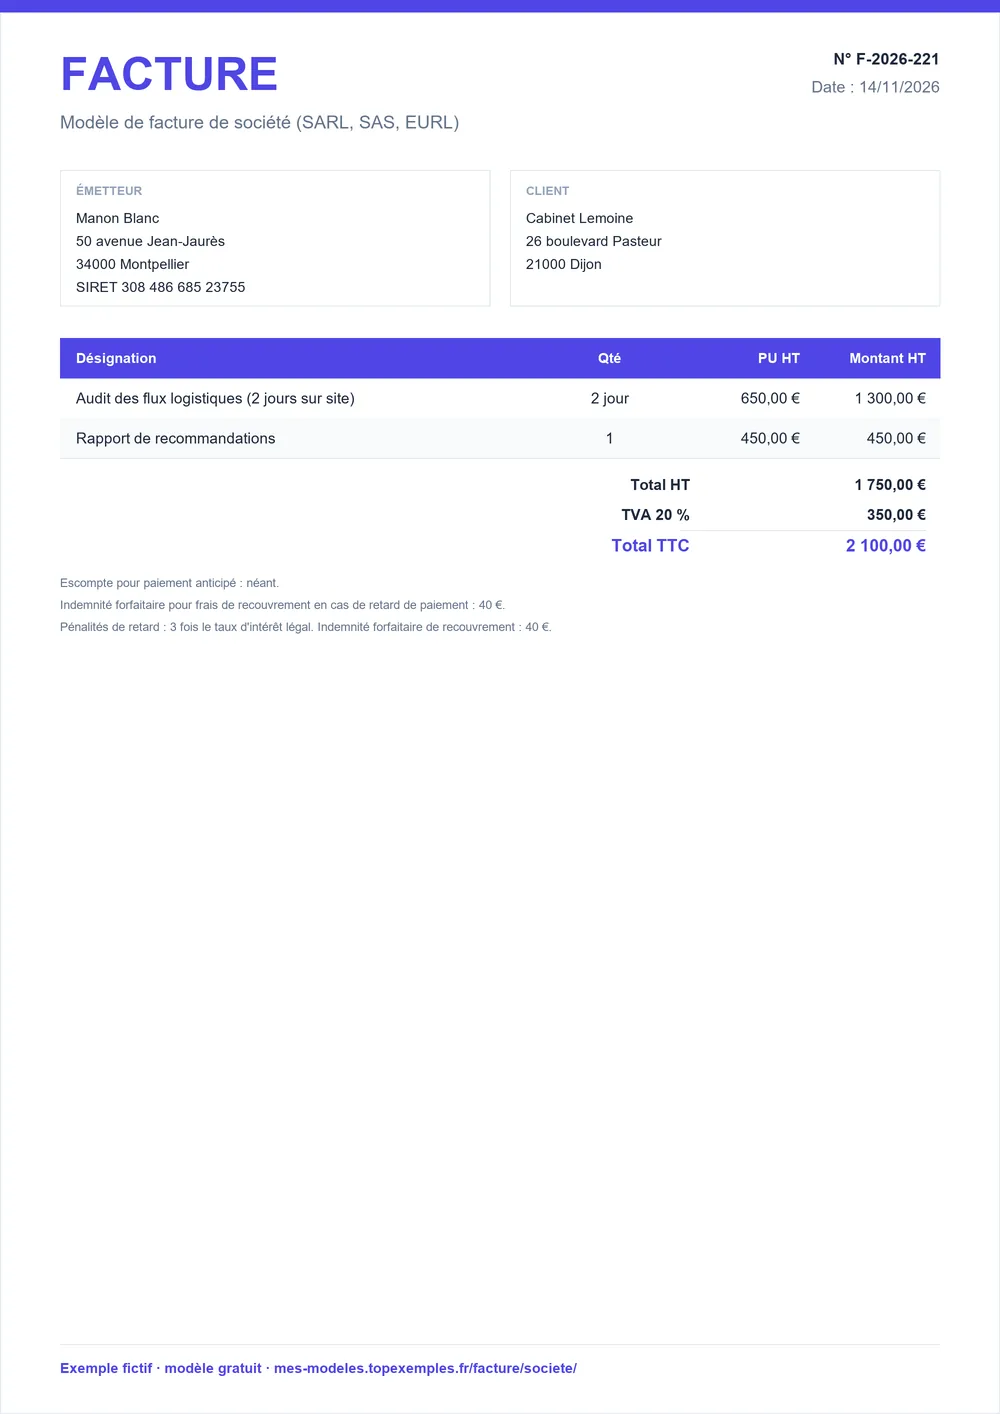
Cette facture émane d'une SAS qui a réalisé un audit pour un client professionnel. Deux lignes suffisent : deux journées sur site, puis le rapport remis à la fin de la mission. Le total passe de 1 750 € HT à 2 100 € TTC, soit 350 € de TVA au taux de 20 %. Le bloc société (dénomination, forme juridique, capital, SIREN, siège) se place en en-tête, au-dessus de ces lignes.
Facture n° F-2026-041
| Désignation | Qté | Unité | PU HT | Montant HT |
|---|---|---|---|---|
| Audit des flux logistiques (2 jours sur site) | 2 | jour | 650 € | 1 300 € |
| Rapport de recommandations | 1 | forfait | 450 € | 450 € |
- Total HT
- 1 750 €
- TVA 20 %
- 350 €
- Total TTC
- 2 100 €
- Escompte pour paiement anticipé : néant.
- Indemnité forfaitaire pour frais de recouvrement en cas de retard de paiement : 40 €.
Si la mission s'étale sur plusieurs mois, fractionnez-la avec une facture d'acompte puis une facture finale : le bloc société reste identique sur chaque document et seule la désignation change.
Mentions de la société à reporter sur chaque facture de vente
Le tableau ci-dessous reprend les mentions qui dépendent de votre statut. Elles se règlent une seule fois dans votre modèle, puis ne bougent plus. Les mentions communes à toutes les factures (date, numéro, désignation, prix HT, taux de TVA, totaux) sont déjà dans le générateur : il vous reste à compléter l'identité de votre entreprise et celle de votre client.
| Obligation ou particularité | Concerne | Source |
|---|---|---|
| La facture d'une société indique la dénomination sociale, le SIREN, l'adresse du siège, la forme juridique (EURL, SARL, SA, SNC, SAS) et le montant du capital social. | Facture | Service-Public Entreprendre, fiche F31808 (mentions obligatoires) |
| Un entrepreneur individuel indique ses nom et prénom suivis de « Entrepreneur individuel » ou « EI » ; une entreprise en cours d'immatriculation écrit « Siret en cours d'attribution ». | Facture | Service-Public Entreprendre, fiche F31808 |
| Le numéro de TVA intracommunautaire du vendeur figure sur la facture, sauf si le total hors taxes est inférieur ou égal à 150 €. | Facture | Service-Public Entreprendre, fiche F31808 |
| Pour un client entreprise, indiquez sa dénomination (société) ou son nom complet (entrepreneur individuel) ; son numéro de TVA est exigé s'il est un professionnel redevable. | Facture | Service-Public Entreprendre, fiche F31808 |
| En l'absence d'escompte, la facture porte « Escompte pour paiement anticipé : néant » ; l'indemnité forfaitaire de 40 € n'est réclamable qu'à un professionnel. | Facture | Code de commerce, art. L441-9 ; Service-Public Entreprendre, fiche F31808 |
Le numéro RCS et la ville d'immatriculation ne figurent pas dans les sources vérifiées pour cette page : reportez-les comme l'indiquent vos documents d'immatriculation.
Trois en-têtes possibles : société, entrepreneur individuel, immatriculation en cours
L'en-tête dépend de votre statut, pas de votre activité. Choisissez la ligne qui vous correspond et reportez-la en haut de chaque facture.
| Votre situation | Identité du vendeur à indiquer |
|---|---|
| Société (EURL, SARL, SA, SNC, SAS) | Dénomination sociale, SIREN, adresse du siège, forme juridique, montant du capital social |
| Entrepreneur individuel | Nom et prénom, suivis de « Entrepreneur individuel » ou « EI » |
| Immatriculation en cours | « Siret en cours d'attribution » à la place du numéro, à remplacer dès réception du SIREN |
Facturer une mission de conseil depuis votre société, étape par étape
- Complétez le bloc société : dénomination, forme juridique, capital, SIREN, adresse du siège et numéro de TVA intracommunautaire.
- Identifiez le client : sa dénomination, son adresse et, s'il est professionnel redevable, son numéro de TVA. Le modèle de facture B2B détaille les mentions de règlement entre professionnels.
- Numérotez la facture dans une séquence chronologique et continue, sans trou ni doublon, puis datez-la.
- Décrivez les prestations avec quantité, prix unitaire HT et taux de TVA, puis laissez le générateur calculer les totaux.
- Terminez par le règlement : date de paiement, « Escompte pour paiement anticipé : néant », taux des pénalités de retard et indemnité forfaitaire de 40 €.
SASU, EURL, SCI, association : adapter l'en-tête au cas par cas
- SASU ou EURL : sociétés à associé unique, elles reportent leur forme juridique et leur capital comme toute autre société.
- SCI : si elle loue des locaux nus, les loyers sont exonérés de TVA sauf option ; le modèle de facture de loyer détaille les deux cas.
- Association : elle a sa propre page, avec ses mentions : voyez le modèle de facture d'association.
- Société en cours d'immatriculation : écrivez « Siret en cours d'attribution », puis remplacez cette formule par le SIREN dès que vous l'avez reçu.
Dans tous les cas, gardez la même présentation d'une facture à l'autre : un client qui reçoit plusieurs documents de votre société doit retrouver la même identité en en-tête.
Contrôle final avant l'envoi de la facture de votre société
- Dénomination sociale, forme juridique et capital identiques à vos statuts.
- SIREN et adresse du siège à jour.
- Numéro de TVA intracommunautaire présent, sauf facture de 150 € HT ou moins.
- Numéro de facture unique, dans une séquence continue.
- Désignation, quantité, prix unitaire HT, taux de TVA, totaux HT et TTC cohérents entre eux.
- Date de règlement, escompte « néant », pénalités de retard et indemnité de 40 € pour un client professionnel.
Conservez ensuite chaque facture émise pendant 10 ans.
Sources : Service-Public Entreprendre, fiche F31808 (mentions obligatoires) · Service-Public Entreprendre, fiche F31808 · Code de commerce, art. L441-9 ; Service-Public Entreprendre, fiche F31808 · Mentions obligatoires d’une facture — entreprendre.service-public.fr. Les exemples sont fictifs et chiffrés automatiquement ; ils ne remplacent pas l’avis d’un expert-comptable. Notre méthode.
Modèle et exemple vérifiés le .
Questions fréquentes : facture entreprise
Quelles mentions obligatoires sur une facture d'entreprise ?
Une facture porte la date d'émission, un numéro unique, l'identité du vendeur et de l'acheteur, la désignation, la quantité, le prix unitaire HT, le taux de TVA, les totaux HT et TTC, la date de règlement et le taux des pénalités de retard. Une société ajoute son SIREN, l'adresse du siège, sa forme juridique et son capital. Le générateur de cette page les prévoit toutes.
Une SASU doit-elle indiquer son capital sur ses factures ?
Oui. Une SASU est une société : sa facture indique la dénomination sociale, le SIREN, l'adresse du siège, la forme juridique et le montant du capital social, comme celle d'une SARL ou d'une SAS. Reportez ces données telles qu'elles figurent dans vos statuts et mettez-les à jour dans le modèle dès qu'elles changent. Une facture sans ces mentions est incomplète : le client pourrait vous la renvoyer pour correction.
Une SCI doit-elle émettre des factures pour ses loyers ?
Pas toujours. Les locations de locaux nus sont exonérées de TVA et l'article 289 du CGI dispense alors de facturer ces opérations. Si la SCI a opté pour la TVA, la dispense ne joue plus et elle facture ses loyers avec TVA. L'option suppose un locataire assujetti, ou un bail qui la mentionne expressément pour un locataire non assujetti. L'option est impossible pour un logement.
Quelle différence entre la facture d'une société et celle d'un entrepreneur individuel ?
Seule l'identité du vendeur change. La société indique sa dénomination sociale, son SIREN, l'adresse de son siège, sa forme juridique et son capital. L'entrepreneur individuel indique ses nom et prénom suivis de « Entrepreneur individuel » ou « EI ». Dans les deux cas, la désignation, la TVA, les totaux et les conditions de règlement suivent les mêmes règles. Le reste du modèle reste identique d'un statut à l'autre.
Faut-il indiquer le numéro de TVA sur une facture d'entreprise ?
Oui, le numéro de TVA intracommunautaire du vendeur figure sur la facture, sauf si le total hors taxes ne dépasse pas 150 €. Si votre client est un professionnel redevable de la TVA, son propre numéro est également exigé. En franchise en base, vous n'avez pas à facturer de TVA : la facture porte alors la mention « TVA non applicable, art. 293 B du CGI ».
Peut-on facturer quand la société vient d'être créée et n'a pas encore de SIRET ?
Oui. Une entreprise en cours d'immatriculation peut émettre ses factures en indiquant « Siret en cours d'attribution » à la place de son numéro. Reportez ensuite le SIREN dès que vous l'avez reçu, dans l'en-tête de toutes les factures suivantes. Gardez une numérotation chronologique et continue : le numéro de facture suit votre série, quel que soit l'état de l'immatriculation, et reste unique pour chaque document.