Modèle de facture pour un client particulier
Une facture à un particulier identifie le client par son nom complet et son adresse, mentionne la garantie légale de conformité pour certains biens et n'ouvre pas droit à l'indemnité forfaitaire de 40 €. Cette page donne un exemple de vente de matériel et distingue ce qui est obligatoire de ce qui est seulement conseillé.
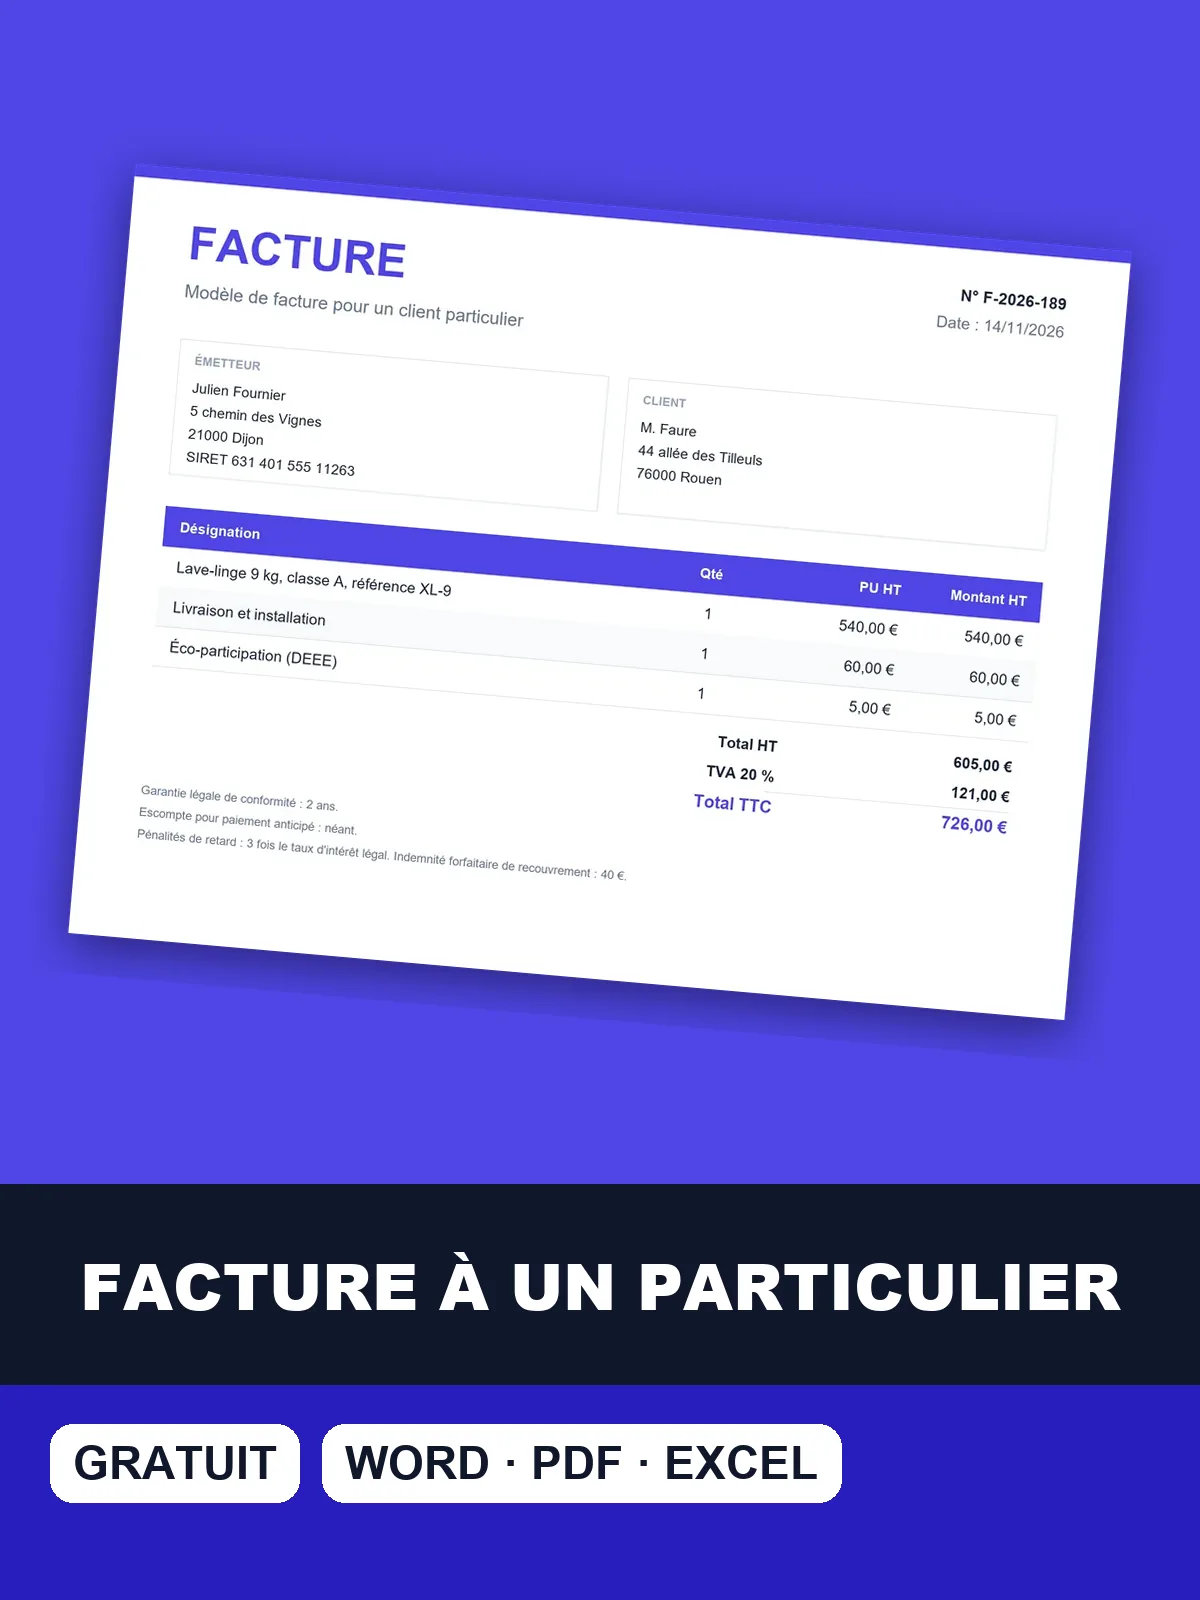
Le modèle au format de votre choix
Téléchargez le modèle de facture pour un particulier prérempli avec cet exemple de vente de matériel, en Word, Excel ou PDF, puis changez le client.
Exemple chiffré : vente d'un lave-linge à un particulier avec livraison
Un magasin d'électroménager facture un lave-linge à une cliente particulière, avec livraison, installation et éco-participation. Le total passe de 605 € HT à 726 € TTC, dont 121 € de TVA à 20 %. Le particulier lit le TTC, mais la facture doit aussi faire apparaître le HT, le taux de TVA et la garantie légale de conformité.
Facture n° F-2026-088
| Désignation | Qté | Unité | PU HT | Montant HT |
|---|---|---|---|---|
| Lave-linge 9 kg, classe A, référence XL-9 | 1 | u | 540 € | 540 € |
| Livraison et installation | 1 | forfait | 60 € | 60 € |
| Éco-participation (DEEE) | 1 | u | 5 € | 5 € |
- Total HT
- 605 €
- TVA 20 %
- 121 €
- Total TTC
- 726 €
- Garantie légale de conformité : 2 ans.
- Escompte pour paiement anticipé : néant.
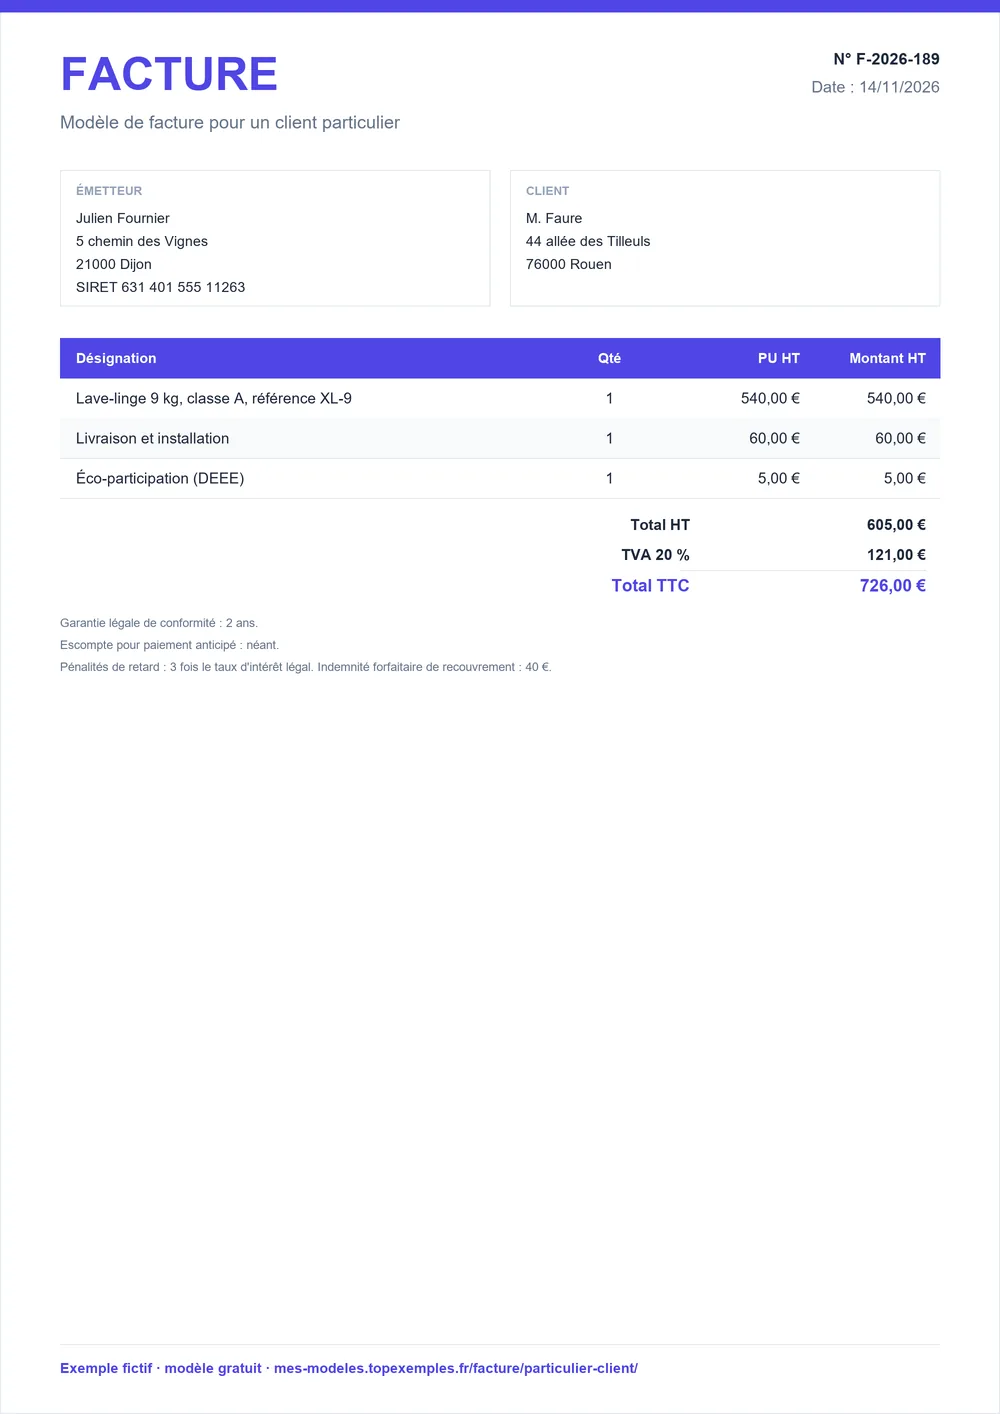
La facture ne mentionne pas l'indemnité forfaitaire de 40 € : elle ne se réclame qu'à un client professionnel. L'escompte « néant » reste à écrire, comme pour toute facture.
Mentions d'une facture adressée à un client particulier
Le particulier est identifié par son nom complet et son adresse (sauf opposition de sa part), avec une adresse de facturation si elle diffère. Le tableau ajoute les mentions propres au B2C : garantie légale de conformité, éco-participation, copie privée, et rappelle les limites de l'obligation de facturer ainsi que la présomption d'arrhes.
| Obligation ou particularité | Concerne | Source |
|---|---|---|
| Pour un client particulier, la facture indique son nom complet, son adresse (sauf opposition) et l'adresse de facturation si elle est différente. | Facture | Service-Public Entreprendre, fiche F31808 |
| Une facture adressée à un particulier mentionne l'existence et la durée de la garantie légale de conformité, d'au moins 2 ans, pour certaines catégories de biens (électroménager, informatique, électronique grand public, téléphonie). | Facture | Service-Public Entreprendre, fiche F31808 |
| L'indemnité forfaitaire de 40 € pour frais de recouvrement n'est réclamable qu'à un professionnel. | Facture | Service-Public Entreprendre, fiche F31808 |
| Selon le produit, la facture mentionne l'éco-participation DEEE (produits électroniques, meubles) ou la rémunération pour copie privée. | Facture | Service-Public Entreprendre, fiche F31808 (mentions particulières) |
| L'obligation fiscale de délivrer une facture ne concerne pas les ventes et services rendus à des particuliers, sauf pour les travaux immobiliers, pour lesquels une note est remise au particulier ; il est conseillé de facturer en cas de doute sur le statut du client. | Facture | CGI, art. 290 quinquies ; BOFiP, BOI-TVA-DECLA-30-20-10-10 (§20) |
| Sauf stipulation contraire, les sommes versées d'avance par un consommateur sont des arrhes : le devis doit préciser s'il s'agit d'un acompte. | Devis et facture | Code de la consommation, art. L214-1 |
Les mentions communes (numéro, date, désignation, prix HT, TVA, totaux, date de règlement) restent celles de toute facture : le générateur les place pour vous.
Facture à un client particulier : obligation fiscale, conseil et exceptions
Fiscalement, un professionnel n'a pas d'obligation de délivrer une facture à un particulier. Il est pourtant conseillé d'en émettre une en cas de doute sur le statut du client, et elle reste la preuve la plus simple de la vente.
- Travaux immobiliers : le prestataire délivre une note au particulier (voir plus bas).
- Doute sur le statut du client : émettez une facture complète, avec TVA et totaux.
- Autres obligations : le Code de commerce et le droit de la consommation peuvent en imposer ; elles ne sont pas détaillées ici.
Pour les ventes entre professionnels, voyez le modèle de facture B2B.
Rédiger la facture destinée à un particulier, du nom du client au total TTC
- Écrivez le nom complet du client et son adresse ; ajoutez l'adresse de facturation si elle est différente.
- Numérotez la facture dans votre série continue, datez-la et indiquez la date de la vente ou de la prestation.
- Décrivez chaque article : désignation, quantité, prix unitaire HT, taux de TVA ; ajoutez l'éco-participation ou la copie privée si elles s'appliquent.
- Faites ressortir HT, TVA et TTC, puis la date de règlement et l'escompte (« néant » à défaut).
- Mentionnez la garantie légale de conformité, d'au moins 2 ans, pour les biens concernés : électroménager, informatique, électronique grand public, téléphonie.
Pour une vente de marchandises sans autre particularité, partez du modèle de facture de vente.
Travaux chez un particulier : la note de l'article 290 quinquies du CGI
Pour toute prestation de travaux immobiliers fournie à un particulier, le prestataire délivre une note, selon l'article 290 quinquies du CGI. Cette note est distincte de la facture de l'article 289 du CGI, et les mentions obligatoires de l'article 289 ne s'y appliquent pas.
Le contenu précis de la note n'est pas détaillé dans les sources vérifiées pour cette page. Pour un chantier, partez du modèle de facture de travaux. Pour une somme versée d'avance, rappelez que le consommateur est présumé avoir versé des arrhes (art. L214-1 du Code de la consommation) et précisez « acompte » dans le devis, comme sur la page facture d'acompte.
Contrôle avant d'envoyer la facture à un particulier
- Nom complet et adresse du client, adresse de facturation si différente.
- Numéro unique, dans une séquence continue.
- Prix HT, taux de TVA, montant de TVA et total TTC.
- Garantie légale de conformité pour les biens concernés.
- Éco-participation ou copie privée selon le produit.
- Aucune indemnité forfaitaire de 40 €.
- Mot « acompte » ou « arrhes » écrit si une somme est versée d'avance.
Sources : Service-Public Entreprendre, fiche F31808 · Service-Public Entreprendre, fiche F31808 (mentions particulières) · CGI, art. 290 quinquies ; BOFiP, BOI-TVA-DECLA-30-20-10-10 (§20) · Code de la consommation, art. L214-1 · Mentions obligatoires d’une facture — entreprendre.service-public.fr. Les exemples sont fictifs et chiffrés automatiquement ; ils ne remplacent pas l’avis d’un expert-comptable. Notre méthode.
Modèle et exemple vérifiés le .
Questions fréquentes : facture entre particulier et professionnel
Comment faire une facture pour un particulier ?
Indiquez le nom complet et l'adresse du client, puis les mentions habituelles : numéro unique, date, désignation, quantité, prix unitaire HT, taux de TVA, totaux HT et TTC, date de règlement. Pour certains biens, ajoutez la garantie légale de conformité d'au moins 2 ans. Il n'y a pas d'indemnité forfaitaire de 40 € : elle ne se réclame qu'à un professionnel. Le générateur de cette page prépare l'ensemble.
Un professionnel est-il obligé de faire une facture à un particulier ?
Pas au titre de la TVA : l'obligation fiscale de délivrer une facture ne concerne pas les ventes et services rendus à des particuliers. Une exception existe pour les travaux immobiliers, pour lesquels le prestataire remet une note au particulier. D'autres obligations peuvent résulter du Code de commerce ou du droit de la consommation, que cette page ne détaille pas : en cas de doute, établissez une facture.
Quelles mentions spécifiques pour une facture à un particulier ?
Trois points distinguent la facture B2C : l'identité du client (nom complet, adresse sauf opposition, adresse de facturation si différente), la garantie légale de conformité pour certains biens, et l'absence d'indemnité forfaitaire de 40 €. Selon le produit, ajoutez l'éco-participation DEEE ou la rémunération pour copie privée. Le reste suit les mentions habituelles de toute facture de vente. Le générateur place chacune de ces mentions au bon endroit.
Faut-il indiquer la TVA sur une facture à un particulier ?
Oui, sauf si vous êtes en franchise en base de TVA. La facture fait apparaître le prix HT, le taux de TVA (20 %, 10 % ou 5,5 % selon l'opération), le montant de TVA et le total TTC, qui est la somme réellement payée par le particulier. En franchise, elle est établie hors taxes avec la mention « TVA non applicable, art. 293 B du CGI ».
Un auto-entrepreneur peut-il facturer un particulier ?
Oui, comme n'importe quel professionnel. Tant qu'il bénéficie de la franchise en base, il facture hors taxes avec la mention « TVA non applicable, art. 293 B du CGI », sans indiquer de TVA, car l'indiquer le rendrait redevable de la taxe du seul fait de la facturation. S'il perd la franchise, il facture la TVA à partir de la date où elle cesse. Reprenez le modèle de facture d'auto-entrepreneur pour la mise en page.
Que faire quand un particulier verse une somme d'avance ?
Écrivez dans le devis et sur la facture s'il s'agit d'un acompte ou d'arrhes. Pour un consommateur, les sommes versées d'avance sont présumées être des arrhes, sauf stipulation contraire (article L214-1 du Code de la consommation). Avec des arrhes, chacun peut se dédire ; avec un acompte, l'engagement est ferme. La facture d'acompte reprend le montant versé, la date et la référence du devis.