Modèle de facture de boulangerie
En boulangerie, la TVA est de 5,5 % sur les pains, viennoiseries et pâtisseries conditionnés pour une consommation différée, et de 10 % pour un produit vendu en consommation immédiate. Cette page donne un exemple de facture de commande professionnelle à 5,5 %, avec les lots, les quantités et les mentions.
Le modèle au format de votre choix
Téléchargez le modèle de facture de boulangerie prérempli avec cet exemple de commande professionnelle, en Word ou PDF, puis adaptez produits, lots et taux de TVA.
Exemple chiffré : livraison hebdomadaire de pains et viennoiseries à une épicerie à 5,5 %
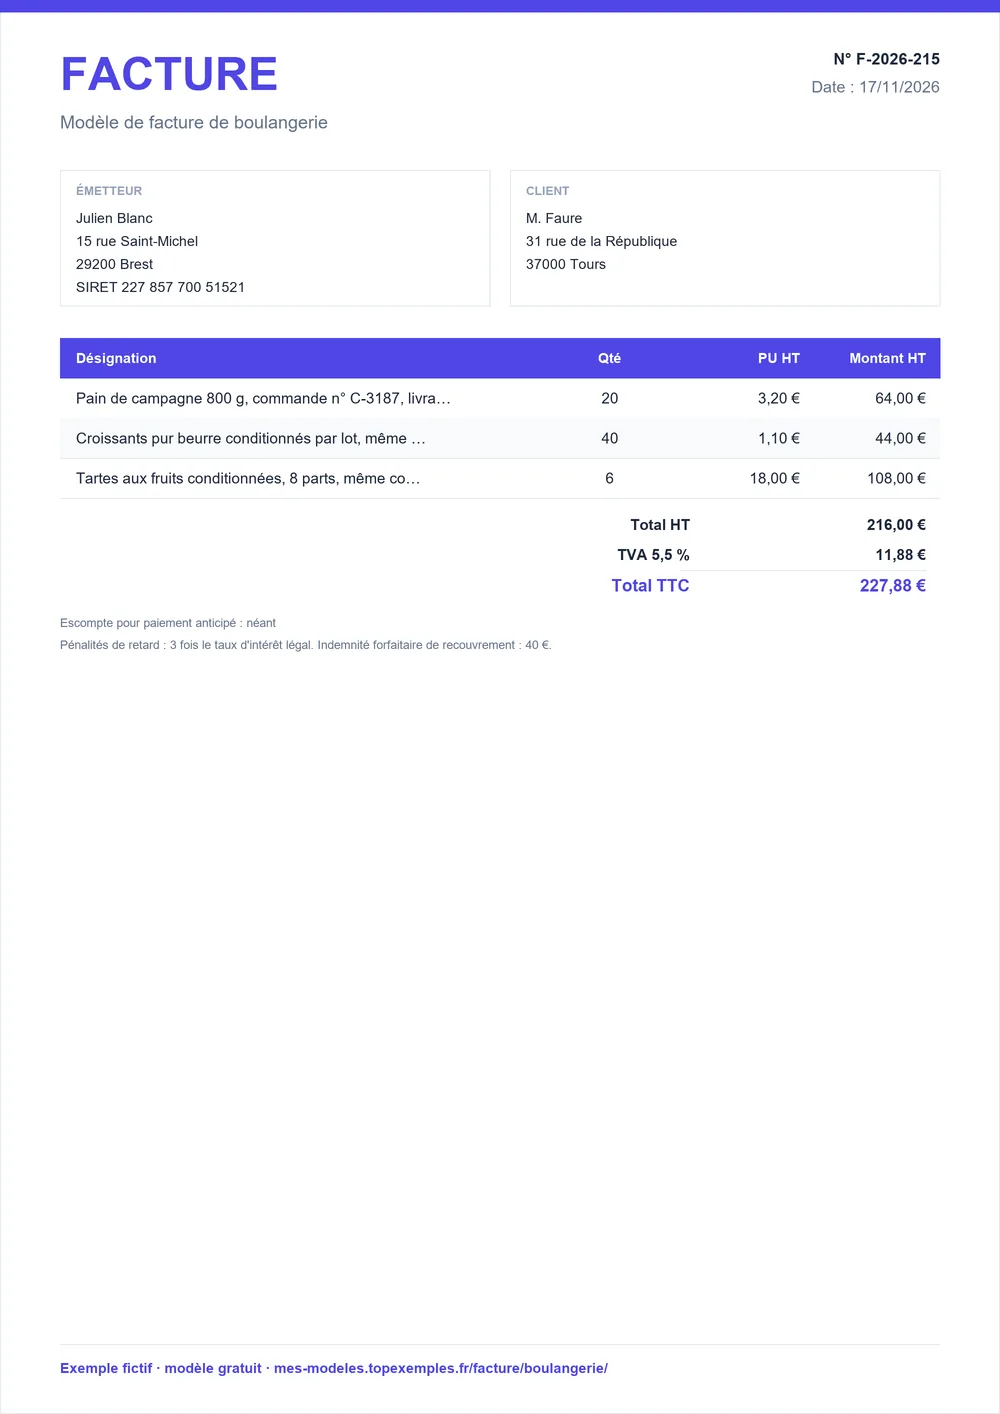
L'exemple facture à une épicerie une commande de pain, de viennoiseries et de tartes, conditionnés et livrés pour être revendus. Les 3 lignes totalisent 216 € HT, soit 11,88 € de TVA à 5,5 % et 227,88 € TTC. Chaque ligne rappelle le numéro de commande C-3187 et la quantité livrée : le client rapproche sa facture de son bon de livraison.
Facture n° F-2026-209
| Désignation | Qté | Unité | PU HT | Montant HT |
|---|---|---|---|---|
| Pain de campagne 800 g, commande n° C-3187, livraison du 05/11/2026 (20 pièces) | 20 | u | 3,20 € | 64 € |
| Croissants pur beurre conditionnés par lot, même commande (40 pièces) | 40 | u | 1,10 € | 44 € |
| Tartes aux fruits conditionnées, 8 parts, même commande (6 pièces) | 6 | u | 18 € | 108 € |
- Total HT
- 216 €
- TVA 5,5 %
- 11,88 €
- Total TTC
- 227,88 €
- Escompte pour paiement anticipé : néant
Le taux de 5,5 % de l'exemple vaut pour des produits conditionnés destinés à une consommation différée. Si une partie de la commande suit un autre régime, indiquez le taux de chaque produit sur sa ligne et confirmez-le auprès de votre service des impôts.
Taux de TVA et mentions d'une facture de boulangerie pour un client professionnel
La TVA fait la spécificité de la facture de boulangerie : trois taux coexistent selon le produit et le mode de consommation. Le tableau les fixe avec leur source, puis rappelle les mentions générales de toute facture et celles propres aux clients professionnels : numéro de bon de commande, pénalités de retard et indemnité de 40 €.
| Obligation ou particularité | Concerne | Source |
|---|---|---|
| Pains, viennoiseries et pâtisseries conditionnés pour une consommation différée sont facturés au taux réduit de 5,5 %. | Facture | Service-Public Entreprendre, fiche F22399 |
| Un produit vendu pour une consommation immédiate, par exemple au restaurant, est facturé à 10 %. | Facture | Service-Public Entreprendre, fiche F22399 |
| Les boissons alcoolisées sont facturées à 20 %. | Facture | Service-Public Entreprendre, fiche F22399 |
| Numéro unique dans une séquence chronologique continue, date d'émission, date de la livraison, identité du vendeur et du client, numéro de bon de commande, désignation, quantité, prix unitaire HT, taux de TVA, totaux HT et TTC, date de règlement. | Facture | Service-Public Entreprendre, fiche F31808 |
| Les pénalités de retard et l'indemnité forfaitaire de recouvrement de 40 € figurent sur la facture ; cette indemnité ne se réclame qu'à un client professionnel. | Facture | Code de commerce, art. L441-10 et D441-5 |
Pour le cas de la consommation sur place, seul le principe est vérifié : 10 % pour un produit vendu en consommation immédiate. Un cas précis (traiteur, restaurant) se confirme auprès de votre service des impôts.
Pain, viennoiserie, boisson : le taux de TVA ligne par ligne
Le taux dépend de ce que vous vendez et de la façon dont le client le consomme. Le tableau reprend les règles vérifiées.
| Produit ou situation | Taux |
|---|---|
| Pains, viennoiseries, pâtisseries conditionnés pour une consommation différée | 5,5 % |
| Produit vendu pour une consommation immédiate (au restaurant par exemple) | 10 % |
| Boissons alcoolisées | 20 % |
Si une commande mêle plusieurs taux, indiquez le taux de chaque produit sur sa ligne et calculez la TVA par taux. Le générateur de la page applique un seul taux à la fois : pour les cas mixtes, vérifiez le calcul avant d'envoyer. Les traiteurs, qui livrent souvent des plats prêts à consommer, ont leur propre page : modèle de facture de traiteur.
Commandes professionnelles : lots, unités et références de commande sur la facture
Un client professionnel (épicerie, cantine, hôtel) commande en lots et compare sa facture à son bon de livraison. Écrivez donc, sur chaque ligne, le produit, l'unité de vente, la quantité livrée et la référence de commande.
- Produit : nom précis et poids ou format, par exemple pain de campagne 800 g.
- Unité et quantité : pièce, lot ou carton, avec le nombre livré.
- Référence : numéro de commande du client et date de livraison.
- Prix : unitaire HT, puis total par ligne.
Si vous livrez chaque semaine, une facture mensuelle récapitulative est possible : voir la page facture de restaurant pour la trame d'un client de la restauration, et rappelez les pénalités de retard et l'indemnité de 40 €.
Établir la facture de boulangerie à partir du bon de livraison
- Reprenez le bon de livraison : date, produits, quantités effectivement livrées.
- Identifiez le client : dénomination, adresse et, s'il est redevable, numéro de TVA.
- Créez une ligne par produit, avec unité, quantité et prix unitaire HT.
- Appliquez le bon taux à chaque produit : 5,5 %, 10 % ou 20 % selon le cas.
- Calculez les totaux HT et TTC et reportez le numéro de commande du client.
- Fixez la date de règlement, la mention d'escompte, les pénalités et l'indemnité de 40 €.
Points à vérifier avant d'envoyer la facture de boulangerie
- Chaque produit a son unité, sa quantité livrée et son prix unitaire HT.
- Le numéro de commande du client figure sur la facture.
- Le taux de TVA de chaque produit est cohérent : 5,5 % pour le conditionné à consommer plus tard, 10 % en consommation immédiate, 20 % pour l'alcool.
- Les totaux HT, TVA et TTC sont exacts.
- Les quantités correspondent au bon de livraison.
- Le numéro suit votre série chronologique continue.
- La date de règlement, l'escompte et l'indemnité de 40 € sont indiqués.
Sources : Service-Public Entreprendre, fiche F22399 · Service-Public Entreprendre, fiche F31808 · Code de commerce, art. L441-10 et D441-5 · Mentions obligatoires d’une facture — entreprendre.service-public.fr. Les exemples sont fictifs et chiffrés automatiquement ; ils ne remplacent pas l’avis d’un expert-comptable. Notre méthode.
Modèle et exemple vérifiés le .
Questions fréquentes : facture boulangerie
Quel taux de TVA sur une facture de boulangerie ?
Les pains, viennoiseries et pâtisseries conditionnés pour une consommation différée sont facturés à 5,5 %. Un produit vendu pour une consommation immédiate, par exemple au restaurant, relève de 10 %. Les boissons alcoolisées sont à 20 %. Indiquez le taux de chaque produit sur sa ligne, avec les totaux HT et TTC.
Que doit contenir une facture de boulangerie à un professionnel ?
Un numéro unique, la date de livraison, l'identité du boulanger et du client, le numéro de bon de commande, le détail des produits avec unité, quantité et prix unitaire HT, le taux de TVA, les totaux HT et TTC, la date de règlement, les pénalités de retard et l'indemnité forfaitaire de 40 € due par un client professionnel.
La TVA est-elle de 5,5 % ou de 10 % pour du pain ?
Elle est de 5,5 % pour le pain, les viennoiseries et les pâtisseries conditionnés pour une consommation différée. Elle est de 10 % quand le produit est vendu pour une consommation immédiate, par exemple au restaurant. Cette page ne détaille que ce principe : pour un cas précis de consommation sur place, interrogez votre service des impôts.
Une boulangerie doit-elle émettre une facture à un particulier ?
Fiscalement, non : l'obligation de délivrer une facture ne concerne pas les ventes aux particuliers, qui reçoivent généralement un ticket de caisse. Il est conseillé d'en remettre une en cas de doute sur le statut du client. Pour un client professionnel (restaurant, cantine, épicerie), la facture est obligatoire.
Comment facturer une commande qui mélange pain et boissons alcoolisées ?
Indiquez sur chaque ligne le taux du produit : 5,5 % pour le pain conditionné à consommer plus tard, 20 % pour les boissons alcoolisées. La TVA se calcule par taux, puis les montants s'additionnent dans le total TTC. Le générateur de cette page applique un seul taux à la fois : vérifiez le calcul avant d'envoyer.
Peut-on regrouper plusieurs livraisons sur une facture mensuelle ?
Oui, c'est possible pour un même client : la facture récapitulative reprend chaque opération ligne par ligne avec sa date de réalisation, même si les produits sont identiques. Le délai de facturation ne peut pas excéder un mois : la facture est émise au plus tard à la fin du mois civil où la TVA devient exigible.