Modèle de facture traiteur
Le cocktail dînatoire d'un traiteur se facture souvent en plusieurs lignes, et la note doit montrer le taux applicable à chacune. Cet exemple présente un anniversaire d'entreprise pour 60 personnes, avec service et boissons sans alcool, réglé après un acompte.
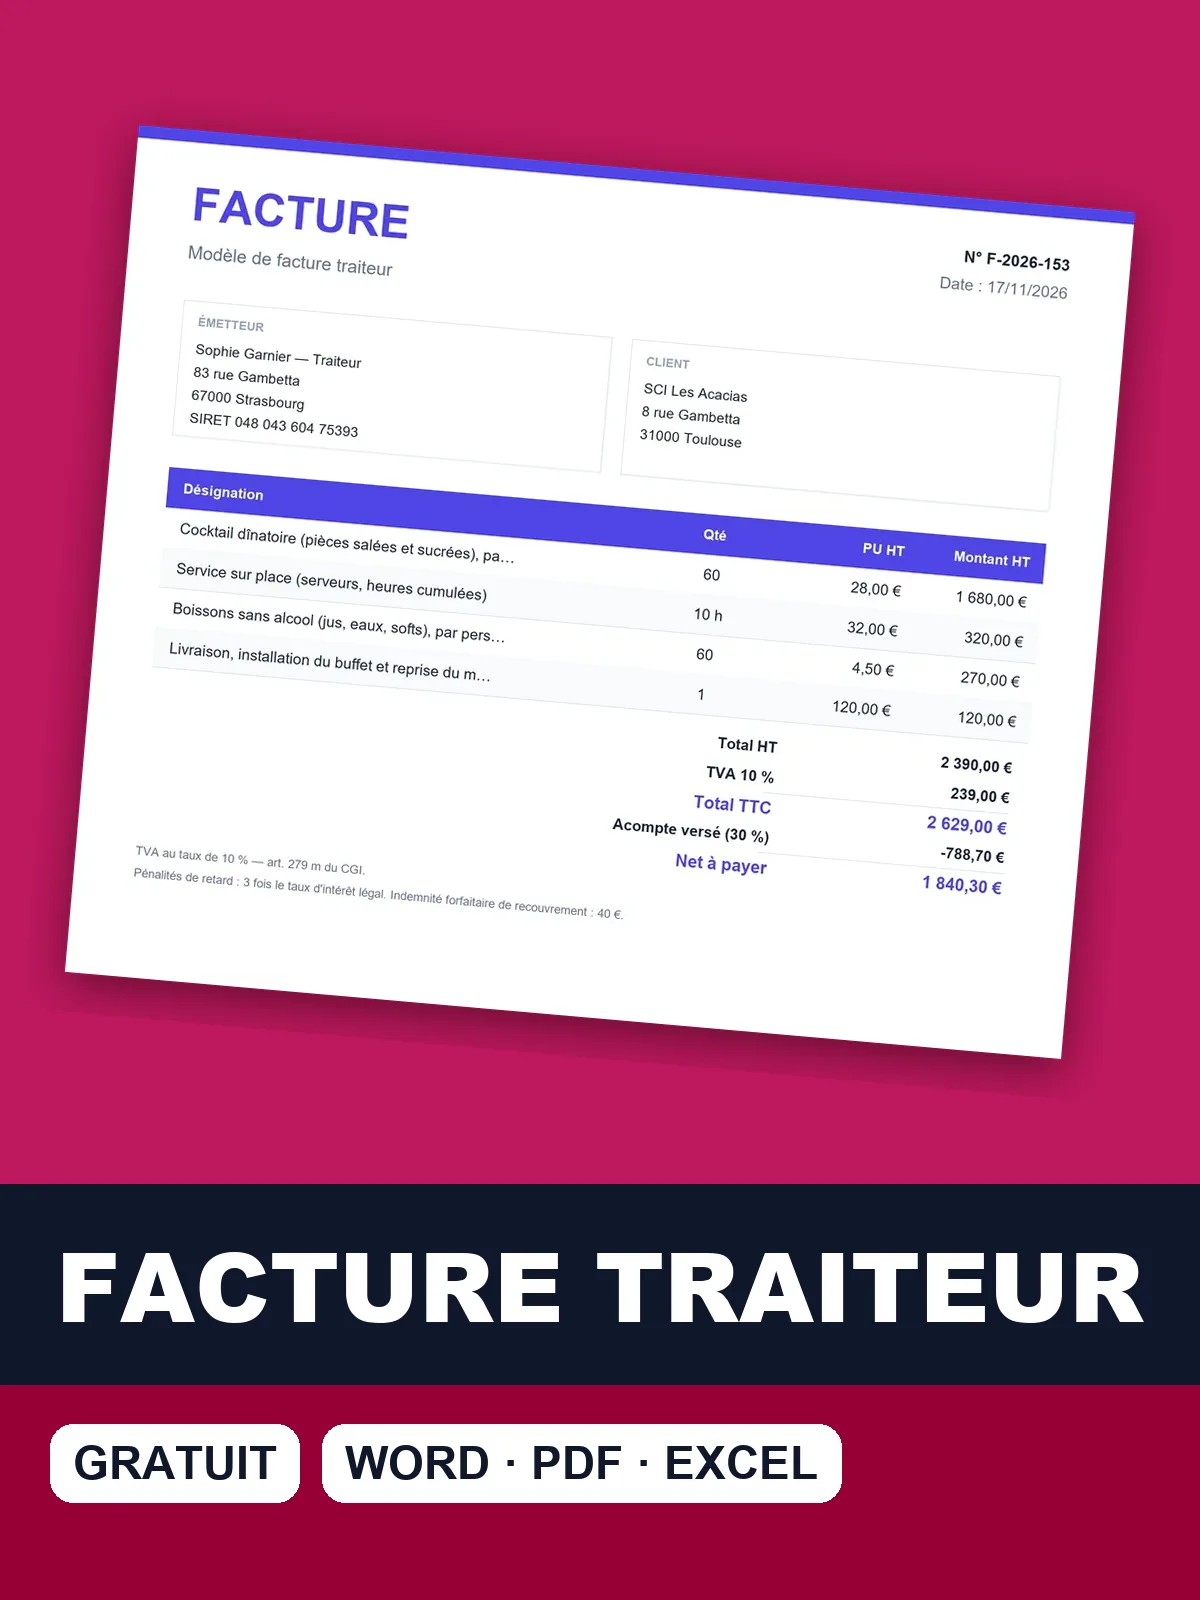
Téléchargez le modèle de facture traiteur
Téléchargez le modèle de facture traiteur prérempli avec ce cocktail d'entreprise, en PDF, Word ou Excel, et ajustez les lignes et les taux.
Relecture de la note d'un cocktail dînatoire avant remise
Une note de cocktail dînatoire se contrôle en quelques minutes, avant l'envoi. Passez en revue les éléments suivants, qui couvrent le taux, la nature des lignes et la trace du versement.
- Chaque ligne porte une désignation, une quantité et un prix unitaire hors taxes.
- Les boissons alcooliques, si elles sont présentes, figurent sur une ligne à 20 %.
- Le service est décrit en heures, avec le nombre de personnes de l'équipe.
- La livraison, l'installation et la reprise forment une ligne séparée.
- L'acompte versé est indiqué, avec sa date et sa nature.
- Le devis signé est mentionné par son numéro, s'il existe.
Pour vérifier que les lignes correspondent à celles acceptées, reprenez le modèle de devis traiteur. Une fois la prestation réglée, la facture acquittée porte la mention de paiement.
Cocktail dînatoire pour 60 personnes avec boissons sans alcool
L'exemple est un cocktail dînatoire pour 60 personnes à l'occasion d'un anniversaire d'entreprise : pièces salées et sucrées, plusieurs heures de service cumulées, boissons sans alcool par personne et une livraison avec installation du buffet et reprise du matériel. Aucune boisson alcoolique n'est comprise.
Facture n° F-2026-238 — Cocktail dînatoire pour 60 personnes à l'occasion d'un anniversaire d'entreprise, avec service et boissons sans alcool
| Désignation | Qté | Unité | PU HT | Montant HT |
|---|---|---|---|---|
| Cocktail dînatoire (pièces salées et sucrées), par personne | 60 | u | 28 € | 1 680 € |
| Service sur place (serveurs, heures cumulées) | 10 | h | 32 € | 320 € |
| Boissons sans alcool (jus, eaux, softs), par personne | 60 | u | 4,50 € | 270 € |
| Livraison, installation du buffet et reprise du matériel | 1 | forfait | 120 € | 120 € |
- Total HT
- 2 390 €
- TVA 10 %
- 239 €
- Total TTC
- 2 629 €
- Acompte déjà versé (30 %)
- −788,70 €
- Net à payer
- 1 840,30 €
- TVA au taux de 10 % — art. 279 m du CGI.
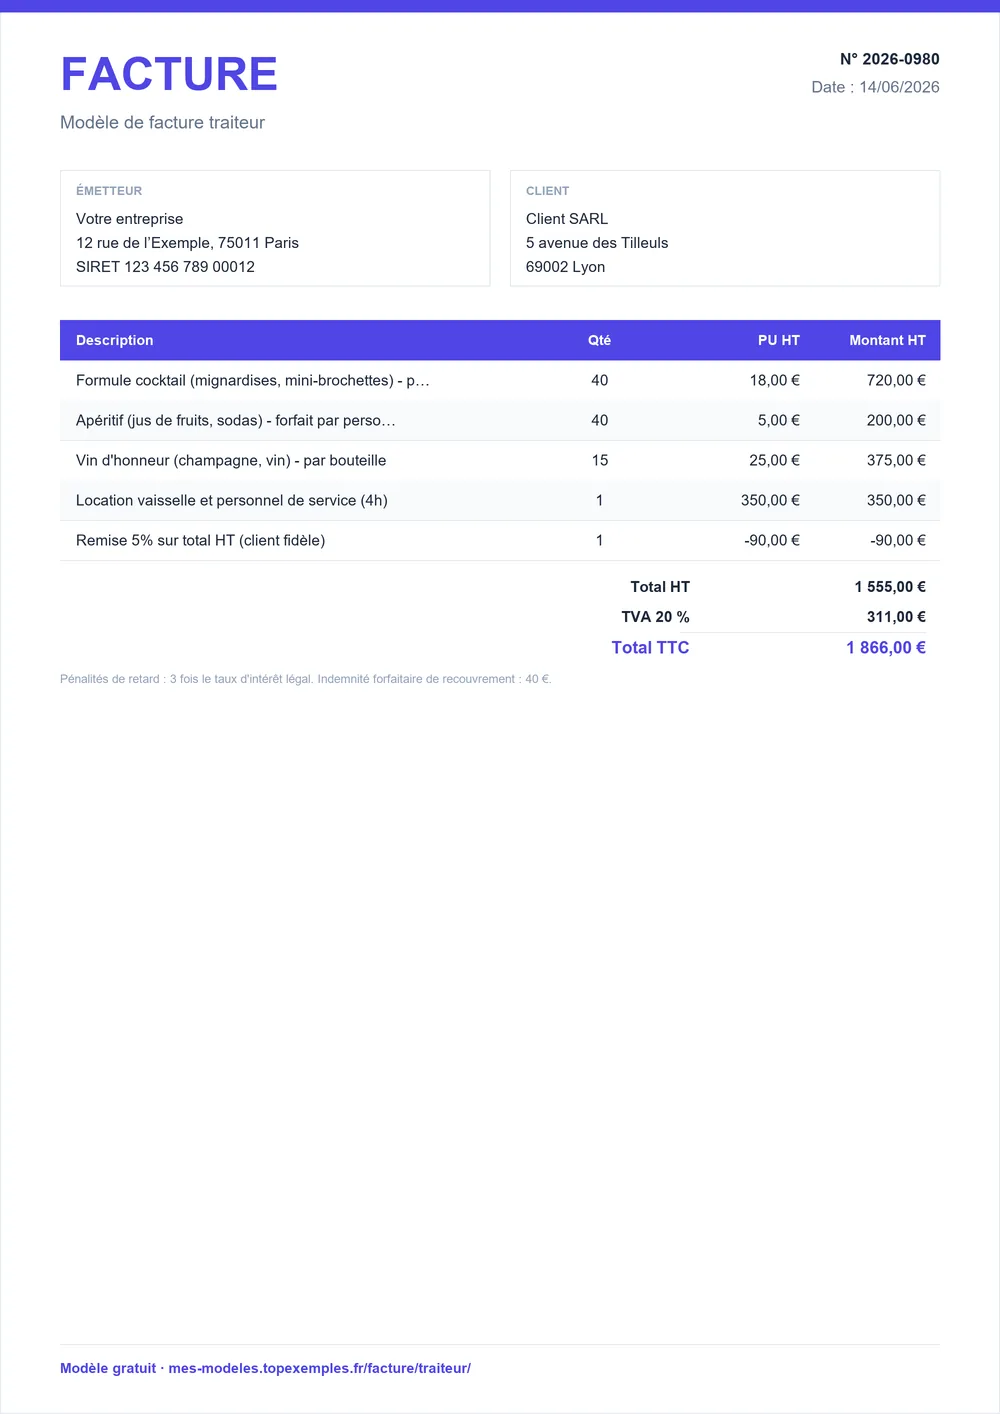
Ici, un seul taux suffit, car aucune boisson alcoolique n'est comprise : le total de 2 629 € inclut 239 € de TVA. Le solde de 1 840,30 € tient compte de l'acompte de 788,70 € versé à la réservation.
Erreurs de taux sur les notes de traiteur : le tableau de correction
Les erreurs de taux sont fréquentes sur les notes de traiteur, parce qu'une seule note regroupe des prestations de natures différentes. Le tableau les décrit, avec la correction à faire avant l'envoi de la facture au client.
- Appliquer 10 % à toute la facture, vin et champagne compris Les boissons alcooliques relèvent toujours du taux normal de 20 % ; la TVA est sous-déclarée en cas de contrôle. À faire : Isoler les boissons alcooliques sur des lignes distinctes soumises à 20 %.
- Facturer le matériel (vaisselle, mobilier) à un taux sans avoir décrit ce qui est fourni Si la prestation comprend personnel, matériel ou salle, l'ensemble est de la restauration à 10 % ; pour une simple livraison de plats avec location de matériel séparée, la location est à 20 %. À faire : Décrire dans le devis ce qui est fourni (service, personnel, matériel) pour justifier le taux appliqué.
- Encaisser un acompte sans préciser s'il s'agit d'arrhes ou d'un acompte Pour un particulier, sans clause contraire, ce sont des arrhes : le client peut renoncer en les perdant, mais le traiteur doit restituer le double s'il annule. À faire : Préciser dans le devis la nature de la somme versée et les conditions d'annulation.
- Ne pas fixer le nombre de convives garanti ni la date limite de confirmation Le client réduit le nombre de convives à la dernière minute et conteste le prix par personne facturé. À faire : Indiquer le nombre de convives garanti, une tolérance de variation, le prix par personne et la date limite de confirmation.
Une facture déjà envoyée et corrigée se traite par une facture d'avoir qui annule la première, puis par une nouvelle note. Mieux vaut vérifier chaque taux avant l'envoi.
Cocktail avec service sur place : la raison du taux de 10 %
Dans cet exemple : 10 %. Le repas servi par un traiteur qui fournit aussi personnel, matériel ou salle est assimilé à de la restauration et relève du taux réduit de 10 %. (art. 279 m du CGI)
Les boissons alcooliques sont à 20 %, de même que la location de matériel facturée seule ; la simple livraison de plats sans service suit son propre régime (10 % pour une consommation immédiate).
Un cocktail dînatoire servi sur place n'est pas une simple vente de plats : le traiteur fournit aussi le service, parfois le personnel et le matériel. Cet ensemble est assimilé à de la restauration et relève donc du taux réduit de 10 %, prévu à l'article 279 m du CGI. Ce taux vaut tant que la prestation reste une consommation sur place.
La distinction compte pour les boissons. Les boissons sans alcool suivent le taux du repas. Les boissons alcooliques, en revanche, restent à 20 %, et il faut les isoler sur une ligne propre.
Si vous livrez seulement des plats, sans service ni matériel, le régime change : la livraison pour une consommation immédiate reste à 10 %, mais une location de matériel facturée seule passe à 20 %.
Repères de prix par personne pour les postes d'un cocktail
Un cocktail dînatoire se chiffre par personne, selon le nombre de pièces et la gamme. Le service se compte à l'heure, et les boissons sans alcool par personne. Le tableau donne des repères hors taxes, à comparer à votre coût réel d'achat et de personnel.
| Poste | Fourchette | Unité |
|---|---|---|
| Menu de mariage assis, hors boissons alcooliques | 45 € – 90 € | € HT / convive |
| Cocktail dînatoire de dix à quatorze pièces | 22 € – 45 € | € HT / personne |
| Buffet froid livré, sans service | 14 € – 30 € | € HT / personne |
| Serveur ou maître d'hôtel facturé à l'heure | 28 € – 40 € | € HT / h |
| Location de vaisselle, verrerie et mobilier | 5 € – 14 € | € HT / convive |
Prix indicatifs HT constatés en France, à adapter à votre région, au chantier et à votre expérience.
Un cocktail se chiffre plus haut qu'un buffet froid livré : ce sont le service et la fourniture du matériel qui font l'écart, bien plus que le nombre de pièces.
Sources : CGI, art. 279 m ; BOFiP BOI-TVA-LIQ-30-20-10-20 · Code de la consommation, art. L214-1 · Mentions obligatoires d’une facture — entreprendre.service-public.fr. Les exemples sont fictifs et chiffrés automatiquement ; ils ne remplacent pas l’avis d’un expert-comptable. Notre méthode.
Modèle et exemple vérifiés le .
Vos questions sur la facture traiteur
Quelle TVA sur un cocktail dînatoire avec service et boissons sans alcool ?
En général, 10 %. Le cocktail servi sur place, avec service, relève de la restauration assimilée au taux réduit. Les boissons sans alcool suivent ce taux, alors que les boissons alcooliques passent à 20 %. Si vous livrez seulement des plats pour une consommation immédiate, le taux reste de 10 %, mais une location de matériel facturée seule suit le taux de 20 %.
La location de vaisselle se facture-t-elle à part sur une facture de traiteur ?
Oui, sur une ligne distincte, si vous la facturez séparément. Si elle est comprise dans une prestation avec personnel et matériel, elle suit le taux de la restauration à 10 %. En revanche, une location de matériel facturée seule relève du taux de 20 %. Décrivez donc sur la note ce qui est fourni, ce qui justifie le taux appliqué et le nombre de couverts concernés.
Comment facturer la livraison seule de plateaux-repas ?
Sur une ligne dédiée, au taux applicable aux plats destinés à une consommation immédiate, soit 10 %. Indiquez le nombre de plateaux, le prix unitaire hors taxes et les frais de livraison séparés. Si le client demande aussi le service ou du matériel, ajoutez-les sur des lignes distinctes, avec leur propre taux, pour que la note reste lisible.
Que faire si l'acompte n'apparaît pas sur la note finale ?
Il faut le mentionner. L'acompte versé à la réservation se déduit du total, et la note finale doit indiquer la somme, sa date et sa nature. Une note qui oublie ce versement oblige le client à réclamer une régularisation. Le traiteur doit aussi pouvoir justifier la nature de la somme encaissée, car elle engage les conditions d'annulation.
Comment établir une facture pour une entreprise qui commande un cocktail pour ses salariés ?
La note est établie au nom de l'entreprise, avec son adresse et son numéro SIREN, et détaille chaque ligne. Pour un client professionnel, la facture doit aussi mentionner le délai de paiement et le taux des pénalités de retard, ainsi que l'indemnité forfaitaire de recouvrement de 40 € en cas de retard, selon l'article L441-10 du Code de commerce. Une note sans ces mentions n'est pas conforme.