Modèle de facture restaurant
Un déjeuner d'équipe ou un repas d'affaires exige une note qui ventile le taux de 10 % et celui de 20 %, alors que le particulier se contente souvent d'un ticket. Cet exemple chiffre un déjeuner pour douze personnes en salle privatisée, avec menu unique et boissons sans alcool.
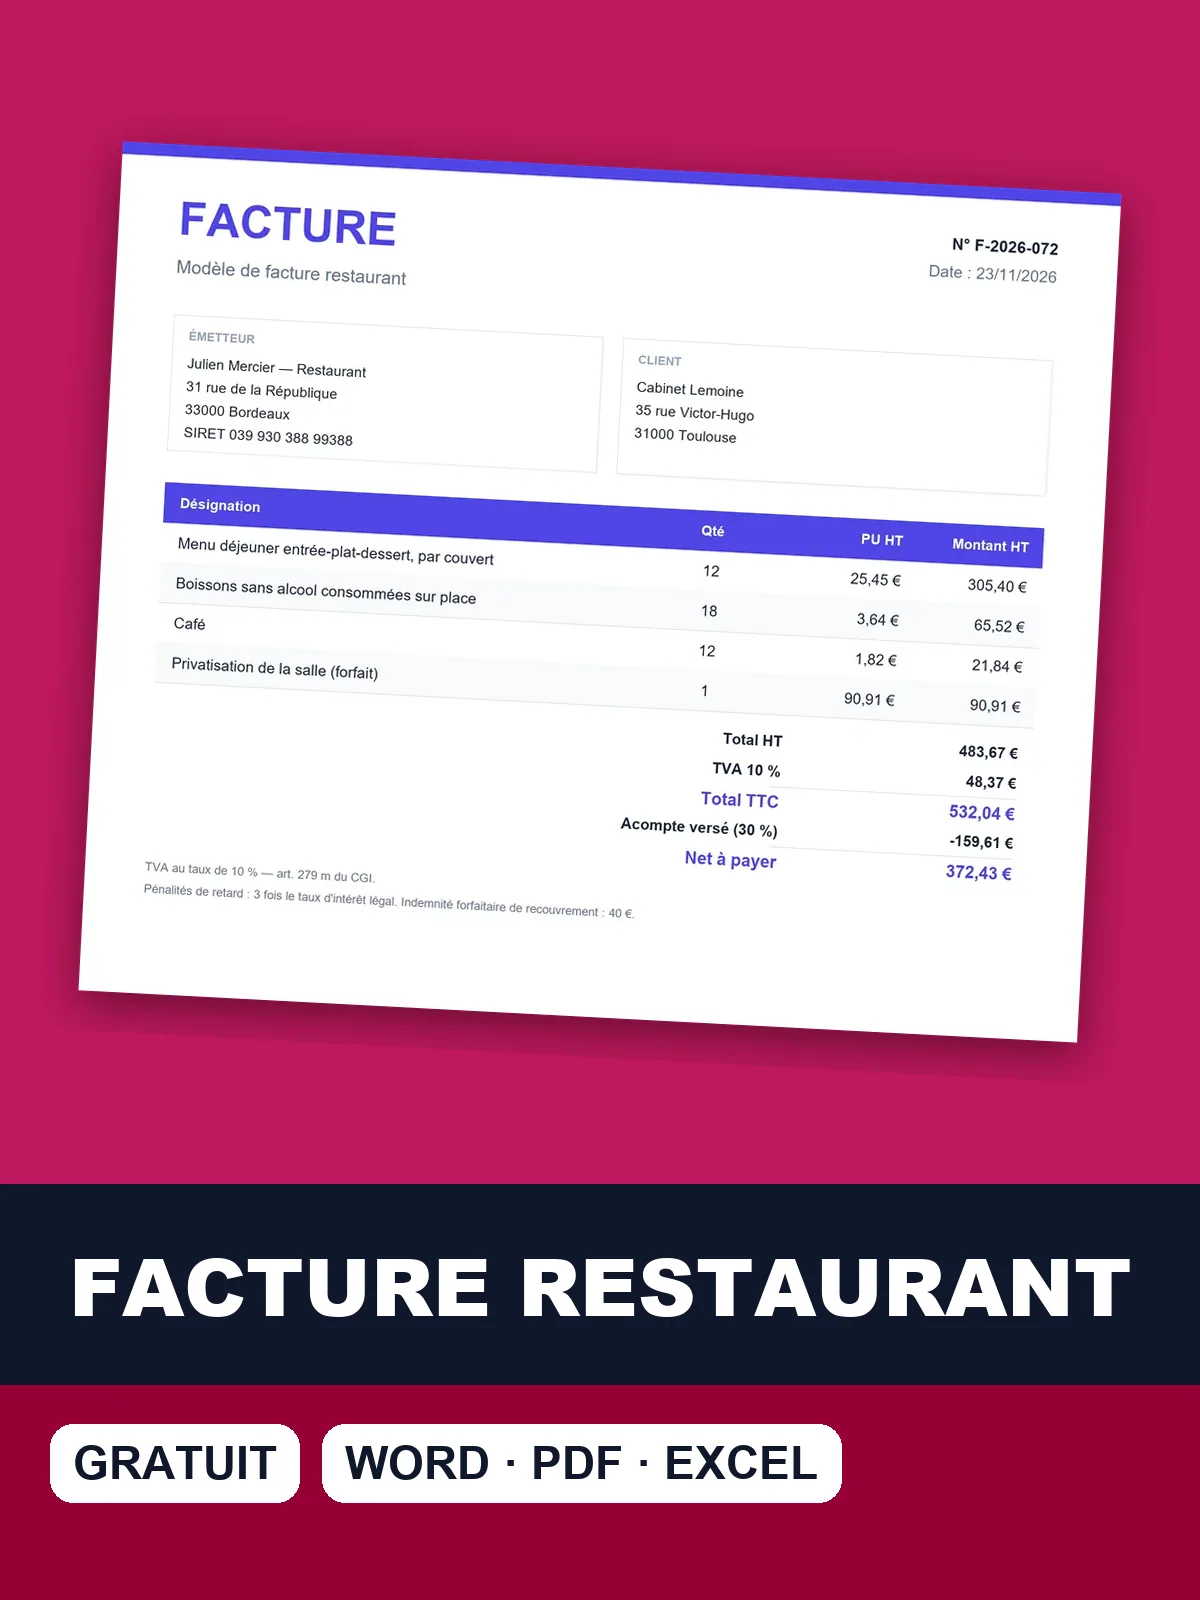
Téléchargez le modèle de facture restaurant
Téléchargez le modèle de facture restaurant prérempli avec un déjeuner d'équipe, en PDF, Word ou Excel, et adaptez couverts et taux.
Déjeuner d'équipe pour douze personnes : facture complète
L'exemple est un déjeuner d'équipe pour douze personnes : menu unique entrée, plat et dessert, boissons sans alcool servies à table, café en fin de repas et privatisation de la salle. Aucune boisson alcoolique n'est comprise, de sorte que le taux de 20 % n'entre pas dans cette note.
Facture n° F-2026-378 — Déjeuner d'équipe pour douze personnes avec salle privatisée, menu unique et boissons sans alcool
| Désignation | Qté | Unité | PU HT | Montant HT |
|---|---|---|---|---|
| Menu déjeuner entrée-plat-dessert, par couvert | 12 | u | 25,45 € | 305,40 € |
| Boissons sans alcool consommées sur place | 18 | u | 3,64 € | 65,52 € |
| Café | 12 | u | 1,82 € | 21,84 € |
| Privatisation de la salle (forfait) | 1 | forfait | 90,91 € | 90,91 € |
- Total HT
- 483,67 €
- TVA 10 %
- 48,37 €
- Total TTC
- 532,04 €
- Acompte déjà versé (30 %)
- −159,61 €
- Net à payer
- 372,43 €
- TVA au taux de 10 % — art. 279 m du CGI.

Le repas revient à 532,04 € une fois la TVA ajoutée aux 483,67 € hors taxes. Pour ce groupe, l'acompte de 159,61 € versé à la réservation est déduit, et le solde de 372,43 € se règle après le repas, sur présentation de la note.
Mentions qui permettent à l'entreprise de justifier la dépense
La note d'un restaurant pour une entreprise doit permettre à celle-ci de justifier la dépense et de contrôler chaque taux. Le tableau rassemble les mentions à porter, qu'il s'agisse de l'identité du client, de l'établissement ou des conditions de paiement. Un ticket de caisse ne suffit pas à ce besoin.
| Obligation ou particularité | Concerne | Source |
|---|---|---|
| Afficher les prix à l'extérieur et à l'intérieur, toutes taxes comprises, avec la mention « Prix service compris » suivie du taux du service, et préciser « boisson comprise » ou « boisson non comprise » sur chaque menu. | Devis et facture | Arrêté du 27 mars 1987 relatif à l'affichage des prix dans les établissements servant des repas, denrées ou boissons à consommer sur place |
| Remettre une note dès 25 € TTC, avec le décompte détaillé de chaque pièce et prestation (quantité, prix unitaire, dénomination) et les totaux HT et TTC ; ce détail n'est pas exigé si un devis détaillé a été accepté et respecté. | Facture | Arrêté n° 83-50/A du 3 octobre 1983 relatif à la publicité des prix de tous les services (note, art. 3) |
| Un restaurateur assujetti à la TVA qui enregistre les règlements de ses clients doit utiliser un logiciel ou système de caisse sécurisé et pouvoir produire un certificat ou une attestation individuelle de l'éditeur. | Facture | CGI, art. 286, I-3° bis ; BOFiP BOI-TVA-DECLA-30-10-30 |
Dès que le client est une entreprise, une date d'échéance et le taux des pénalités de retard doivent figurer sur la note, avec l'indemnité de 40 € en cas de retard, selon l'article L441-10 du Code de commerce.
Défauts de taux et d'affichage repérés sur une addition
Sur une addition de restaurant, les erreurs touchent surtout aux taux, à l'affichage des prix et aux justificatifs de caisse. Elles se repèrent en relisant la note ligne par ligne, avant de la remettre au client. Le tableau les présente avec la correction à apporter.
- Facturer toute l'addition à 10 % quand elle comprend du vin ou des spiritueux Les boissons alcooliques relèvent du taux normal de 20 % : la TVA est sous-déclarée en cas de contrôle. À faire : Ventiler l'addition par taux : repas et boissons sans alcool à 10 %, boissons alcooliques à 20 %.
- Remettre un ticket sans détail (« Divers », « Menus ») à un client qui demande une facture d'entreprise L'entreprise ne peut pas justifier sa dépense ni contrôler les taux de TVA appliqués sans le détail par ligne. À faire : Établir une facture détaillée par taux, avec le nom, l'adresse et le numéro SIREN de l'entreprise et le nombre de couverts.
- Oublier « Prix service compris » sur la carte et les menus La mention fait partie de l'affichage obligatoire des prix ; son absence est un manquement relevé en contrôle. À faire : Imprimer « Prix service compris » (avec le taux du service) sur la carte, les menus et l'ardoise.
- Encaisser avec un logiciel de caisse sans justificatif de conformité Le défaut de certificat ou d'attestation expose à une sanction fiscale lors d'un contrôle. À faire : Demander à l'éditeur le certificat ou l'attestation individuelle et le conserver.
Une note corrigée après remise se rectifie par une facture d'avoir, puis par une nouvelle note. Un contrôle porte aussi sur le logiciel de caisse, dont les justificatifs doivent rester disponibles.
Relecture d'une note de groupe avant de la remettre au client
Une note de groupe se relit avant l'envoi, car elle regroupe plusieurs menus et plusieurs taux. Les points suivants couvrent l'identité, les lignes et les totaux.
- Le nom, l'adresse et le numéro SIREN de l'entreprise cliente.
- Le nombre de couverts et la désignation exacte de chaque menu.
- Les boissons alcooliques, sur une ligne distincte à 20 %.
- La mention « Prix service compris » reprise sur la carte ou le menu.
- Le total hors taxes, la TVA par taux, puis le total toutes taxes comprises.
- La date de la note et, pour un professionnel, la date d'échéance.
Si le repas est confié à un service extérieur, le modèle de facture traiteur détaille les lignes de service à reprendre.
Établir une note de restaurant pour un repas d'affaires en six étapes
- Ventilez l'addition par taux : repas et boissons sans alcool à 10 %, boissons alcooliques à 20 %.
- Notez le nombre de couverts et le menu choisi pour chacun, avec la désignation précise.
- Ajoutez la privatisation ou le service sur des lignes distinctes, avec leur prix unitaire.
- Identifiez l'entreprise cliente : nom, adresse et numéro SIREN, puis la date et le numéro de la note.
- Indiquez le mode de règlement et, si un acompte a été versé, son montant et sa date.
- Vérifiez que le logiciel de caisse est sécurisé, avec le certificat de l'éditeur à disposition.
Pour la trace du versement reçu à la réservation, la facture d'acompte donne le modèle à utiliser.
Sources : Arrêté du 27 mars 1987 relatif à l'affichage des prix dans les établissements servant des repas, denrées ou boissons à consommer sur place · Arrêté n° 83-50/A du 3 octobre 1983 relatif à la publicité des prix de tous les services (note, art. 3) · CGI, art. 286, I-3° bis ; BOFiP BOI-TVA-DECLA-30-10-30 · Mentions obligatoires d’une facture — entreprendre.service-public.fr. Les exemples sont fictifs et chiffrés automatiquement ; ils ne remplacent pas l’avis d’un expert-comptable. Notre méthode.
Modèle et exemple vérifiés le .
Vos questions sur la facture restaurant
Un menu comprenant du vin se facture-t-il à 10 % ou à 20 % ?
Les deux taux se combinent. Le repas et les boissons sans alcool restent à 10 %, mais le vin et les autres boissons alcooliques relèvent toujours du taux normal de 20 %. La note doit donc isoler le vin sur une ligne distincte, avec son propre montant, faute de quoi l'ensemble est sous-déclaré en cas de contrôle. Pour un menu de groupe, indiquez si le vin est compris ou en supplément.
À partir de quel montant faut-il remettre une note détaillée à un client ?
À partir de 25 € TTC, une note détaillée doit être remise, avec le décompte de chaque pièce et prestation : quantité, prix unitaire, dénomination, et totaux hors taxes et toutes taxes comprises. Ce détail n'est pas exigé si un devis détaillé a été accepté et respecté. En dessous de ce seuil, ce texte n'impose pas de détail sur la note.
Comment établir une note pour un repas d'affaires réglé par l'entreprise ?
Établissez une note au nom de l'entreprise, avec son nom, son adresse et son numéro SIREN, ainsi que le nombre de couverts. Ventilez l'addition par taux, en séparant les boissons alcooliques, et détaillez chaque menu. L'entreprise peut ainsi justifier la dépense et contrôler la TVA, ce qu'un ticket sans détail ne permet pas.
Un restaurateur peut-il demander un acompte pour un groupe ou une privatisation ?
Oui, en général 30 % à la réservation pour un groupe ou une privatisation. Avec un particulier, sans stipulation contraire, la somme versée d'avance vaut arrhes : le client qui renonce la perd, et le restaurateur qui annule la restitue au double. Pour une entreprise, précisez dans la confirmation le montant, la date limite d'annulation et le solde à régler.
La vente à emporter de plats suit-elle le même taux que le repas sur place ?
Pas toujours. Les plats préparés vendus à emporter ou livrés pour une consommation immédiate restent à 10 %. En revanche, les boissons alcooliques sont à 20 %, quel que soit le mode de vente. Votre note doit préciser le mode de consommation, sur place, à emporter ou livré, pour justifier le taux appliqué.