Modèle de facture avec débours
Un débours est une somme que vous avancez au nom et pour le compte de votre client, puis lui remboursez au réel : sous conditions, elle reste hors base de TVA. Cette page présente un exemple de facture d'honoraires avec débours, les quatre conditions de l'administration et le tri entre débours et charges.
Le modèle au format de votre choix
Téléchargez le modèle de facture avec débours prérempli avec cet exemple d'honoraires, en Word, Excel ou PDF, puis ajoutez vos justificatifs de frais.
Exemple chiffré : honoraires de dossier et débours avancés pour le client
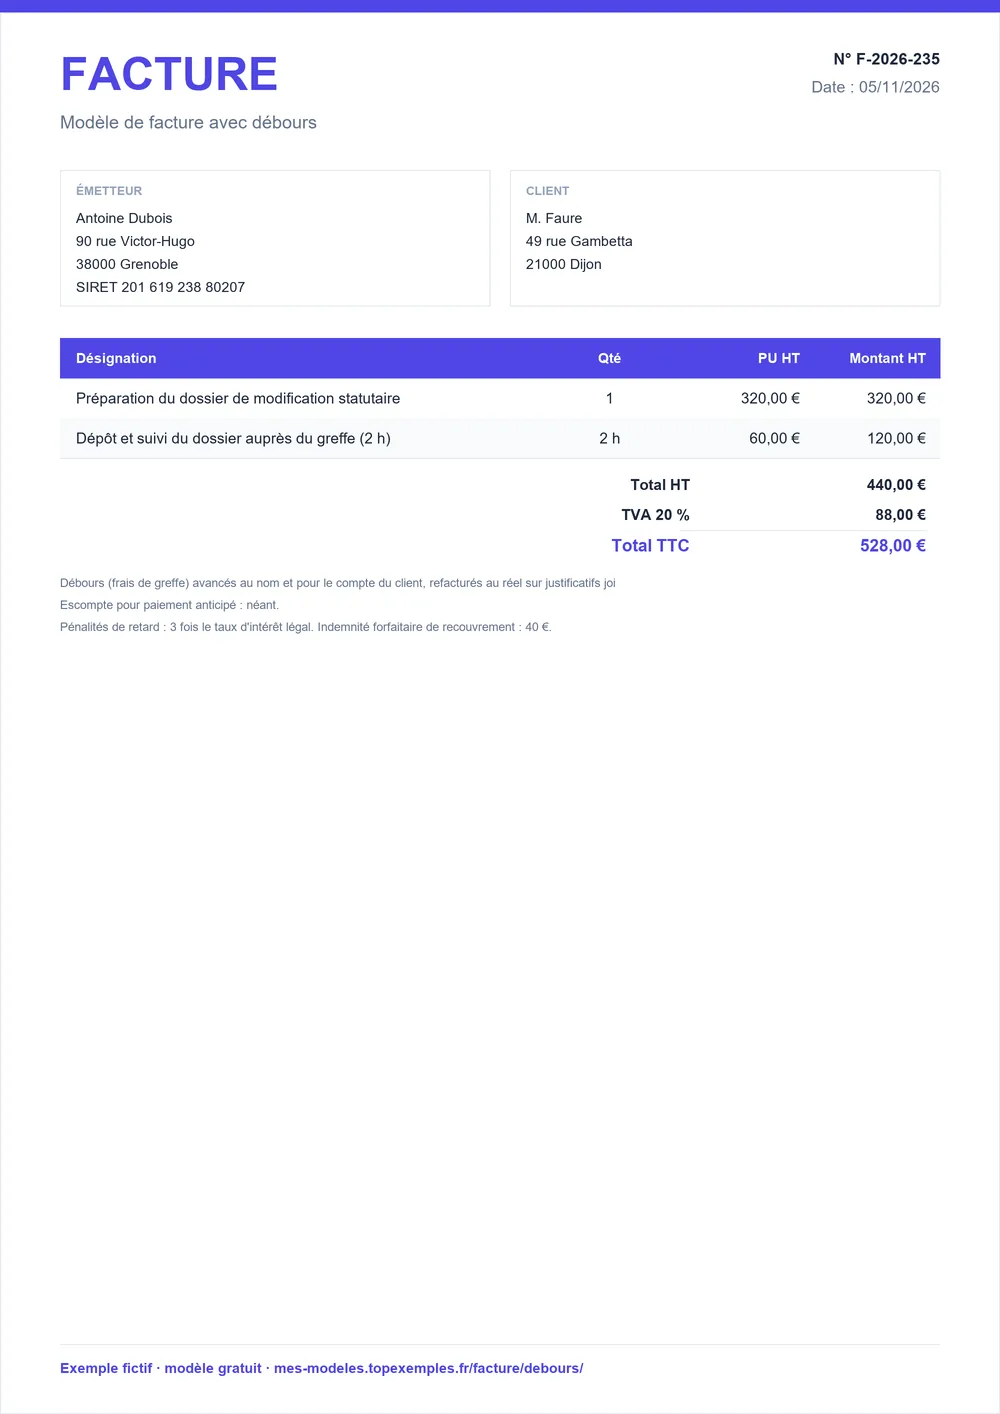
L'exemple facture une modification statutaire : un forfait pour le dossier et deux heures de dépôt et de suivi. Ces honoraires totalisent 440 € HT, soit 528 € TTC avec 88 € de TVA à 20 %. Les frais de greffe avancés pour le client ne figurent pas dans ce tableau : ils s'ajoutent au pied de la facture, hors TVA, sur justificatifs.
Facture n° F-2026-063
| Désignation | Qté | Unité | PU HT | Montant HT |
|---|---|---|---|---|
| Préparation du dossier de modification statutaire | 1 | forfait | 320 € | 320 € |
| Dépôt et suivi du dossier auprès du greffe (2 h) | 2 | h | 60 € | 120 € |
- Total HT
- 440 €
- TVA 20 %
- 88 €
- Total TTC
- 528 €
- Débours (frais de greffe) avancés au nom et pour le compte du client, refacturés au réel sur justificatifs joints : hors TVA, à ajouter au total TTC des honoraires.
- Escompte pour paiement anticipé : néant.
Le client règle donc le TTC des honoraires plus le montant exact des débours, sans marge ni majoration. Une majoration ne serait plus un remboursement au réel et sortirait du régime des débours.
Quatre conditions pour que le remboursement reste hors base de TVA
Le 2° du II de l'article 267 du CGI permet aux intermédiaires de ne pas soumettre à la TVA les sommes que leur remboursent leurs clients, à quatre conditions cumulatives. Le tableau reprend la règle, la preuve de l'engagement au nom du client, la distinction avec les charges d'exploitation et le cas de la franchise en base.
| Obligation ou particularité | Concerne | Source |
|---|---|---|
| Les intermédiaires n'ont pas à soumettre à la TVA les sommes que leur remboursent leurs clients, à quatre conditions : dépenses engagées au nom et pour le compte du mandant, reddition de compte précise, justification de la nature ou du montant exact auprès de l'administration, inscription dans des comptes de passage. | Facture | CGI, art. 267 II 2° ; BOFiP, BOI-TVA-BASE-10-10-30 (§200) |
| Il faut un mandat préalable et explicite (tacite s'il est vraisemblable) et apparaître comme le représentant du client : le contrat avec le tiers mentionne que vous agissez au nom d'autrui, ou le tiers adresse sa facture directement au client ; si elle vous est adressée, elle fait apparaître que vous agissez au nom d'autrui. | Facture | BOFiP, BOI-TVA-BASE-10-10-30 (§220) |
| Les dépenses qui constituent de simples charges d'exploitation répercutées sur la clientèle ne sont pas des débours ; leur montant se justifie par tous moyens (factures des fournisseurs, comptes rendus). | Facture | BOFiP, BOI-TVA-BASE-10-10-30 (§210, §230) |
| En franchise en base de TVA, la facture est établie hors taxes et porte la mention « TVA non applicable, art. 293 B du CGI » ; indiquer de la TVA rendrait l'entreprise redevable de la taxe. | Facture | CGI, art. 293 B ; Service-Public Entreprendre, fiche F21746 |
Pour une activité en franchise en base, la facture est établie hors taxes de toute façon : la question de la TVA sur les débours ne se pose pas, mais isolez-les quand même pour garder la trace du mandat.
Débours ou frais refacturés : le tri à faire ligne par ligne
Seules les dépenses engagées pour le compte du client sont des débours. Les simples charges d'exploitation répercutées sur la clientèle n'en sont pas : elles ne peuvent pas être dissociées arbitrairement du prix de l'opération.
| Dépense | Débours ? | Traitement sur la facture |
|---|---|---|
| Frais de greffe réglés au nom du client avec mandat | Oui, si les quatre conditions sont réunies | Ligne séparée, montant exact, hors TVA, justificatif joint |
| Carburant, petit matériel, sous-traitance de votre entreprise | Non : charge d'exploitation répercutée | Incluse dans le prix de la prestation, avec la TVA |
| Facture d'un tiers adressée directement à votre client | Elle atteste que vous agissez au nom du client | Gardez-en une copie dans votre dossier de justificatifs |
Facturer honoraires et débours sur un même document, ligne par ligne
- Écrivez le mandat avant d'avancer le moindre frais : il précise que vous agissez au nom du client (nom et adresse du client).
- Réglez les frais au nom du client et gardez chaque justificatif : facture, reçu ou quittance.
- Saisissez vos honoraires dans le générateur de facture : désignation, quantité, prix HT et taux de TVA.
- Ajoutez les débours à part, au montant exact du justificatif, sans TVA, avec la référence de chaque pièce.
- Joignez le détail des débours sous forme de reddition de compte précise, puis indiquez le total à payer.
Les professions libérales retrouvent ce schéma sur la note d'honoraires et sur la facture d'avocat.
Mandat, justificatifs et comptes de passage : le dossier qui protège vos débours
Le mandat doit être préalable et explicite ; un mandat tacite est admis s'il est vraisemblable. Vous devez aussi apparaître clairement comme le représentant du client : le contrat avec le tiers mentionne que vous agissez au nom d'autrui, ou le tiers adresse sa facture directement à votre client. Si elle vous est adressée, elle doit faire apparaître que vous agissez au nom d'autrui.
Côté comptabilité, les sommes transitent par des comptes de passage et vous justifiez leur nature ou leur montant exact auprès de l'administration. Si vous êtes micro-entrepreneur en franchise, la facture d'auto-entrepreneur reste sans TVA ; la présentation des débours dans votre chiffre d'affaires n'est pas couverte ici.
Avant d'envoyer la facture : six vérifications sur vos débours
- Mandat écrit, ou à défaut vraisemblable, signé avant la dépense.
- Dépense engagée au nom et pour le compte du client.
- Justificatif de chaque débours, avec sa nature et son montant exact.
- Remboursement au réel, sans marge.
- Honoraires et débours sur des lignes distinctes.
- Mention « TVA non applicable, art. 293 B du CGI » si vous êtes en franchise en base.
Gardez ces pièces dans le dossier du client : elles justifient chaque remboursement en cas de question de l'administration ou du client.
Sources : CGI, art. 267 II 2° ; BOFiP, BOI-TVA-BASE-10-10-30 (§200) · BOFiP, BOI-TVA-BASE-10-10-30 (§220) · BOFiP, BOI-TVA-BASE-10-10-30 (§210, §230) · CGI, art. 293 B ; Service-Public Entreprendre, fiche F21746 · Mentions obligatoires d’une facture — entreprendre.service-public.fr. Les exemples sont fictifs et chiffrés automatiquement ; ils ne remplacent pas l’avis d’un expert-comptable. Notre méthode.
Modèle et exemple vérifiés le .
Questions fréquentes : facture de debours
Qu'est-ce qu'un débours sur une facture ?
Un débours est une somme que vous avancez au nom et pour le compte de votre client, par exemple des frais de greffe, puis que vous lui refacturez au réel. Il faut un mandat, une reddition de compte précise et un justificatif du montant exact. Sous ces conditions, le remboursement n'est pas soumis à la TVA, alors que vos honoraires le sont.
Les débours sont-ils soumis à la TVA ?
Non, à quatre conditions : les dépenses sont engagées au nom et pour le compte du client, vous rendez un compte précis, vous justifiez leur nature ou leur montant exact et vous les inscrivez dans des comptes de passage. Si une condition manque, les sommes restent dans la base de TVA de votre prestation. Vos honoraires, eux, suivent toujours leur taux habituel (20 %, 10 % ou 5,5 % selon l'opération).
Un auto-entrepreneur peut-il facturer des débours ?
Oui, s'il agit au nom et pour le compte de son client avec un mandat et des justificatifs. En franchise en base de TVA, sa facture est établie hors taxes avec la mention « TVA non applicable, art. 293 B du CGI », débours ou non. La page ne tranche pas le traitement de ces sommes dans le calcul de votre chiffre d'affaires : interrogez le service des impôts des entreprises.
Comment présenter les débours sur une facture ?
Isolez-les sur des lignes distinctes de vos honoraires, au montant exact de chaque justificatif, avec la référence de la pièce. Le passage du BOFiP lu pour cette page n'impose pas de présentation précise, mais la séparation évite de les mélanger à la base de TVA. Terminez par le total à payer : TTC des honoraires plus débours remboursés au réel. Joignez les justificatifs ou tenez-les à disposition.
Faut-il un mandat pour facturer des débours ?
Oui, un mandat préalable et explicite : un mandat tacite est admis seulement s'il est vraisemblable. Vous devez apparaître clairement comme le représentant du client. Le contrat avec le tiers indique que vous agissez au nom d'autrui, avec le nom et l'adresse du mandant, ou le tiers adresse sa facture directement à votre client. Sans cela, les frais risquent d'être traités comme de simples charges d'exploitation.
Quelle différence entre un débours et des frais refacturés ?
Le débours est une dépense engagée au nom et pour le compte du client, remboursée au réel et hors base de TVA. Les frais refacturés sont des charges de votre propre entreprise (carburant, matériel, sous-traitance) répercutées sur le client : ils ne peuvent pas être arbitrairement dissociés du prix de la prestation et suivent donc la TVA de celle-ci. Justifiez le montant de chacun par tous moyens.