Modèle de note d’honoraires
La note d'honoraires est le nom usuel de la facture d'un professionnel libéral : elle détaille la mission, les honoraires et les frais. La TVA dépend de l'activité, car les soins des professions médicales et paramédicales réglementées sont exonérés. L'exemple ci-dessous montre une mission de conseil facturée avec TVA.
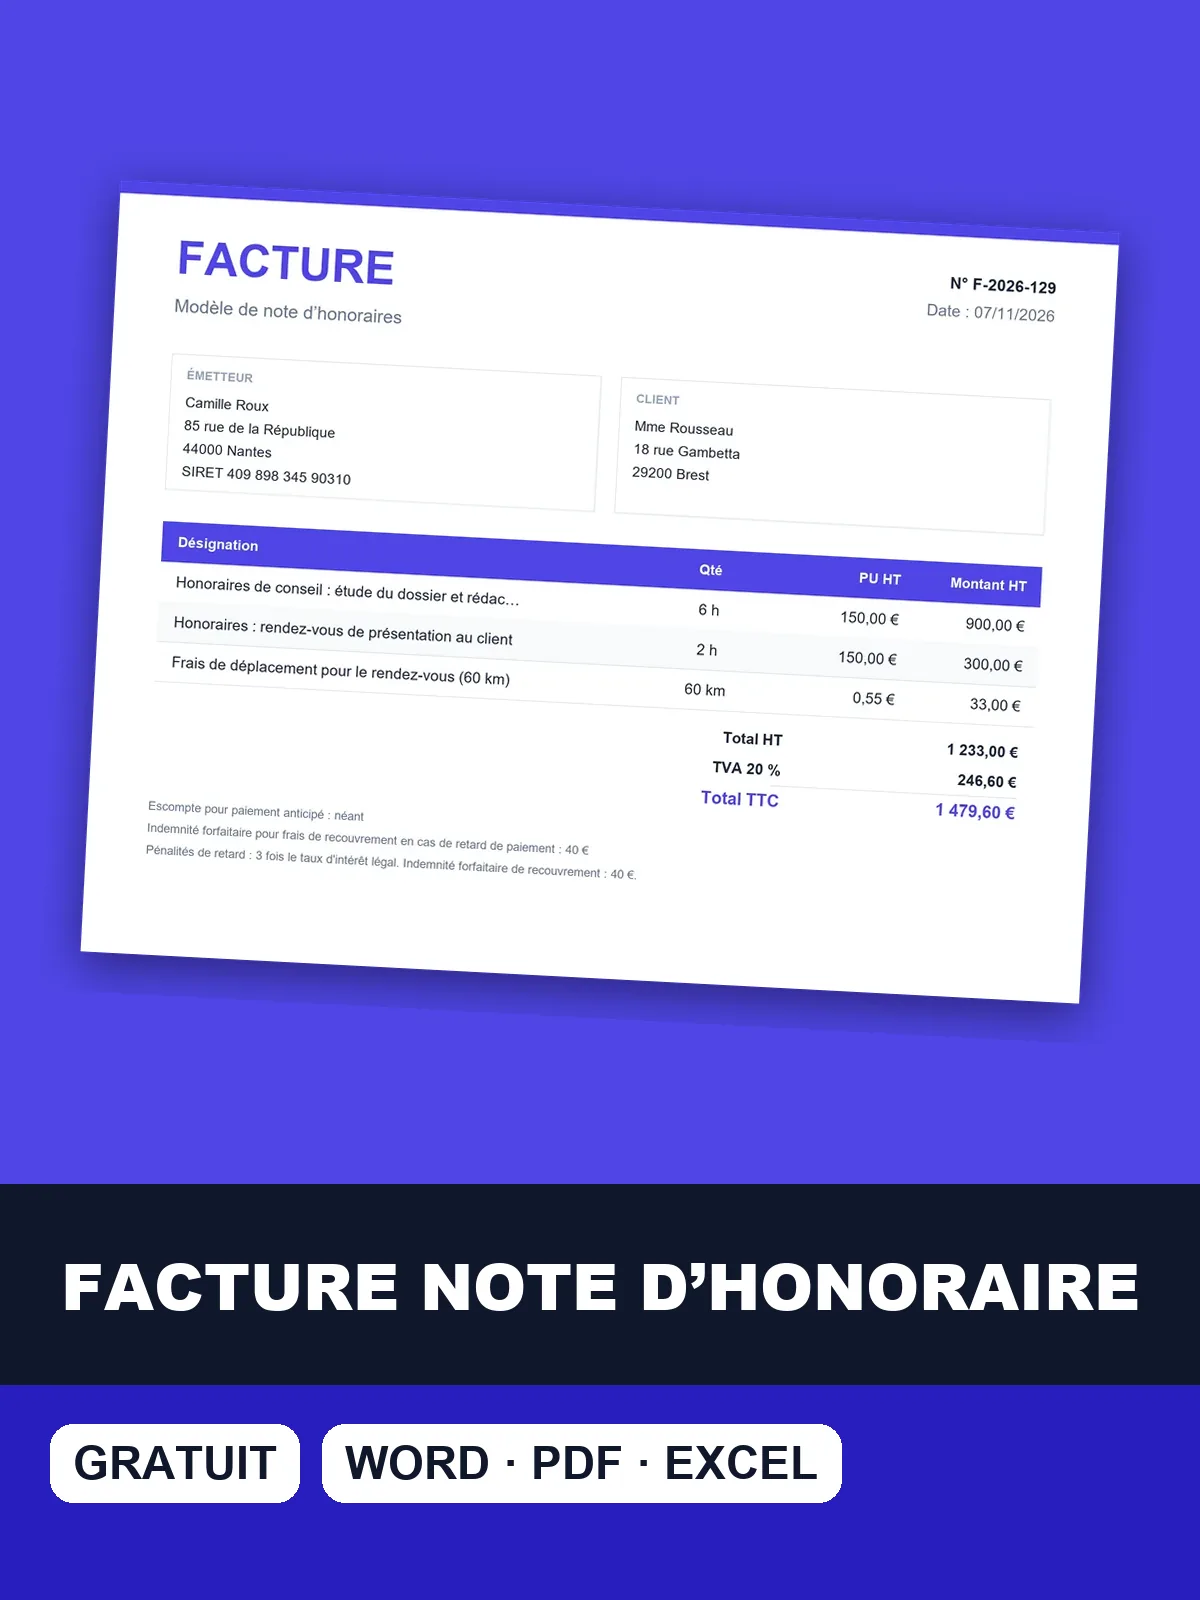
Le modèle au format de votre choix
Téléchargez le modèle de note d'honoraires prérempli avec cet exemple de mission de conseil, en Word, Excel ou PDF, puis adaptez heures, frais et régime de TVA.
Exemple chiffré : note d'honoraires pour une mission de conseil de 8 heures
L'exemple chiffre une consultation en deux temps : six heures d'étude et de rédaction, deux heures de rendez-vous de présentation, puis les frais de déplacement. Les 3 lignes donnent 1 233 € HT, soit 246,60 € de TVA à 20 % et 1 479,60 € TTC. Honoraires et frais figurent sur des lignes séparées : le client voit ce qui rémunère le travail et ce qui rembourse le déplacement.
Note d'honoraires n° N-2026-015
| Désignation | Qté | Unité | PU HT | Montant HT |
|---|---|---|---|---|
| Honoraires de conseil : étude du dossier et rédaction de la consultation (dossier 2026-14) | 6 | h | 150 € | 900 € |
| Honoraires : rendez-vous de présentation au client | 2 | h | 150 € | 300 € |
| Frais de déplacement pour le rendez-vous (60 km) | 60 | km | 0,55 € | 33 € |
- Total HT
- 1 233 €
- TVA 20 %
- 246,60 €
- Total TTC
- 1 479,60 €
- Escompte pour paiement anticipé : néant
- Indemnité forfaitaire pour frais de recouvrement en cas de retard de paiement : 40 €
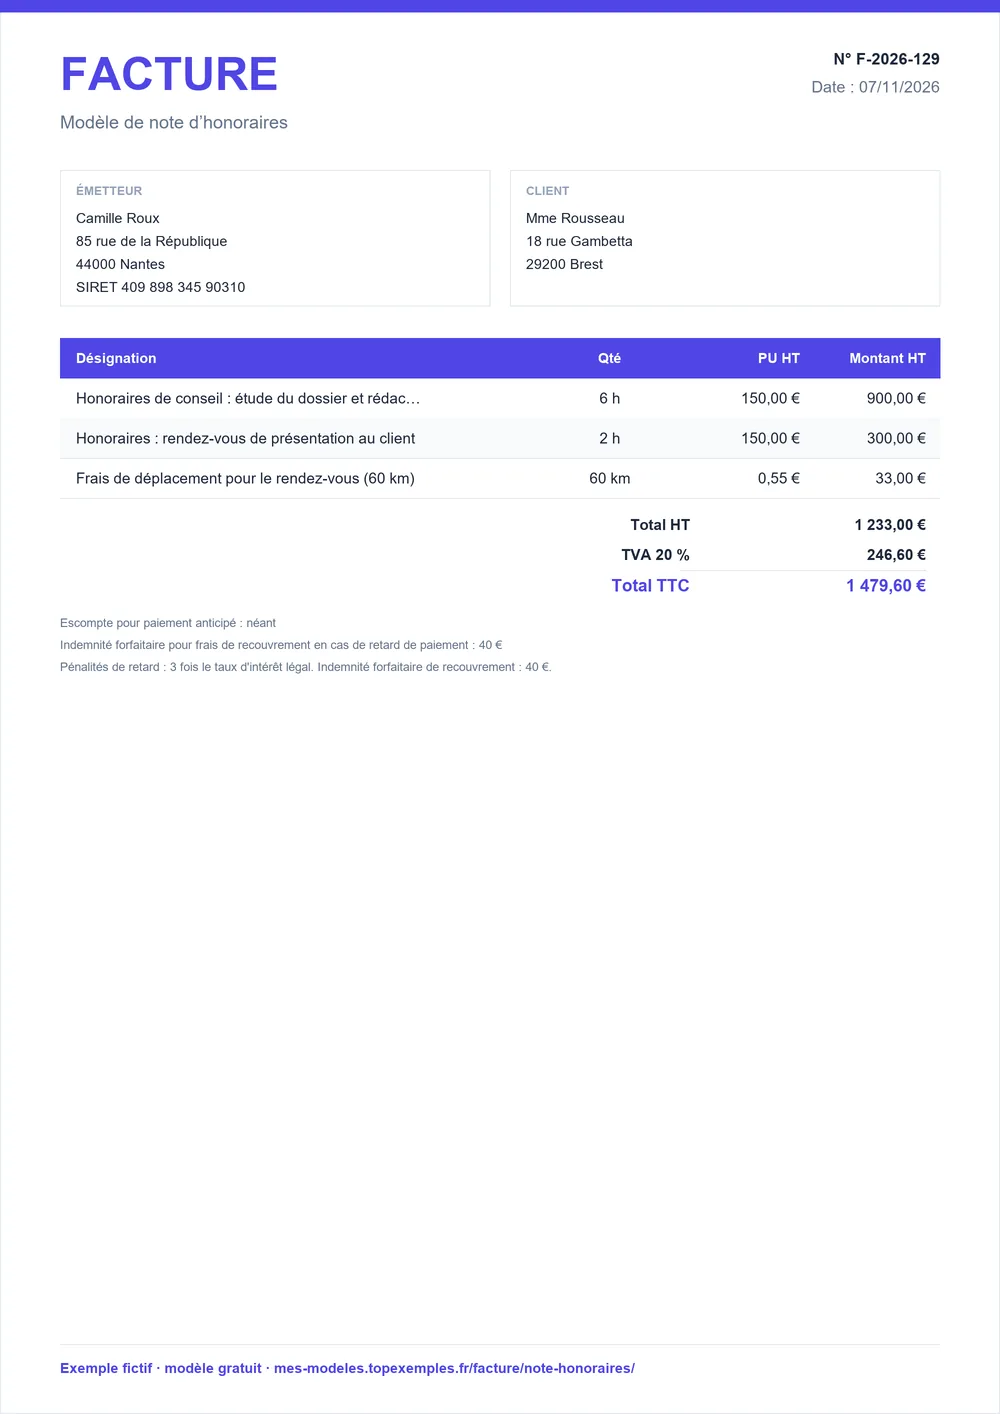
Le taux de 20 % illustre le calcul. Le taux de votre activité, ou l'exonération, dépend de votre profession : cette page n'affirme un régime que pour les soins médicaux et paramédicaux, détaillés plus bas.
Mentions, exonération des soins et frais refacturés sur une note d'honoraires
Cinq règles encadrent une note d'honoraires : les mentions communes à toute facture, l'exonération des soins, la dispense de facture qui en découle, la rétrocession entre médecins et le sort des frais. Le tableau cite la source de chacune, à reprendre dans vos propres documents si besoin.
| Obligation ou particularité | Concerne | Source |
|---|---|---|
| Numéro unique dans une séquence chronologique continue, date d'émission et de la prestation, identité du professionnel et du client, désignation, prix unitaire HT, taux de TVA, totaux HT et TTC, date de règlement, conditions d'escompte. | Facture | Service-Public Entreprendre, fiche F31808 |
| Les soins dispensés aux personnes par les membres des professions médicales et paramédicales réglementées sont exonérés de TVA, sans possibilité d'option. | Facture | CGI, art. 261 4 1° ; BOFiP, BOI-RES-TVA-000056 |
| Les opérations exonérées par les articles 261 à 261 E sont dispensées de facture, sans préjudice des obligations du Code de commerce. Si une note est émise, citez la disposition qui justifie l'exonération ou indiquez sans équivoque la nature de l'opération. | Facture | CGI, art. 289 I 1 a ; BOFiP, BOI-TVA-DECLA-30-20-10-10 |
| Les sommes reversées par un médecin remplacé à son remplaçant à l'issue du contrat de remplacement sont exonérées de TVA dès lors qu'elles rémunèrent une prestation de soins à un patient. | Facture | BOFiP, BOI-RES-TVA-000056 |
| Les frais engagés au nom et pour le compte du client ne sont pas soumis à la TVA sous quatre conditions (mandat, reddition de compte, justification, comptes de passage) ; les autres frais répercutés suivent le prix de l'opération. | Facture | CGI, art. 267 II 2° ; BOFiP, BOI-TVA-BASE-10-10-30 |
Ces articles du CGI sont recodifiés dans le code des impositions sur les biens et services à compter du 1er janvier 2027 ; les renvois au CGI restent possibles sur les factures jusqu'au 30 juin 2028.
Note d'honoraires ou facture d'honoraires : un seul document dans la pratique
Les deux expressions désignent en pratique le même document : celui par lequel un professionnel libéral réclame sa rémunération à un client ou à un patient. Aucune source officielle consultée ne définit la « note d'honoraires » comme telle : le plus sûr est donc d'y porter toutes les mentions générales d'une facture, listées dans le tableau ci-dessus.
Précisez la mission, la période, les honoraires et, séparément, les frais. Un avocat retrouvera sa trame sur le modèle de facture d'avocat, un médecin sur le modèle de facture de médecin. Si vous n'avez pas de numéro de TVA parce que vous bénéficiez de la franchise en base, la mention change : voir le modèle de facture auto-entrepreneur.
TVA, exonération ou franchise : la mention à porter selon la situation
Le tableau associe chaque situation à sa mention. Seules les situations vérifiées y figurent.
| Situation | TVA | Ce que porte la note |
|---|---|---|
| Soins par une profession médicale ou paramédicale réglementée | Exonération (art. 261 4 1°), sans option | Aucune mention imposée vérifiée : citez l'article ou la nature des soins |
| Remplaçant payé par le médecin remplacé | Sommes reversées exonérées si elles rémunèrent des soins | Voir la page facture de rétrocession d'honoraires |
| Professionnel en franchise en base | Aucune TVA | « TVA non applicable, art. 293 B du CGI » |
| Autre professionnel assujetti | TVA au taux applicable à l'activité | Taux, totaux HT et TTC, numéro de TVA |
Établir la note d'honoraires de la mission jusqu'au règlement
- Identifiez-vous et identifiez le client : nom, adresse, SIREN ou numéro de TVA, selon votre statut.
- Numérotez la note dans une série chronologique continue et datez-la.
- Décrivez la mission : dossier, période, nature des actes, avec le nombre d'heures ou le forfait.
- Séparez honoraires et frais : le déplacement, les timbres ou les frais de dossier ont leur propre ligne.
- Indiquez le régime de TVA : taux, exonération ou mention de franchise, puis les totaux HT et TTC.
- Fixez la date de règlement et rappelez l'escompte et l'indemnité de 40 € pour un client professionnel.
Pour les frais avancés au nom du client, voir la page facture avec débours.
Points à vérifier avant d'envoyer la note d'honoraires
- Le numéro suit votre série chronologique, sans doublon.
- La mission et la période sont décrites en une ou deux lignes claires.
- Les honoraires et les frais figurent sur des lignes distinctes.
- Le régime de TVA est cohérent : taux, exonération citée ou mention de franchise.
- Les totaux HT et TTC sont présents quand la TVA s'applique.
- Les coordonnées complètes du client y figurent.
- La date de règlement et les conditions d'escompte sont renseignées.
- Les frais refacturés sont justifiables par des pièces.
Sources : Service-Public Entreprendre, fiche F31808 · CGI, art. 261 4 1° ; BOFiP, BOI-RES-TVA-000056 · CGI, art. 289 I 1 a ; BOFiP, BOI-TVA-DECLA-30-20-10-10 · BOFiP, BOI-RES-TVA-000056 · CGI, art. 267 II 2° ; BOFiP, BOI-TVA-BASE-10-10-30 · Mentions obligatoires d’une facture — entreprendre.service-public.fr. Les exemples sont fictifs et chiffrés automatiquement ; ils ne remplacent pas l’avis d’un expert-comptable. Notre méthode.
Modèle et exemple vérifiés le .
Questions fréquentes : facture honoraire
Quelle est la différence entre une note d'honoraires et une facture ?
En pratique, les deux désignent le document par lequel un professionnel libéral réclame sa rémunération. Aucune source officielle consultée ne définit la note d'honoraires comme un document distinct : le plus prudent est de lui donner toutes les mentions d'une facture, avec numéro, identités, désignation, prix HT, taux de TVA et totaux.
Une note d'honoraires est-elle soumise à la TVA ?
Cela dépend de l'activité. Les soins dispensés par les professions médicales et paramédicales réglementées sont exonérés de TVA, sans option (article 261 4 1° du CGI). Un professionnel en franchise en base écrit « TVA non applicable, art. 293 B du CGI ». Les autres facturent la TVA au taux applicable à leur activité.
Que doit contenir une facture d'honoraires ?
Elle comporte les mentions générales : numéro unique, date, identité du professionnel et du client, description de la mission, prix unitaire HT, taux de TVA, totaux HT et TTC, date de règlement et conditions d'escompte. Séparez les honoraires des frais, et ajoutez l'indemnité forfaitaire de 40 € si le client est un professionnel.
Un médecin doit-il facturer la TVA sur ses honoraires ?
Non pour les soins : les prestations de soins dispensées aux personnes par les membres des professions médicales et paramédicales réglementées sont exonérées de TVA, sans possibilité d'option (article 261 4 1° du CGI). Cette exonération dispense de facture au sens fiscal, mais pas des obligations du Code de commerce. Une note émise cite l'exonération ou la nature des soins.
Les honoraires d'un remplaçant sont-ils exonérés de TVA ?
Les sommes reversées par le médecin remplacé au médecin remplaçant à l'issue du contrat sont exonérées de TVA dès lors qu'elles rémunèrent une prestation de soins à un patient, selon un rescrit du BOFiP. La redevance conservée par le médecin remplacé pour ses frais de fonctionnement est traitée à part : consultez la page dédiée à la rétrocession.
Peut-on refacturer des frais sur une note d'honoraires ?
Oui, sur des lignes distinctes des honoraires, avec leur nature et leur montant. Ils suivent le taux de TVA de la mission, sauf s'il s'agit de débours : dépenses engagées au nom et pour le compte du client, avec mandat, reddition de compte, justification du montant et comptes de passage. Conservez les justificatifs de chaque frais.