Modèle de facture étancheur
Une facture d'étanchéité doit prouver que les travaux ont été exécutés, ligne par ligne, et que le taux réduit est justifié. Sur cette réfection de toit-terrasse, le point clé est la mention de l'ancienneté du logement, qui conditionne les 10 % de TVA.
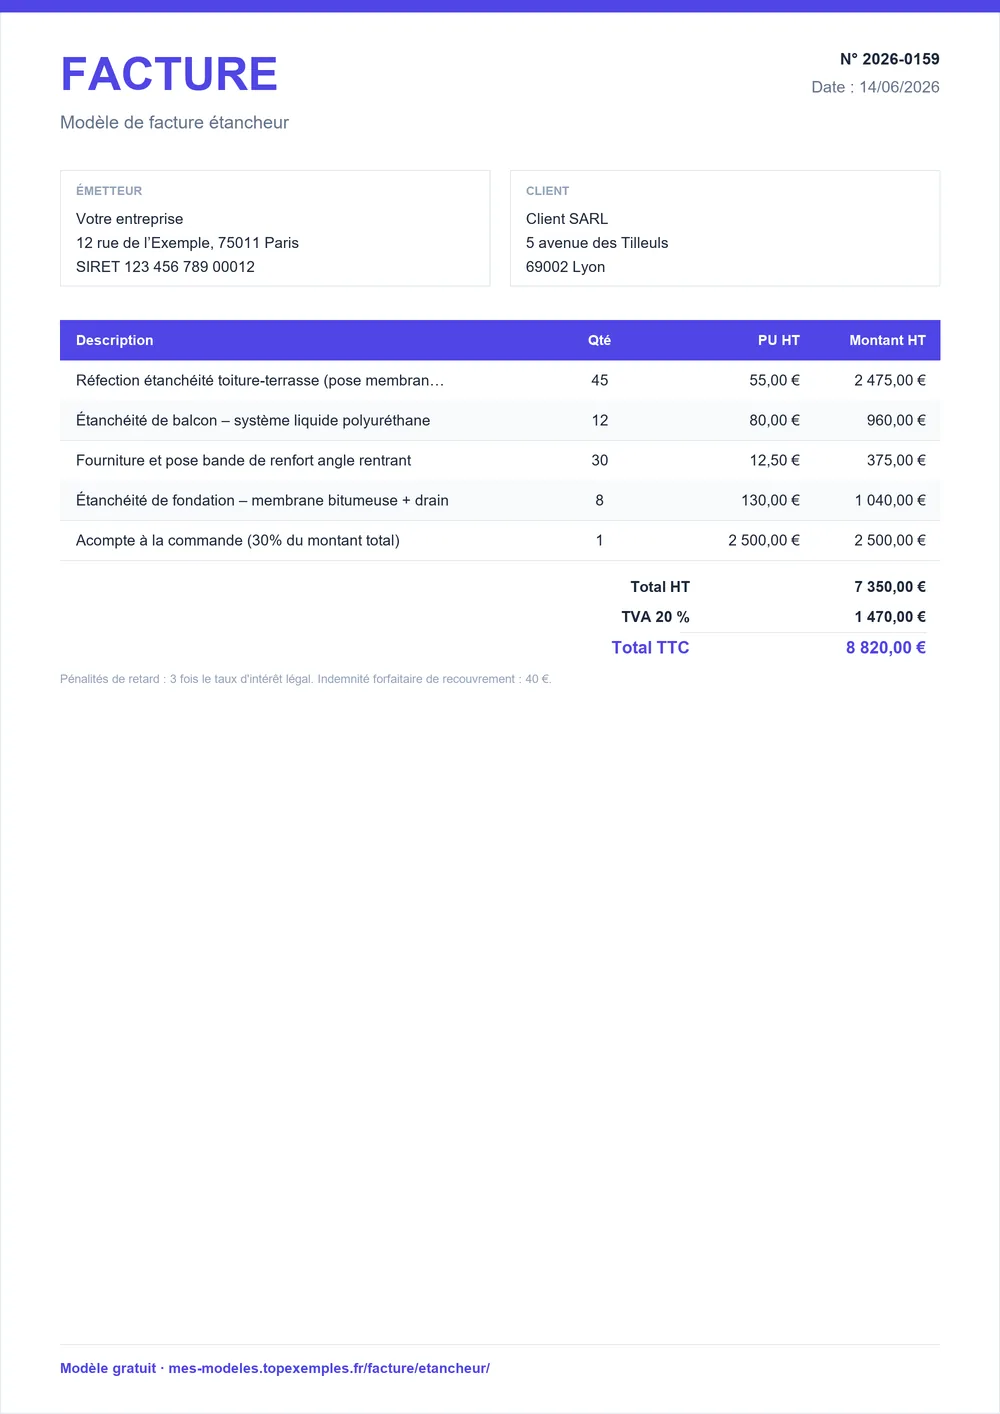
Téléchargez le modèle de facture étancheur
Téléchargez le modèle de facture étancheur prérempli avec cet exemple de toit-terrasse, à compléter en PDF, Word ou Excel.
Détailler une réfection de toit-terrasse sur une facture d'étancheur
Cette facture de réfection compte 5 lignes : dépose de l'ancienne étanchéité, membrane bitumineuse bicouche, relevés sur acrotères et émergences, protection lourde par gravillons, puis deux entrées d'eaux pluviales neuves. Les quantités sont celles réellement posées sur le toit. Le total hors taxes atteint 4 121 €, base du calcul de la TVA.
Facture n° F-2026-416 — Réfection de l'étanchéité d'un toit-terrasse de maison par membrane bitumineuse bicouche
| Désignation | Qté | Unité | PU HT | Montant HT |
|---|---|---|---|---|
| Dépose de l'ancienne étanchéité et évacuation | 35 | m² | 18 € | 630 € |
| Étanchéité bicouche bitume élastomère (fourniture et pose) | 35 | m² | 62 € | 2 170 € |
| Relevés d'étanchéité sur acrotères et émergences | 22 | ml | 38 € | 836 € |
| Protection lourde par gravillons | 35 | m² | 9 € | 315 € |
| Entrées d'eaux pluviales neuves (fourniture et raccordement) | 2 | u | 85 € | 170 € |
- Total HT
- 4 121 €
- TVA 10 %
- 412,10 €
- Total TTC
- 4 533,10 €
- Acompte déjà versé (30 %)
- −1 359,93 €
- Net à payer
- 3 173,17 €
- TVA au taux de 10 % — art. 279-0 bis du CGI.
Séparer les relevés des surfaces permet au client de comparer le chantier avec le devis signé. Si une quantité change, reportez-la sur la facture avec la raison de l'écart plutôt que de la modifier en silence.
Devis signé et facture finale d'étanchéité : lignes à faire coïncider
Le devis signé fixe le périmètre et les prix, la facture constate ce qui a été réellement réalisé. Les lignes doivent donc se correspondre une à une, avec les mêmes unités, et tout écart doit être expliqué. Une facture qui s'écarte du devis sans justification ouvre la porte à une contestation sur le solde. Le client compare presque toujours ces deux documents avant de payer le solde.
Pour reprendre les lignes au moment du chiffrage, vous pouvez partir du modèle de devis étancheur, qui détaille les postes de support, de membrane et de relevés.
Corriger une erreur de TVA sur une facture d'étanchéité
Une erreur de taux sur une réfection d'étanchéité est fréquente quand le chantier mélange un local commercial et un logement, ou quand le client n'a rien certifié. La correction passe toujours par l'annulation de la facture, puis une nouvelle émission. Mieux vaut vérifier la nature du local et la mention du client avant d'éditer la facture.
- Réaliser l'étanchéité sur un support humide ou non conforme sans réserve écrite Des cloques ou des infiltrations apparaissent et la responsabilité décennale de l'étancheur est recherchée. À faire : Écrire les conditions de support sur le devis (humidité, planéité, pentes) et faire signer les réserves.
- Ne pas chiffrer les relevés d'étanchéité et les évacuations d'eaux pluviales Les points singuliers concentrent la plupart des fuites et leur reprise après coup coûte cher. À faire : Chiffrer chaque relevé et chaque entrée d'eaux pluviales en lignes séparées.
- Facturer de la TVA à l'entreprise générale qui vous sous-traite La facture est irrégulière et doit être annulée par un avoir puis refaite. À faire : Émettre toute facture de sous-traitance hors TVA avec la mention « Autoliquidation ».
- Appliquer 10 % de TVA sur l'étanchéité du toit-terrasse d'un local commercial Le taux réduit est réservé aux logements achevés depuis plus de 2 ans : 20 % est dû ailleurs. À faire : Identifier la nature du local avant de choisir le taux.
Une fois l'erreur identifiée, établissez une facture d'avoir qui annule la première, puis une nouvelle facture conforme. Le délai de paiement repart alors à zéro.
Repères hors taxes pour dépose, membrane et relevés d'étanchéité
Les fourchettes ci-dessous donnent un repère hors taxes pour les postes de réfection les plus courants. Une membrane bitumineuse bicouche et une étanchéité liquide se chiffrent dans des plages voisines, tandis que les relevés se comptent au mètre linéaire. Ces repères servent à vérifier une facture, pas à remplacer le métré du chantier.
| Poste | Fourchette | Unité |
|---|---|---|
| Étanchéité bicouche bitume | 45 € – 90 € | € HT / m² |
| Étanchéité liquide de balcon ou de terrasse | 45 € – 95 € | € HT / m² |
| Relevés d'étanchéité | 25 € – 55 € | € HT / ml |
| Recherche de fuite sur toiture-terrasse | 200 € – 500 € | € HT / forfait |
| Taux horaire main-d'œuvre | 45 € – 65 € | € HT / h |
Prix indicatifs HT constatés en France, à adapter à votre région, au chantier et à votre expérience.
Une recherche de fuite sur toiture-terrasse se facture au forfait, car elle exige un diagnostic préalable. Mentionnez-la sur une ligne distincte pour ne pas la mélanger avec la réfection.
Taux de 10 %, 20 % ou autoliquidation pour une réfection d'étanchéité
Dans cet exemple : 10 %. La réfection d'étanchéité d'un toit-terrasse ou d'un balcon dans un logement achevé depuis plus de 2 ans est un travail d'entretien et d'amélioration à 10 %, sur attestation du client. (art. 279-0 bis du CGI)
5,5 % pour l'isolant thermique d'une toiture-terrasse s'il respecte les critères de performance ; 20 % pour un immeuble de bureaux, un commerce, une construction neuve ou un logement de moins de 2 ans.
Le taux réduit de 10 % s'applique à la réfection d'étanchéité d'un toit-terrasse ou d'un balcon dans un logement achevé depuis plus de deux ans. Le client doit l'indiquer sur la facture. Si le local est commercial, ou si le logement est plus récent, le taux normal de 20 % s'impose. Vérifiez donc cette double condition avant d'éditer la facture.
Si vous êtes sous-traitant, le raisonnement change : la facture se fait hors TVA avec la mention « Autoliquidation ». Pour le paiement final, pensez à remettre une facture acquittée une fois le solde reçu, afin que le client puisse prouver le règlement.
Sources : Code des assurances, art. L243-2 · Code civil, art. 1792-6 · CGI, art. 279-0 bis (impots.gouv.fr, taux de TVA applicable aux travaux dans les logements) · CGI, art. 283-2 nonies (FAQ DGFiP sur l'autoliquidation des travaux de construction) · Mentions obligatoires d’une facture — entreprendre.service-public.fr. Les exemples sont fictifs et chiffrés automatiquement ; ils ne remplacent pas l’avis d’un expert-comptable. Notre méthode.
Modèle et exemple vérifiés le .
Vos questions sur la facture étancheur
Quel taux de TVA pour une réfection de toit-terrasse chez un particulier ?
En général, le taux est de 10 % si le logement est achevé depuis plus de deux ans et que le client le certifie sur la facture. Dans un local commercial ou un logement plus récent, le taux normal de 20 % s'applique. La mention est indispensable : sans elle, le taux réduit peut être remis en cause lors d'un contrôle, et la différence devient due.
Dans quel cas la facture d'étanchéité se fait-elle en autoliquidation ?
Dès que vous êtes sous-traitant d'une entreprise générale, d'un couvreur ou d'un autre professionnel. La facture est alors émise hors TVA, avec la mention « Autoliquidation ». Le donneur d'ordre déclare et acquitte la TVA à votre place. Si vous facturez une TVA par erreur à ce professionnel, la facture est irrégulière et doit être remplacée.
Pendant combien de temps ma garantie couvre-t-elle une étanchéité posée ?
Pendant un an, la garantie de parfait achèvement couvre les désordres signalés à la réception ou découverts dans l'année qui suit. Au-delà, la garantie décennale prend le relais pour les infiltrations qui compromettent l'usage du bâtiment, pendant dix ans après la réception. Prévoyez donc l'essai d'étanchéité avant de réceptionner et de facturer le solde.
Faut-il facturer séparément la dépose de l'ancienne étanchéité ?
Oui, il est préférable de la faire figurer sur une ligne distincte, car elle se mesure en mètres carrés et disparaît après le chantier. Une seule ligne forfaitaire masque la part de travail réelle et complique toute contestation. Indiquez la surface déposée, le prix unitaire et, si besoin, l'évacuation des gravats dans la même ligne.
Comment régler l'acompte sur une réfection avec fournitures commandées ?
En général, un acompte de 30 % à la commande couvre les membranes et l'isolant, puis le solde se règle après l'essai d'étanchéité. L'acompte doit apparaître sur la facture finale, déduit du total TTC. Une facture d'acompte distincte se conserve dans le dossier, avec son numéro, la date et le devis de référence.