Modèle de facture de fermage
Une facture de fermage réclame au fermier le loyer de terres et de bâtiments agricoles loués par bail rural. Cette location est en principe exonérée de TVA (article 261 D 1° du CGI), sauf option du bailleur : la page donne un exemple chiffré, la mention à écrire et les effets de l'option.
Le modèle au format de votre choix
Téléchargez le modèle de facture de fermage prérempli avec cet exemple de bail rural, en Word, Excel ou PDF, puis adaptez parcelles, période et montant.
Exemple de facture de fermage : terres labourables et hangar, sans TVA
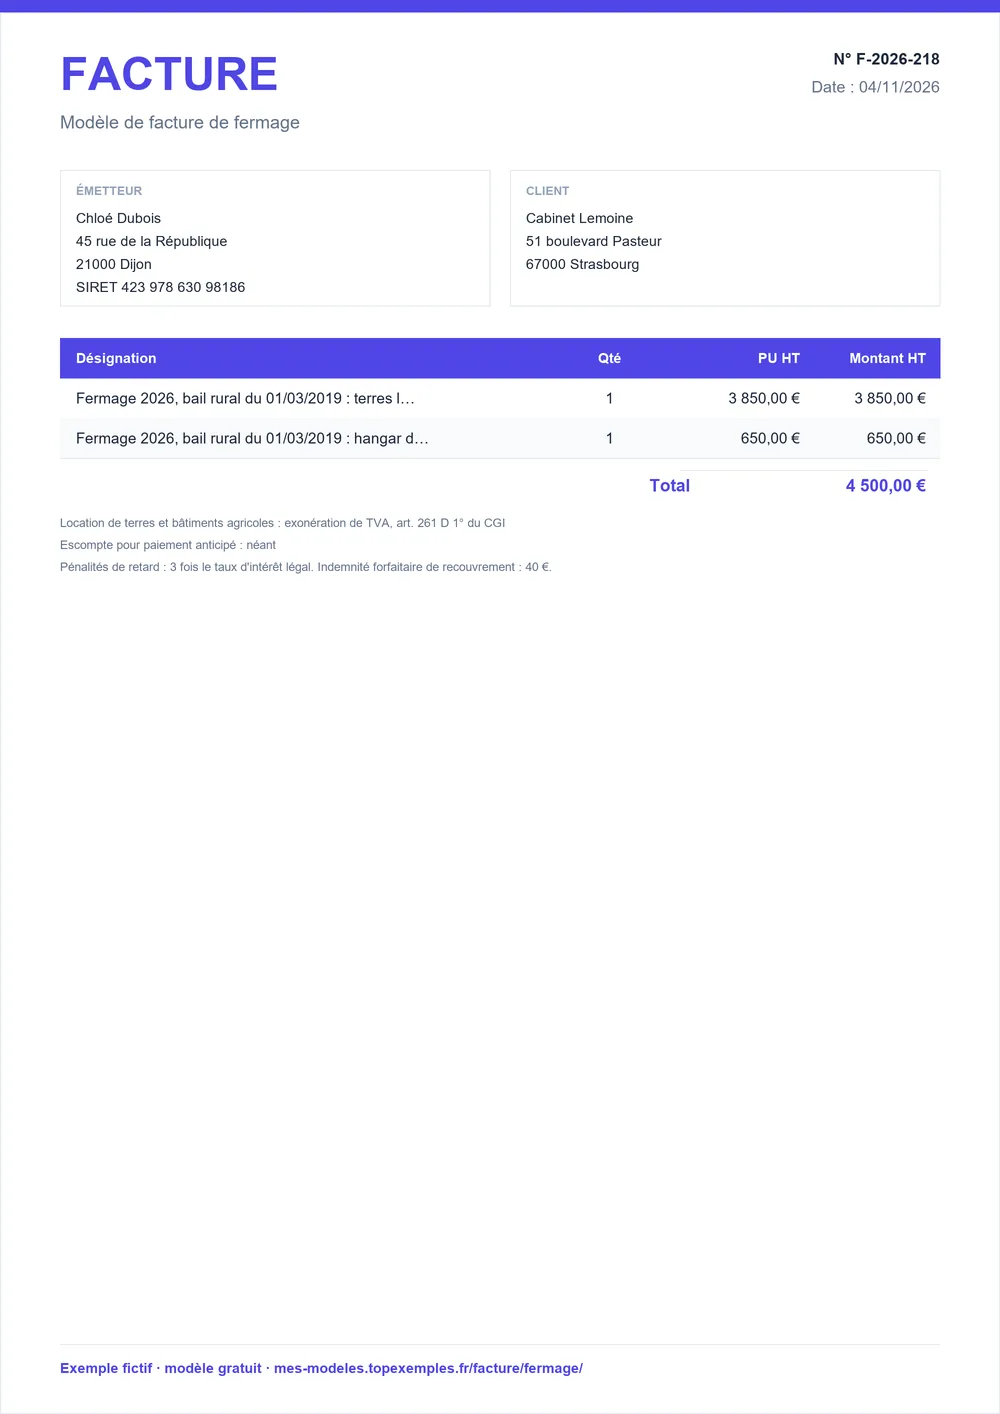
Cet exemple facture un fermage annuel à l'exploitant locataire : une ligne pour les terres, une pour le hangar, chacune avec la référence du bail rural. Les 2 lignes totalisent 4 500 € HT. La location étant exonérée, le total TTC reste à 4 500 € et la facture cite l'exonération. Rappelez la date du bail et les parcelles : le fermier doit pouvoir rattacher la facture à son contrat.
Facture de fermage n° F-2026-031
| Désignation | Qté | Unité | PU HT | Montant HT |
|---|---|---|---|---|
| Fermage 2026, bail rural du 01/03/2019 : terres labourables, parcelles ZB 12 et ZB 15 (11 ha 20 a), loyer révisé selon l'indice prévu au bail | 1 | forfait | 3 850 € | 3 850 € |
| Fermage 2026, bail rural du 01/03/2019 : hangar de stockage de 400 m² | 1 | forfait | 650 € | 650 € |
- Total
- 4 500 €
- Location de terres et bâtiments agricoles : exonération de TVA, art. 261 D 1° du CGI
- Escompte pour paiement anticipé : néant
Si votre bail prévoit une révision selon un indice, écrivez-le dans la désignation de la ligne. Cette page ne détaille pas le calcul de l'indexation : il dépend de votre bail.
Exonération, option et statut du fermage : les règles derrière la facture
Le tableau réunit cinq règles qui encadrent une facture de fermage : l'exonération de principe, l'option pour la TVA, le statut du fermage, la dispense de facture et les mentions communes à toute facture. Elles expliquent pourquoi l'exemple ne porte aucun montant de TVA et pourquoi il cite l'article 261 D.
| Obligation ou particularité | Concerne | Source |
|---|---|---|
| La location de terres et de bâtiments d'exploitation à usage agricole est exonérée de TVA : la facture ne comporte alors aucun montant de TVA. | Facture | CGI, art. 261 D 1° |
| Le bailleur peut opter pour la TVA (art. 260 6°), quel que soit son statut. L'option est globale : elle vise tous les baux ruraux consentis par un même bailleur à des agriculteurs redevables de la TVA, mais ni les locaux d'habitation ni les biens à usage non agricole. | Facture | CGI, art. 260 6° ; BOFiP, BOI-TVA-SECT-80-50-10 |
| La location de ces immeubles relève en règle générale du statut du fermage (code rural, L. 411-1 et suivants) ; l'option s'étend alors aux matériels, agencements et cheptel compris dans le bail. | Facture | BOFiP, BOI-TVA-SECT-80-50-10, §50 |
| Les opérations exonérées par les articles 261 à 261 E sont dispensées de facture, sauf si le bailleur a opté pour la TVA. Si vous émettez quand même une facture, citez la disposition qui justifie l'exonération ou indiquez sans équivoque la nature de l'opération. | Facture | CGI, art. 289 I 1 a ; BOFiP, BOI-TVA-DECLA-30-20-10-10 |
| Numéro unique dans une séquence chronologique continue, date d'émission, identité du bailleur et du fermier, désignation, prix HT, totaux, date de règlement et conditions d'escompte (« Escompte pour paiement anticipé : néant » à défaut). | Facture | Service-Public Entreprendre, fiche F31808 |
Ces articles du CGI sont recodifiés dans le code des impositions sur les biens et services à compter du 1er janvier 2027. Les renvois au CGI restent possibles sur les factures jusqu'au 30 juin 2028.
Option pour la TVA du bailleur : ce qui change sur la facture de fermage
Sans option, la facture de fermage ne porte aucun montant de TVA et cite l'exonération. Avec option (article 260 6° du CGI), le bailleur facture la TVA : la dispense de facture ne joue plus, car elle ne vaut pas pour les opérations taxées sur option. Chaque facture indique alors le taux de TVA, les totaux HT et TTC et le numéro de TVA intracommunautaire du bailleur (sauf facture de 150 € HT ou moins).
L'option est globale : tous les baux ruraux consentis à des agriculteurs redevables de la TVA sont concernés. Le taux est celui qui s'applique à votre activité ; cette page ne l'affirme pas, confirmez-le auprès de votre service des impôts. Pour la facturation de vos propres ventes d'exploitant, reprenez le modèle de facture d'agriculteur.
Remplir la facture de fermage, de la période au montant à payer
- Identifiez les parties : nom et adresse du bailleur, du fermier, et numéro SIREN ou identité de l'exploitation.
- Numérotez la facture dans votre série chronologique continue, sans trou, et datez-la.
- Rappelez le bail : date de signature, parcelles ou bâtiments loués, surface et période couverte par le fermage.
- Inscrivez le montant du fermage hors taxes, en mentionnant l'indice de révision si le bail en prévoit un.
- Choisissez le régime : exonération avec la mention de l'article 261 D 1°, ou TVA si vous avez opté, avec le taux et le total TTC.
- Indiquez la date de règlement et les conditions d'escompte.
Facture de fermage, quittance ou avis d'échéance : quel document envoyer
La quittance de loyer encadrée par la loi du 6 juillet 1989 (article 21) vise les baux d'habitation, pas le fermage. Pour un logement, utilisez le modèle de quittance de loyer. Pour des terres et bâtiments d'exploitation, nous n'avons pas de règle vérifiée sur la forme d'une quittance de fermage ni sur la mention de TVA à y porter.
La facture de fermage reste donc le justificatif le plus simple à produire : elle rattache le paiement au bail, à la période et aux parcelles. Si le bien loué est un local professionnel ou commercial, la page facture de loyer professionnel traite l'option pour la TVA sur les locaux nus.
Points à vérifier avant d'envoyer la facture de fermage
- Le numéro suit votre série chronologique, sans doublon ni trou.
- Le bail rural est référencé : date, parcelles, bâtiments, surface.
- La période du fermage est écrite en toutes lettres.
- Le montant HT correspond à l'indexation prévue au bail.
- Sans option, la facture ne contient aucun montant de TVA et cite l'article 261 D 1° du CGI.
- Avec option, le taux, le total TTC et votre numéro de TVA apparaissent.
- La date de règlement et la mention d'escompte sont renseignées.
- Vous conservez un exemplaire de chaque facture émise.
Sources : CGI, art. 261 D 1° · CGI, art. 260 6° ; BOFiP, BOI-TVA-SECT-80-50-10 · BOFiP, BOI-TVA-SECT-80-50-10, §50 · CGI, art. 289 I 1 a ; BOFiP, BOI-TVA-DECLA-30-20-10-10 · Service-Public Entreprendre, fiche F31808 · Mentions obligatoires d’une facture — entreprendre.service-public.fr. Les exemples sont fictifs et chiffrés automatiquement ; ils ne remplacent pas l’avis d’un expert-comptable. Notre méthode.
Modèle et exemple vérifiés le .
Questions fréquentes : modèle facture fermage agricole
Un fermage est-il soumis à la TVA ?
En principe non : la location de terres et de bâtiments d'exploitation à usage agricole est exonérée de TVA (article 261 D 1° du CGI). Le bailleur peut toutefois opter pour la TVA ; l'option est alors globale et vise tous les baux ruraux consentis à des agriculteurs redevables de la taxe. Sans option, la facture ne comporte aucun montant de TVA.
Que doit contenir une facture de fermage ?
Elle reprend les mentions générales d'une facture : numéro unique, date, identité du bailleur et du fermier, désignation du bien loué avec la référence du bail rural, période, montant HT et total. Sans option pour la TVA, ajoutez la disposition qui justifie l'exonération (article 261 D 1° du CGI) ou la nature de l'opération, par exemple « location de terres agricoles ».
Un bailleur est-il obligé d'émettre une facture de fermage ?
Pas forcément : les opérations exonérées en application des articles 261 à 261 E du CGI sont dispensées de facture, sauf si le bailleur a opté pour la TVA. Dans ce cas, la facture est obligatoire. Émettre malgré tout une facture reste utile pour justifier le loyer, à condition d'y citer l'exonération ou de préciser la nature de l'opération.
Peut-on opter pour la TVA sur un seul bail rural ?
Non, l'option est globale : elle s'applique à tous les baux ruraux consentis par un même bailleur à des agriculteurs redevables de la TVA. Elle ne concerne ni les locaux d'habitation ni les biens à usage non agricole. Pour mesurer ses conséquences sur votre propre situation, interrogez votre service des impôts des entreprises ou votre comptable avant de vous décider.
Une facture de fermage remplace-t-elle une quittance de loyer ?
La quittance de loyer encadrée par la loi du 6 juillet 1989 vise les baux d'habitation. Pour un bail rural, nous n'avons pas de règle vérifiée sur la quittance : la facture de fermage, avec la référence du bail et la période, est le justificatif le plus simple à produire. Pour un logement, utilisez plutôt le modèle de quittance de loyer.
Quelle différence avec une facture de loyer commercial ?
Le fermage est le loyer d'un bail rural, en règle générale soumis au statut du fermage (code rural, L. 411-1 et suivants). Le loyer commercial ou professionnel a sa propre page, avec option possible pour la TVA sur les locaux nus. Dans les deux cas, la facture porte le numéro, les parties, la période et le montant ; seule la mention d'exonération ou de TVA change.