Modèle de facture de loyer commercial ou professionnel
Le loyer d'un local commercial ou professionnel se facture avec ou sans TVA : l'exonération est la règle pour un local nu, l'option du bailleur la change. Cette page donne un exemple de loyer mensuel à 1 956 € TTC, les mentions du bail à reprendre et la frontière avec la quittance de loyer d'un logement.
Le modèle au format de votre choix
Téléchargez le modèle de facture de loyer commercial prérempli avec cet exemple, en Word, Excel ou PDF, puis remplacez le bail, le local et les montants.
Loyer exonéré, loyer avec option pour la TVA, loyer de logement : trois cas, trois documents
Le premier réflexe est de qualifier le local : c'est lui qui fixe la TVA et le document à émettre.
| Situation | TVA | Document |
|---|---|---|
| Local nu commercial ou professionnel, sans option | Exonéré | Facture facultative en principe ; si vous en émettez une, indiquez la nature de l'opération exonérée |
| Local nu, avec option du bailleur | Taxé | Facture obligatoire, avec TVA |
| Logement | Option impossible | Quittance de loyer |
Les autres motifs de facturation sans taxe sont listés sur la page facture sans TVA.
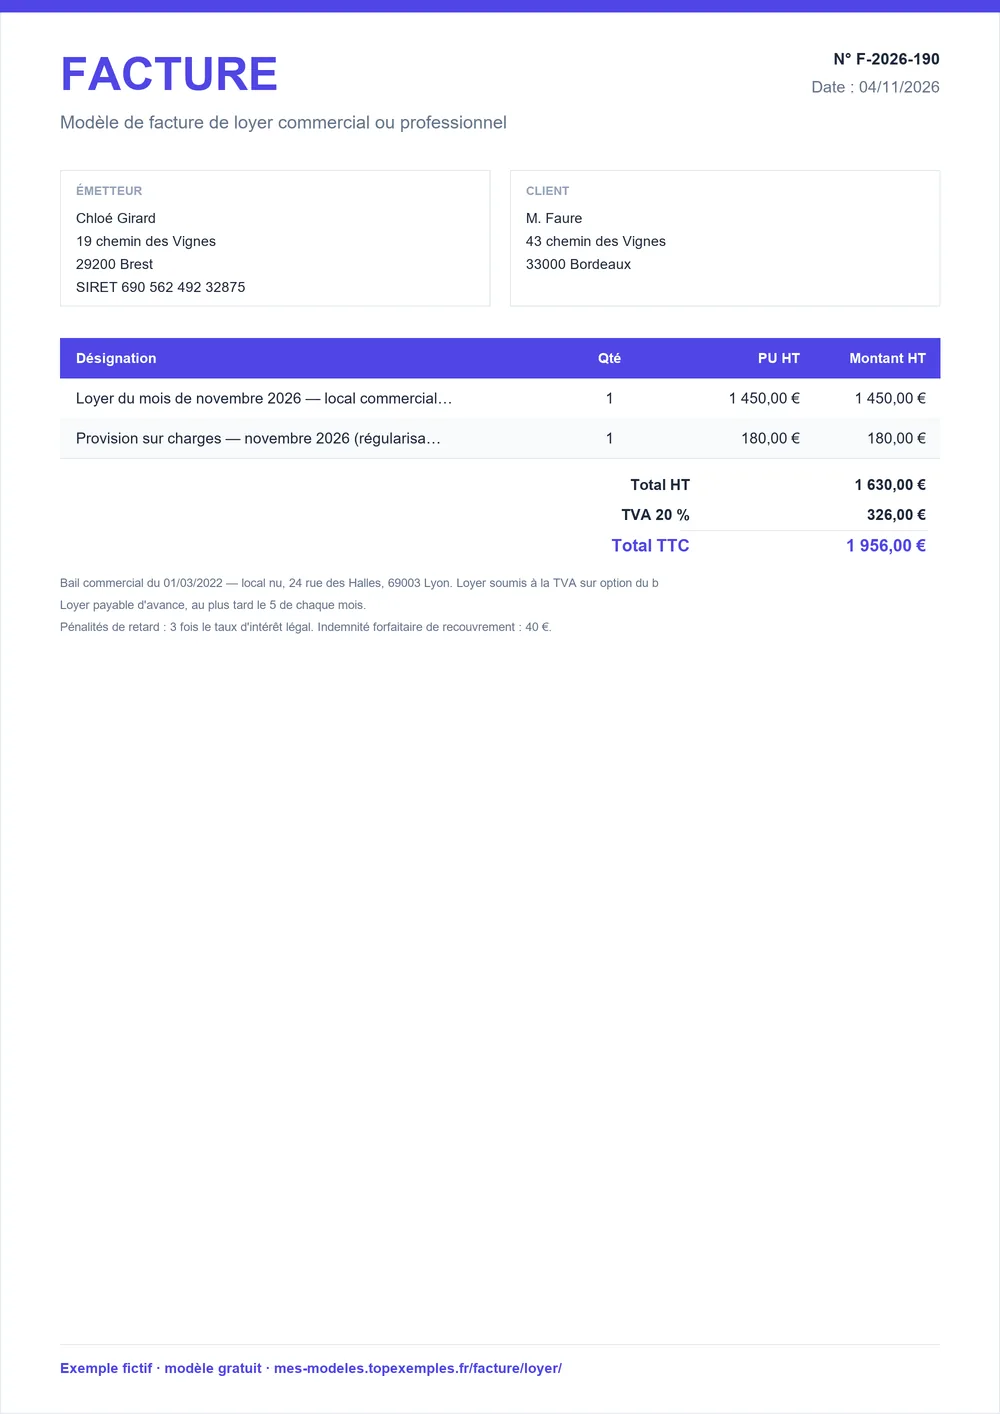
Loyer de novembre d'un local commercial : 1 630 € HT de loyer et de charges, 1 956 € TTC
Cet exemple est la facture mensuelle d'un bailleur qui a opté pour la TVA : 2 lignes, 1 630 € HT, 326 € de TVA à 20 %, soit 1 956 € TTC. Le loyer et la provision sur charges sont séparés, car les charges se régularisent chaque année alors que le loyer reste fixé par le bail. La note rappelle le bail, le local et l'option pour la TVA, que le bail doit mentionner expressément si le locataire n'est pas assujetti.
Facture de loyer n° F-2026-094
| Désignation | Qté | Unité | PU HT | Montant HT |
|---|---|---|---|---|
| Loyer du mois de novembre 2026 — local commercial en rez-de-chaussée, 24 rue des Halles, Lyon 3e | 1 | forfait | 1 450 € | 1 450 € |
| Provision sur charges — novembre 2026 (régularisation annuelle) | 1 | forfait | 180 € | 180 € |
- Total HT
- 1 630 €
- TVA 20 %
- 326 €
- Total TTC
- 1 956 €
- Bail commercial du 01/03/2022 — local nu, 24 rue des Halles, 69003 Lyon. Loyer soumis à la TVA sur option du bailleur, mentionnée au bail.
- Loyer payable d'avance, au plus tard le 5 de chaque mois.
Sans option, le local nu est exonéré : la facture, facultative en principe, ne porte alors aucune TVA et indique la nature de l'opération. Confirmez le taux applicable à votre loyer avec votre expert-comptable avant de reprendre ce modèle.
Cinq règles du loyer commercial : exonération, option et facturation
Le tableau pose la règle de départ, l'exonération du local nu, puis l'option qui la renverse et ses limites, la dispense de facturer qui disparaît avec l'option et la frontière avec le logement. Les mentions ordinaires de toute facture (numéro, dates, identité des parties, conditions de règlement) s'y ajoutent.
| Obligation ou particularité | Concerne | Source |
|---|---|---|
| Les locations de terrains non aménagés et de locaux nus, hors parkings, sont exonérées de TVA. | Facture | CGI, art. 261 D ; BOFiP, BOI-TVA-CHAMP-50-10 (§10) |
| Le bailleur d'un local nu peut opter pour la TVA si le locataire est assujetti, ou non assujetti à condition que le bail mentionne expressément l'option. | Facture | CGI, art. 260 ; BOFiP, BOI-TVA-CHAMP-50-10 (§10) |
| L'option est impossible pour les locaux destinés à l'habitation ou à un usage agricole. | Facture | BOFiP, BOI-TVA-CHAMP-50-10 (§10) |
| Les opérations exonérées des articles 261 à 261 E du CGI dispensent de facturer ; cette dispense ne vaut pas pour les opérations qui auraient pu être exonérées mais sont taxées sur option. | Facture | BOFiP, BOI-TVA-DECLA-30-20-10-10 (remarque 1) |
| La quittance de loyer relève de la loi de 1989 sur les baux d'habitation : remise gratuite au locataire qui la demande, sans aucun frais facturé. | Devis et facture | Loi n° 89-462 du 6 juillet 1989, art. 21 |
La forme de l'option et son effet dans le temps ne sont pas détaillés ici : faites-les confirmer par votre service des impôts des entreprises, puis reportez la mention dans le bail.
Facture de loyer ou quittance de loyer : le type de bail décide du document
La quittance de loyer relève de la loi de 1989 sur les baux d'habitation. Le bailleur la remet gratuitement au locataire qui la demande, aucun frais ne peut être facturé pour l'avis d'échéance ou la quittance, et l'envoi par voie dématérialisée suppose l'accord exprès du locataire. En cas de paiement partiel, le bailleur remet un reçu.
Pour un bail commercial ou professionnel, ce régime ne s'applique pas : le document du loyer est la facture, avec TVA si le bailleur a opté. Si vous louez un logement, passez par la page quittance de loyer, qui détaille le contenu du document.
Bail, adresse, période, loyer et charges : les lignes à détailler sur la facture
Une facture de loyer doit pouvoir être rapprochée du bail sans autre document. Reprenez ces éléments.
- Le bail : date de signature et nature (bail commercial, bail professionnel).
- Le local : adresse complète, étage ou lot si besoin.
- La période : mois ou trimestre couvert, et échéance de paiement.
- Le loyer : montant HT prévu au bail, révision comprise.
- Les charges : provision ou régularisation, sur une ligne séparée.
- L'option pour la TVA, si elle existe, avec la référence au bail.
Une ligne par nature de somme évite les litiges sur les charges.
Facturer le loyer de chaque période en six étapes
- Qualifiez le local : local nu à usage commercial ou professionnel, ou logement.
- Vérifiez l'option pour la TVA et sa mention dans le bail.
- Reprenez le loyer prévu au bail, avec la révision de l'année.
- Ajoutez les charges sur une ligne distincte : provision, puis régularisation annuelle.
- Calculez la TVA si le loyer est taxé, ou précisez que l'opération est exonérée.
- Numérotez la facture dans votre série, fixez la date de règlement et, pour un locataire professionnel, rappelez l'indemnité forfaitaire de 40 €.
Dernière relecture d'une facture de loyer : sept contrôles
- Le bail est référencé par sa date et le local par son adresse complète.
- La période facturée et l'échéance sont écrites.
- Le loyer et les charges sont sur deux lignes distinctes.
- L'option pour la TVA est cohérente avec le bail et avec le statut du locataire.
- Sans option, aucune TVA n'apparaît et la nature de l'opération est indiquée.
- Le numéro suit votre série chronologique continue.
- La facture se conserve 10 ans avec le bail.
SCI, LMNP, location meublée : ce que ce modèle couvre et ce qu'il renvoie
Une SCI qui loue un local nu à une entreprise suit les règles de cette page : exonération, ou option pour la TVA. Sa facture porte aussi les mentions de la société : dénomination, SIREN, siège, forme juridique et capital, détaillées sur la page facture de société.
Le loueur en meublé non professionnel (LMNP) relève d'un autre cas. La location d'un logement meublé est exonérée de TVA, sauf prestations para-hôtelières : au moins trois prestations parmi le petit-déjeuner, le nettoyage régulier, le linge et la réception. Pour ce cas, voyez la page facture de location saisonnière.
Sources : CGI, art. 261 D ; BOFiP, BOI-TVA-CHAMP-50-10 (§10) · CGI, art. 260 ; BOFiP, BOI-TVA-CHAMP-50-10 (§10) · BOFiP, BOI-TVA-CHAMP-50-10 (§10) · BOFiP, BOI-TVA-DECLA-30-20-10-10 (remarque 1) · Loi n° 89-462 du 6 juillet 1989, art. 21 · Mentions obligatoires d’une facture — entreprendre.service-public.fr. Les exemples sont fictifs et chiffrés automatiquement ; ils ne remplacent pas l’avis d’un expert-comptable. Notre méthode.
Modèle et exemple vérifiés le .
Questions fréquentes : facture loyer
Comment faire une facture de loyer commercial ?
Indiquez le bail et la période, le local, le loyer et les charges sur des lignes séparées, puis les totaux. Ajoutez la TVA si le bailleur a opté pour la taxe, sinon précisez que le local nu est exonéré. Numérotez la facture dans votre série, reprenez la date de règlement et, pour un locataire professionnel, l'indemnité forfaitaire de 40 € en cas de retard.
Un loyer commercial est-il soumis à la TVA ?
Par défaut non : la location d'un local nu à usage commercial ou professionnel est exonérée de TVA. Le bailleur peut toutefois opter pour la TVA si le locataire est assujetti, ou non assujetti à condition que le bail mentionne expressément l'option. L'option est impossible pour les locaux d'habitation ou agricoles. Le taux applicable se confirme avec votre expert-comptable.
Un bailleur doit-il facturer un loyer exonéré ?
Non, en principe : les opérations exonérées des articles 261 à 261 E du CGI, dont la location de locaux nus, dispensent de facturer. La dispense disparaît si le loyer est taxé sur option. Vous pouvez néanmoins émettre une facture ou un appel de loyer : indiquez alors sans équivoque la nature de l'opération exonérée ou la disposition qui l'exonère.
Quelle différence entre facture de loyer et quittance de loyer ?
La quittance de loyer concerne le bail d'habitation : le bailleur la remet gratuitement au locataire qui la demande, sans aucun frais. La facture de loyer concerne les locaux commerciaux ou professionnels et porte la TVA si le bailleur a opté. La page quittance de loyer explique le document du logement ; cette page traite le loyer d'un local d'activité.
Peut-on faire une facture de loyer pour un logement ou un LMNP ?
Pour un logement loué vide, le document est la quittance de loyer, sans TVA. Pour une location meublée de logement, la TVA est en principe exonérée, sauf prestations para-hôtelières : au moins trois parmi le petit-déjeuner, le nettoyage régulier, le linge et la réception. Dans les deux cas, la facture de loyer commercial de cette page n'est pas le bon modèle.
Que mettre sur la facture de loyer d'une SCI ?
Identifiez la SCI : dénomination, SIREN, siège, forme juridique et capital social. Reprenez ensuite le bail, le local, la période, le loyer et les charges. La TVA dépend du local : un local nu est exonéré, sauf option pour la TVA, qui s'applique à un locataire assujetti. Les mentions de société figurent sur la page facture de société.