Modèle de facture garde d’enfants
Pour une garde d'enfants à domicile, la facture sert de base à l'attestation fiscale que les parents utiliseront pour leur crédit d'impôt. Pour un mois de gardes après l'école, du mercredi et une soirée exceptionnelle, le total atteint 1 205,60 € TTC avec une TVA de 10 %.
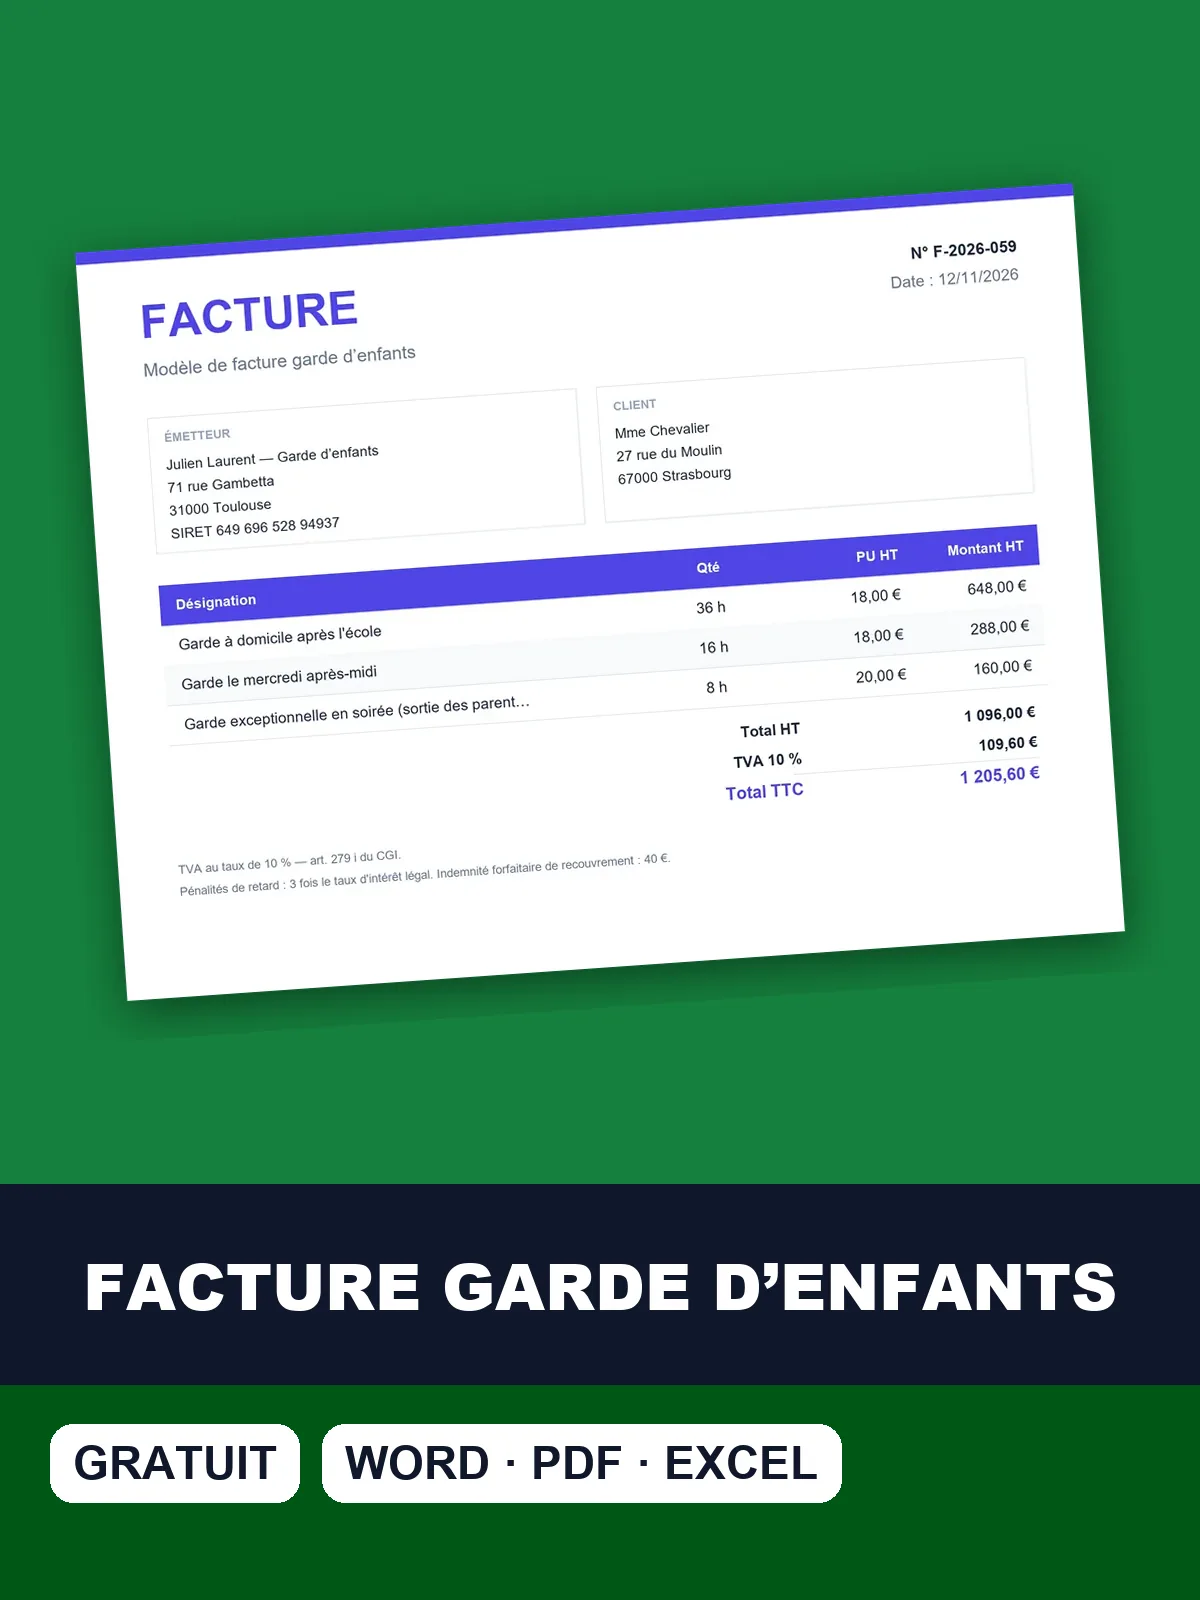
Téléchargez le modèle de facture garde d’enfants
Téléchargez le modèle de facture garde d'enfants prérempli : heures par date, taux horaire, agrément et mentions pour l'attestation fiscale.
Erreurs qui font perdre à la famille son crédit d'impôt
Le statut de l'intervenant, la forme de la facture et le lieu de la garde concentrent les erreurs du tableau. Elles empêchent la famille de justifier son avantage fiscal, ou exposent le prestataire à une sanction. Chacune se corrige avant l'envoi de la première facture.
- Garder des enfants de moins de 3 ans à domicile sans agrément L'activité est irrégulière : ni taux réduit ni crédit d'impôt pour les parents, avec un risque de sanction pour le prestataire. À faire : Obtenir l'agrément auprès de l'administration compétente avant de commencer, et le rappeler sur chaque document.
- Confondre garde en prestataire et emploi direct par les parents via CESU ou Pajemploi En emploi direct les parents sont employeurs et il n'y a ni facture ni TVA ; en prestataire vous facturez, avec les mentions de service à la personne. À faire : Choisir le mode d'intervention (prestataire, mandataire ou mise à disposition) et le préciser dans le devis.
- Facturer un forfait mensuel sans détailler les heures ni le taux horaire La facture n'est pas conforme et l'attestation fiscale annuelle devient inexploitable pour les parents. À faire : Indiquer par date le nombre d'heures, le taux horaire et le nombre d'enfants gardés.
- Appliquer 10 % à une garde réalisée dans vos propres locaux Le taux réduit vise les prestations réalisées au domicile du client ; ailleurs il peut être refusé en contrôle. À faire : Réserver le 10 % à la garde au domicile des parents et vérifier le régime applicable pour les autres lieux.
Si la garde a lieu hors du domicile des parents, le taux de 10 % ne s'applique pas. Vérifiez le régime avant d'émettre la facture, et notez le lieu sur chaque document.
Facturer un mois de garde après l'école et le mercredi
Le mois associe trois types de créneaux : la garde après l'école, la garde du mercredi après-midi et une soirée exceptionnelle, quand les parents sortent. La soirée se facture un peu plus cher, dans la fourchette de la garde tardive. Chaque créneau porte son nombre d'heures et son tarif.
Facture n° F-2026-677 — Garde de deux enfants au domicile des parents sur un mois : sorties d'école, mercredis et une soirée
| Désignation | Qté | Unité | PU HT | Montant HT |
|---|---|---|---|---|
| Garde à domicile après l'école | 36 | h | 18 € | 648 € |
| Garde le mercredi après-midi | 16 | h | 18 € | 288 € |
| Garde exceptionnelle en soirée (sortie des parents) | 8 | h | 20 € | 160 € |
- Total HT
- 1 096 €
- TVA 10 %
- 109,60 €
- Total TTC
- 1 205,60 €
- TVA au taux de 10 % — art. 279 i du CGI.
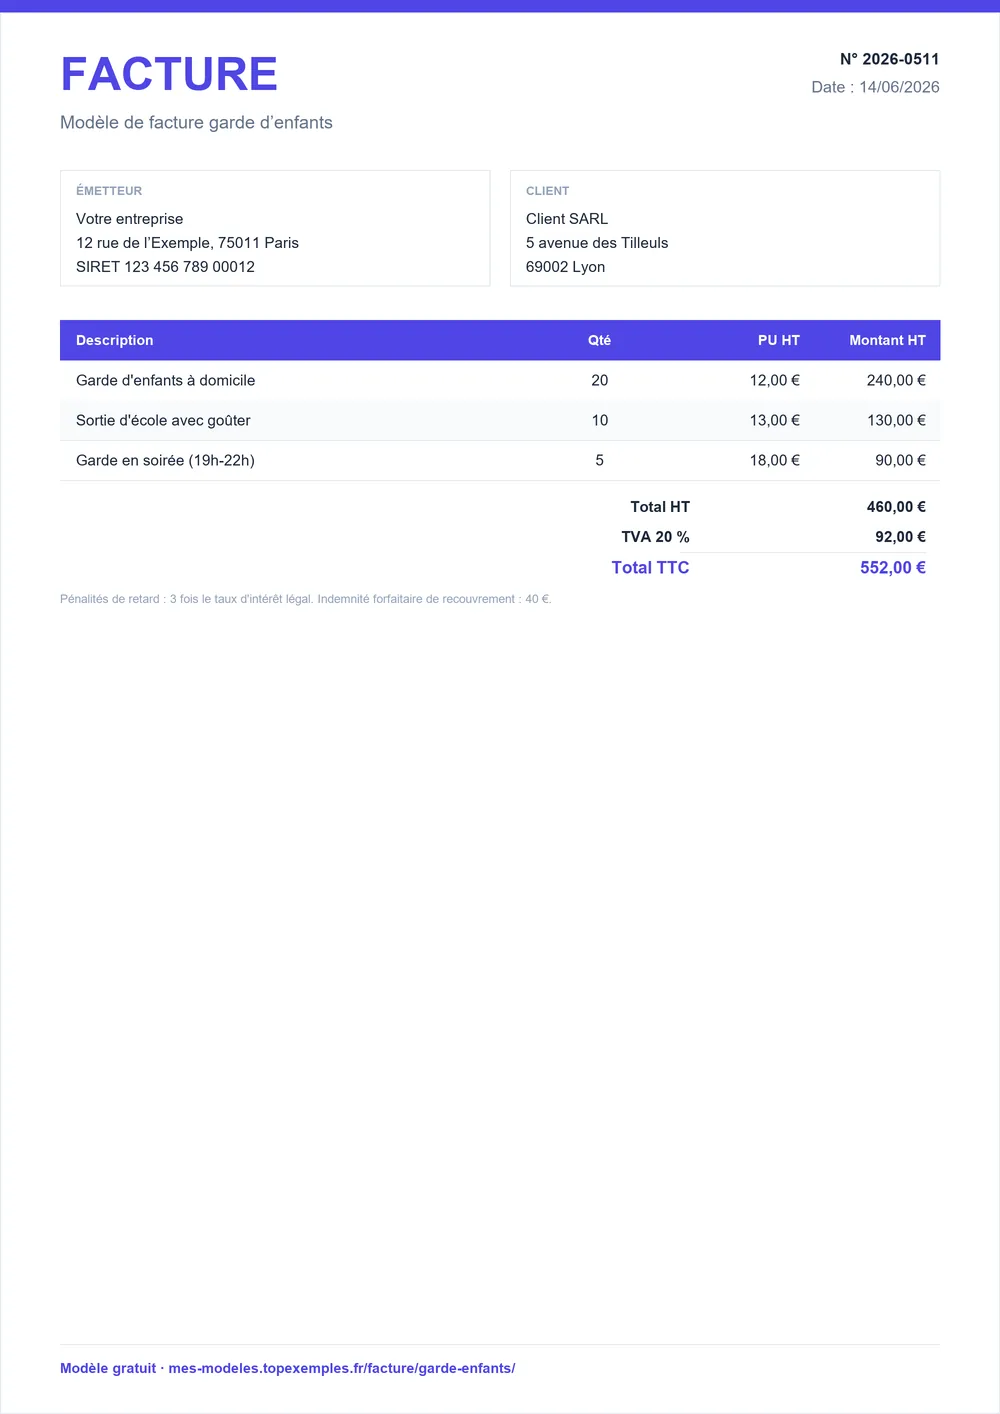
Le détail par créneau sert aussi de contrôle : l'attestation de fin d'année doit correspondre à ce que les parents ont réglé, ligne après ligne, sans arrondi global. Un simple total mensuel ne permet pas ce rapprochement.
Tarifs horaires d'une garde à domicile, soirée et jours fériés
La garde à domicile se facture à l'heure. Les fourchettes ci-dessous couvrent le taux de semaine, la garde de soirée tardive, la majoration du dimanche et des jours fériés, et les frais de déplacement éventuels, au kilomètre. Elles donnent un repère, pas un barème : votre expérience ou votre zone d'intervention peuvent vous situer plus haut ou plus bas.
| Poste | Fourchette | Unité |
|---|---|---|
| Taux horaire garde d'enfants à domicile | 15 € – 25 € | € HT / h |
| Garde de nuit ou de soirée tardive | 18 € – 28 € | € HT / h |
| Majoration dimanche et jours fériés | 3 € – 8 € | € HT / h |
| Frais de déplacement | 0,40 € – 0,60 € | € / km |
Prix indicatifs HT constatés en France, à adapter à votre région, au chantier et à votre expérience.
Quel que soit le tarif retenu, il doit apparaître sur chaque facture, à côté du nombre d'heures. C'est ce qui permet aux parents de vérifier que l'attestation annuelle reprend les bons montants.
Cas où la garde ne bénéficie pas du taux de 10 %
Dans cet exemple : 10 %. Garde d'enfants au domicile des parents par un organisme déclaré ou agréé : taux réduit de 10 % des services à la personne. (art. 279 i du CGI)
Aucune TVA en franchise en base (art. 293 B du CGI) ; la garde hors du domicile des parents n'est pas visée par la liste des services à 10 % ; 20 % si l'activité n'est ni déclarée ni agréée.
Le taux de 10 % s'applique à la garde réalisée au domicile des parents, par un intervenant déclaré ou agréé. Si la garde se passe ailleurs, par exemple dans vos propres locaux, la liste des services à 10 % ne la couvre pas, et le taux doit être vérifié avant la facturation. À défaut de déclaration ou d'agrément, le taux grimpe à 20 %.
Avec la franchise en base, la facture ne mentionne aucune taxe et porte la formule « TVA non applicable, art. 293 B du CGI ». Pour l'aide au quotidien, un autre régime s'applique : le modèle de facture aide à domicile présente ce cas.
Points à relire avant de remettre la facture aux parents
- En tête figurent le numéro et la date d'agrément ou de déclaration.
- L'identifiant de l'intervenant est indiqué.
- Chaque date porte son nombre d'heures, son taux et le nombre d'enfants gardés.
- Les frais de déplacement éventuels apparaissent sur une ligne propre.
- Le lieu de garde est précisé, puisqu'il conditionne le taux.
Conservez une copie de chaque facture : elle nourrit l'attestation de fin d'année. Une facture complète évite au parent de revenir vers vous en pleine déclaration. Vérifiez enfin que les dates couvrent bien toute la période facturée. Tous les modèles sont réunis dans les modèles de facture gratuits.
Sources : Code du travail, art. L7232-1 et D7231-1 · Code du travail, art. D7233-1 · Code du travail, art. D7233-4 · Mentions obligatoires d’une facture — entreprendre.service-public.fr. Les exemples sont fictifs et chiffrés automatiquement ; ils ne remplacent pas l’avis d’un expert-comptable. Notre méthode.
Modèle et exemple vérifiés le .
Vos questions sur la facture garde d’enfants
Faut-il un agrément pour garder des enfants à domicile en micro-entreprise ?
Oui, si l'enfant a moins de 3 ans : la garde à domicile est alors soumise à agrément, à obtenir avant de commencer. Au-delà de cet âge, une simple déclaration d'activité suffit pour que les parents bénéficient des avantages fiscaux. Garder un jeune enfant sans agrément rend l'activité irrégulière et expose le prestataire à une sanction.
Que doit mentionner la facture pour que les parents obtiennent leur crédit d'impôt ?
Le numéro et la date d'agrément ou de déclaration, l'identifiant de l'intervenant, le taux horaire, le décompte du temps passé et les frais de déplacement éventuels. L'attestation annuelle, délivrée par vos soins, reprend ensuite les sommes effectivement versées. Sans ces éléments, la famille ne peut pas prouver la dépense.
Peut-on facturer des heures de nuit ou un forfait de week-end ?
Oui, mais avec un décompte horaire. La facture doit indiquer le temps passé, et un forfait de week-end ne dispense pas de ce détail. Les soirées tardives se facturent au tarif de garde tardive, et la majoration du dimanche ou des jours fériés reste visible sur sa propre ligne.
Une facture suffit-elle quand les parents passent par Pajemploi ou le CESU ?
Non, la situation est différente. En emploi direct, les parents sont employeurs : il n'y a ni facture ni TVA à émettre. Vous ne facturez que si vous intervenez en prestataire, et la facture doit alors porter les mentions de service à la personne. Vérifiez avec le parent quel mode d'intervention a été retenu avant de rédiger le moindre document.
Une nounou en auto-entreprise doit-elle facturer de la TVA ?
En général non, si elle est en franchise en base : la facture porte alors la mention « TVA non applicable, art. 293 B du CGI » et aucun montant de taxe. Le taux réduit suppose une garde déclarée ou agréée, exercée chez les parents. Sans déclaration ni agrément, la TVA se situe à 20 %.