Modèle de facture ménage
L'attestation fiscale que le client utilise pour son crédit d'impôt se construit à partir de la facture : elle doit donc être complète dès le premier passage. Ce modèle facture un mois de ménage et de repassage au domicile d'un particulier, avec quatre passages et des frais de déplacement.
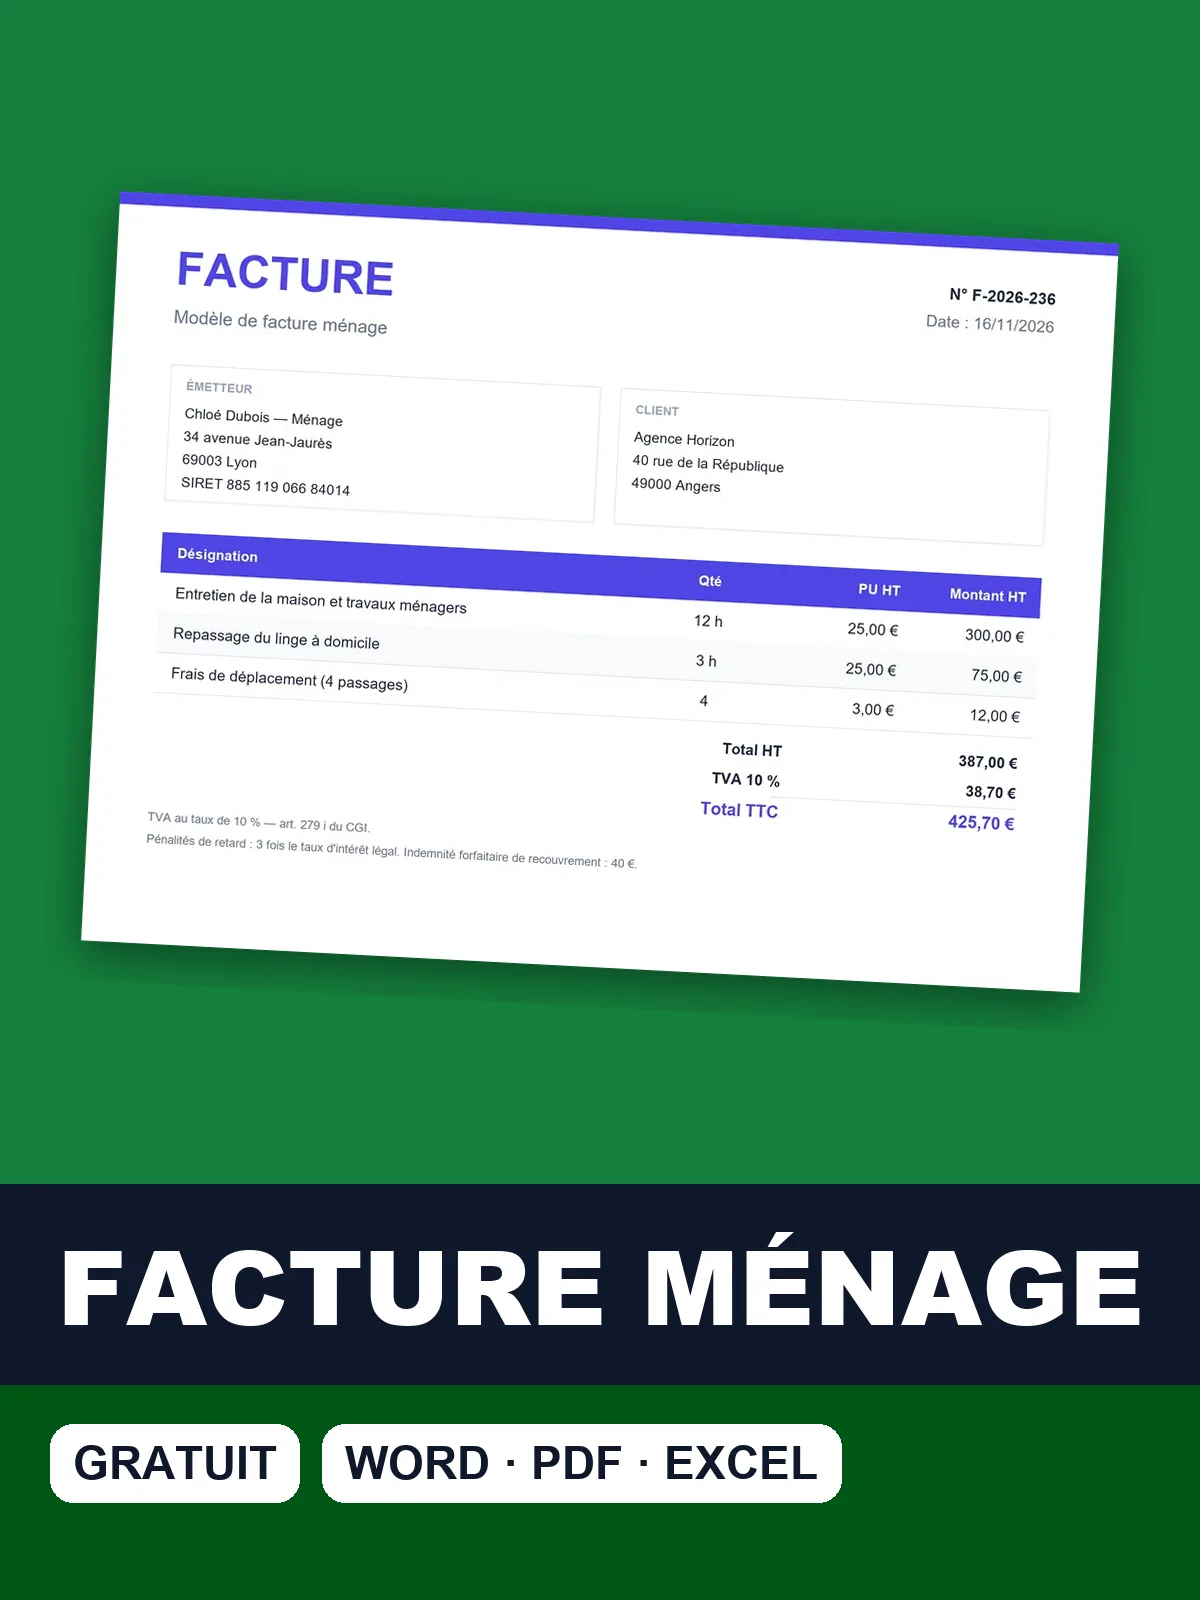
Téléchargez le modèle de facture ménage
Téléchargez le modèle de facture ménage prérempli sur un mois d'entretien et de repassage, avec les mentions de service à la personne.
Douze heures de ménage et trois de repassage sur un mois
Un mois de prestations, soit douze heures d'entretien de la maison, trois heures de repassage et quatre passages facturés au titre des déplacements. Chaque type de prestation a sa ligne, avec son temps et son taux horaire, et les frais de déplacement sont séparés du travail. Le client peut ainsi vérifier chaque heure qui figurera sur son attestation.
Facture n° F-2026-356 — Ménage et repassage au domicile d'un particulier sur un mois (quatre passages)
| Désignation | Qté | Unité | PU HT | Montant HT |
|---|---|---|---|---|
| Entretien de la maison et travaux ménagers | 12 | h | 25 € | 300 € |
| Repassage du linge à domicile | 3 | h | 25 € | 75 € |
| Frais de déplacement (4 passages) | 4 | u | 3 € | 12 € |
- Total HT
- 387 €
- TVA 10 %
- 38,70 €
- Total TTC
- 425,70 €
- TVA au taux de 10 % — art. 279 i du CGI.

Le repassage est facturé au même taux horaire que l'entretien dans cet exemple ; s'il a un tarif propre, il doit figurer sur sa propre ligne. Les frais de déplacement restent distincts, même lorsqu'ils sont modestes, pour que le total se lise sans calcul.
Reprendre du devis accepté la facture de ménage
La facture reprend les lignes du devis accepté : nature du service, taux horaire, déplacement et conditions déjà fixés. Elle ajoute ce qui n'était pas connu au moment du devis, comme le nombre réel d'heures et les dates d'intervention, ainsi que les numéros de déclaration du prestataire.
Si les heures réellement passées diffèrent de l'estimation, la facture indique le temps effectif et le motif de l'écart, sans renégocier silencieusement le tarif. Le modèle de devis ménage montre les lignes à reprendre dans le même ordre.
Pour un ménage récurrent, la facture mensuelle reste un document distinct de l'attestation annuelle : la première sert à payer, la seconde à déclarer. Conservez les deux dans le dossier de chaque client.
Taux de 10 % réservé au ménage d'un prestataire déclaré
Dans cet exemple : 10 %. Entretien de la maison au domicile d'un particulier par un prestataire déclaré en service à la personne : taux réduit de 10 %. (art. 279 i du CGI)
Aucune TVA si le prestataire est en franchise en base (art. 293 B du CGI), cas fréquent en micro-entreprise ; 20 % pour le ménage de locaux professionnels ou pour une activité non déclarée comme service à la personne.
Le taux réduit de 10 % est réservé à l'entretien de la maison chez un particulier, lorsque le prestataire a déclaré son activité de service à la personne. Sur la facture, il apparaît alors ligne par ligne ou dans le total, avec le montant de TVA qui en découle.
Sans déclaration, ce taux ne peut pas s'appliquer : la TVA est due au taux normal de 20 %, et l'écart peut être redressé en cas de contrôle. Une micro-entreprise qui n'a pas déclaré son activité peut aussi rester en franchise en base, auquel cas la facture ne porte aucune TVA et la mention de l'article 293 B du CGI remplace la ligne.
Le ménage de locaux professionnels, comme des bureaux, relève toujours du taux normal. Si vous intervenez à la fois chez des particuliers et dans des bureaux, établissez des factures séparées, car un taux unique fausse la TVA déclarée.
Mentions de service à la personne sur une note de ménage
Pour le service à la personne, la note reprend les mentions d'une facture ordinaire, plus celles qui permettent d'établir l'attestation fiscale. Le tableau regroupe ces mentions. Aucune n'est décorative : chacune se retrouve sur l'attestation annuelle ou sert à prouver que le prestataire était déclaré à la date de l'intervention.
| Obligation ou particularité | Concerne | Source |
|---|---|---|
| Pour que le client profite du taux réduit et du crédit d'impôt, le prestataire déclare son activité de service à la personne (en principe à titre exclusif, sauf dérogation) et reporte le numéro et la date de déclaration sur ses factures. | Facture | Code du travail, art. L7232-1-1 et D7233-1 |
| La facture détaille la nature précise du service, le taux horaire ou le prix forfaitaire, le temps passé, le prix de chaque prestation et les frais de déplacement éventuels. | Facture | Code du travail, art. D7233-1 |
| Chaque année, le prestataire remet à chaque client une attestation fiscale qui récapitule les interventions et le montant effectivement payé, pour son crédit d'impôt au titre de l'article 199 sexdecies du CGI. | Facture | Code du travail, art. D7233-4 |
Une fois la somme réglée, la note peut devenir une facture acquittée. Quand le client paie par CESU préfinancé, indiquez le mode et le montant couvert, sans le mêler au solde payé par virement.
Erreurs qui bloquent le crédit d'impôt du client
Un justificatif de ménage mal rédigé ne se rattrape pas toujours après coup, car le client ne peut plus obtenir les bonnes mentions à temps. Le tableau reprend les erreurs les plus fréquentes et la correction à appliquer dès la première facture.
- Facturer « ménage, 3 heures » sans numéro de déclaration ni taux horaire Le client ne peut pas justifier son crédit d'impôt de 50 % et l'administration peut le lui refuser ; la facture ne respecte pas les mentions propres aux services à la personne. À faire : Reporter sur chaque facture le numéro et la date de déclaration, la date et la durée de chaque intervention, le taux horaire et l'identifiant de l'intervenant.
- Appliquer 10 % de TVA sans avoir déclaré l'activité de service à la personne Le taux réduit est réservé aux prestataires déclarés ou agréés ; à défaut, la TVA est due à 20 % et la différence est redressée en cas de contrôle. À faire : Déclarer l'activité avant d'appliquer le 10 % ; sinon facturer à 20 % ou rester en franchise en base.
- Oublier l'attestation fiscale annuelle Le client ne peut pas déclarer sa dépense aux impôts et réclame ses justificatifs au dernier moment, au moment de sa déclaration de revenus. À faire : Émettre chaque année une attestation qui récapitule les interventions et les montants payés, CESU préfinancé compris.
- Mélanger sur la même facture le ménage d'un particulier et celui de bureaux, avec un seul taux Le ménage chez un particulier relève du taux de 10 % alors que celui de locaux professionnels reste à 20 % : un taux unique fausse la TVA déclarée. À faire : Établir des factures séparées par type de client, ou ventiler les lignes avec le bon taux.
Ces erreurs se détectent en relisant la facture avant l'envoi. Pour corriger une note déjà remise, passez par un avoir plutôt que par une modification à la main.
Sources : Code du travail, art. L7232-1-1 et D7233-1 · Code du travail, art. D7233-1 · Code du travail, art. D7233-4 · Mentions obligatoires d’une facture — entreprendre.service-public.fr. Les exemples sont fictifs et chiffrés automatiquement ; ils ne remplacent pas l’avis d’un expert-comptable. Notre méthode.
Modèle et exemple vérifiés le .
Vos questions sur la facture ménage
Mon client peut-il obtenir son crédit d'impôt avec une facture simple ?
Non, une facture simple ne suffit pas toujours. Le client doit pouvoir justifier une dépense de service à la personne, ce qui suppose le numéro et la date de déclaration de l'intervenant, la nature précise du service, le temps passé et le montant payé. Sans ces éléments, l'administration peut refuser l'avantage, même si le paiement est bien réel.
Dois-je facturer de la TVA si je suis auto-entrepreneur en ménage ?
Pas nécessairement. Si vous êtes déclaré en service à la personne, vous pouvez appliquer le taux réduit de 10 %, mais de nombreux auto-entrepreneurs relèvent de la franchise en base, auquel cas aucune TVA n'apparaît et la mention de l'article 293 B du CGI s'impose. Le choix dépend de votre chiffre d'affaires et de votre déclaration, et il doit rester cohérent sur toutes vos factures.
Comment facturer les frais de déplacement d'une aide ménagère ?
Indiquez chaque passage, ou le forfait de déplacement, sur une ligne à part, avec le nombre de passages. Séparé du travail, le déplacement reste lisible pour le client comme pour l'administration. Gardez le même libellé d'une facture à l'autre, pour qu'un passage ne soit ni oublié ni compté deux fois.
Comment faire apparaître un paiement en CESU préfinancé sur la facture ?
Indiquez le montant payé par CESU préfinancé sur une ligne de règlement distincte du total de la prestation, avec la date du paiement. Le CESU ne modifie pas la prestation, qui reste facturée à son prix ; seul le mode de règlement change. Ce montant figure ensuite dans l'attestation de l'année, comme tout autre paiement reçu.
Comment faire une facture de nettoyage pour des locaux ou un appartement ?
Pour un appartement de particulier, reprenez l'exemple de cette page : heures, taux horaire et mentions de service à la personne. Pour des locaux professionnels, facturez au taux normal de 20 % et détaillez la surface, la fréquence des passages, les produits fournis et les heures. Une facture distincte par type de client évite de mélanger deux taux de TVA.
Comment facturer un grand ménage ponctuel par rapport à un contrat récurrent ?
Un ménage récurrent se facture en fin de mois, avec le détail des passages et leur durée. Un grand ménage ponctuel fait l'objet d'une facture unique à son terme, qui reprend le devis accepté. Ne mélangez pas les deux sur une même note : chaque prestation a son propre rythme de paiement et son propre libellé, ce qui facilite aussi l'attestation annuelle.