Modèle de facture de location de voiture
Une facture de location de voiture sépare la durée de location, les kilomètres hors forfait, l'assurance et les extras, puis calcule la TVA sur l'ensemble. Cette page montre un exemple chiffré sur 5 jours, les mentions communes à toute facture et la différence avec la vente d'un véhicule d'occasion.
Le modèle au format de votre choix
Téléchargez le modèle de facture de location de voiture prérempli avec cet exemple de 5 jours, en Word, Excel ou PDF, puis changez véhicule, dates et options.
Exemple chiffré : location d'une citadine sur 5 jours avec kilomètres en plus
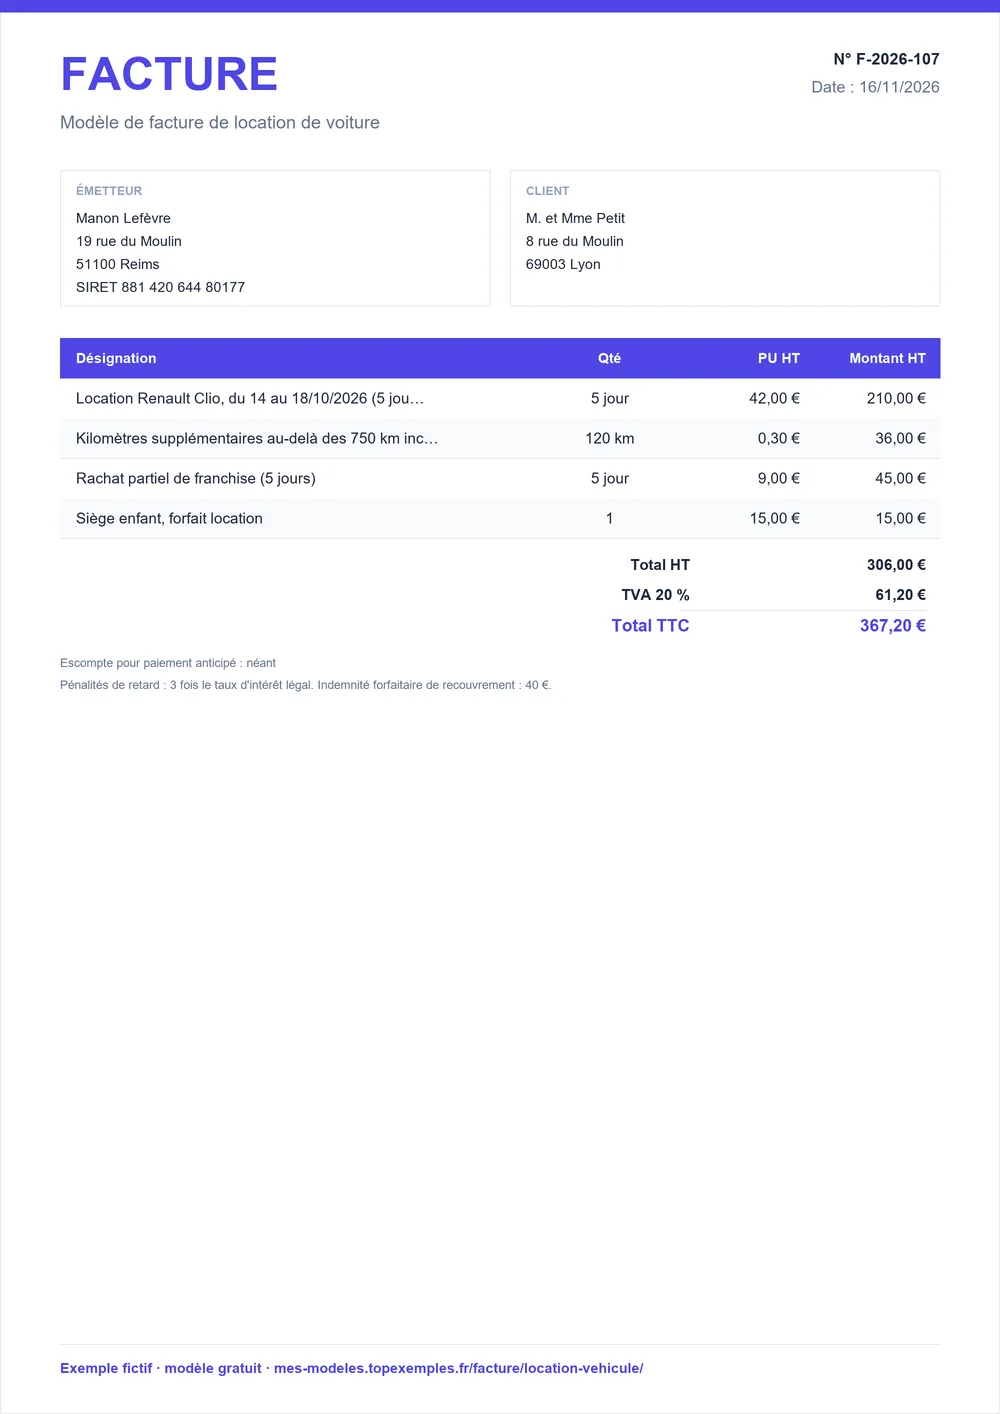
L'exemple facture une citadine louée 5 jours avec 750 km inclus, puis les 120 km parcourus en plus, un rachat partiel de franchise et un siège enfant. Les 4 lignes donnent 306 € HT, soit 61,20 € de TVA à 20 % et 367,20 € TTC. Chaque ligne a sa propre unité (jour, kilomètre, forfait), ce qui évite au client de contester un montant global.
Facture n° F-2026-072
| Désignation | Qté | Unité | PU HT | Montant HT |
|---|---|---|---|---|
| Location Renault Clio, du 14 au 18/10/2026 (5 jours), 750 km inclus | 5 | jour | 42 € | 210 € |
| Kilomètres supplémentaires au-delà des 750 km inclus (120 km) | 120 | km | 0,30 € | 36 € |
| Rachat partiel de franchise (5 jours) | 5 | jour | 9 € | 45 € |
| Siège enfant, forfait location | 1 | forfait | 15 € | 15 € |
- Total HT
- 306 €
- TVA 20 %
- 61,20 €
- Total TTC
- 367,20 €
- Escompte pour paiement anticipé : néant
Dans l'exemple, la TVA est calculée à 20 %. Pour votre activité, utilisez le taux qui s'applique à la location de véhicules : cette page ne l'affirme pas, confirmez-le auprès de votre service des impôts ou de votre comptable.
Mentions et règles d'une facture de location de voiture, client particulier ou professionnel
Aucune règle propre à la location de voiture n'a été vérifiée pour cette page : la facture suit les mentions générales de toute facture. Le tableau rappelle celles qui comptent le plus pour un loueur, selon que votre client est un particulier ou une entreprise, et ce que vous devez écrire dans tous les cas.
| Obligation ou particularité | Concerne | Source |
|---|---|---|
| Date d'émission, numéro unique dans une séquence chronologique continue, date de la prestation, identité du loueur et du client, désignation, quantité, prix unitaire HT, taux de TVA, totaux HT et TTC, date de règlement. | Facture | Service-Public Entreprendre, fiche F31808 |
| Le numéro de TVA intracommunautaire du loueur figure sur la facture, sauf si le total HT est de 150 € ou moins. | Facture | Service-Public Entreprendre, fiche F31808 |
| Client particulier : nom complet, adresse (sauf opposition) et adresse de facturation si elle est différente. Client professionnel : dénomination ou nom complet, et numéro de TVA s'il est redevable. | Facture | Service-Public Entreprendre, fiche F31808 |
| Les pénalités de retard et l'indemnité forfaitaire de recouvrement de 40 € figurent sur la facture ; cette indemnité ne se réclame qu'à un client professionnel. | Facture | Code de commerce, art. L441-10 et D441-5 |
| Fiscalement, une facture n'est pas obligatoire pour un client particulier (hors travaux immobiliers) ; elle reste conseillée en cas de doute sur le statut du client. | Facture | BOFiP, BOI-TVA-DECLA-30-20-10-10, §20 |
Ajoutez dans le contrat de location, et non seulement sur la facture, la durée, le kilométrage inclus, le tarif du kilomètre supplémentaire et les options : la facture ne fait que reprendre ce qui a été convenu.
Séparer durée, kilomètres, assurance et extras sur la facture
Une ligne par poste, avec son unité et sa quantité, rend la facture lisible et vérifiable. Le tableau reprend les postes de l'exemple.
| Poste | Unité | À préciser sur la ligne |
|---|---|---|
| Location du véhicule | Jour | Modèle, dates de début et de fin, kilométrage inclus |
| Kilomètres supplémentaires | Kilomètre | Kilométrage au départ et au retour, tarif du kilomètre |
| Assurance et rachat de franchise | Jour ou forfait | Nature de la garantie souscrite |
| Extras (siège enfant, GPS) | Forfait | Nom de l'option et durée |
La caution se règle à part dans le contrat : elle est restituée, ne la mélangez pas aux lignes de prix.
Établir la facture de location à partir du contrat et de l'état des lieux
- Reprenez le contrat : identité du client, modèle de véhicule, dates et heures de départ et de retour.
- Calculez la durée facturée en jours, selon la règle écrite dans le contrat.
- Relevez le kilométrage au départ et au retour pour chiffrer les kilomètres hors forfait.
- Ajoutez une ligne par option souscrite : assurance, rachat de franchise, accessoires.
- Indiquez le taux de TVA, les totaux HT et TTC et la date de règlement.
- Remettez la facture avec le décompte du kilométrage pour éviter toute contestation.
Location de véhicule ou vente d'occasion : pourquoi la marge ne concerne pas cette facture
Le régime de la marge (article 297 A du CGI) et la mention « Régime particulier – Biens d'occasion » concernent la revente de biens d'occasion, avec une TVA qui n'apparaît pas sur la facture. Votre facture de location n'est pas dans ce cas : elle détaille la TVA sur le prix de la location.
Si vous revendez ensuite un véhicule de votre flotte, c'est un autre document, avec ses règles : consultez la page facture de vente de véhicule. Entre particuliers, la vente d'un véhicule se règle par le certificat de cession, pas par une facture de location. Pour une prestation de service plus générale, le modèle de facture de prestation de service reprend la même trame.
Points à vérifier avant d'envoyer la facture de location de voiture
- Le numéro de facture suit votre série chronologique continue.
- Le modèle du véhicule, les dates et le nombre de jours sont écrits sur la ligne de location.
- Le nombre de kilomètres supplémentaires correspond au relevé de départ et de retour.
- Chaque option (assurance, siège, GPS) a sa propre ligne.
- Le taux de TVA, le total HT et le total TTC sont présents.
- Votre numéro de TVA apparaît si le total dépasse 150 € HT.
- La date de règlement et l'escompte (« néant » à défaut) sont indiqués.
- La caution n'est pas comptée dans le prix de la location.
Sources : Service-Public Entreprendre, fiche F31808 · Code de commerce, art. L441-10 et D441-5 · BOFiP, BOI-TVA-DECLA-30-20-10-10, §20 · Mentions obligatoires d’une facture — entreprendre.service-public.fr. Les exemples sont fictifs et chiffrés automatiquement ; ils ne remplacent pas l’avis d’un expert-comptable. Notre méthode.
Modèle et exemple vérifiés le .
Questions fréquentes : facture location voiture
Que doit contenir une facture de location de voiture ?
Elle porte un numéro unique, la date, l'identité du loueur et du client, la désignation de la location (véhicule, dates, kilométrage inclus), la quantité et le prix unitaire HT, le taux de TVA, les totaux HT et TTC et la date de règlement. Ajoutez une ligne distincte pour chaque option, comme l'assurance ou le siège enfant.
Peut-on faire une facture de location de voiture à un particulier ?
Oui. Fiscalement, la facture n'est pas obligatoire pour un client particulier, mais elle est conseillée : elle sert de justificatif au locataire et vous protège en cas de litige. Indiquez son nom complet et son adresse, sauf opposition. L'indemnité forfaitaire de recouvrement de 40 € ne se réclame qu'à un client professionnel.
Comment facturer les kilomètres supplémentaires ?
Ajoutez une ligne séparée avec le nombre de kilomètres hors forfait multiplié par le tarif du kilomètre prévu au contrat, comme dans l'exemple de cette page. Appuyez-la sur les relevés de kilométrage au départ et au retour. Le tarif et le kilométrage inclus doivent figurer dans le contrat de location signé avant le départ.
Faut-il une facture pour une location de voiture entre particuliers ?
Entre particuliers qui ne sont pas assujettis, il n'y a pas d'obligation fiscale de facture. Un reçu ou un contrat de location précisant les dates, le prix et l'état du véhicule suffit en pratique. Dès qu'un professionnel loue régulièrement, il suit les règles de facturation d'une entreprise, avec les mentions générales décrites sur cette page.
La location de voiture est-elle soumise à la TVA ?
Cette page ne fixe pas de taux propre à la location de véhicules, car aucune règle spécifique n'a été vérifiée. L'exemple applique 20 % pour illustrer le calcul. Pour votre activité, confirmez le taux applicable auprès de votre service des impôts des entreprises ou de votre comptable, puis indiquez-le sur chaque facture avec les totaux HT et TTC.
Quelle différence avec la facture de vente d'un véhicule ?
La location est une prestation facturée à la durée, aux kilomètres et aux options, avec la TVA détaillée. La vente d'un véhicule d'occasion par un revendeur relève, selon les cas, du régime de la marge, qui interdit de faire apparaître la TVA. Les deux documents ont donc des mentions différentes ; la vente a sa propre page de modèle.