Modèle de facture de vente de véhicule d’occasion
Un garage qui revend un véhicule d'occasion facture souvent sous le régime de la marge : la facture porte « Régime particulier – Biens d'occasion » et n'affiche aucune TVA. Cette page donne un exemple chiffré à 10 160 €, les mentions, le choix entre marge et TVA normale et la différence avec le certificat de cession.
Le modèle au format de votre choix
Téléchargez le modèle de facture de vente de véhicule d'occasion prérempli avec cet exemple, en Word, Excel ou PDF, puis remplacez le véhicule et le prix.
Facture de vente ou certificat de cession : le document dépend du vendeur
Le vendeur détermine le document. Un professionnel (garage, négociant) vend avec une facture. Un particulier vend avec le certificat de cession, car il n'est pas redevable de la TVA.
| Vendeur | Document de la vente | À retenir |
|---|---|---|
| Garage, négociant | Facture avec mention du régime de TVA | Marge ou TVA normale, jamais les deux |
| Particulier | Certificat de cession (cerfa 15776*02) en 2 exemplaires | Carte grise barrée et déclaration à l'ANTS |
| Particulier qui vend à un garage | Certificat de cession | Le garage achète à une personne non redevable : la marge s'ouvre à la revente |
Citadine d'occasion vendue 10 160 € par un garage : la facture sous régime de la marge
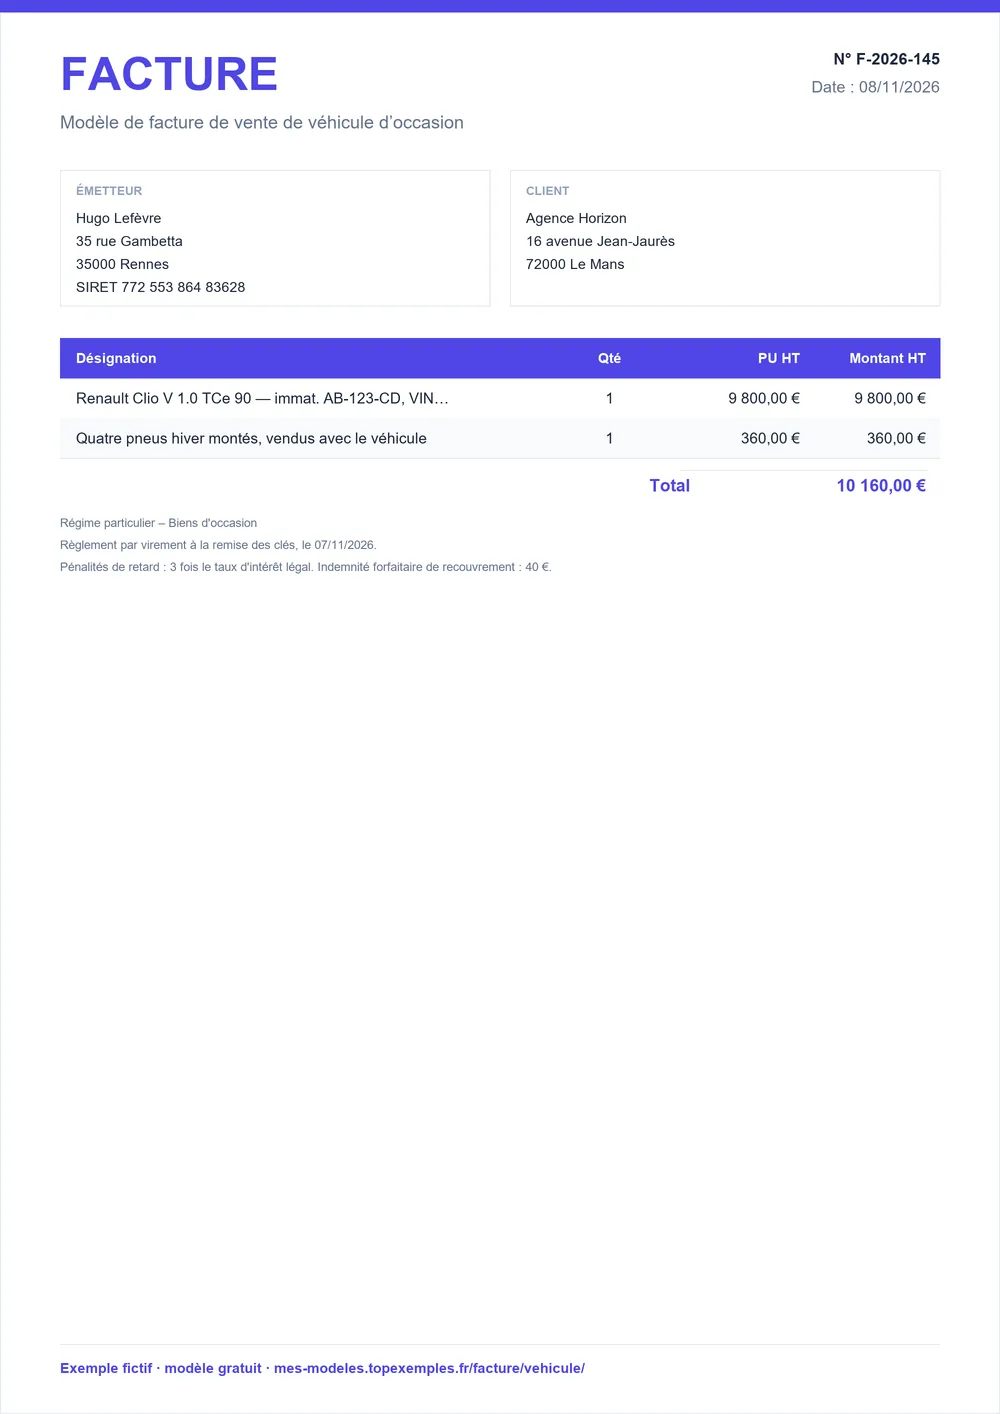
Cet exemple est la facture d'un garage qui revend une citadine rachetée à un particulier : 2 lignes, 10 160 € au total, aucune TVA affichée. Le véhicule est identifié par son immatriculation, son VIN, sa première mise en circulation et son kilométrage, pour que l'acheteur et le garage parlent du même véhicule. La note « Régime particulier – Biens d'occasion » remplace tout calcul de TVA sur la facture.
Facture n° F-2026-188
| Désignation | Qté | Unité | PU HT | Montant HT |
|---|---|---|---|---|
| Renault Clio V 1.0 TCe 90 — immat. AB-123-CD, VIN VF1RJA00012345678, 1re mise en circulation 03/2021, 52 400 km | 1 | u | 9 800 € | 9 800 € |
| Quatre pneus hiver montés, vendus avec le véhicule | 1 | forfait | 360 € | 360 € |
- Total
- 10 160 €
- Régime particulier – Biens d'occasion
- Règlement par virement à la remise des clés, le 07/11/2026.
Aucun texte de facturation vérifié n'impose ces données d'identification, mais elles évitent les litiges sur le véhicule vendu. La TVA sur la marge se calcule dans votre comptabilité, jamais sur la facture remise au client.
Six règles de la facture d'un véhicule d'occasion, de la marge au cerfa
Le tableau suit l'ordre d'une vente : le régime de TVA qui s'applique, la mention à écrire, ce que la facture ne doit pas afficher, puis les documents de cession qui existent à côté. Les mentions habituelles de toute facture complètent cette base.
| Obligation ou particularité | Concerne | Source |
|---|---|---|
| Les revendeurs qui vendent des biens d'occasion acquis auprès d'une personne non redevable de la TVA, ou non autorisée à la facturer, appliquent de plein droit le régime de la marge. | Facture | CGI, art. 297 A ; BOFiP, BOI-TVA-SECT-90-20-20 (§30) |
| La facture porte la mention « Régime particulier – Biens d'occasion ». Il n'est pas nécessaire d'y citer les dispositions légales. | Facture | BOFiP, BOI-TVA-DECLA-30-20-20-10 (§440 et §580-590) |
| Sous ce régime, la TVA ne peut pas apparaître sur la facture : le revendeur ne la détaille ni en ligne séparée ni par un taux. | Facture | CGI, art. 297 E ; BOFiP, BOI-TVA-DECLA-30-20-20-10 (§580-590) |
| Entre particuliers, le document de cession est le certificat de cession (cerfa 15776*02), signé par le vendeur et l'acheteur en 2 exemplaires : le vendeur garde le n° 1 et remet le n° 2. | Devis et facture | Service-Public, fiche R20300 |
| Le vendeur barre la carte grise avec « vendu le », la date, l'heure et sa signature, puis déclare la cession à l'ANTS. | Devis et facture | Service-Public, fiche F1707 |
| Les mentions de toute facture restent dues : numéro unique en séquence chronologique continue, identité des parties, désignation, prix, date de règlement et, pour un client professionnel, indemnité forfaitaire de 40 €. | Facture | Service-Public Entreprendre, fiche F31808 |
Ces règles couvrent la revente avec marge. Si vous vendez un véhicule neuf ou si la TVA est déductible sur votre achat, le traitement diffère : faites-le valider par votre expert-comptable avant d'écrire le prix.
Marge ou TVA normale : choisir le régime avant d'écrire le prix
Le régime se décide à l'achat du véhicule, pas à la vente. Il fixe le prix que vous affichez et la mention de la facture.
| Critère | Régime de la marge | TVA normale |
|---|---|---|
| Origine du véhicule | Acheté à un non-redevable ou à une personne non autorisée à facturer la TVA : application de plein droit | Autres cas, à confirmer avec votre comptable |
| TVA sur la facture | Aucune, jamais | Taux de 20 % avec totaux HT et TTC |
| Mention | « Régime particulier – Biens d'occasion » | Mentions ordinaires de TVA |
| Prix pour l'acheteur | Un prix unique, sans TVA visible | Prix HT, TVA, prix TTC |
Pour les autres motifs de facturation sans taxe, voyez la page facture sans TVA. Le véhicule neuf et la déduction de la TVA sur les voitures de tourisme dépassent cette page.
Identifier le véhicule : les données de la carte grise à reprendre sur la facture
Aucune règle vérifiée n'impose de détailler le véhicule sur la facture, mais une désignation précise protège les deux parties. Reprenez ces éléments de la carte grise et vérifiez-les avec l'acheteur au moment de la remise.
- Marque, modèle et version : « Renault Clio V 1.0 TCe 90 » plutôt que « citadine ».
- Immatriculation du véhicule vendu.
- Numéro de série (VIN), qui désigne le véhicule sans ambiguïté.
- Date de première mise en circulation.
- Kilométrage relevé au compteur le jour de la vente.
Ajoutez les équipements vendus avec le véhicule, comme les pneus hiver de l'exemple, sur leur propre ligne.
Remplir la facture de vente en six étapes, de l'achat à la remise des clés
- Vérifiez le régime d'après l'origine du véhicule : acheté à un particulier, la marge s'applique de plein droit.
- Identifiez le véhicule avec les données de la carte grise.
- Fixez un prix unique, sans TVA visible, quand la marge s'applique.
- Écrivez « Régime particulier – Biens d'occasion » sous les totaux.
- Complétez les mentions habituelles : numéro, date, identité des parties, conditions de règlement et, pour un client professionnel, indemnité de 40 €.
- Conservez un exemplaire de la facture 10 ans.
Si l'acheteur verse une somme à la réservation, émettez une facture d'acompte : la facture finale la déduit ensuite du prix.
Relire la facture avant la remise des clés : sept contrôles
- Le régime choisi correspond à l'origine du véhicule.
- La mention « Régime particulier – Biens d'occasion » est présente sous le régime de la marge.
- Aucune ligne de TVA, aucun taux n'apparaît sur la facture.
- Immatriculation, VIN, première mise en circulation et kilométrage sont identiques à la carte grise.
- Les équipements vendus avec le véhicule sont listés.
- Le prix, le mode et la date de règlement sont écrits.
- L'acheteur et le vendeur sont identifiés, avec adresse et numéro de facture dans votre série.
Vente entre particuliers : certificat de cession, carte grise barrée et déclaration à l'ANTS
Entre particuliers, la facture n'est pas le document de référence : les démarches officielles reposent sur le certificat de cession (cerfa 15776*02). Vendeur et acheteur le signent en 2 exemplaires, le vendeur conserve le n° 1 et remet le n° 2 au nouveau propriétaire.
Le vendeur barre ensuite la carte grise avec « vendu le », la date, l'heure et sa signature, puis déclare la cession à l'ANTS. Un reçu ou une facture peut accompagner ces pièces pour détailler le prix, sans les remplacer.
Un garage qui vend aussi des réparations facture la main-d'œuvre et les pièces avec le modèle de facture de garagiste.
Sources : CGI, art. 297 A ; BOFiP, BOI-TVA-SECT-90-20-20 (§30) · BOFiP, BOI-TVA-DECLA-30-20-20-10 (§440 et §580-590) · CGI, art. 297 E ; BOFiP, BOI-TVA-DECLA-30-20-20-10 (§580-590) · Service-Public, fiche R20300 · Service-Public, fiche F1707 · Service-Public Entreprendre, fiche F31808 · Mentions obligatoires d’une facture — entreprendre.service-public.fr. Les exemples sont fictifs et chiffrés automatiquement ; ils ne remplacent pas l’avis d’un expert-comptable. Notre méthode.
Modèle et exemple vérifiés le .
Questions fréquentes : modèle facture vente voiture occasion professionnel pdf
Quelle mention porter sur la facture de vente d'un véhicule d'occasion ?
Sous le régime de la marge, écrivez « Régime particulier – Biens d'occasion » : il n'est pas nécessaire de citer les dispositions légales. La facture ne doit faire apparaître aucune TVA, ni ligne séparée ni taux. Le prix affiché est le prix payé par l'acheteur. Ajoutez les mentions habituelles : numéro, date, identité des parties, désignation du véhicule et conditions de règlement.
Peut-on faire une facture de vente de voiture entre particuliers ?
Entre particuliers, le document attendu est le certificat de cession (cerfa 15776*02), signé par le vendeur et l'acheteur en deux exemplaires : le vendeur garde le n° 1 et remet le n° 2. Le vendeur déclare ensuite la cession à l'ANTS. Les démarches officielles ne mentionnent que ce cerfa ; une facture ou un reçu peut le compléter pour détailler le prix, sans le remplacer.
Un garage peut-il facturer la TVA sur un véhicule d'occasion ?
Oui, lorsque le véhicule ne relève pas du régime de la marge : la facture affiche alors les totaux HT et TTC et le taux de TVA, comme une facture ordinaire. Le régime de la marge s'applique de plein droit quand le véhicule a été acheté à un non-redevable de la TVA, par exemple un particulier. Pour les autres achats, faites confirmer le régime par votre expert-comptable.
Quelles informations du véhicule indiquer sur la facture ?
Indiquez la marque et le modèle, l'immatriculation, le numéro de série (VIN), la date de première mise en circulation et le kilométrage au compteur. Aucun texte vérifié n'impose ces données sur la facture, mais elles identifient sans ambiguïté le véhicule vendu et évitent les litiges. Reprenez-les de la carte grise et contrôlez-les avec l'acheteur au moment de la remise.
Comment documenter l'achat d'une voiture d'occasion à un particulier, pour un garage ?
Le vendeur particulier n'établit pas de facture avec TVA : il remplit le certificat de cession (cerfa 15776*02) et barre la carte grise. Pour le garage, cet achat à une personne non redevable de la TVA ouvre le régime de la marge à la revente. Conservez le cerfa et la carte grise barrée avec votre dossier d'achat.
Quelle différence entre facture de vente et certificat de cession ?
Le certificat de cession (cerfa 15776*02) sert aux démarches administratives : le vendeur le signe avec l'acheteur et déclare la cession à l'ANTS. La facture est le document commercial d'un professionnel : elle constate la vente, porte le prix et la mention du régime de TVA. Les deux documents répondent à des usages différents et se complètent lors d'une vente par un garage.