Modèle de facture de sponsoring (parrainage)
Une facture de sponsoring (ou de parrainage) chiffre les contreparties de visibilité que vous fournissez à un partenaire : logo, bannière, mentions, publications. Cette page donne un exemple chiffré pour un tournoi, les mentions communes à toute facture et la manière de décrire les prestations.
Le modèle au format de votre choix
Téléchargez le modèle de facture de sponsoring prérempli avec cet exemple de tournoi, en Word ou PDF, puis adaptez événement, contreparties et période.
Exemple chiffré : parrainage d'un club pour un tournoi et une saison
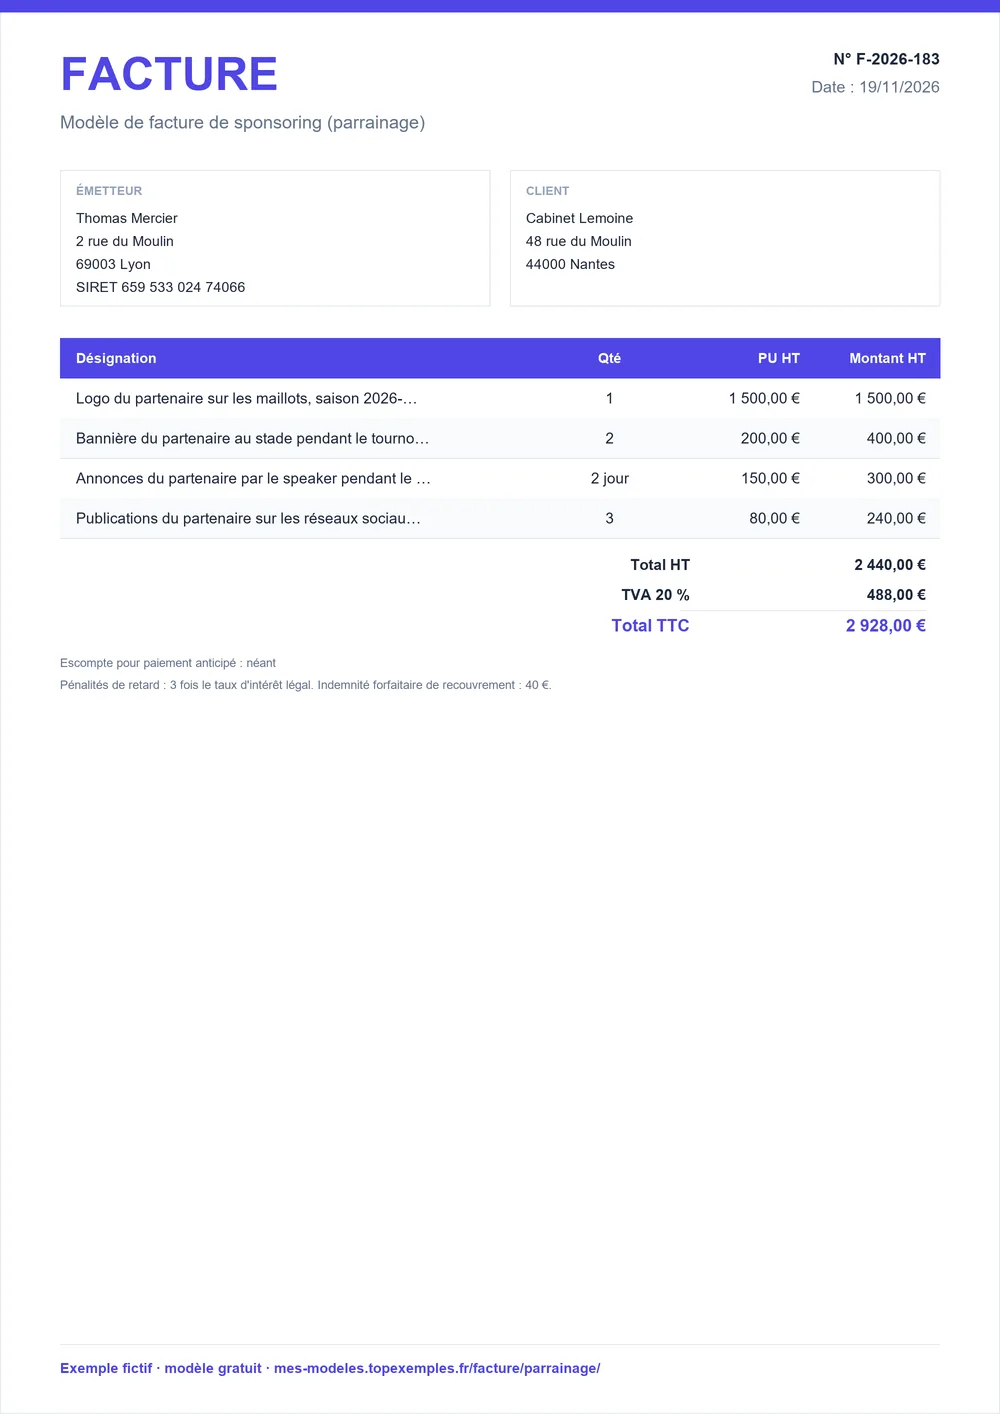
L'exemple facture à un partenaire commercial les contreparties de visibilité prévues par le contrat de parrainage d'un club : logo sur les maillots, deux bannières, annonces du speaker et trois publications. Les 4 lignes totalisent 2 440 € HT, soit 488 € de TVA à 20 % et 2 928 € TTC. Chaque ligne reprend une contrepartie du contrat, avec sa quantité.
Facture n° F-2026-043
| Désignation | Qté | Unité | PU HT | Montant HT |
|---|---|---|---|---|
| Logo du partenaire sur les maillots, saison 2026-2027, contrat de parrainage du 05/09/2026 | 1 | forfait | 1 500 € | 1 500 € |
| Bannière du partenaire au stade pendant le tournoi des 14 et 15/11/2026 | 2 | u | 200 € | 400 € |
| Annonces du partenaire par le speaker pendant le tournoi (2 jours) | 2 | jour | 150 € | 300 € |
| Publications du partenaire sur les réseaux sociaux du club | 3 | u | 80 € | 240 € |
- Total HT
- 2 440 €
- TVA 20 %
- 488 €
- Total TTC
- 2 928 €
- Escompte pour paiement anticipé : néant
Dans l'exemple, la TVA est calculée à 20 %. Le régime de votre structure dépend de sa situation fiscale : cette page n'affirme pas qu'une association ou un club soit soumis ou non à la TVA, confirmez-le avec votre service des impôts.
Mentions à porter sur une facture de sponsoring et règles applicables
Aucune règle propre au sponsoring n'a été vérifiée pour cette page : la facture suit le droit commun de la facturation. Le tableau retient quatre points : le contenu de base, la mention d'escompte, les règles entre professionnels et la mention de franchise en base pour un émetteur non assujetti.
| Obligation ou particularité | Concerne | Source |
|---|---|---|
| Numéro unique dans une séquence chronologique continue, date d'émission, date de la prestation, identité de l'émetteur et du partenaire, numéro de bon de commande éventuel, désignation, prix unitaire HT, taux de TVA, totaux HT et TTC. | Facture | Service-Public Entreprendre, fiche F31808 |
| Sans escompte, la facture porte la mention « Escompte pour paiement anticipé : néant ». | Facture | Service-Public Entreprendre, fiche F31808 |
| Les pénalités de retard et l'indemnité forfaitaire de recouvrement de 40 € figurent sur la facture ; cette indemnité ne se réclame qu'à un partenaire professionnel. | Facture | Code de commerce, art. L441-10 et D441-5 |
| Un émetteur en franchise en base de TVA facture hors taxes avec la mention « TVA non applicable, art. 293 B du CGI » ; faire apparaître la TVA le rendrait redevable de la taxe. | Facture | CGI, art. 293 B ; BOFiP, BOI-TVA-DECLA-30-20-20-10 |
Le contrat de parrainage reste votre document de référence : la facture ne doit demander que les contreparties qu'il prévoit, au prix convenu.
Décrire les contreparties de visibilité ligne par ligne
Une facture de sponsoring est lisible quand chaque contrepartie a sa ligne, avec une quantité vérifiable. Le tableau reprend les postes de l'exemple.
| Contrepartie | Unité | À préciser sur la ligne |
|---|---|---|
| Logo sur maillots ou supports | Forfait | Saison ou période, date du contrat |
| Bannières, affichage | Unité | Nombre, emplacement, dates |
| Annonces, mentions orales | Jour ou événement | Événement et durée |
| Publications en ligne | Unité | Nombre de publications, support |
Rappelez la référence du contrat de parrainage et la date de l'événement dans la désignation : le partenaire doit pouvoir rapprocher chaque ligne de ce qu'il a signé.
Association qui facture un parrainage : le modèle adapté à la structure
Une association loi 1901 qui reçoit un parrainage fournit des contreparties de visibilité contre un prix : elle émet donc une facture à son partenaire, avec les mentions générales décrites plus haut. Son identité figure comme celle de tout émetteur, avec la dénomination, l'adresse et, si elle en a un, son numéro SIREN.
Le régime de TVA d'une association dépend de sa situation fiscale et n'est pas traité ici. Pour la trame d'une facture d'association, voir le modèle de facture d'association ; pour la franchise en base d'un entrepreneur individuel, le modèle de facture auto-entrepreneur.
Établir la facture de parrainage à partir du contrat
- Reprenez le contrat de parrainage : parties, événement, période, contreparties et prix convenus.
- Rappelez les références : date du contrat, nom de l'événement, dates des prestations.
- Créez une ligne par contrepartie, avec quantité et prix unitaire HT.
- Appliquez le régime de TVA de votre structure : taux, totaux HT et TTC, ou mention de franchise.
- Numérotez la facture dans votre série chronologique continue et datez-la.
- Fixez la date de règlement et indiquez l'escompte et l'indemnité de 40 € pour un partenaire professionnel.
Sponsoring ou mécénat : ce que la facture suppose
Une facture de sponsoring suppose une contrepartie : le partenaire paie un prix pour obtenir de la visibilité, que la facture décrit ligne par ligne. Si vous recevez une somme sans lui fournir de contrepartie de ce type, la facture de sponsoring ne convient pas et le document à établir est différent.
Le traitement fiscal du sponsoring et du mécénat n'est pas détaillé ici : il dépend du statut de chaque partie et relève de votre comptable ou de votre service des impôts. Pour une prestation de services plus générale, la trame du modèle de facture de prestation de service reste applicable.
Points à vérifier avant d'envoyer la facture de sponsoring
- La facture rappelle le contrat de parrainage et sa date.
- L'événement et la période sont écrits dans la désignation.
- Chaque contrepartie a sa ligne, avec quantité et prix unitaire HT.
- Les prix sont ceux du contrat.
- Le régime de TVA de votre structure est confirmé.
- Les totaux HT et TTC, ou la mention de franchise, figurent sur la facture.
- Le numéro suit une série chronologique continue.
- La date de règlement et l'escompte sont indiqués.
Sources : Service-Public Entreprendre, fiche F31808 · Code de commerce, art. L441-10 et D441-5 · CGI, art. 293 B ; BOFiP, BOI-TVA-DECLA-30-20-20-10 · Mentions obligatoires d’une facture — entreprendre.service-public.fr. Les exemples sont fictifs et chiffrés automatiquement ; ils ne remplacent pas l’avis d’un expert-comptable. Notre méthode.
Modèle et exemple vérifiés le .
Questions fréquentes : facture sponsoring
Que doit contenir une facture de sponsoring ?
Un numéro unique, la date, l'identité de l'émetteur et du partenaire, la référence du contrat de parrainage, la désignation de chaque contrepartie de visibilité avec quantité et prix unitaire HT, le taux de TVA, les totaux HT et TTC, la date de règlement et la mention d'escompte « néant » à défaut d'escompte consenti.
Comment faire une facture de sponsoring pour une association loi 1901 ?
L'association établit une facture au nom de sa dénomination et de son adresse, décrit les contreparties de visibilité fournies et applique son régime de TVA. Ce régime dépend de sa situation fiscale et n'est pas affirmé ici : confirmez-le avec votre service des impôts avant d'indiquer un taux ou une mention de non-application.
Une association doit-elle facturer la TVA sur un sponsoring ?
Cette page ne l'affirme pas : cela dépend de la situation fiscale de l'association, que nous n'avons pas pu vérifier de façon générale. L'exemple applique 20 % pour illustrer le calcul. Interrogez votre service des impôts des entreprises ou votre expert-comptable pour savoir si vous facturez la TVA, puis reportez-la sur chaque facture.
Quelle différence entre sponsoring et parrainage sur une facture ?
Sur une facture, les deux mots peuvent désigner la même chose : une prestation de visibilité payée par un partenaire. Le titre du document n'est pas imposé ; l'important est de décrire les contreparties fournies, d'y rappeler le contrat et de porter les mentions générales de toute facture. Gardez le même terme que dans le contrat.
Peut-on facturer un sponsoring sans contrat ?
Rien n'interdit de facturer sans contrat écrit, mais c'est risqué : en cas de désaccord, vous devrez prouver les contreparties et le prix convenus. Un contrat de parrainage, même court, qui précise l'événement, la période, les contreparties et le montant, protège les deux parties. La facture reprend ensuite ces éléments ligne par ligne.
Peut-on demander un acompte pour un sponsoring ?
Oui, si le contrat le prévoit. Tout acompte reçu avant la prestation donne lieu à une facture d'acompte, qui renvoie au contrat. Sur la facture finale, rappelez les acomptes déjà facturés avec leur numéro et déduisez-les du total pour faire apparaître le reste à payer. Le modèle de facture d'acompte détaille la marche à suivre.