Modèle de facture mensuelle ou récapitulative
Une facture périodique regroupe les prestations répétées d'un même client en un seul document, émis au plus tard à la fin du mois civil où la TVA devient exigible. Cette page donne un exemple mensuel avec lignes datées, les règles de délai et ce qu'implique une facturation bimestrielle ou par abonnement.
Le modèle au format de votre choix
Téléchargez le modèle de facture mensuelle prérempli avec cet exemple de contrat d'entretien, en Word, Excel ou PDF, puis adaptez les lignes datées.
Exemple chiffré : facture mensuelle récapitulative d'un contrat d'entretien
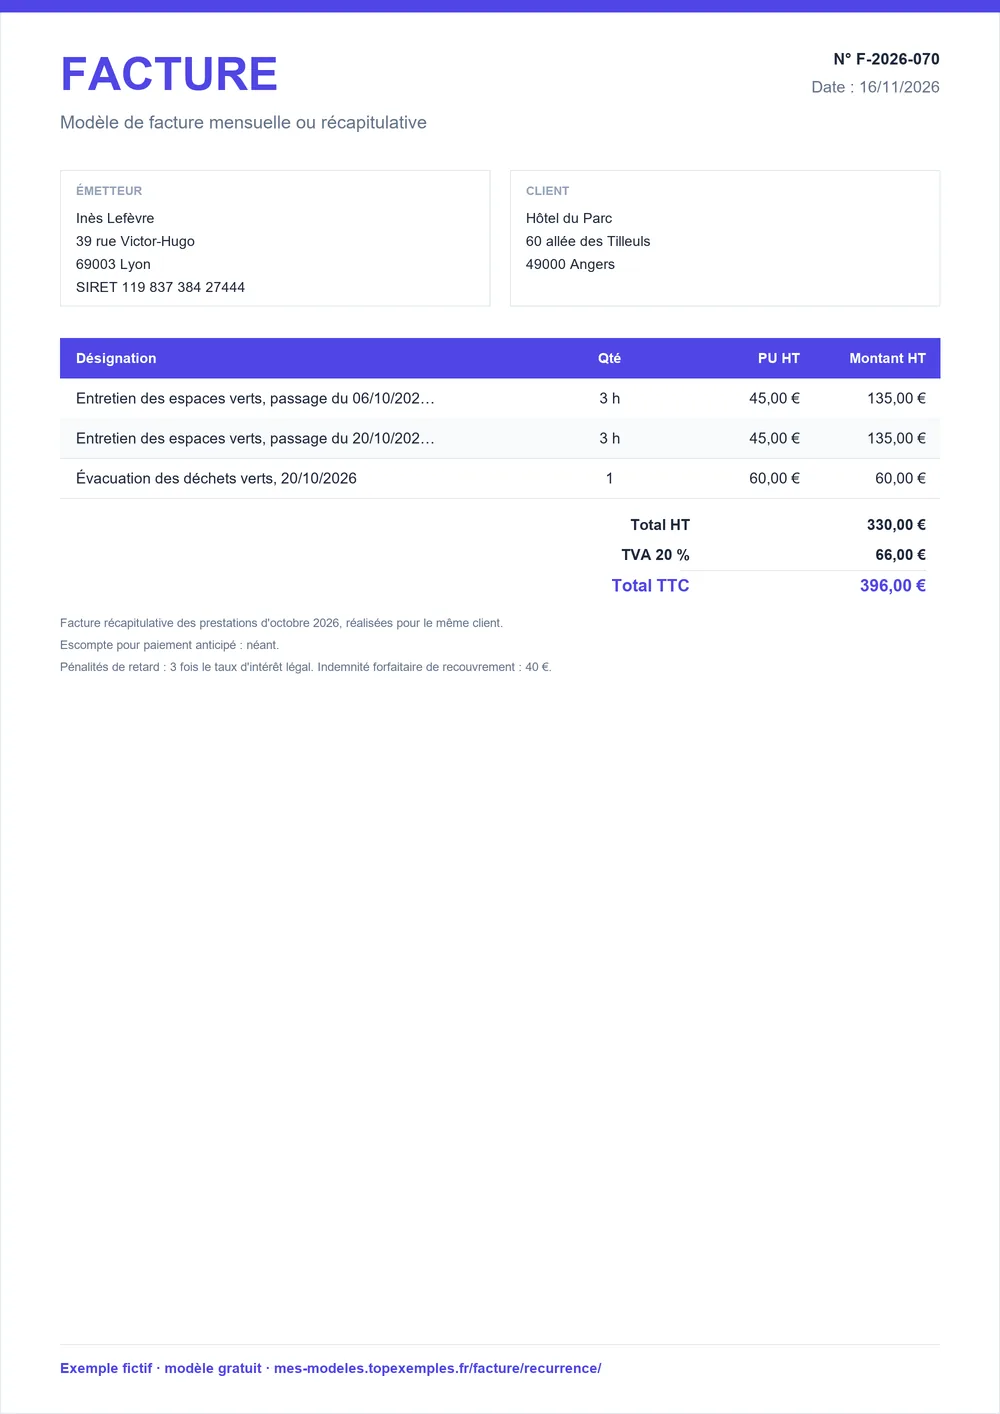
Cette facture récapitule le mois d'octobre pour un contrat d'entretien d'espaces verts : deux passages de trois heures et une évacuation de déchets, chacun sur sa ligne avec sa date de réalisation. Le total passe de 330 € HT à 396 € TTC, dont 66 € de TVA à 20 %. Chaque passage garde sa ligne, même quand les deux sont identiques.
Facture n° F-2026-097
| Désignation | Qté | Unité | PU HT | Montant HT |
|---|---|---|---|---|
| Entretien des espaces verts, passage du 06/10/2026 (3 h) | 3 | h | 45 € | 135 € |
| Entretien des espaces verts, passage du 20/10/2026 (3 h) | 3 | h | 45 € | 135 € |
| Évacuation des déchets verts, 20/10/2026 | 1 | forfait | 60 € | 60 € |
- Total HT
- 330 €
- TVA 20 %
- 66 €
- Total TTC
- 396 €
- Facture récapitulative des prestations d'octobre 2026, réalisées pour le même client.
- Escompte pour paiement anticipé : néant.
Pour une prestation facturée à intervalles réguliers sans passage daté, comme un abonnement, adaptez la désignation (voir plus bas) en conservant le même principe : une ligne par opération et un numéro propre à chaque facture. Une erreur sur un mois se corrige par une facture rectificative.
Délai, lignes datées et regroupement : les règles de la facture périodique
La facturation périodique ou récapitulative n'est pas réservée aux entreprises qui ont plusieurs clients : vous pouvez regrouper les opérations d'un seul client. Le tableau fixe quatre repères : le délai, le détail des lignes, le regroupement et la numérotation. Les mentions habituelles d'une facture (identité des parties, désignation, prix HT, TVA, totaux) s'appliquent à chaque facture récapitulative.
| Obligation ou particularité | Concerne | Source |
|---|---|---|
| Le délai de facturation ne peut pas excéder un mois : la facture est émise au plus tard à la fin du mois civil au cours duquel la TVA est devenue exigible, avec quelques jours de tolérance si la gestion de l'entreprise le justifie. | Facture | BOFiP, BOI-TVA-DECLA-30-20-10-40 (§90-100) |
| La facture récapitulative porte les mentions obligatoires de la facture : les opérations y sont reprises ligne par ligne, avec leur date de réalisation, même lorsqu'elles sont identiques. | Facture | CGI, annexe II, art. 242 nonies A ; BOFiP, BOI-TVA-DECLA-30-20-10-40 (§80) |
| Plusieurs opérations réalisées pour un même client, dont la TVA devient exigible dans le même mois, peuvent faire l'objet d'une seule facture. | Facture | BOFiP, BOI-TVA-DECLA-30-20-10-40 (§110) |
| Chaque facture porte un numéro unique, dans une séquence chronologique et continue. | Facture | Service-Public Entreprendre, fiche F31808 |
Les règles d'exigibilité propres aux abonnements ne sont pas détaillées dans les sources vérifiées pour cette page : si votre contrat prévoit des échéances particulières, faites confirmer la date d'exigibilité de la TVA avant de fixer votre calendrier.
Facture mensuelle, bimestrielle ou trimestrielle : laquelle respecte le délai d'un mois
Le délai de facturation ne peut pas excéder un mois : la facture est émise au plus tard à la fin du mois civil au cours duquel la TVA est devenue exigible. Ce délai s'apprécie opération par opération.
| Périodicité | Position au regard du délai |
|---|---|
| Mensuelle | Une facture par mois civil, émise au plus tard à la fin du mois d'exigibilité : c'est le cadre prévu par le BOFiP |
| Bimestrielle | Regroupe deux mois : les opérations du premier mois dépassent le délai d'un mois ; émettez plutôt une facture par mois ou faites valider votre calendrier |
| Trimestrielle | Même difficulté sur trois mois, pour les opérations des deux premiers mois |
Le BOFiP tolère quelques jours de retard si votre gestion le justifie, pas un mois de plus.
Établir la facture du mois à partir de vos prestations répétées
- Listez les opérations du mois civil pour le même client, avec la date de réalisation de chacune.
- Reprenez chaque opération sur sa propre ligne : désignation, quantité, prix unitaire HT, même si plusieurs lignes sont identiques.
- Appliquez le taux de TVA de chaque ligne, puis laissez le générateur de facture en ligne calculer HT, TVA et TTC.
- Numérotez la facture dans votre série continue : chaque mois reçoit un numéro nouveau, jamais un numéro réutilisé.
- Émettez-la au plus tard à la fin du mois civil de l'exigibilité de la TVA, avec la date de règlement et l'escompte « néant ».
Facture d'abonnement ou de souscription : écrire la période dans la désignation
Aucun texte vérifié pour cette page n'impose de mentionner la période facturée, mais elle évite les contestations : écrivez-la dans la désignation. Chaque échéance est une facture distincte, avec son numéro et sa date.
| Cas | Désignation conseillée |
|---|---|
| Abonnement mensuel | Abonnement logiciel de gestion, octobre 2026 |
| Prestations répétées sur le mois | Contrat d'entretien, passages d'octobre 2026, une ligne datée par passage |
| Souscription annuelle | Souscription du 01/10/2026 au 30/09/2027 |
Pour une prestation de services ponctuelle, partez plutôt du modèle de facture de prestation de service.
Points à contrôler avant d'envoyer une facture récapitulative
- Un seul client par facture, et des opérations dont la TVA devient exigible dans le même mois.
- Une ligne par opération, avec sa date de réalisation.
- Un numéro unique, dans une séquence chronologique et continue.
- Une émission au plus tard à la fin du mois civil de l'exigibilité.
- La date de règlement, l'escompte « néant », les pénalités de retard et l'indemnité de 40 € pour un client professionnel.
Conservez ensuite la facture pendant 10 ans, comme toutes vos factures.
Sources : BOFiP, BOI-TVA-DECLA-30-20-10-40 (§90-100) · CGI, annexe II, art. 242 nonies A ; BOFiP, BOI-TVA-DECLA-30-20-10-40 (§80) · BOFiP, BOI-TVA-DECLA-30-20-10-40 (§110) · Service-Public Entreprendre, fiche F31808 · Mentions obligatoires d’une facture — entreprendre.service-public.fr. Les exemples sont fictifs et chiffrés automatiquement ; ils ne remplacent pas l’avis d’un expert-comptable. Notre méthode.
Modèle et exemple vérifiés le .
Questions fréquentes : facture bimestrielle
Peut-on faire une facture bimestrielle ?
Seulement avec prudence : le délai de facturation ne peut pas excéder un mois, et une facture couvrant deux mois dépasse ce délai pour les opérations du premier. Le cadre prévu par le BOFiP est une facture par mois civil, qui peut regrouper toutes les opérations d'un même client dont la TVA devient exigible ce mois-là. Faites valider votre calendrier si votre contrat impose un rythme bimestriel.
Peut-on regrouper plusieurs prestations sur une seule facture mensuelle ?
Oui, pour un même client, dès lors que la TVA de ces opérations devient exigible dans le même mois. Chaque opération garde sa propre ligne avec sa date de réalisation, même si plusieurs sont identiques. La facture récapitulative reprend par ailleurs toutes les mentions d'une facture ordinaire : identité des parties, numéro, prix unitaires HT, taux de TVA et totaux. Le client reçoit ainsi un seul document par mois.
Quel délai pour émettre une facture mensuelle ?
Au plus tard à la fin du mois civil au cours duquel la TVA est devenue exigible : le délai de facturation ne peut pas excéder un mois. L'administration admet quelques jours de tolérance quand la gestion de l'entreprise le justifie. Passé ce délai, la facture est en retard. Pour un abonnement, la date d'exigibilité dépend des règles propres à ce type de contrat, que cette page ne détaille pas.
Que doit contenir une facture d'abonnement ?
Les mentions d'une facture ordinaire : date, numéro unique, identité du vendeur et du client, désignation, quantité, prix unitaire HT, taux de TVA, totaux HT et TTC, date de règlement et pénalités de retard. Ajoutez dans la désignation l'abonnement et la période couverte, par exemple « octobre 2026 ». Aucun texte vérifié ici n'impose cette période, mais elle évite les contestations. Chaque échéance reçoit son propre numéro.
Faut-il une nouvelle facture à chaque renouvellement d'abonnement ?
Oui, chaque échéance facturée est une facture distincte, avec son numéro dans votre série continue, sa date et sa période. Vous reprenez le même modèle en changeant ces trois éléments. Si le client règle plusieurs mois d'avance, la question de la date d'exigibilité de la TVA se pose : les sources vérifiées pour cette page ne la tranchent pas, interrogez votre expert-comptable ou le service des impôts.
Une facture de souscription est-elle différente d'une facture mensuelle ?
Non : les deux suivent les mêmes règles de facturation. Seule la désignation change, puisqu'elle vise la souscription ou l'abonnement et la période couverte. Numéro unique, mentions obligatoires, date de règlement, pénalités de retard et indemnité de 40 € pour un client professionnel s'appliquent à chacune. Seul le calendrier d'exigibilité de la TVA peut varier selon le contrat. Le modèle de cette page convient donc aux deux usages.