Modèle de facture sans TVA
La mention d'une facture sans TVA dépend du motif : franchise en base, exonération, autoliquidation, livraison intracommunautaire ou export. Cette page donne le texte à écrire pour chaque cas, un exemple chiffré à 440 € HT et le modèle à télécharger. La franchise des auto-entrepreneurs a sa propre page.
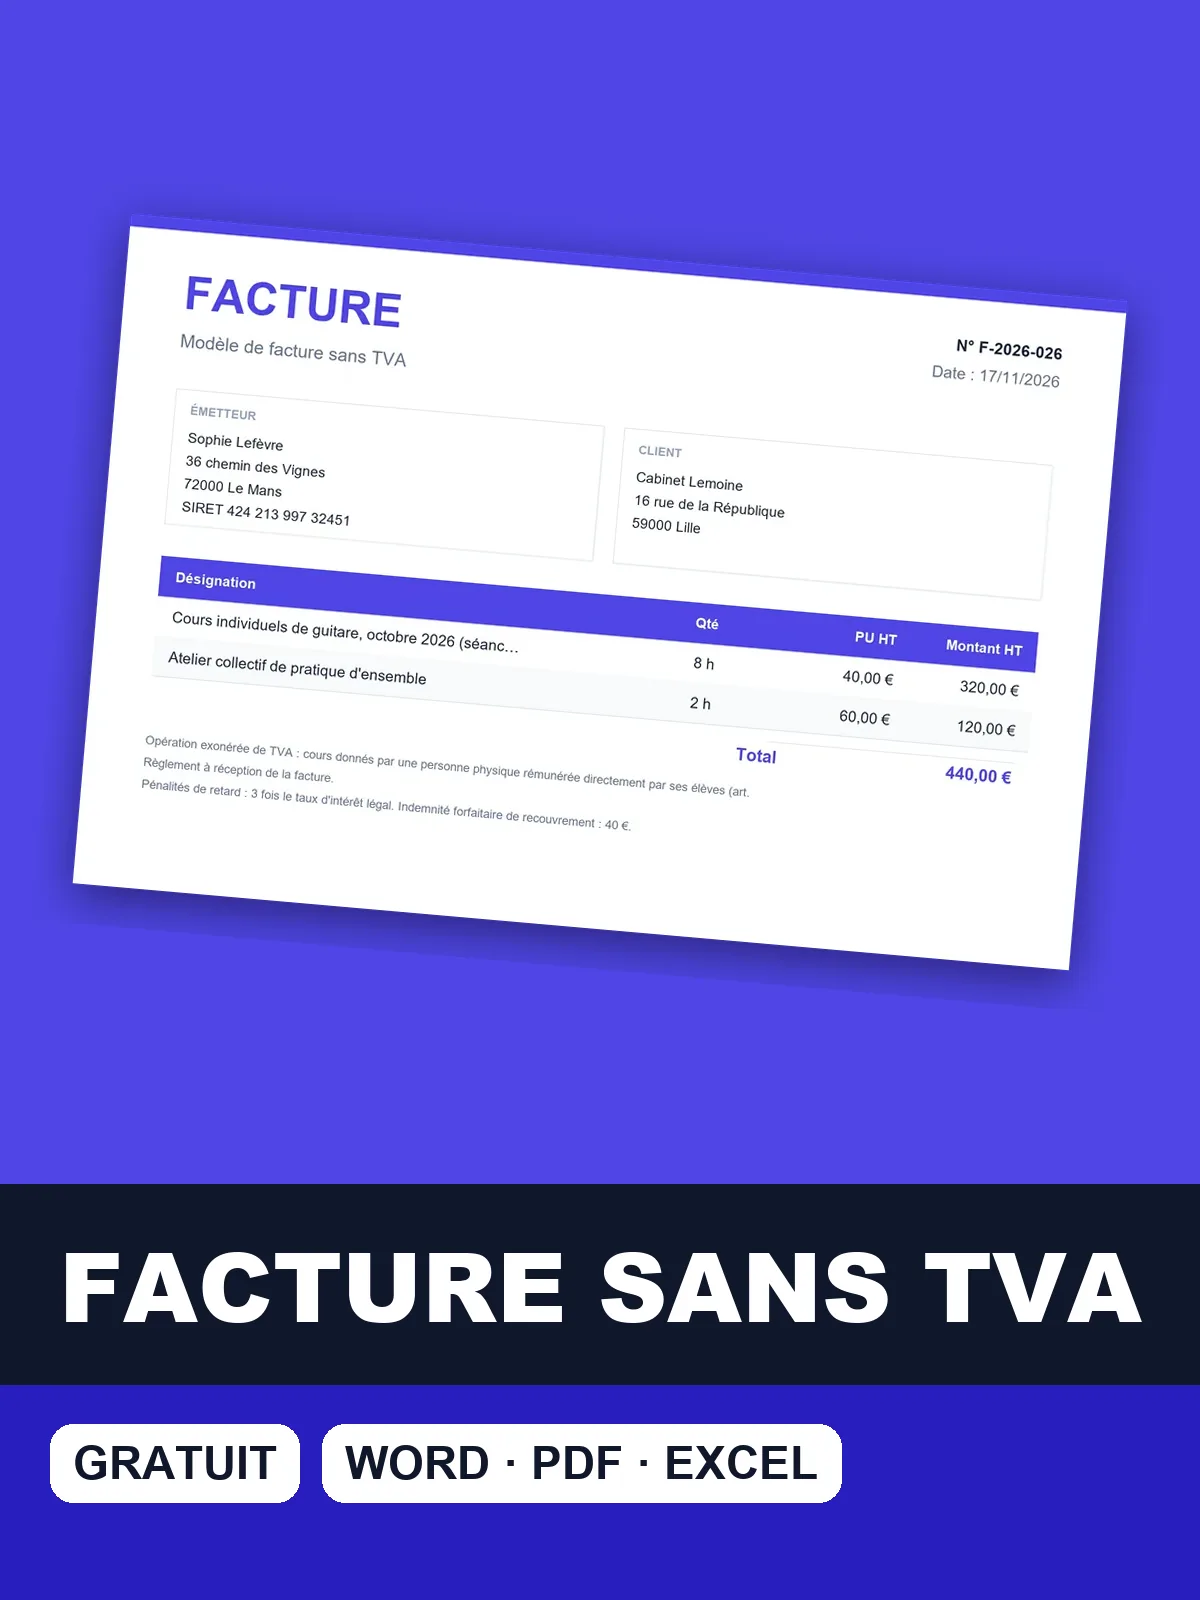
Le modèle au format de votre choix
Téléchargez le modèle de facture sans TVA prérempli avec cet exemple, en Word, Excel ou PDF, puis adaptez la mention à votre motif.
Motif, mention et cas d'emploi : cinq façons de facturer sans TVA
Une facture sans TVA n'est régulière que si elle dit pourquoi la taxe est absente. La mention change avec le motif, jamais avec la seule qualité du client.
| Motif | Mention à porter sur la facture | Exemple d'emploi |
|---|---|---|
| Franchise en base | « TVA non applicable, art. 293 B du CGI » | Micro-entreprise sous les seuils |
| Exonération (articles 261 à 261 E du CGI) | La disposition qui exonère, ou la nature de l'opération décrite sans équivoque | Cours donnés par une personne physique, soins, location nue |
| Autoliquidation | « Autoliquidation » | Sous-traitance du bâtiment, prestation à une entreprise d'un autre État de l'UE |
| Livraison intracommunautaire | La disposition qui fonde l'exonération (art. 262 ter I du CGI), sans « Autoliquidation » | Vente de marchandises à une entreprise de l'UE |
| Exportation hors UE | Référence à l'exonération de l'art. 262 I du CGI ; conservez la preuve de sortie des biens | Vente à un client établi hors de l'UE |
Pour une vente à une entreprise de l'Union européenne, le détail est sur la page facture intracommunautaire.
Cours de guitare facturés 440 € sans TVA : la facture ligne par ligne
Cet exemple est une facture de cours de guitare : l'enseignement donné par une personne physique rémunérée directement par ses élèves est exonéré (art. 261-4-4° du CGI). Deux lignes, 440 € HT, aucune TVA : le total TTC reste 440 €. La note sous les totaux explique l'absence de TVA, pour que le client n'y voie pas un oubli et qu'un contrôle retrouve le motif sans enquête.
Facture n° F-2026-041
| Désignation | Qté | Unité | PU HT | Montant HT |
|---|---|---|---|---|
| Cours individuels de guitare, octobre 2026 (séances d'une heure) | 8 | h | 40 € | 320 € |
| Atelier collectif de pratique d'ensemble | 2 | h | 60 € | 120 € |
- Total
- 440 €
- Opération exonérée de TVA : cours donnés par une personne physique rémunérée directement par ses élèves (art. 261-4-4° du CGI).
- Règlement à réception de la facture.
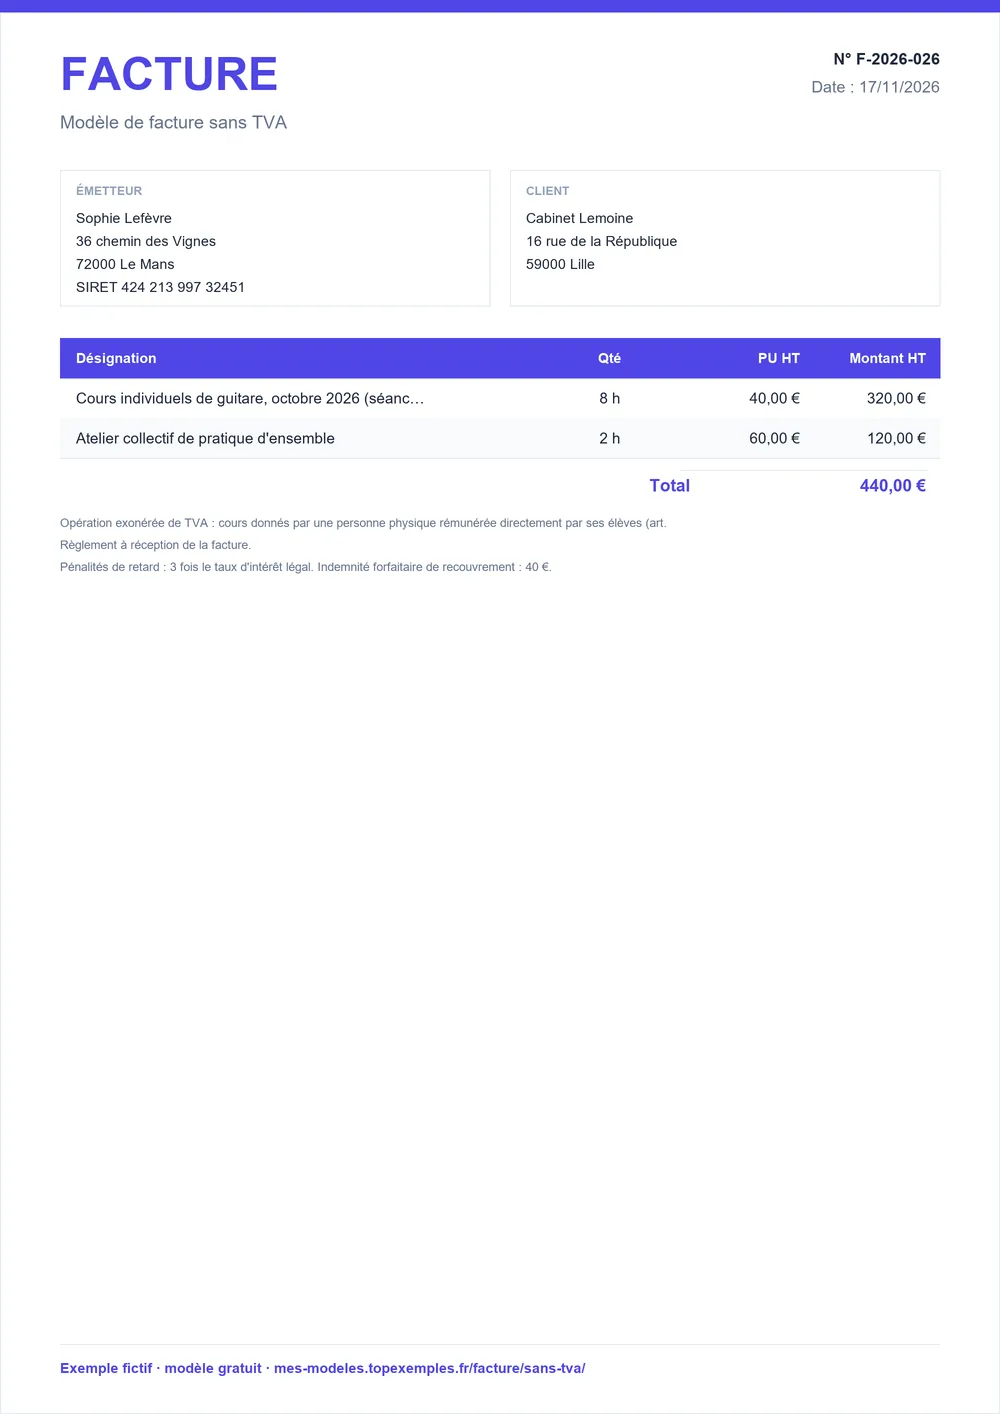
Aucun libellé unique n'est imposé pour une exonération : citez l'article ou décrivez sans équivoque la nature de l'opération. Remplacez les deux lignes par vos prestations et adaptez la note au motif qui vous concerne.
Cinq règles qui encadrent une facture où la TVA est absente
Le tableau classe les règles par motif. Un point les réunit : une facture sans TVA n'est pas une facture où l'on a oublié la taxe, c'est une facture où l'on écrit pourquoi elle manque. Les autres mentions (identité des parties, numéro, désignation, date, conditions de règlement) restent celles de toute facture.
| Obligation ou particularité | Concerne | Source |
|---|---|---|
| En franchise en base, la facture est établie hors taxes et porte « TVA non applicable, art. 293 B du CGI ». Y faire figurer de la TVA rendrait l'entreprise redevable de la taxe du seul fait de la facturation. | Facture | CGI, art. 293 B ; BOFiP, BOI-TVA-DECLA-30-20-20-10 |
| Quand le client est redevable de la TVA, la facture porte la mention « Autoliquidation » (13° du I de l'article 242 nonies A de l'annexe II au CGI). L'indication des dispositions légales qui la justifient n'est pas exigée. | Facture | BOFiP, BOI-TVA-DECLA-30-20-20-10 (mentions) |
| Les opérations exonérées des articles 261 à 261 E du CGI dispensent de facturer en France. Si vous émettez une facture, citez la disposition qui exonère ou indiquez sans équivoque la nature de l'opération. Cette dispense ne couvre ni les livraisons intracommunautaires, ni les exportations, ni les opérations taxées sur option. | Facture | BOFiP, BOI-TVA-DECLA-30-20-10-10 (remarque 1) ; BOI-TVA-DECLA-30-20-20-10 |
| Pour une livraison intracommunautaire, la facture cite la disposition qui fonde l'exonération (art. 262 ter I du CGI) et ne porte pas la mention « Autoliquidation », qui relève de l'acquisition chez l'acheteur. | Facture | BOFiP, BOI-TVA-DECLA-30-20-20-10 (§490 et §540) |
| Les livraisons de biens expédiés ou transportés hors de l'Union européenne sont exonérées, à condition de pouvoir prouver leur sortie du territoire. La facture est obligatoire pour un client établi hors UE. | Facture | CGI, art. 262 I ; douane.gouv.fr, fiche « TVA à l'exportation » |
Le motif se choisit d'après l'opération réelle, pas d'après la préférence du client. En cas de doute entre exonération et autoliquidation, demandez l'avis de votre expert-comptable ou de votre service des impôts des entreprises avant d'envoyer la facture.
Rédiger la facture hors taxes en cinq étapes, motif d'abord
- Identifiez le motif d'après l'opération réelle : franchise, exonération, autoliquidation, livraison intracommunautaire ou export.
- Chiffrez en hors taxes. En franchise, n'affichez aucune ligne de TVA, puisque indiquer la taxe vous en rendrait redevable. Pour les autres motifs, une ligne « TVA : néant » reste lisible.
- Écrivez la mention du motif sous les totaux, dans les termes du tableau ci-dessus.
- Ajoutez les numéros de TVA utiles : le vôtre sur toute facture supérieure à 150 € HT, et celui du client pour une prestation en autoliquidation dans un autre État de l'UE.
- Numérotez et conservez la facture dans votre série chronologique continue, pendant 10 ans.
Pour un chantier en sous-traitance, suivez plutôt le modèle de facture de sous-traitant, qui détaille les conditions de l'autoliquidation dans le bâtiment.
Auto-entrepreneur en franchise de TVA : pourquoi un modèle dédié existe
Le motif le plus répandu, la franchise en base, a sa propre page : le modèle de facture auto-entrepreneur détaille la mention, les seuils et le dépassement. Retenez ici deux points seulement.
- La mention est « TVA non applicable, art. 293 B du CGI ».
- Aucun montant de TVA ne doit apparaître : une entreprise en franchise qui indique de la TVA devient redevable de la taxe du seul fait de la facturation.
Cette page traite les autres motifs, ceux qui concernent aussi les sociétés, les professions de santé, les bailleurs, les exportateurs et les sous-traitants.
Client particulier, entreprise ou étranger : le motif prime sur le destinataire
Le client ne décide pas du motif. Une opération taxable reste taxable quand le client est un particulier : une facture sans TVA suppose toujours l'un des motifs du premier tableau. Trois situations reviennent.
- Particulier : l'obligation fiscale de facturer ne vise pas les ventes aux particuliers, hors travaux immobiliers. Si vous délivrez quand même une facture, la mention du motif s'applique de la même façon.
- Entreprise française : l'autoliquidation concerne la sous-traitance du bâtiment, l'exonération vaut pour tous vos clients.
- Client étranger : dans l'UE, prestation en autoliquidation ou livraison exonérée ; hors UE, exportation avec preuve de sortie.
Évitez les formules maison comme « non assujetti à la TVA » employées seules : elles ne disent pas pourquoi la taxe manque. Le guide sur la facture sans TVA développe ces cas.
Dernier contrôle avant l'envoi : sept points à relire
- Le motif correspond à l'opération réelle, et pas seulement au statut du client.
- La mention est écrite en toutes lettres sous les totaux, avec l'article pour une exonération ou une franchise.
- Aucune ligne de TVA n'apparaît si vous êtes en franchise en base.
- Le total TTC est égal au total HT, sans arrondi ni ligne cachée.
- Votre numéro de TVA figure sur toute facture supérieure à 150 € HT, sauf en franchise.
- Pour un client de l'UE, son numéro de TVA est vérifié et reporté.
- La facture porte le numéro suivant de votre série et sera conservée 10 ans.
Mentions de TVA des factures en 2027 : le renvoi au CGI reste admis
À compter du 1er janvier 2027, les dispositions législatives de TVA du CGI sont transférées dans le livre II du code des impositions sur les biens et services (CIBS). Jusqu'au 31 décembre 2026, elles restent au CGI. Les dispositions réglementaires, dont l'article 242 nonies A de l'annexe II sur les mentions de facture, ne sont pas transférées.
Les factures peuvent continuer à renvoyer au CGI jusqu'au 30 juin 2028. Vos modèles actuels, avec « TVA non applicable, art. 293 B du CGI », restent donc valables : n'imposez pas la mention du CIBS avant 2027 et vérifiez l'article exact avant de la changer.
Sources : CGI, art. 293 B ; BOFiP, BOI-TVA-DECLA-30-20-20-10 · BOFiP, BOI-TVA-DECLA-30-20-20-10 (mentions) · BOFiP, BOI-TVA-DECLA-30-20-10-10 (remarque 1) ; BOI-TVA-DECLA-30-20-20-10 · BOFiP, BOI-TVA-DECLA-30-20-20-10 (§490 et §540) · CGI, art. 262 I ; douane.gouv.fr, fiche « TVA à l'exportation » · Mentions obligatoires d’une facture — entreprendre.service-public.fr. Les exemples sont fictifs et chiffrés automatiquement ; ils ne remplacent pas l’avis d’un expert-comptable. Notre méthode.
Modèle et exemple vérifiés le .
Questions fréquentes : facture sans tva
Peut-on faire une facture sans TVA entre professionnels ?
Oui, mais seulement si l'opération relève d'un motif prévu par la loi : franchise en base, exonération, autoliquidation, livraison intracommunautaire ou exportation. Le statut professionnel du client ne suffit jamais. Une facture sans TVA doit toujours indiquer pourquoi la taxe est absente. Choisissez le motif d'après l'opération réelle, puis écrivez la mention correspondante sous les totaux, avec le texte exact du cas.
Quelle mention écrire quand la TVA n'est pas applicable ?
En franchise en base, écrivez « TVA non applicable, art. 293 B du CGI » et n'affichez aucun montant de TVA. Pour une exonération, citez la disposition qui l'accorde ou décrivez sans équivoque l'opération. Pour une autoliquidation, la mention est « Autoliquidation ». Chaque motif a donc son texte : recopier celui d'un autre cas rend la facture inexacte aux yeux du client comme de l'administration.
Peut-on facturer sans TVA à un particulier ?
Oui, mais seulement si l'opération est exonérée ou si vous êtes en franchise en base. Le fait que le client soit un particulier ne supprime pas la TVA : une prestation taxable se facture avec TVA à toute clientèle. Dans les cas autorisés, la facture porte la mention du motif, comme pour une entreprise, par exemple « TVA non applicable, art. 293 B du CGI ».
Que signifie « non assujetti à la TVA » sur une facture ?
L'expression recouvre en pratique deux situations : une franchise en base ou une activité exonérée. Dans les deux cas, écrivez la mention du motif, « TVA non applicable, art. 293 B du CGI » en franchise, ou la disposition d'exonération. Évitez la formule « non assujetti » seule, car elle ne dit pas pourquoi la TVA est absente de la facture et laisse le client sans explication.
Existe-t-il un modèle de facture sans TVA gratuit en Word ou en PDF ?
Oui, le bloc de téléchargement de cette page fournit un modèle prérempli avec l'exemple de cours exonérés, en Word, Excel et PDF. Remplacez les lignes par vos prestations, supprimez ou changez la note sous les totaux selon votre motif, puis numérotez la facture dans votre série. Le modèle est gratuit : vérifiez simplement que la mention finale correspond bien à votre situation avant l'envoi.
Un devis peut-il aussi être établi sans TVA ?
Oui. Le devis annonce le prix que le client paiera : il est prudent d'y reprendre le même motif que sur la facture. En franchise, indiquez les prix hors taxes avec « TVA non applicable, art. 293 B du CGI » ; pour une exonération, reprenez la même formulation que sur la facture. Le prix du devis est alors le prix final, sans surprise.