Modèle de devis expert-comptable
Avant tout chiffrage, un expert-comptable doit fixer par écrit sa mission et ses honoraires. Ce modèle détaille une création de société menée jusqu'au premier bilan, pour 5 590 € HT, soit 6 708 € TTC avec une TVA à 20 %.
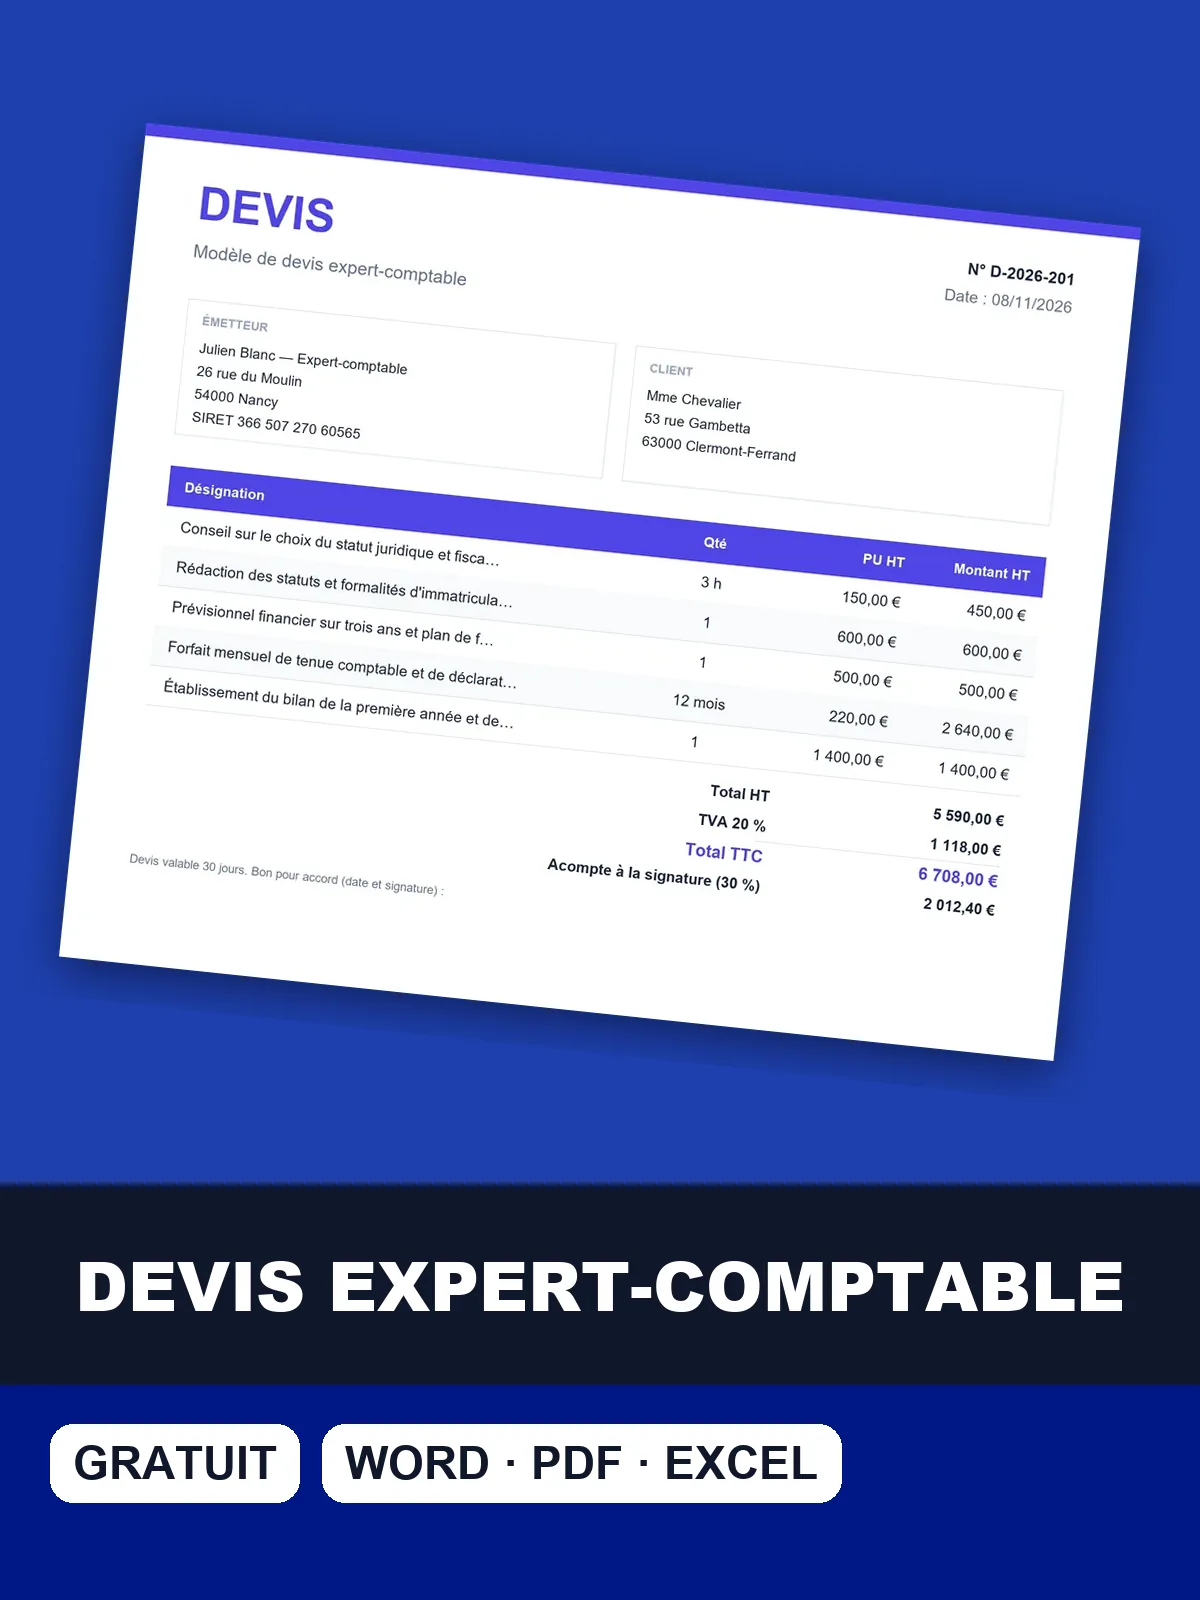
Téléchargez le modèle de devis expert-comptable
Téléchargez ce modèle de devis expert-comptable prérempli : lettre de mission, honoraires et acompte, à compléter avec vos propres montants.
Honoraires indicatifs par mission d'expert-comptable
Les honoraires d'un expert-comptable dépendent surtout du volume d'écritures, du régime fiscal de la société et du temps passé sur les pièces. Le tableau donne des fourchettes hors taxes pour une TPE de services, poste par poste. Ce ne sont pas des tarifs imposés : elles servent à vérifier qu'un devis reste cohérent avec ce qui se pratique pour une mission du même type.
| Poste | Fourchette | Unité |
|---|---|---|
| Forfait mensuel de tenue comptable d'une TPE de services | 120 € – 350 € | € HT / mois |
| Bilan annuel et liasse fiscale d'une TPE | 800 € – 2 500 € | € HT / forfait |
| Établissement d'un bulletin de paie | 20 € – 40 € | € HT / bulletin |
| Création de société (statuts et formalités) | 400 € – 1 200 € | € HT / forfait |
| Conseil ponctuel de l'expert-comptable | 120 € – 220 € | € HT / h |
Prix indicatifs HT constatés en France, à adapter à votre région, au chantier et à votre expérience.
Le tarif horaire de conseil reste le repère le plus utile pour les demandes imprévues, car il permet de chiffrer un avenant sans renégocier tout le forfait. Les honoraires se fixent librement avec le client, mais ils doivent être arrêtés avant le début de la mission.
Lettre de mission de création d'une société de services
Ce devis couvre la création d'une société de services, de l'étude du statut jusqu'au premier bilan. Chaque mission figure sur sa propre ligne, avec son unité : forfait pour les formalités, heure pour le conseil, mois pour la tenue. La TVA s'applique à l'ensemble au taux de 20 %, car toutes ces prestations sont des services imposables au taux normal.
Devis n° D-2026-909 — Lettre de mission pour la création d'une société : choix du statut, statuts, immatriculation, puis tenue comptable et bilan de la première année
| Désignation | Qté | Unité | PU HT | Montant HT |
|---|---|---|---|---|
| Conseil sur le choix du statut juridique et fiscal (étude comparative) | 3 | h | 150 € | 450 € |
| Rédaction des statuts et formalités d'immatriculation au guichet unique | 1 | forfait | 600 € | 600 € |
| Prévisionnel financier sur trois ans et plan de financement | 1 | forfait | 500 € | 500 € |
| Forfait mensuel de tenue comptable et de déclarations de TVA | 12 | mois | 220 € | 2 640 € |
| Établissement du bilan de la première année et de la liasse fiscale | 1 | forfait | 1 400 € | 1 400 € |
- Total HT
- 5 590 €
- TVA 20 %
- 1 118 €
- Total TTC
- 6 708 €
- Acompte à la signature (30 %)
- 2 012,40 €
- Devis valable 30 jours à compter de sa date d’émission.
Le poste qui pèse le plus sur la durée n'est pas le bilan, mais le forfait mensuel de tenue : douze mois à régler, donc un engagement à relire chaque année. L'acompte de 30 % se calcule sur le TTC, soit 2 012,40 €, et le solde, 4 695,60 €, suit l'échéancier. Pour une facture d'acompte, voyez le modèle de facture d'acompte.
Rédiger le devis à partir des termes de la lettre
Le devis découle de la lettre de mission : rédigez-le à partir de ses termes, pour ne pas vendre une prestation que le contrat ne décrit pas.
- Listez chaque mission demandée : statut, statuts, immatriculation, tenue, bilan, conseil.
- Choisissez l'unité de chaque ligne : forfait pour la création, mois pour la tenue, heure pour le conseil ponctuel.
- Indiquez les honoraires hors taxes, puis la TVA à 20 % et le total TTC.
- Fixez l'acompte et sa date d'échéance, en rappelant le calcul sur le TTC.
- Faites signer le devis et la lettre de mission ensemble, avant le premier travail.
Une fois la mission exécutée, la facture reprend les mêmes lignes, sans rien ajouter qui ne figure dans le contrat. Pour la version finale, consultez le modèle de facture expert-comptable.
Contenu du devis d'expert-comptable : mission et droits
Le devis d'un expert-comptable n'a pas de formulaire imposé, mais il décrit une mission et les droits de chaque partie, ce qui en fait un document contractuel. Le tableau regroupe les mentions à porter dans ce cas : identité des parties, périmètre des missions, base des honoraires et conditions de règlement.
| Obligation ou particularité | Concerne | Source |
|---|---|---|
| L'expert-comptable passe avec son client un contrat écrit, qui peut prendre la forme d'une lettre de mission, définissant la mission et les droits et obligations de chacune des parties. | Devis | Décret n° 2012-432 du 30 mars 2012, art. 151 (code de déontologie) |
| Les honoraires sont fixés librement avec le client en fonction de l'importance des diligences, de la difficulté du dossier, des frais exposés et de la notoriété de l'expert-comptable ; ils sont arrêtés avant le début de la mission. | Devis | Code de déontologie des professionnels de l'expertise comptable (décret n° 2012-432) |
| Le titre d'expert-comptable et l'exercice de la profession sont réservés aux professionnels inscrits au tableau de l'Ordre des experts-comptables. | Devis et facture | Ordonnance n° 45-2138 du 19 septembre 1945 |
Un client établi dans un autre pays de l'Union européenne change le calcul : le devis n'affiche alors aucune TVA française, et l'autoliquidation revient au client, au titre de l'article 259-1 du CGI. Confirmez ce statut avant l'envoi.
Relecture client avant l'envoi : lettre de mission et lignes
Relisez le devis comme le client le lira : chaque ligne doit se comprendre sans votre explication orale.
- La lettre de mission est jointe ou référencée, avec les missions incluses dans le forfait.
- Chaque honoraire porte son unité (mois, forfait ou heure) et son montant hors taxes.
- Les frais avancés pour le client figurent sur une ligne distincte, séparée des honoraires.
- Les prestations facturées en plus du forfait sont listées, avec le taux horaire applicable.
Pour produire le devis, vous pouvez utiliser le générateur de devis en ligne gratuit, qui calcule les totaux à votre place.
Sources : Décret n° 2012-432 du 30 mars 2012, art. 151 (code de déontologie) · Code de déontologie des professionnels de l'expertise comptable (décret n° 2012-432) · Ordonnance n° 45-2138 du 19 septembre 1945. Les exemples sont fictifs et chiffrés automatiquement ; ils ne remplacent pas l’avis d’un expert-comptable. Notre méthode.
Modèle et exemple vérifiés le .
Vos questions sur le devis expert-comptable
Faut-il une lettre de mission signée avant de commencer une mission comptable ?
Oui. Le code de déontologie des experts-comptables impose un contrat écrit avec le client, et la lettre de mission en est la forme la plus courante. Elle décrit les missions, les droits et obligations de chacun et fixe les honoraires. Sans écrit, le client peut contester le montant facturé et l'étendue du travail, ce qui fragilise votre recouvrement. Faites-la signer avant le premier travail, même pour une mission courte.
Puis-je demander une provision à la signature de la lettre de mission ?
Oui, c'est courant pour une mission ponctuelle comme une création de société ou un bilan. Une provision de l'ordre de 30 % est généralement versée à la signature, puis le solde suit l'avancement convenu. Le forfait mensuel de tenue, lui, se règle chaque mois, souvent par prélèvement, et n'a pas besoin de provision. Indiquez le montant et la date dans la lettre de mission, pour que le client sache à quoi correspond la facture d'acompte.
Comment présenter les frais de greffe avancés dans mon devis ?
Sur une ligne distincte, sans les intégrer au prix de vos honoraires. Indiquez qu'il s'agit de frais avancés au nom et pour le compte du client, avec une estimation du montant. Le traitement fiscal de chaque frais dépend de sa nature : faites-le confirmer par votre conseil avant de le présenter comme non soumis à la TVA. Vos honoraires, eux, portent la TVA à 20 %. Le client doit pouvoir rapprocher chaque frais de ses justificatifs au moment de la facture.
Quel tarif annoncer pour la création d'une société en 2026 ?
Pour une création de société dans une TPE de services, les statuts et les formalités se situent en général entre 400 et 1 200 € HT par forfait, selon la complexité du statut et le nombre d'associés. Le prix monte si vous ajoutez une étude comparative des statuts, un prévisionnel financier ou un plan de financement. Ces postes se chiffrent alors à part, à l'heure ou au forfait. Précisez dans le devis ce qui est compris et ce qui reste à la charge du client.
Comment facturer une mission exceptionnelle non prévue dans la lettre de mission ?
Par un avenant à la lettre de mission, chiffré et signé avant de commencer le travail. Décrivez la mission ajoutée, son calendrier, son mode de facturation, forfait ou temps passé, et le taux horaire applicable. Une fois l'avenant accepté, facturez-la sur une ligne séparée ou sur une facture dédiée, pour que le client identifie ce qui sort du forfait. Ne lancez pas le travail sur une simple demande orale : c'est souvent là que naissent les litiges sur les honoraires.