Modèle de devis formateur
Une formation Excel de quatre jours pour une équipe administrative sert ici d'exemple pour chiffrer un devis hors TVA. Le point clé est la preuve : avant d'écrire « exonération », il faut disposer de l'attestation de l'administration et d'un intitulé d'action précis, à reprendre dans la convention.
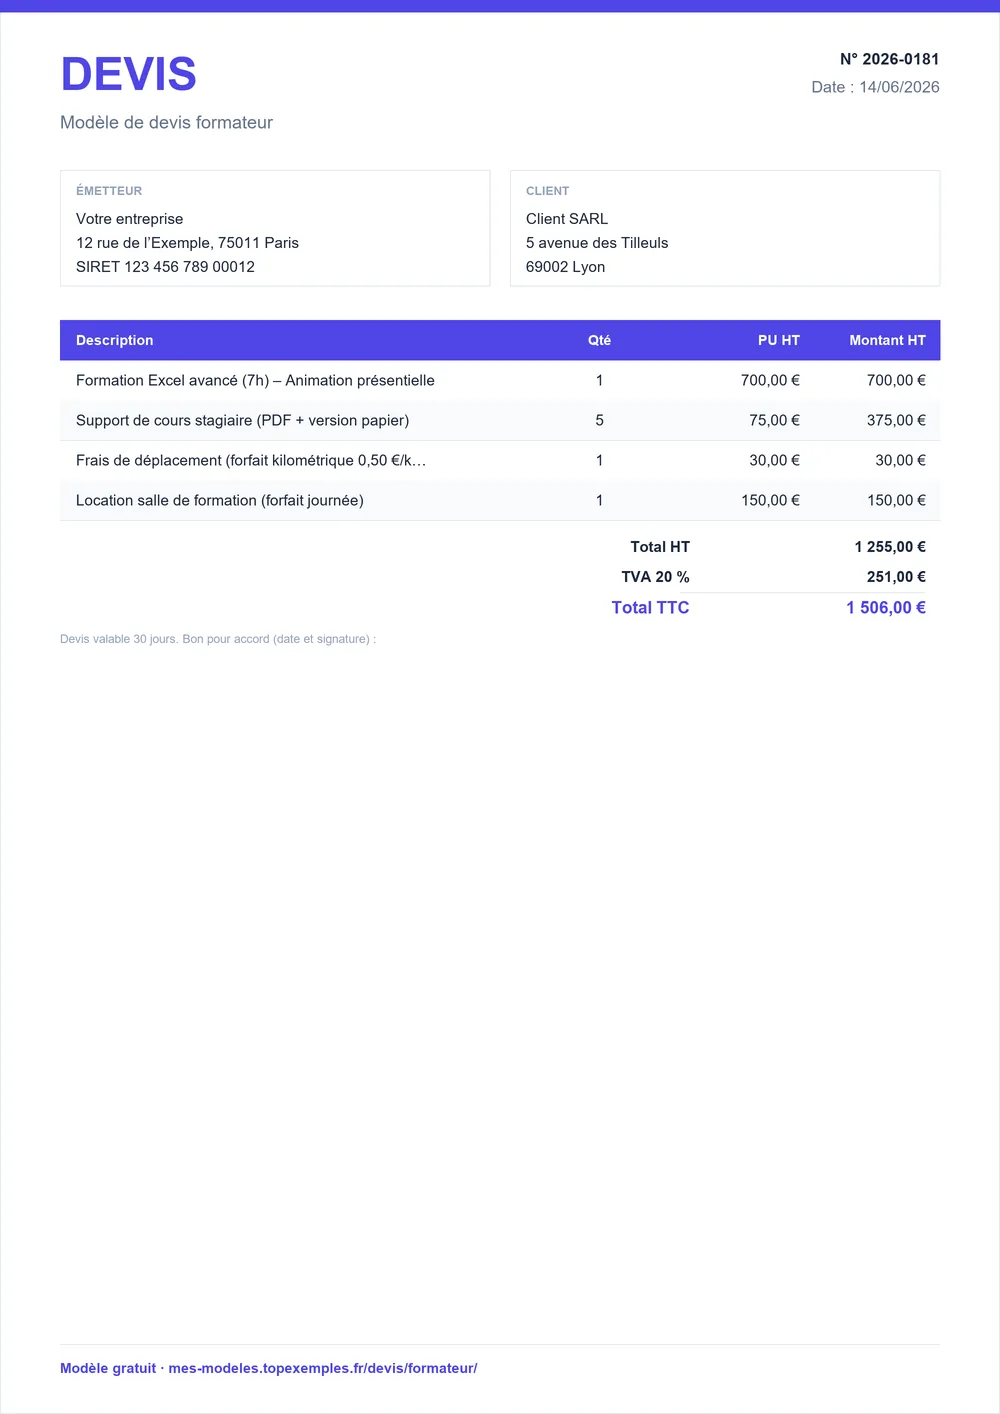
Téléchargez le modèle de devis formateur
Téléchargez le modèle de devis formateur prérempli avec cet exemple : formation Excel, quatre jours et acompte de 30 %.
Erreurs qui font perdre l'exonération de TVA sur une formation
Les erreurs du tableau portent presque toutes sur la preuve. Le formateur doit pouvoir démontrer que sa prestation relève de la formation professionnelle continue, et une facture sans intitulé, sans dates ou sans nombre de stagiaires ne le permet pas. Le même raisonnement vaut pour les paiements demandés trop tôt à un particulier.
- Facturer sans TVA en s'appuyant uniquement sur son numéro de déclaration d'activité L'exonération exige l'attestation délivrée par l'administration : sans elle, la TVA est due sur toutes les factures et un contrôle entraîne un rappel. À faire : Demander l'attestation d'exonération à l'administration compétente (DREETS) avant d'émettre des factures hors TVA, sinon appliquer 20 %.
- Demander à un particulier plus de 30 % du prix ou un règlement complet dès l'inscription Ces paiements sont interdits par le Code du travail et peuvent entraîner une amende et la remise en cause de la déclaration d'activité de l'organisme. À faire : Ne rien encaisser pendant les 10 jours de rétractation, limiter le premier versement à 30 % et échelonner le solde.
- Mélanger formation et prestation de conseil ou de coaching sur la même ligne de facture Seule la formation professionnelle continue est exonérée : le conseil reste soumis à la TVA, et une ligne unique expose l'ensemble de la facture à un redressement. À faire : Séparer les lignes : formation exonérée d'un côté, conseil ou coaching avec 20 % de TVA de l'autre.
- Facturer sans intitulé de l'action, durée, dates ni nombre de stagiaires Il appartient au formateur d'établir que sa prestation relève de la formation professionnelle continue : une facture trop vague ne permet pas de justifier l'exonération. À faire : Reprendre l'intitulé exact de la formation, sa durée, ses dates, le lieu et le nombre de stagiaires, en lien avec la convention signée.
La dernière erreur paraît administrative, mais c'est elle qui retire l'exonération : un intitulé vague ne se rattache à aucune convention signée.
Formation Excel de quatre jours pour dix salariés, chiffrée
L'exemple chiffre deux modules Excel, initiation puis perfectionnement, sur quatre jours, précédés d'une analyse des besoins et clos par une évaluation des acquis. Chaque ligne décrit un élément que le client peut vérifier dans le programme : le devis gagne ainsi en crédibilité face à un service achats ou à un financeur.
Devis n° D-2026-298 — Parcours de formation Excel (initiation puis perfectionnement) pour une équipe administrative de dix personnes, sur quatre jours
| Désignation | Qté | Unité | PU HT | Montant HT |
|---|---|---|---|---|
| Analyse des besoins et positionnement des stagiaires avant la formation | 1 | forfait | 350 € | 350 € |
| Animation du module Excel initiation | 2 | jour | 1 100 € | 2 200 € |
| Animation du module Excel perfectionnement | 2 | jour | 1 100 € | 2 200 € |
| Supports pédagogiques et exercices personnalisés | 1 | forfait | 500 € | 500 € |
| Évaluations des acquis et bilan de fin de formation | 1 | forfait | 300 € | 300 € |
- Total
- 5 550 €
- Acompte à la signature (30 %)
- 1 665 €
- Exonération de TVA, art. 261-4-4° a du CGI.
- Devis valable 30 jours à compter de sa date d’émission.
Le total de 5 550 € est présenté sans TVA, sous réserve que l'attestation d'exonération soit en votre possession. Si vous ajoutez un module de conseil, séparez-le en ligne distincte avec 20 % de TVA : le TTC du devis change alors.
Mentions à inscrire dès le devis d'une formation en entreprise
Le tableau rassemble les mentions à faire figurer dès le devis : intitulé de l'action, durée, dates, lieu, nombre de stagiaires et numéro de déclaration d'activité. Elles doivent correspondre à la convention, car c'est leur cohérence qui rassure le client comme l'administration.
| Obligation ou particularité | Concerne | Source |
|---|---|---|
| L'organisme de formation dépose une déclaration d'activité auprès de l'administration dès la conclusion de sa première convention ou de son premier contrat de formation ; le numéro obtenu figure sur ses conventions de formation et, en pratique, sur ses factures. | Devis et facture | Code du travail, art. L6351-1 |
| Face à un particulier qui finance seul sa formation, le contrat de formation prévoit un délai de rétractation de 10 jours ; aucune somme ne peut être exigée pendant ce délai, puis le paiement est limité à 30 % du prix, le solde étant échelonné au fil de la formation. | Devis | Code du travail, art. L6353-5 et L6353-6 |
Le numéro de déclaration d'activité est nécessaire, mais il ne remplace pas l'attestation d'exonération délivrée par l'administration compétente.
Devis de formation et facture : qui engage quoi
Le devis engage l'organisme avant la formation : il fixe le programme, le prix, l'acompte et les conditions d'annulation. La facture arrive après, pour constater ce qui a été réalisé. Les deux documents se répondent donc ligne à ligne, avec les mêmes intitulés de modules et les mêmes durées.
Le devis porte aussi l'engagement sur le régime de TVA. Si vous annoncez une exonération dans le devis et la facture ne la reprend pas, le client peut contester le montant. Gardez la même formulation dans les deux documents, puis reprenez la facture de formation au moment de la réalisation.
Vérifications avant d'envoyer un devis de formation professionnelle
- Vérifiez que votre attestation d'exonération est valide et qu'elle couvre bien l'activité proposée.
- Reprenez l'intitulé exact de la formation tel qu'il figurera dans la convention signée.
- Séparez toute prestation de conseil ou de coaching sur une ligne à 20 % de TVA.
- Pour un particulier, indiquez le délai de rétractation de 10 jours et l'échéancier, avec un premier paiement limité à 30 %.
- Calculez l'acompte sur le total HT et précisez la date de versement du solde.
Pour obtenir un document prêt à envoyer, passez par le générateur de devis en ligne, puis reprenez le détail dans le modèle de devis gratuit si vous préférez un fichier à compléter à la main.
Sources : Code du travail, art. L6351-1 · Code du travail, art. L6353-5 et L6353-6. Les exemples sont fictifs et chiffrés automatiquement ; ils ne remplacent pas l’avis d’un expert-comptable. Notre méthode.
Modèle et exemple vérifiés le .
Vos questions sur le devis formateur
Dois-je facturer de la TVA en tant que formateur indépendant avec un numéro de déclaration d'activité ?
Non, pas automatiquement. Le numéro de déclaration d'activité prouve que vous êtes un organisme de formation, mais il ne suffit pas à exonérer de TVA. L'exonération suppose une attestation délivrée par l'administration après votre déclaration. Tant que vous ne l'avez pas, appliquez 20 % sur toutes les prestations, y compris la formation elle-même, et ne mentionnez aucune exonération sur le devis ou la facture.
Comment obtenir l'attestation d'exonération de TVA pour mes formations ?
Vous la demandez à l'administration compétente, en pratique la DREETS de votre région, une fois votre déclaration d'activité enregistrée. Le dossier porte sur la nature de vos actions de formation et sur vos moyens pédagogiques. Sans réponse favorable, vous devez facturer 20 %. Ne prenez pas le risque d'émettre des factures hors taxe en attendant : un contrôle entraîne un rappel de TVA avec pénalités.
Quel acompte puis-je demander à un particulier pour une formation ?
Pendant le délai de rétractation de 10 jours, vous ne pouvez rien exiger. Au-delà, le premier versement ne peut pas dépasser 30 % du prix. Le solde se répartit ensuite au fil de la formation, selon un échéancier prévu au contrat. Un acompte plus élevé, ou un paiement intégral dès l'inscription, expose votre organisme à une sanction et à la remise en cause de sa déclaration d'activité.
Dois-je établir une convention de formation avant d'émettre ma facture ?
Oui, dans la pratique la convention précède la facture, car elle fixe l'intitulé, la durée, les dates et le nombre de stagiaires que la facture doit reprendre. Pour une entreprise, la convention est signée avant le démarrage, puis la facture est émise à l'issue de la formation ou selon l'échéancier. Une facture qui ne correspond pas à la convention ne permet pas de justifier l'exonération.
Que faire si une entreprise annule la formation à la dernière minute ?
Cela dépend des conditions prévues dans votre convention ou votre devis. Si un délai d'annulation a été accepté, appliquez la pénalité qui s'y rattache. Sans clause écrite, vous ne pouvez guère réclamer davantage que ce qui a été engagé. Conservez les échanges par écrit, puis émettez une facture pour les seules sommes dues, en précisant la date d'annulation.