Modèle de facture expert-comptable
Pour la clôture annuelle d'une SARL, la facture regroupe les comptes, la liasse fiscale et le dépôt au greffe, en plus de l'entretien de présentation. Ce modèle calcule 2 330 € HT pour quatre lignes, soit 2 796 € TTC à 20 % de TVA.
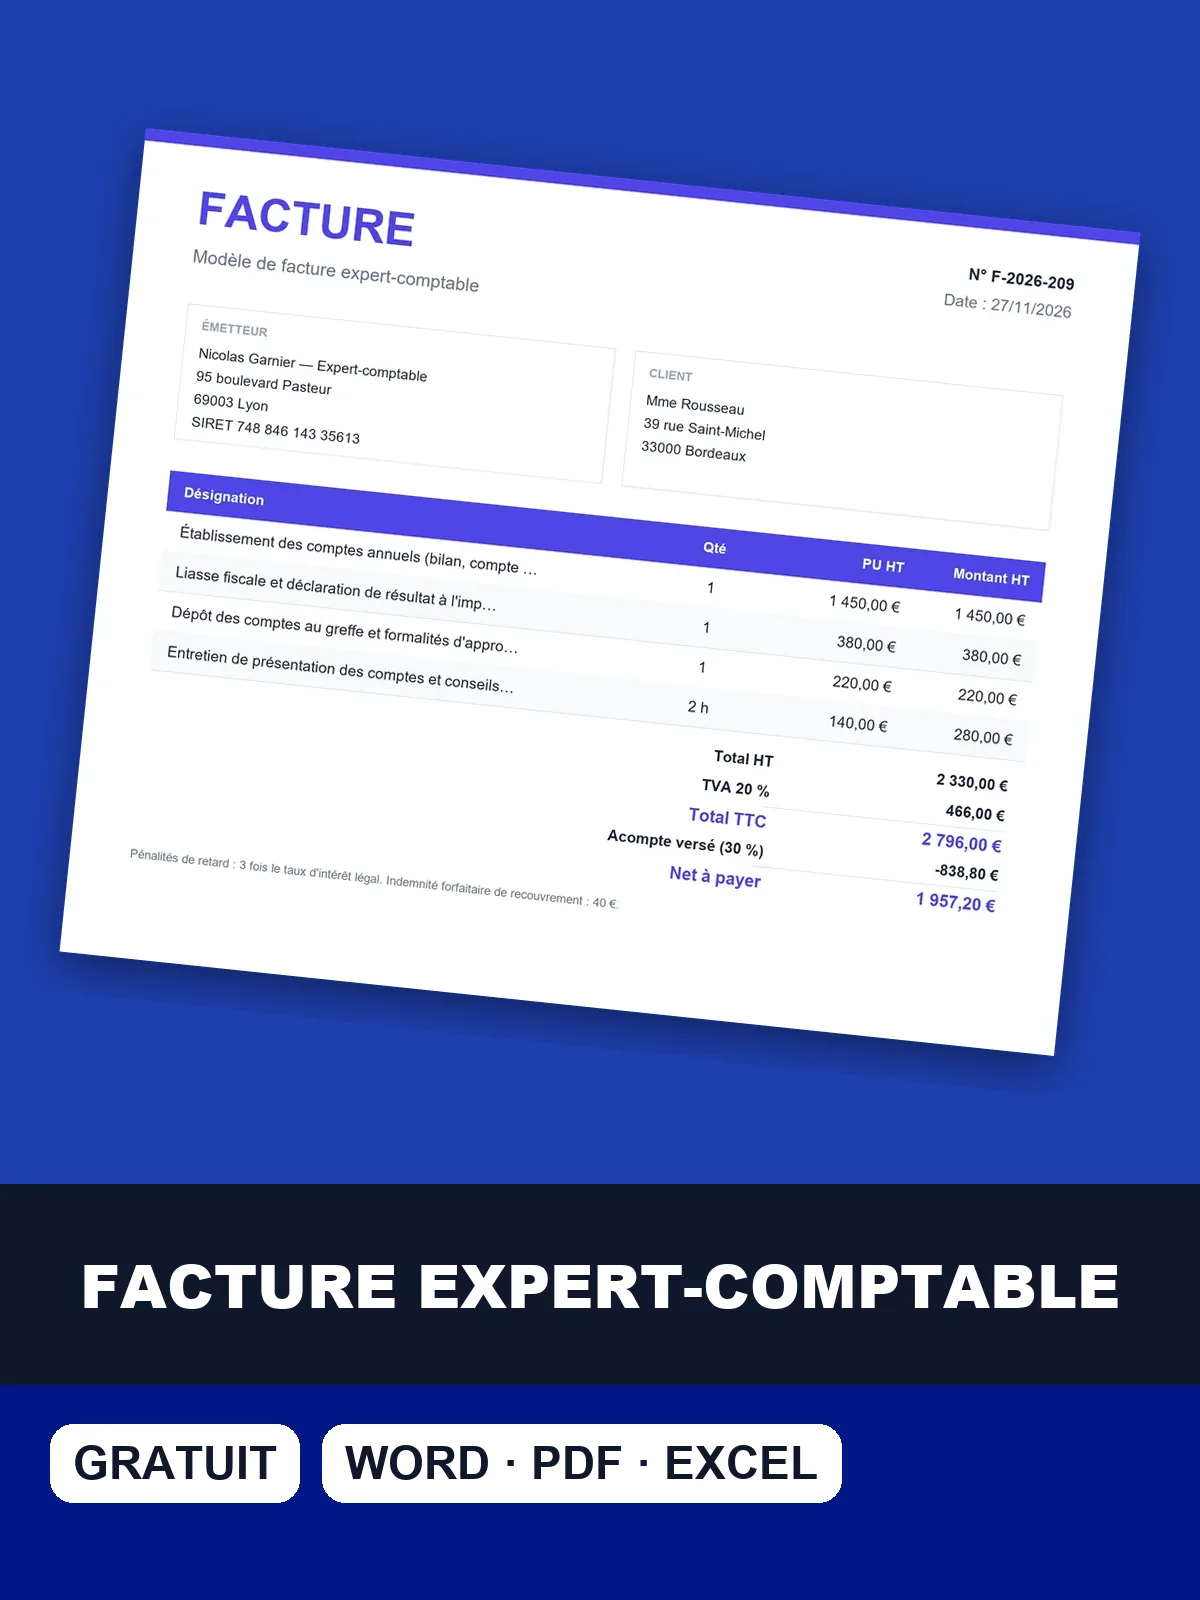
Téléchargez le modèle de facture expert-comptable
Téléchargez ce modèle de facture expert-comptable prérempli pour une clôture annuelle : comptes, liasse, dépôt et entretien, TVA incluse.
Ce qui fait perdre des honoraires sur une facture de clôture
Sur une facture de clôture, les erreurs ne viennent presque jamais du calcul. Elles tiennent à ce que la facture laisse ouvert : un forfait mensuel au périmètre flou, des frais avancés mêlés aux honoraires, ou un travail hors mission qui n'a pas été chiffré. Le tableau détaille ces pièges, avec la correction à appliquer.
- Commencer la mission et facturer sans lettre de mission signée L'écrit est exigé par le code de déontologie ; sans lui, le client peut contester le montant des honoraires et l'étendue de la mission. À faire : Faire signer la lettre de mission avant le premier travail, avec le détail des missions et des honoraires.
- Facturer un forfait mensuel sans préciser ce qu'il inclut (relances, régularisations, entretiens, déclarations spéciales) Toute demande hors forfait devient une source de litige, le client considérant qu'elle était comprise. À faire : Lister dans la lettre de mission les prestations incluses et celles facturées en plus, avec le taux horaire applicable.
- Mélanger honoraires et frais avancés pour le client (greffe, publicité légale) sur une seule ligne La base de TVA devient difficile à justifier et le client ne peut pas rapprocher les frais de ses justificatifs. À faire : Isoler les frais refacturés au réel sur une ligne distincte, avec les justificatifs correspondants.
- Élargir la mission en cours d'année (paie, contrôle fiscal, levée de fonds) sans avenant Le client refuse de payer un travail qu'il n'a pas validé par écrit et la relation se dégrade. À faire : Établir un avenant à la lettre de mission chiffré avant d'engager le travail supplémentaire.
Le plus coûteux reste le travail hors mission. Sans avenant écrit, il devient une discussion sur le prix au moment de payer, alors qu'un avenant chiffré l'aurait réglé en amont.
Clôture annuelle d'une SARL : quatre postes ventilés
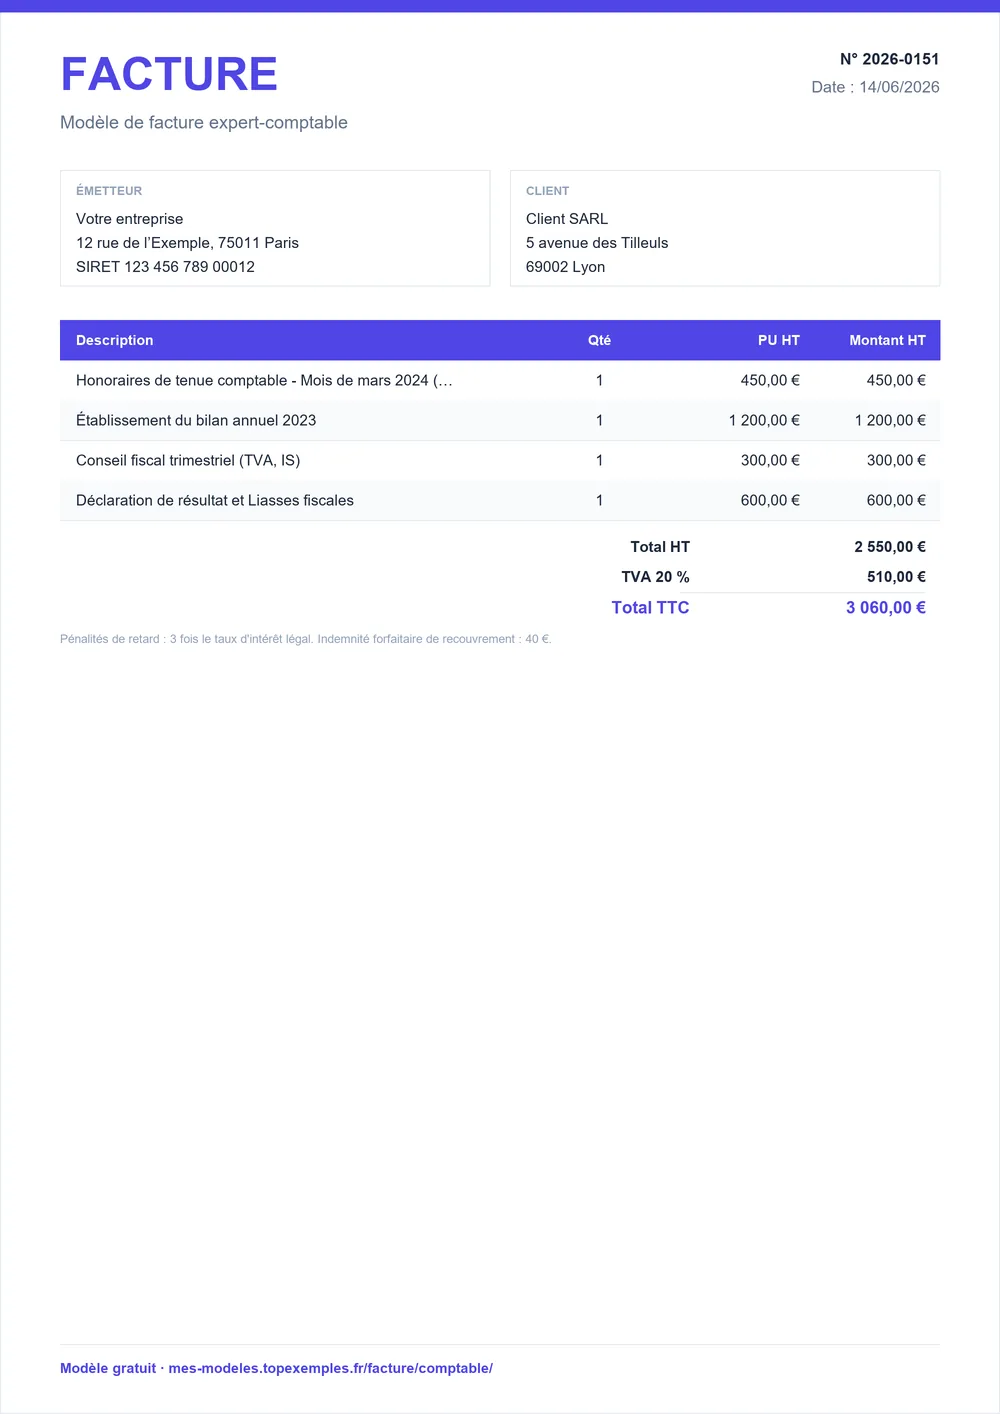
La facture regroupe les quatre postes d'une clôture : les comptes annuels, la déclaration de résultat, le dépôt des comptes et un entretien avec le dirigeant. Trois postes sont des forfaits, car leur volume est connu d'avance. L'entretien se compte à l'heure, parce que sa durée dépend des questions du dirigeant. La TVA s'applique à l'ensemble, au taux de 20 %.
Facture n° F-2026-512 — Honoraires de clôture annuelle d'une SARL : comptes annuels, liasse fiscale, dépôt des comptes et entretien de présentation
| Désignation | Qté | Unité | PU HT | Montant HT |
|---|---|---|---|---|
| Établissement des comptes annuels (bilan, compte de résultat, annexe) | 1 | forfait | 1 450 € | 1 450 € |
| Liasse fiscale et déclaration de résultat à l'impôt sur les sociétés | 1 | forfait | 380 € | 380 € |
| Dépôt des comptes au greffe et formalités d'approbation par l'assemblée générale | 1 | forfait | 220 € | 220 € |
| Entretien de présentation des comptes et conseils de gestion | 2 | h | 140 € | 280 € |
- Total HT
- 2 330 €
- TVA 20 %
- 466 €
- Total TTC
- 2 796 €
- Acompte déjà versé (30 %)
- −838,80 €
- Net à payer
- 1 957,20 €
Ce qui manque au tableau, c'est la date d'arrêté de l'exercice et la référence de la lettre de mission qui fonde ces honoraires. Si le client transmet ses pièces après la date prévue, le travail supplémentaire doit faire l'objet d'un avenant chiffré, et non d'une ligne ajoutée à la facture finale.
TVA sur les honoraires d'un expert-comptable : taux normal
Dans cet exemple : 20 %. Les honoraires d'expertise comptable sont des prestations de services soumises à la TVA au taux normal de 20 %. (art. 278 du CGI)
Client assujetti établi dans un autre État de l'UE : facture hors TVA française avec la mention « Autoliquidation » (art. 259-1 du CGI).
Oui, pour un expert-comptable exerçant en France. Ses honoraires sont des prestations de services imposables au taux normal de 20 %, selon l'article 278 du CGI. Le taux réduit ne s'applique pas à cette nature de prestation. Affichez donc le taux et le montant de TVA en bas de facture, à partir du total hors taxes.
Si vous êtes en franchise en base de TVA, la facture reste hors taxe et porte la mention « TVA non applicable, article 293 B du CGI ». Pour un client établi dans un autre État de l'Union européenne, la facture est émise sans TVA française, avec la mention « Autoliquidation » et le numéro de TVA intracommunautaire du client, selon l'article 259-1 du CGI. Vérifiez ce numéro avant l'envoi.
Émettre la facture de clôture après la dernière réunion
Émettez la facture une fois les comptes validés par le dirigeant, en reprenant les lignes de la lettre de mission sans en ajouter.
- Vérifiez que chaque poste figure dans la lettre de mission ou dans un avenant signé.
- Reportez le forfait de chaque poste et le nombre d'heures réellement passées sur l'entretien.
- Calculez la TVA à 20 % sur le total hors taxes, puis le total TTC.
- Déduisez l'acompte versé, si une provision a été demandée, pour obtenir le solde.
- Ajoutez la date d'émission, l'échéance de paiement et les coordonnées bancaires.
Si un devis a précédé la mission, reprenez ses lignes : les deux documents doivent correspondre. Le modèle à consulter est le modèle de devis expert-comptable. Pour l'acompte, voyez la facture d'acompte, qui prend un numéro dans votre série.
Mentions d'honoraires comptables au-delà des mentions générales
La facture d'un expert-comptable porte les mentions générales de toute facture française, auxquelles s'ajoutent celles qui tiennent à la nature de la mission. Le tableau liste ce qu'il faut vérifier avant l'envoi, notamment le numéro de TVA du client quand il est établi dans l'Union européenne et les conditions de règlement, qui conditionnent les relances.
| Obligation ou particularité | Concerne | Source |
|---|---|---|
| Le titre d'expert-comptable et l'exercice de la profession sont réservés aux professionnels inscrits au tableau de l'Ordre des experts-comptables. | Devis et facture | Ordonnance n° 45-2138 du 19 septembre 1945 |
Le nom du dirigeant et l'exercice concerné aident le client à rattacher la facture à sa comptabilité, ce qui évite des demandes de précisions en fin d'exercice. Rappelez aussi le numéro de la lettre de mission en référence. Pour comparer avec d'autres métiers, consultez les modèles de facture gratuits.
Sources : Ordonnance n° 45-2138 du 19 septembre 1945 · Mentions obligatoires d’une facture — entreprendre.service-public.fr. Les exemples sont fictifs et chiffrés automatiquement ; ils ne remplacent pas l’avis d’un expert-comptable. Notre méthode.
Modèle et exemple vérifiés le .
Vos questions sur la facture expert-comptable
Comment facturer à la fois un forfait mensuel et du temps passé sur des travaux exceptionnels ?
Facturez le forfait mensuel séparément, sur sa propre ligne et à échéance mensuelle, puis le temps passé sur une ligne à l'heure, en précisant le nombre d'heures et le taux convenu. Les deux se distinguent ainsi dans la comptabilité du client. Le point décisif est que le travail exceptionnel corresponde à un avenant ou à une mission décrite dans la lettre. Sans cela, un travail réalisé en plus du forfait peut être contesté, même s'il est dûment justifié.
Dois-je facturer de la TVA sur les frais de greffe que j'avance pour mon client ?
Cela dépend de la nature de chaque frais, qu'il faut vérifier cas par cas. En général, les frais avancés au nom et pour le compte du client, comme les frais de greffe, se refacturent au réel, sans marge, sur une ligne distincte et avec leurs justificatifs. Ils ne doivent pas être confondus avec vos honoraires. La TVA à 20 % s'applique à ces derniers ; pour les frais avancés, faites valider le traitement par votre conseil avant d'émettre la facture.
Quelles mentions mettre sur la facture d'un client société établie en Belgique ?
Pour un client établi en Belgique, la facture est émise sans TVA française, à condition que le client soit un professionnel assujetti à la TVA. Elle porte alors la mention « Autoliquidation » et le numéro de TVA intracommunautaire du client. Vérifiez ce numéro sur le service européen VIES avant l'envoi, et gardez la trace de la vérification. Ajoutez vos propres numéros de TVA, le nom exact de la société cliente et son adresse. Si le client n'est pas assujetti ou n'a pas de numéro valide, ne retirez pas la TVA sans éclaircissement écrit.
Quel tarif facturer pour le bilan annuel d'une TPE en 2026 ?
Pour une TPE de services, le bilan annuel et la liasse fiscale se situent en général entre 800 et 2 500 € HT par forfait. Le montant dépend du nombre d'écritures, du volume de pièces, de la complexité fiscale et du temps de validation avec le dirigeant. Justifiez-le en listant ces critères dans la lettre de mission, plutôt qu'en invoquant un tarif moyen. Comparez enfin avec les fourchettes publiées pour les TPE de services avant de fixer votre prix.
Que facturer quand la mission s'élargit en cours d'année sans avenant ?
N'émettez pas de facture sur ce travail avant la signature d'un avenant : le périmètre élargi doit être accepté par écrit. Si la mission a déjà été réalisée, établissez un avenant chiffré qui décrit ce qui a été fait et ce qu'il reste à faire, puis facturez-le sur une ligne distincte. Ce cas se produit souvent avec une paie supplémentaire, un contrôle fiscal ou une levée de fonds. Expliquez au client, par écrit, pourquoi le périmètre change et ce que cela coûte.