Modèle de facture formateur
Cette facture constate une action de formation déjà réalisée, et non une promesse. L'exemple porte sur deux jours de prise de parole en public pour huit salariés, et montre comment justifier l'exonération de TVA ligne par ligne, avec la référence de l'article du Code général des impôts.
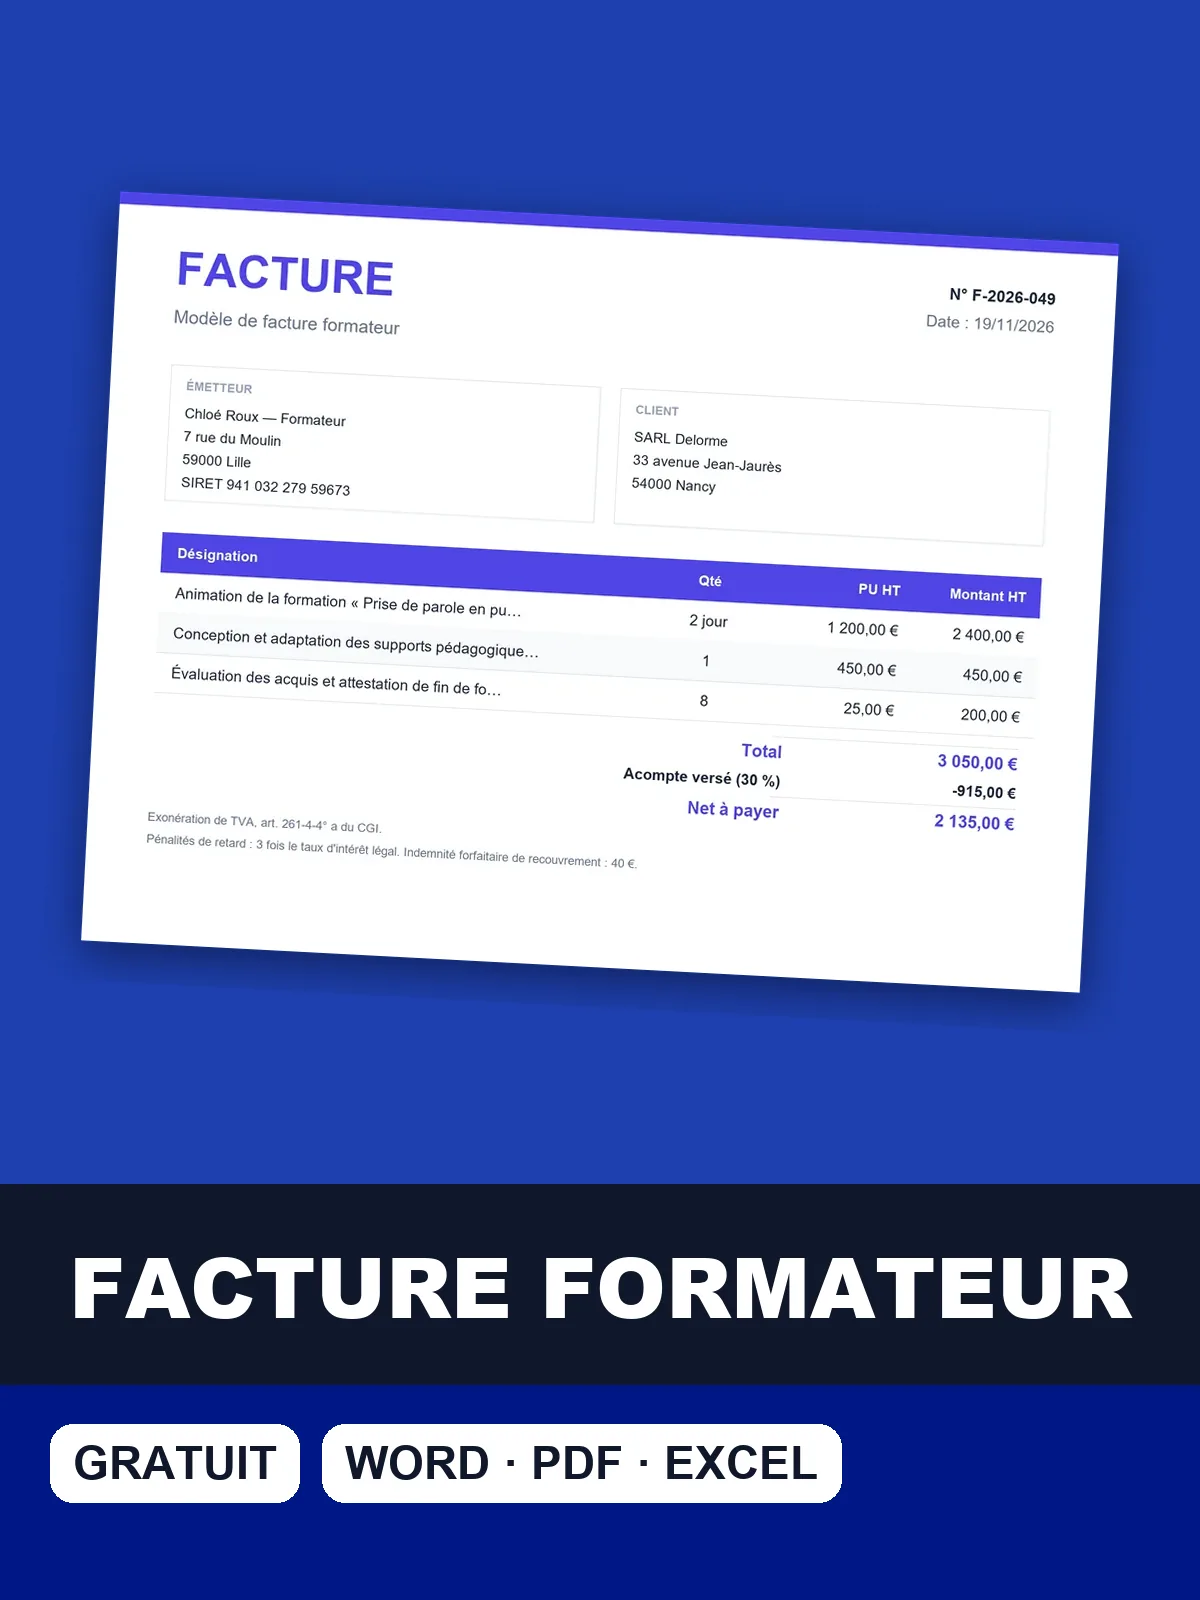
Téléchargez le modèle de facture formateur
Téléchargez le modèle de facture formateur prérempli avec cet exemple : intra de deux jours, exonération et solde après acompte.
Devis de formation et facture : ce que la facture atteste
Le devis promet une formation et fixe les conditions de l'engagement. La facture atteste que l'action a eu lieu, avec les dates réelles et le nombre de stagiaires présents. Si le groupe a changé entre les deux documents, la facture suit le réel et non le prévisionnel.
Gardez le même découpage de lignes que dans le devis de formation : un module vendu à part doit apparaître à part sur la facture. Sinon, il devient difficile de distinguer la part exonérée de la part soumise à TVA si un contrôle a lieu.
Présentation d'une facture de deux jours en intra-entreprise
L'exemple facture une formation « Prise de parole en public » de deux jours pour huit salariés d'une société de services. La facture distingue l'animation, la conception des supports adaptés à l'entreprise et l'évaluation individuelle remise à chaque stagiaire. Ce découpage montre au client ce qu'il paie, et à l'administration ce qui relève de la formation.
Facture n° F-2026-470 — Formation intra-entreprise de deux jours « Prise de parole en public » pour huit salariés d'une société de services
| Désignation | Qté | Unité | PU HT | Montant HT |
|---|---|---|---|---|
| Animation de la formation « Prise de parole en public » en intra-entreprise | 2 | jour | 1 200 € | 2 400 € |
| Conception et adaptation des supports pédagogiques au contexte de l'entreprise | 1 | forfait | 450 € | 450 € |
| Évaluation des acquis et attestation de fin de formation par stagiaire | 8 | u | 25 € | 200 € |
- Total
- 3 050 €
- Acompte déjà versé (30 %)
- −915 €
- Net à payer
- 2 135 €
- Exonération de TVA, art. 261-4-4° a du CGI.
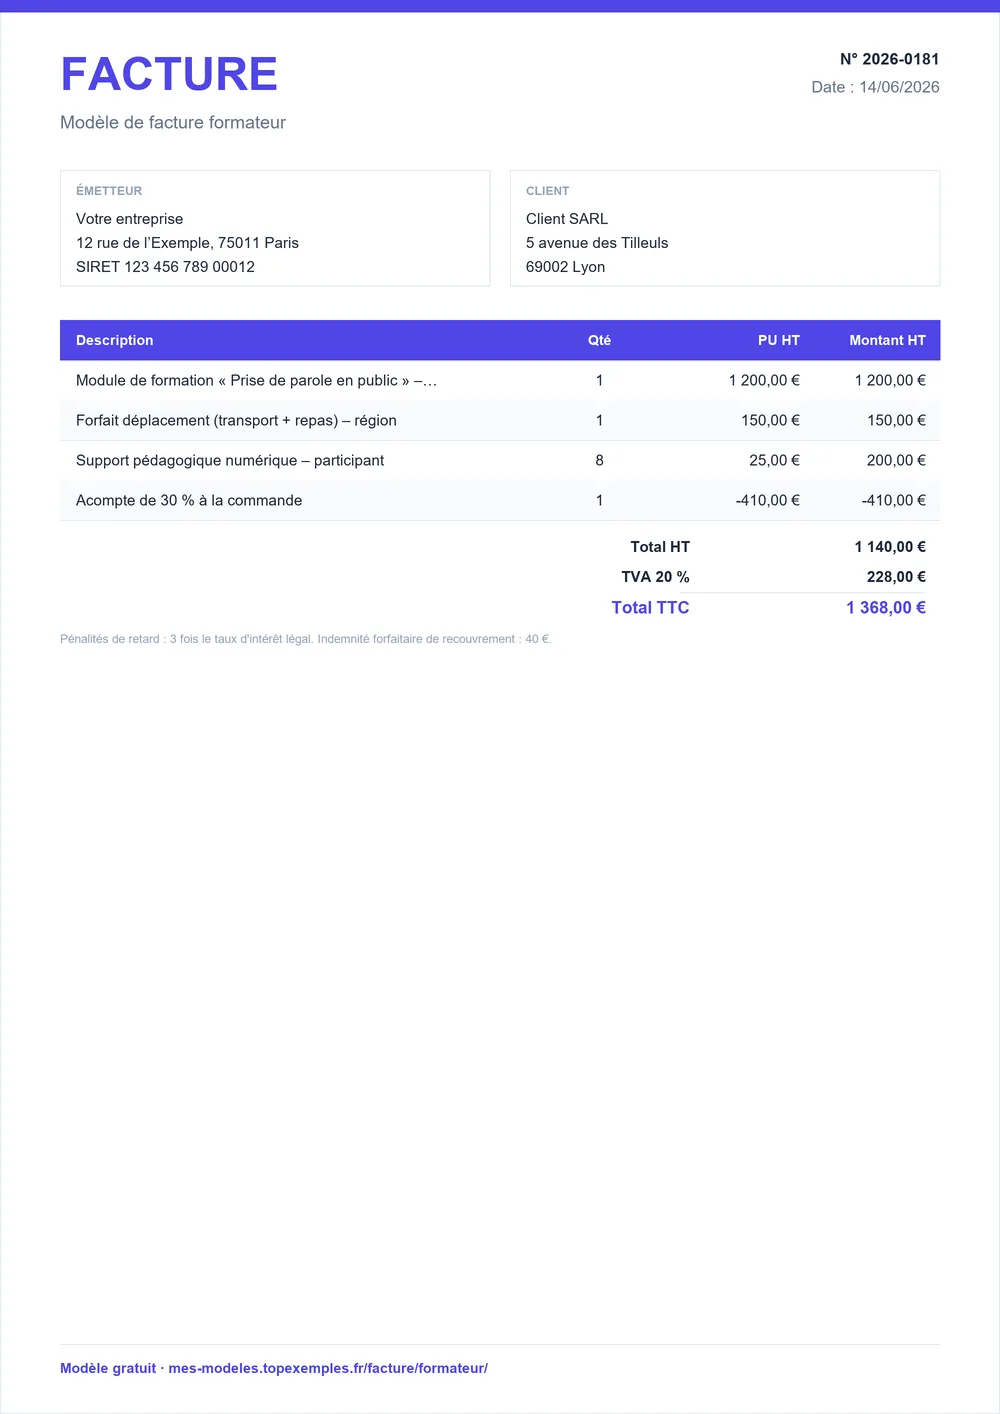
Le total de 3 050 € ne porte aucune TVA. La mention d'exonération doit figurer sur la facture, accompagnée de sa référence légale. Si l'acompte de 915 € a été versé à la commande, le solde de 2 135 € est reporté sur ce document.
Tarifs journaliers pour une formation en entreprise
Les tarifs varient selon que la formation se déroule en intra-entreprise, en inter-entreprises ou en accompagnement individuel. Le tableau donne les fourchettes courantes par journée d'animation, par stagiaire, par heure et pour la conception d'un module sur mesure.
| Poste | Fourchette | Unité |
|---|---|---|
| Journée d'animation en intra-entreprise | 800 € – 1 800 € | € HT / jour |
| Formation inter-entreprises, une journée par stagiaire | 250 € – 600 € | € HT / stagiaire |
| Formation individuelle ou accompagnement pédagogique | 60 € – 120 € | € HT / h |
| Conception d'un module sur mesure | 500 € – 2 500 € | € HT / forfait |
Prix indicatifs HT constatés en France, à adapter à votre région, au chantier et à votre expérience.
Une journée d'intra au bas de la fourchette se justifie souvent par un groupe nombreux. En revanche, un module personnalisé ne doit pas être facturé au prix d'une journée standard sans que la facture le précise.
Contrôles à faire avant de remettre la facture de formation
- Vérifiez que la convention signée porte le même intitulé, les mêmes dates et le même nombre de stagiaires que la facture.
- Contrôlez que l'attestation d'exonération est en votre possession avant d'écrire la mention sur le document.
- Séparez les lignes exonérées de toute ligne de conseil ou de coaching soumise à 20 % de TVA.
- Rapprochez le solde des acomptes déjà encaissés, avec leurs dates de versement.
- Conservez une copie de la feuille d'émargement et des attestations remises aux stagiaires.
Pour un document prêt à compléter, reprenez le modèle de facture gratuit et ajustez les lignes à votre programme.
Mentions à faire figurer sur une facture de formation
Le tableau énumère les mentions qu'une facture de formation doit porter pour être exploitable : identité, numéro, prestations, montants, mention d'exonération et référence de la convention. Chacune répond à une question concrète du client, de son service formation ou d'un financeur.
| Obligation ou particularité | Concerne | Source |
|---|---|---|
| L'exonération de TVA des actions de formation professionnelle continue suppose que l'organisme privé détienne l'attestation délivrée par l'administration ; le numéro de déclaration d'activité seul ne suffit pas, et la facture mentionne l'exonération avec la référence de l'article du CGI. | Facture | CGI, art. 261-4-4° a ; BOI-TVA-CHAMP-30-10-20-50 |
| L'organisme de formation dépose une déclaration d'activité auprès de l'administration dès la conclusion de sa première convention ou de son premier contrat de formation ; le numéro obtenu figure sur ses conventions de formation et, en pratique, sur ses factures. | Devis et facture | Code du travail, art. L6351-1 |
La référence de la convention est souvent oubliée. Elle permet de retrouver en quelques minutes le programme, les dates et la liste des stagiaires. Une erreur se corrige par une facture d'avoir, jamais par une modification discrète du document déjà envoyé.
Sources : CGI, art. 261-4-4° a ; BOI-TVA-CHAMP-30-10-20-50 · Code du travail, art. L6351-1 · Mentions obligatoires d’une facture — entreprendre.service-public.fr. Les exemples sont fictifs et chiffrés automatiquement ; ils ne remplacent pas l’avis d’un expert-comptable. Notre méthode.
Modèle et exemple vérifiés le .
Vos questions sur la facture formateur
Quelles mentions mettre sur la facture d'une formation intra-entreprise ?
Oui, il faut au minimum l'identité de l'organisme, son numéro de déclaration d'activité, le numéro et la date de la facture, l'intitulé exact de la formation et sa date de réalisation. Ajoutez le nombre de stagiaires, le montant HT, la mention d'exonération avec sa référence légale et la date ou le délai de paiement. Ces éléments reprennent la convention et permettent au client de justifier la dépense.
Comment facturer les frais de déplacement et de salle en plus de la journée de formation ?
En général, ces frais se présentent sur des lignes séparées, avec leur nature et leur montant. Ils suivent le régime de la prestation principale seulement s'ils lui sont directement rattachés. Un déplacement refacturé au réel, ou une location de salle, peut donc être distinct de la formation. Précisez-le dans la convention pour éviter que la facture ne mélange le prix pédagogique et les frais annexes.
Dois-je établir une convention de formation avant d'émettre ma facture ?
Oui, la convention précède la facture dans la pratique, car elle fixe l'intitulé, la durée, les dates et le nombre de stagiaires que la facture doit reprendre. Une facture qui ne correspond pas à la convention signée affaiblit l'exonération, puisque l'administration cherche la concordance entre les deux documents. Signez-la avant le démarrage, puis facturez à l'issue ou selon l'échéancier.
Que faire si une entreprise annule la formation à la dernière minute ?
Cela dépend des conditions acceptées au moment de la convention. Si un délai d'annulation a été prévu, appliquez la pénalité correspondante et facturez-la sur une ligne dédiée. Sans clause écrite, vous ne pouvez réclamer que les frais réellement engagés, et les échanges doivent être conservés par écrit. Mentionnez la date d'annulation sur le document émis.
Quel acompte demander à une entreprise pour une formation ?
Un acompte de 30 % à la commande est courant avec une entreprise, comme dans cet exemple. Il réserve les dates et couvre la préparation des supports. Le solde est ensuite facturé à l'issue de la formation, en déduisant l'acompte déjà versé. Indiquez le montant de l'acompte et sa date sur la facture finale, pour que le client puisse rapprocher les deux documents.