Modèle de devis traiteur
Un repas de mariage servi par un traiteur mêle plusieurs taux de TVA, et le devis doit dire ce qui est fourni pour justifier chacun. Cet exemple chiffre 80 convives avec cocktail, service, vaisselle et boissons, avec un acompte versé à la réservation.
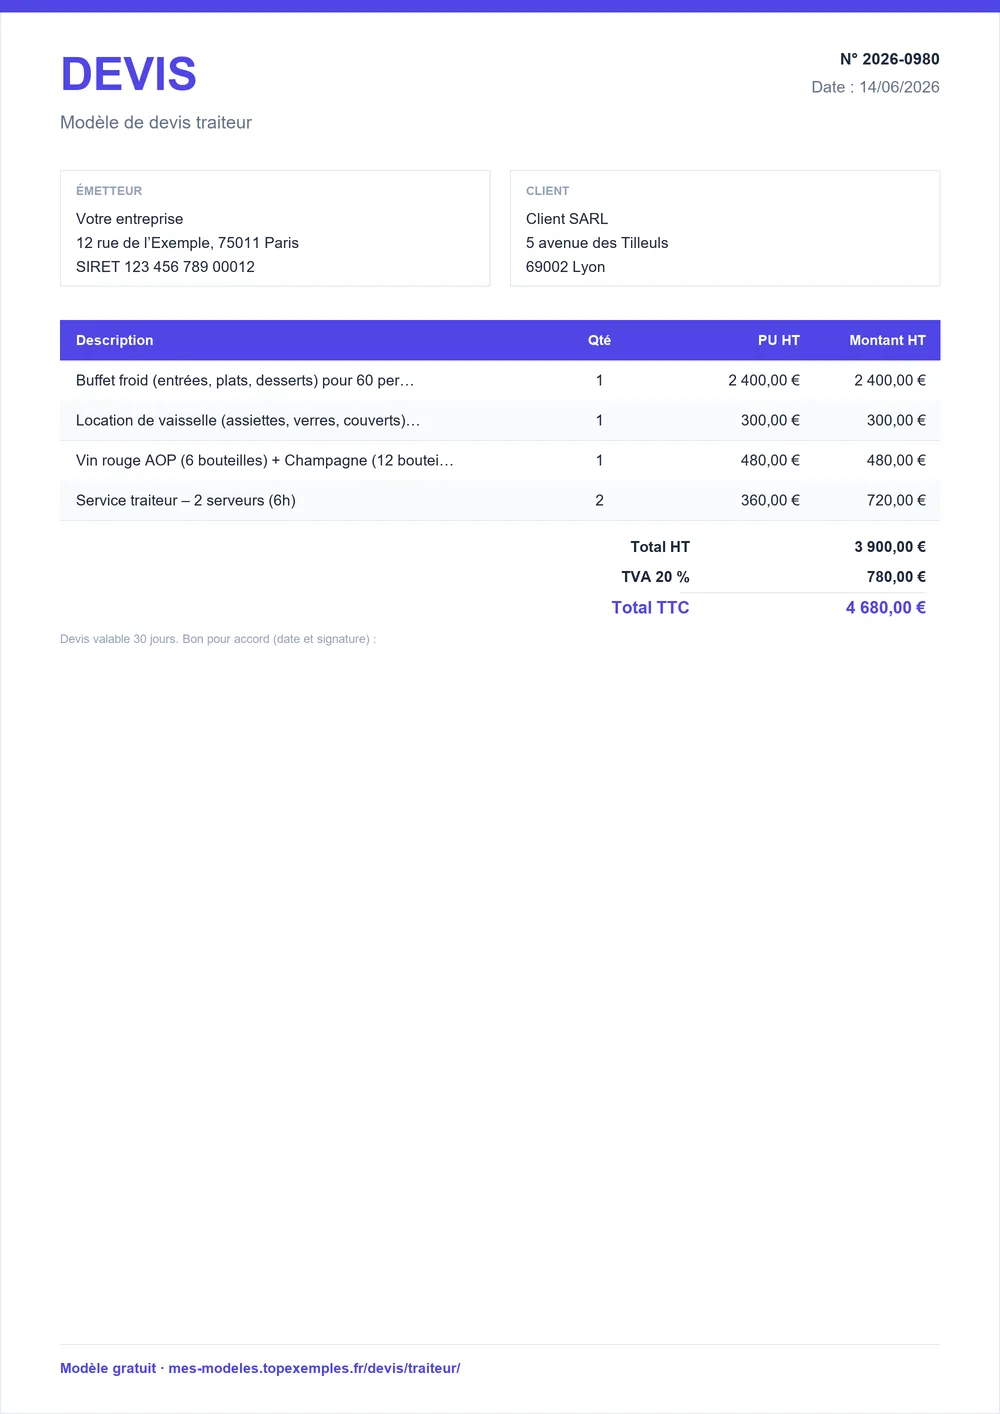
Téléchargez le modèle de devis traiteur
Téléchargez le modèle de devis traiteur prérempli avec ce repas de mariage, en PDF, Word ou Excel, et ajustez convives et taux.
Mentions qui fixent le périmètre d'un repas de mariage
Un devis de traiteur engage le prix par convive, le service et le matériel plusieurs semaines avant l'événement. Le tableau rassemble les mentions qui fixent le périmètre de la prestation et le taux de TVA appliqué à chaque poste, pour que le client sache exactement ce qui est couvert.
| Obligation ou particularité | Concerne | Source |
|---|---|---|
| Les ventes à consommer sur place relèvent de 10 % de TVA, à l'exclusion des boissons alcooliques taxées à 20 % ; un traiteur qui fournit aussi du personnel, du matériel ou une salle réalise un ensemble assimilé à de la restauration. | Devis et facture | CGI, art. 279 m ; BOFiP BOI-TVA-LIQ-30-20-10-20 |
| Sauf stipulation contraire, avec un consommateur, les sommes versées d'avance sont des arrhes : le client qui renonce les perd, le traiteur qui annule les restitue au double. | Devis et facture | Code de la consommation, art. L214-1 |
| Le droit de rétractation de 14 jours ne s'applique pas aux prestations de restauration devant être fournies à une date déterminée, même pour un devis signé à distance ou hors établissement ; le devis doit le préciser. | Devis | Code de la consommation, art. L221-28, 12° |
Les conditions de rétractation méritent une attention particulière : pour une prestation de restauration à date fixe, le droit de rétractation de 14 jours ne s'applique pas. Le modèle de facture traiteur reprendra ensuite les mêmes lignes après la réception.
Exemple chiffré : repas assis de 80 convives avec service
L'exemple est un repas assis pour 80 convives : menu complet, cocktail d'accueil, service en salle par des maîtres d'hôtel et des serveurs, location de vaisselle, verrerie et mobilier, boissons sans alcool et livraison avec reprise du matériel. Le vin n'est pas inclus, ce qui évite le taux de 20 %.
Devis n° D-2026-852 — Repas de mariage assis pour 80 convives, avec cocktail d'accueil, service et vaisselle
| Désignation | Qté | Unité | PU HT | Montant HT |
|---|---|---|---|---|
| Menu mariage (entrée, plat, fromage, dessert), par convive | 80 | u | 58 € | 4 640 € |
| Cocktail d'accueil, par convive | 80 | u | 11 € | 880 € |
| Service en salle (maître d'hôtel et serveurs, heures cumulées) | 35 | h | 31 € | 1 085 € |
| Location de vaisselle, verrerie, nappage et mobilier, par convive | 80 | u | 8 € | 640 € |
| Boissons sans alcool, par convive | 80 | u | 5 € | 400 € |
| Livraison, installation et reprise du matériel | 1 | forfait | 280 € | 280 € |
- Total HT
- 7 925 €
- TVA 10 %
- 792,50 €
- Total TTC
- 8 717,50 €
- Acompte à la signature (30 %)
- 2 615,25 €
- TVA au taux de 10 % — art. 279 m du CGI.
- Devis valable 30 jours à compter de sa date d’émission.
Le montant hors taxes de 7 925 € devient 8 717,50 € avec la TVA de 10 %. L'acompte de 2 615,25 € est déduit au moment du solde, qui s'élève à 6 102,25 € quelques jours avant la réception.
Six étapes pour rédiger un devis de traiteur
- Recensez les prestations et indiquez, pour chacune, si elle relève de la restauration à 10 % ou d'une location seule à 20 %.
- Séparez les boissons alcooliques sur des lignes distinctes, car elles sont taxées à 20 %.
- Fixez le nombre de convives garanti, une tolérance de variation écrite et le prix par personne.
- Précisez la nature de la somme versée à la réservation, acompte ou arrhes, avec les conditions d'annulation.
- Indiquez la date limite de confirmation et l'exclusion du droit de rétractation pour une prestation à date fixe.
- Faites signer le devis avant de réserver le personnel et le matériel.
Pour saisir chaque ligne sans repartir de zéro, le générateur de devis en ligne vous guide pas à pas.
Prix par convive et par heure de service pour un traiteur
Le prix d'un traiteur se lit par convive pour un repas assis ou un cocktail, et par heure pour le service. Le tableau donne des repères hors taxes, qui varient selon la saison, la région et le niveau de prestation. Ils ne remplacent pas votre propre calcul de coût de revient.
| Poste | Fourchette | Unité |
|---|---|---|
| Menu de mariage assis, hors boissons alcooliques | 45 € – 90 € | € HT / convive |
| Cocktail dînatoire de dix à quatorze pièces | 22 € – 45 € | € HT / personne |
| Buffet froid livré, sans service | 14 € – 30 € | € HT / personne |
| Serveur ou maître d'hôtel facturé à l'heure | 28 € – 40 € | € HT / h |
| Location de vaisselle, verrerie et mobilier | 5 € – 14 € | € HT / convive |
Prix indicatifs HT constatés en France, à adapter à votre région, au chantier et à votre expérience.
Un prix par convive bas doit s'accompagner d'un périmètre clair : sans service ni matériel, la prestation ressemble à une simple livraison de plats, dont le régime de TVA et le prix changent.
Clauses d'annulation et de nombre de convives à prévoir
Avant de réserver la salle et le personnel, vérifiez que le devis contient les clauses qui évitent les litiges de dernière minute. Elles protègent autant le traiteur que le client.
- Le nombre de convives garanti, avec une tolérance de variation écrite.
- Le prix hors taxes par personne, distinct du prix du service et du matériel.
- La date limite de confirmation du nombre de convives.
- La nature de la somme versée à la réservation, acompte ou arrhes, et son montant.
- Les conditions d'annulation et de report, pour chacune des deux parties.
- La mention de l'exclusion du droit de rétractation pour une prestation à date déterminée.
Relisez enfin le total : le client doit pouvoir retrouver, ligne par ligne, ce qu'il paie pour chaque convive.
Sources : CGI, art. 279 m ; BOFiP BOI-TVA-LIQ-30-20-10-20 · Code de la consommation, art. L214-1 · Code de la consommation, art. L221-28, 12°. Les exemples sont fictifs et chiffrés automatiquement ; ils ne remplacent pas l’avis d’un expert-comptable. Notre méthode.
Modèle et exemple vérifiés le .
Vos questions sur le devis traiteur
Un devis de traiteur mêle-t-il 10 % et 20 % de TVA ?
Oui, souvent. Le repas servi avec personnel, matériel ou salle relève de la restauration à 10 %. Les boissons alcooliques restent à 20 %, de même que la location de matériel facturée seule. Pour que le taux se justifie, le devis doit décrire ce qui est fourni, ligne par ligne, avant la signature.
Faut-il séparer le vin et le champagne sur le devis d'un repas de mariage ?
Oui, en général. Les boissons alcooliques relèvent toujours du taux normal de 20 %, alors que le repas reste à 10 %. Une ligne distincte pour le vin et le champagne évite d'appliquer un seul taux à l'ensemble. Indiquez aussi si les boissons sont comprises dans le prix par convive, pour que le client compare correctement les propositions.
Quel acompte demander à la réservation d'un événement ?
En général, 30 % à la réservation, versés comme arrhes sauf stipulation contraire. Le solde se règle quelques jours avant l'événement. Avec un particulier, la somme versée d'avance vaut arrhes au sens de l'article L214-1 du Code de la consommation : le client qui renonce la perd, et le traiteur qui annule doit la restituer au double. Écrivez ces conditions dans le devis.
Que faire si le client réduit le nombre de convives la veille de la réception ?
Appliquez la tolérance et les conditions prévues au devis. Sans clause écrite, une baisse de dernière minute est difficile à trancher. Le devis doit donc fixer le nombre de convives garanti, la date limite de confirmation et le prix par personne retenu. Une clause courante facture le nombre garanti, sauf réduction acceptée par écrit avant la date limite.
Un client peut-il se rétracter après avoir signé un devis de traiteur en ligne ?
En général, non, pour une prestation à date déterminée. Le droit de rétractation de 14 jours ne s'applique pas à la restauration qui doit être fournie à une date fixée, même pour un devis signé à distance ou hors établissement. Le devis doit le préciser avant la signature, pour que cette exclusion soit claire pour le client.