Modèle de facture coursier
Facturer des courses, c'est facturer du transport : 20 % de TVA quelle que soit la marchandise, un relevé qui détaille chaque course et un paiement à 30 jours maximum. Ce modèle gratuit chiffre des livraisons express en scooter pour un e-commerçant, de Paris à la petite couronne.
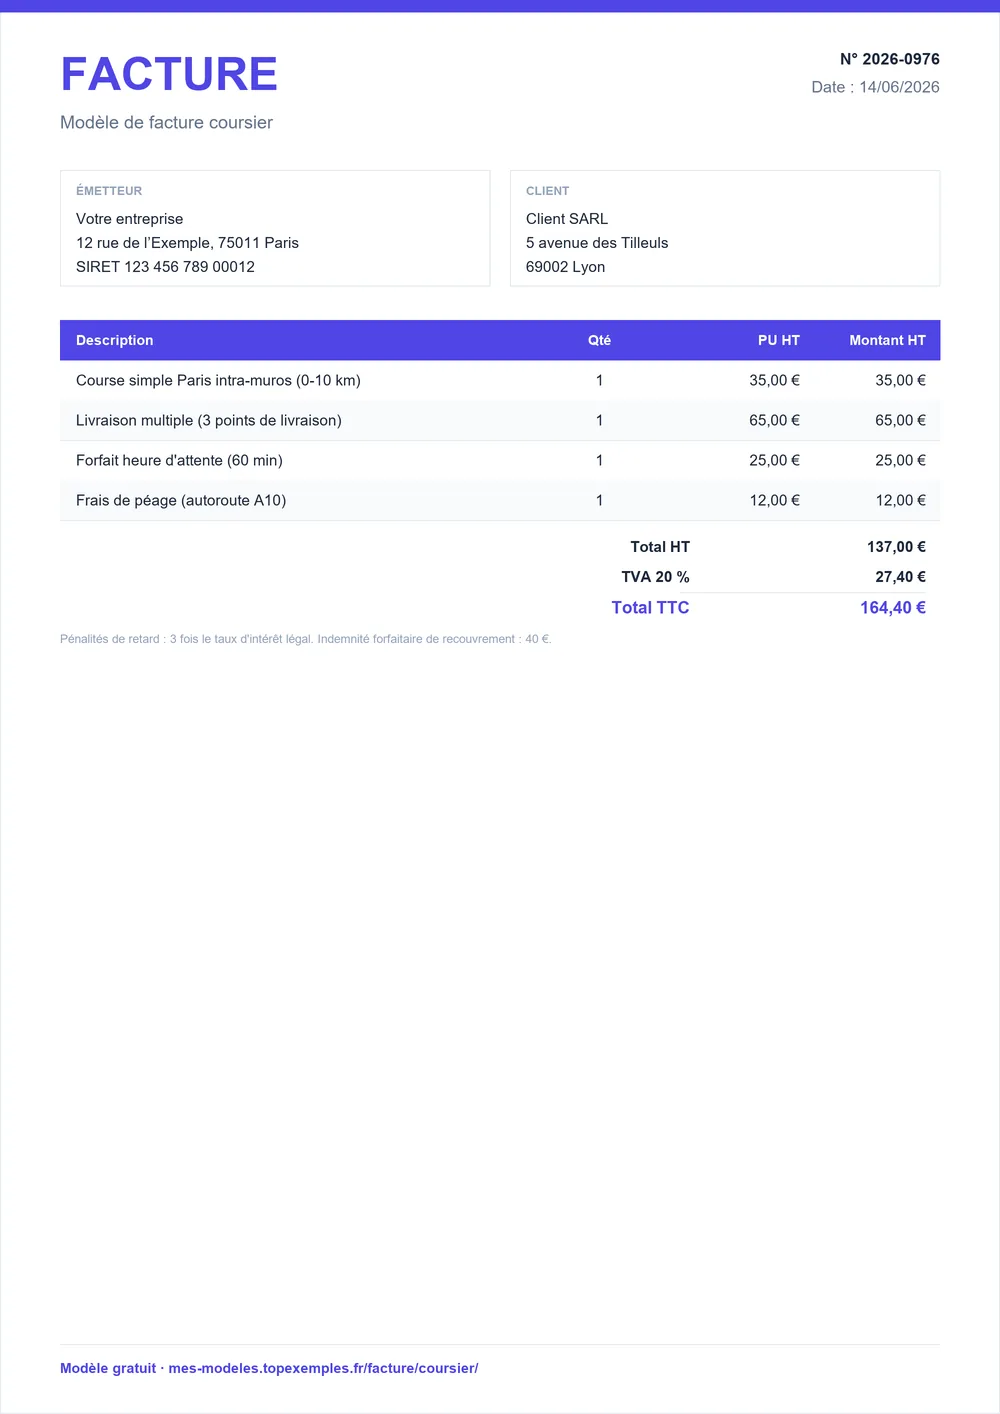
Téléchargez le modèle de facture coursier
Téléchargez le modèle de facture coursier prérempli avec des courses express et un supplément colis, puis remplacez zones et tarifs par les vôtres.
Courses express, attente et colis volumineux sur une facture
L'exemple est celui d'un coursier à scooter qui livre un e-commerçant parisien : des colis remis en trois jours dans Paris et la petite couronne. Chaque zone a son prix à la course, l'attente au point d'enlèvement ne se facture qu'au-delà de la franchise convenue, et les colis lourds ou volumineux portent un supplément. La facture compte 4 lignes, soit 712 € hors taxes.
Facture n° F-2026-236 — Tournée de livraison express pour un e-commerçant : colis livrés en trois jours dans Paris et la petite couronne
| Désignation | Qté | Unité | PU HT | Montant HT |
|---|---|---|---|---|
| Livraison express en scooter, Paris intra-muros (par course) | 40 | u | 8,50 € | 340 € |
| Livraison en petite couronne (par course) | 24 | u | 12 € | 288 € |
| Attente au point d'enlèvement au-delà de la franchise convenue | 2 | h | 30 € | 60 € |
| Supplément colis volumineux ou lourd | 6 | u | 4 € | 24 € |
- Total HT
- 712 €
- TVA 20 %
- 142,40 €
- Total TTC
- 854,40 €
Avec 142,40 € de TVA, le client paie 854,40 €. Ces totaux ne remplacent pas le relevé : joignez-y la liste des courses pour que le service comptable puisse rapprocher chaque ligne d'un bon de commande avant de valider le paiement.
Prix d'une course, d'une heure d'attente ou d'un colis lourd
Les prix d'un coursier dépendent d'abord du véhicule : un deux-roues se facture à la course dans Paris, l'utilitaire monte en gamme, et la mise à disposition d'un véhicule se compte à l'heure. Les fourchettes ci-dessous donnent des repères hors taxes pour ces quatre cas ; adaptez-les à vos zones, à vos horaires et au volume que vous apporte chaque client.
| Poste | Fourchette | Unité |
|---|---|---|
| Course en deux-roues, Paris intra-muros | 8 € – 14 € | € HT / course |
| Course en utilitaire en agglomération | 25 € – 55 € | € HT / course |
| Coursier avec véhicule en mise à disposition | 28 € – 45 € | € HT / h |
| Supplément colis volumineux ou lourd | 3 € – 10 € | € HT / colis |
Prix indicatifs HT constatés en France, à adapter à votre région, au chantier et à votre expérience.
Le supplément colis volumineux ou lourd permet de garder un tarif de base compétitif sans perdre de marge quand le colis ne rentre pas dans le coffre du scooter. Pour un client régulier, écrivez dans le contrat un prix dégressif par course : la facture affiche alors toujours le prix unitaire réellement appliqué.
Quatre erreurs qui font contester une facture de livraison
Une TVA calquée sur la marchandise, un relevé trop vague, une franchise de TVA gardée trop longtemps, un délai de paiement trop généreux : ces quatre erreurs coûtent du temps de relance avant de coûter de l'argent, puisque le client rejette ou retarde la facture. Le détail de chacune, avec la correction à apporter, suit.
- Facturer 10 % de TVA parce que la marchandise livrée (repas) est à taux réduit Le coursier ne facture que le transport, qui relève du taux normal ; la vente du repas est facturée par le restaurant à son propre taux. À faire : Facturer la livraison à 20 % ; laisser la vente de la marchandise à son fournisseur.
- Ne pas préciser l'adresse d'enlèvement, l'adresse de livraison, la date et l'heure de chaque course Le client ne peut pas rapprocher la facture de ses bons de commande : il la conteste et la paie en retard. À faire : Joindre un relevé détaillé, une ligne par course ou par tournée.
- Continuer à facturer sans TVA après avoir dépassé le seuil de la franchise La TVA devient due dès le dépassement ; les factures émises sans TVA doivent être régularisées. À faire : Suivre son chiffre d'affaires cumulé et basculer à 20 % de TVA dès le seuil franchi.
- Fixer un paiement à 45 ou 60 jours sur une facture de livraison Le plafond est de 30 jours à compter de l'émission pour le transport routier de marchandises. À faire : Indiquer une échéance à 30 jours maximum après la date d'émission.
Le point commun : le client est un professionnel, donc la facture alimente sa comptabilité. Tout ce qui l'empêche de la rapprocher d'une commande ou de la déduire sans doute se paie en retard de règlement. Si vous transportez aussi des personnes, le taux de TVA diffère : voyez le modèle de facture chauffeur VTC.
Devis de tournée et facture de livraison : ce qui se reprend
Pour une livraison régulière, le devis de coursier pose le cadre : prix de la course ou de la tournée, arrêts et kilomètres inclus, tarif des suppléments, durée du contrat. La facture ne réinvente rien : elle applique ces tarifs aux courses réellement effectuées.
Reprenez donc le vocabulaire du devis ligne pour ligne (même intitulé de zone, même unité) et ne facturez un supplément que s'il y figure. Un client qui retrouve ses propres conditions paie sans discuter ; une ligne absente du devis déclenche une demande d'explication.
Pour un client occasionnel, le devis peut se limiter à un tarif communiqué par écrit : la facture cite alors ce tarif. Les courses annulées et les colis non remis ne se facturent que si le devis le prévoit.
Contrôles avant l'envoi d'une facture à un client professionnel
- TVA à 20 % sur toutes les lignes de transport, sauf franchise en base avec la mention de franchise.
- Une ligne par type de course ou de tournée : zone, quantité, prix unitaire hors taxes.
- Relevé joint : adresse d'enlèvement, adresse de livraison, date et heure de chaque course.
- Attente et suppléments facturés selon le devis, avec la durée ou le nombre de colis concernés.
- Échéance à 30 jours maximum après la date d'émission, taux des pénalités de retard et indemnité forfaitaire de 40 €.
- Inscription au registre des transporteurs à jour, y compris pour un scooter.
- Copie de la facture conservée dix ans.
Sources : Ministère de la Transition écologique, accès et exercice de la profession de transporteur de marchandises · Code de commerce, art. L441-11, II, 5° · Code général des impôts, art. 293 B · Mentions obligatoires d’une facture — entreprendre.service-public.fr. Les exemples sont fictifs et chiffrés automatiquement ; ils ne remplacent pas l’avis d’un expert-comptable. Notre méthode.
Modèle et exemple vérifiés le .
Vos questions sur la facture coursier
Quelle TVA appliquer sur une livraison à vélo ou à scooter ?
Le taux normal de 20 %, quel que soit le véhicule. Le taux réduit du transport de voyageurs ne s'applique pas au transport de marchandises, et le taux de la marchandise livrée ne déteint pas sur votre prestation : un repas livré reste un transport facturé à 20 %, le restaurant facturant le repas à son propre taux. Seule la franchise en base supprime la TVA.
Un coursier micro-entrepreneur doit-il facturer la TVA ?
Non, tant qu'il reste sous le seuil de la franchise en base : il facture sans TVA et écrit « TVA non applicable, art. 293 B du CGI » sur chaque facture. Dès que le seuil est dépassé, la TVA devient due et les factures émises sans TVA doivent être régularisées. Suivez donc votre chiffre d'affaires cumulé en cours d'année, pas seulement à la clôture.
Comment facturer des courses à la tournée à un client régulier ?
Par une facture mensuelle, avec une ligne par type de tournée ou de course et le relevé détaillé en annexe. Le prix de la tournée, ce qu'il inclut (arrêts, kilomètres) et les suppléments sont écrits dans le devis ou le contrat. Le délai de paiement reste plafonné à 30 jours à compter de l'émission : facturez à date fixe plutôt qu'au fil de l'eau.
Faut-il s'inscrire au registre des transporteurs pour livrer en scooter ?
Oui, dès que vous transportez des marchandises pour le compte d'autrui avec un véhicule motorisé, y compris à deux roues et quel que soit le tonnage. Vous devez être inscrit au registre des transporteurs et justifier de la capacité professionnelle par l'attestation en transport léger. Cette obligation concerne l'activité elle-même : renseignez-vous avant votre première course.
Puis-je refacturer l'essence et les péages à mon client ?
Oui, à condition de l'avoir prévu au devis ou au contrat. Le carburant est en principe compris dans le prix de la course. Un péage ou un parking exceptionnel se refacture sur une ligne distincte, au montant réel et avec le justificatif, et entre dans la base de la TVA de votre prestation. Évitez d'ajouter une ligne que le client n'a pas validée.