Modèle de facture comédien
Un comédien qui facture doit pouvoir justifier d'une vraie indépendance, et séparer la prestation de jeu de toute cession de droits. Ce modèle totalise 1 056 € HT pour une demi-journée d'intervention, soit 1 267,20 € TTC avec une TVA à 20 %.
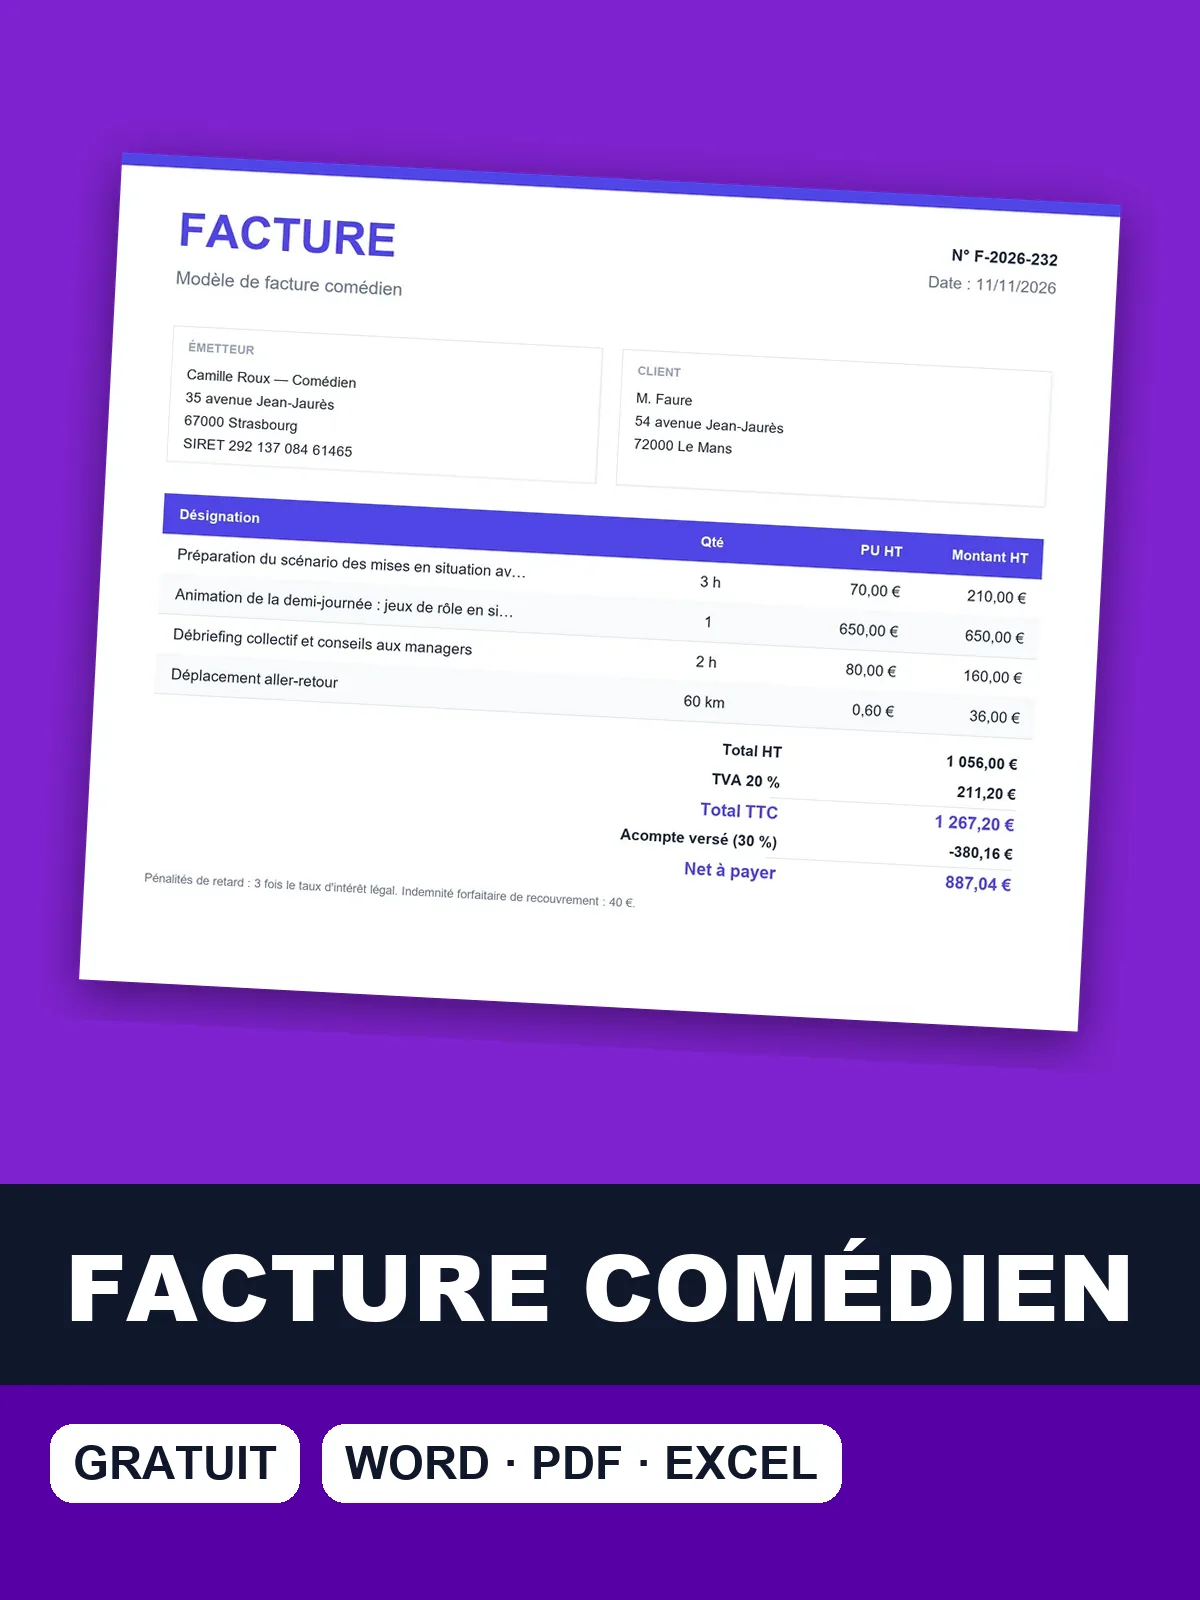
Téléchargez le modèle de facture comédien
Téléchargez ce modèle de facture comédien prérempli pour une intervention en entreprise : jeu, préparation, débriefing et cession séparée.
Préparation, jeu et débriefing : trois lignes d'une intervention
Une intervention d'animation se découpe en trois temps : la préparation du scénario avec le client, la demi-journée de jeu et le débriefing avec les managers. Chacun figure sur une ligne distincte, car la préparation se rémunère et ne doit pas se cacher dans le cachet. Le déplacement suit le même principe : il est compté au kilomètre et sur sa propre ligne.
Facture n° F-2026-808 — Intervention d'un comédien-animateur lors d'un séminaire d'entreprise : mises en situation par le jeu de rôle et débriefing
| Désignation | Qté | Unité | PU HT | Montant HT |
|---|---|---|---|---|
| Préparation du scénario des mises en situation avec le client | 3 | h | 70 € | 210 € |
| Animation de la demi-journée : jeux de rôle en situation et improvisation | 1 | forfait | 650 € | 650 € |
| Débriefing collectif et conseils aux managers | 2 | h | 80 € | 160 € |
| Déplacement aller-retour | 60 | km | 0,60 € | 36 € |
- Total HT
- 1 056 €
- TVA 20 %
- 211,20 €
- Total TTC
- 1 267,20 €
- Acompte déjà versé (30 %)
- −380,16 €
- Net à payer
- 887,04 €

Le cachet de jeu est le seul poste qui peut relever d'une autre logique. Si l'organisateur fixe le lieu, les horaires et le programme comme le ferait un employeur, la prestation n'est plus une simple facture. Vérifiez l'autonomie réelle avant d'émettre le document.
Distinguer la TVA du jeu et celle de la cession
Dans cet exemple : 20 %. Une intervention d'animation ou de théâtre d'entreprise est une prestation de services imposable au taux normal de 20 %. (art. 278 du CGI)
En franchise en base (art. 293 B du CGI), la facture est hors taxe avec la mention « TVA non applicable, art. 293 B du CGI » ; la cession de droits d'artiste-interprète sur un enregistrement (voix off, captation) relève de 10 % (art. 279, g du CGI).
La prestation de jeu et d'animation est un service imposable au taux normal de 20 %, selon l'article 278 du CGI. Le total de la facture porte donc une TVA de 211,20 € sur 1 056 € HT. Ce taux vaut pour les trois temps de l'intervention, sans exception.
La cession de droits d'artiste-interprète, par exemple pour une voix off ou une captation, relève d'un taux réduit de 10 %, selon l'article 279 g du CGI. Elle doit donc figurer sur une ligne distincte, avec les supports, la durée et le territoire. Sans cette séparation, le client ne sait pas ce qu'il peut exploiter, et la TVA ne peut pas être appliquée correctement.
En franchise en base de TVA, la facture reste hors taxe et porte la mention « TVA non applicable, article 293 B du CGI ». Dans ce cas, aucun taux ne figure sur la facture.
Pièges de statut et de TVA sur une facture de comédien
Sur une facture de comédien, les erreurs les plus lourdes ne sont pas arithmétiques. Elles touchent au statut de l'intervention et à la nature de ce qui est vendu. Le tableau détaille les quatre pièges les plus fréquents, avec ce qu'il faut inscrire pour les éviter.
- Facturer comme indépendant alors que l'organisateur impose le lieu, les horaires et le programme comme le ferait un employeur La présomption de contrat de travail peut jouer : requalification de la prestation en salaire et régularisation de cotisations. À faire : Vérifier l'autonomie réelle de l'intervention ; à défaut, recourir au cachet (contrat de travail ou guichet unique).
- Mélanger sur une même ligne le prix de la prestation de jeu et celui de la cession des droits d'enregistrement Le client utilise l'enregistrement sans cadre précis et la TVA ne peut pas être appliquée correctement (10 % sur la cession, 20 % sur la prestation). À faire : Facturer deux lignes distinctes, avec les supports, la durée et le territoire pour la cession.
- Ne pas facturer la préparation, les répétitions et le déplacement Ces heures sont absorbées par le forfait et la prestation devient déficitaire. À faire : Détailler la préparation, les répétitions et les frais de déplacement sur des lignes distinctes du devis.
- Appliquer 5,5 % ou 10 % de TVA à une simple prestation d'animation Seule la cession de droits d'artiste-interprète bénéficie du taux de 10 % : la TVA est sous-facturée et expose à un redressement. À faire : Facturer la prestation de jeu à 20 % (ou mentionner la franchise en base) et réserver 10 % à la cession de droits.
Le risque le plus lourd reste la requalification : une facture ne suffit pas à prouver l'indépendance. Ce sont les conditions réelles d'intervention qui comptent, pas le titre du document.
Mentions du cachet, de la cession et des frais de déplacement
La facture doit rester lisible pour l'organisateur comme pour l'administration : elle distingue le cachet ou la prestation, la cession éventuelle et les frais de déplacement. Le tableau reprend les mentions utiles, dont le régime de TVA appliqué à chaque ligne, et les informations qui permettent de retrouver le contrat signé.
| Obligation ou particularité | Concerne | Source |
|---|---|---|
| Tout contrat par lequel on s'assure, moyennant rémunération, le concours d'un artiste du spectacle en vue de sa production est présumé être un contrat de travail dès lors que l'artiste n'exerce pas son activité dans des conditions impliquant son inscription au registre du commerce et des sociétés : le comédien qui facture doit pouvoir justifier d'une réelle indépendance. | Devis et facture | Code du travail, art. L7121-3 |
| La cession des droits de l'artiste-interprète (autorisation de fixer, reproduire et diffuser sa prestation, par exemple une voix off) relève du taux réduit de 10 % ; la prestation de jeu elle-même reste à 20 %. | Facture | BOFiP BOI-TVA-LIQ-30-20-100 (cessions de droits d'auteur, art. 279, g du CGI) |
Quand la facture comporte une cession, rappelez la date et le numéro du devis signé pour la rattacher à l'engagement initial. Pour un acompte, la facture d'acompte suit ses propres règles de mention.
Étapes après la demi-journée de jeu, dans l'ordre
Une fois la demi-journée passée, la facture se construit en quelques vérifications, dans cet ordre.
- Vérifiez le statut de l'intervention : autonomie réelle, absence de lien de subordination.
- Reprenez le devis signé et les dates de préparation, de jeu et de débriefing.
- Séparez la prestation, la cession éventuelle et les frais de déplacement en lignes distinctes.
- Calculez la TVA ligne par ligne selon le taux applicable à chacune.
- Déduisez l'acompte versé à la signature, puis indiquez le solde à régler.
Pour un autre intervenant artistique, le même raisonnement s'applique : voyez le modèle de facture musicien.
Sources : Code du travail, art. L7121-3 · BOFiP BOI-TVA-LIQ-30-20-100 (cessions de droits d'auteur, art. 279, g du CGI) · Mentions obligatoires d’une facture — entreprendre.service-public.fr. Les exemples sont fictifs et chiffrés automatiquement ; ils ne remplacent pas l’avis d’un expert-comptable. Notre méthode.
Modèle et exemple vérifiés le .
Vos questions sur la facture comédien
Un comédien peut-il facturer en micro-entreprise au lieu de recevoir un cachet ?
Oui, à condition que l'activité réponde à une vraie indépendance. L'article L7121-3 du Code du travail présume un contrat de travail pour tout concours rémunéré d'un artiste du spectacle, sauf si celui-ci exerce dans des conditions impliquant son inscription au registre du commerce. Le statut de micro-entrepreneur ne suffit pas à écarter ce risque : c'est la réalité de l'intervention qui compte. Vérifiez que l'organisateur ne fixe ni le lieu, ni les horaires, ni le contenu, ou prévoyez le cachet, qui passe par un contrat de travail.
Comment facturer une voix off avec cession de droits ?
Sur deux lignes séparées : la prestation d'enregistrement d'une part, la cession de droits de l'artiste-interprète de l'autre. La cession précise les supports, la durée et le territoire, par exemple une diffusion en ligne en France pour une durée convenue. Elle relève du taux réduit de 10 %, selon l'article 279 g du CGI, quand la prestation de jeu reste à 20 %. Sans ce détail, le client ne sait pas ce qu'il peut exploiter, et l'enregistrement risque d'être utilisé au-delà de ce qui a été payé.
Quelle mention de TVA mettre sur ma facture de comédien en franchise en base ?
La mention est « TVA non applicable, article 293 B du CGI ». Elle remplace le calcul de la TVA : le montant s'affiche hors taxe, sans ligne de TVA ni de taux. Si vous facturez aussi une cession de droits en franchise, la même mention s'applique à cette ligne. Gardez toutefois la séparation entre prestation et cession, car elle conditionne le choix du taux si la franchise prend fin. Rappelez dans le devis le régime appliqué, pour qu'il ne surprenne pas le client.
Comment facturer les répétitions et la préparation d'un rôle ?
Sur une ligne horaire distincte, avec le nombre d'heures réellement passées et le taux convenu. La préparation du rôle et les répétitions sont du temps de travail : les absorber dans le cachet fait perdre de l'argent, et le client ne voit pas l'effort. Précisez dans le devis ce qui est inclus dans la prestation et ce qui se facture en plus. Un document clair évite la discussion sur les heures qui n'étaient pas prévues.
Quel acompte demander à une entreprise pour une intervention théâtrale ?
Un acompte de 30 % est une pratique répandue pour réserver une date, et le solde se règle à l'issue de l'intervention. Il se déduit du total sur la facture finale, comme le montre l'exemple de cette page. Le montant reste négociable selon la durée de l'engagement et l'écart entre la réservation et la date. Mentionnez-le sur le devis avec sa date d'exigibilité, et gardez la facture d'acompte pour rapprocher les deux documents.