Modèle de facture export (facture commerciale)
Une facture d'export vend des biens expédiés hors de l'Union européenne : elle est établie sans TVA, avec la mention de l'exonération, et sa validité fiscale repose sur la preuve que les biens ont quitté l'UE. Cette page donne un exemple, les règles vérifiées et les points à confirmer auprès de la douane.

Le modèle au format de votre choix
Téléchargez le modèle de facture export prérempli avec cet exemple d'expédition hors UE, en Word, Excel ou PDF, puis adaptez les biens et la destination.
Exemple chiffré : expédition de pièces d'usinage vers un client canadien
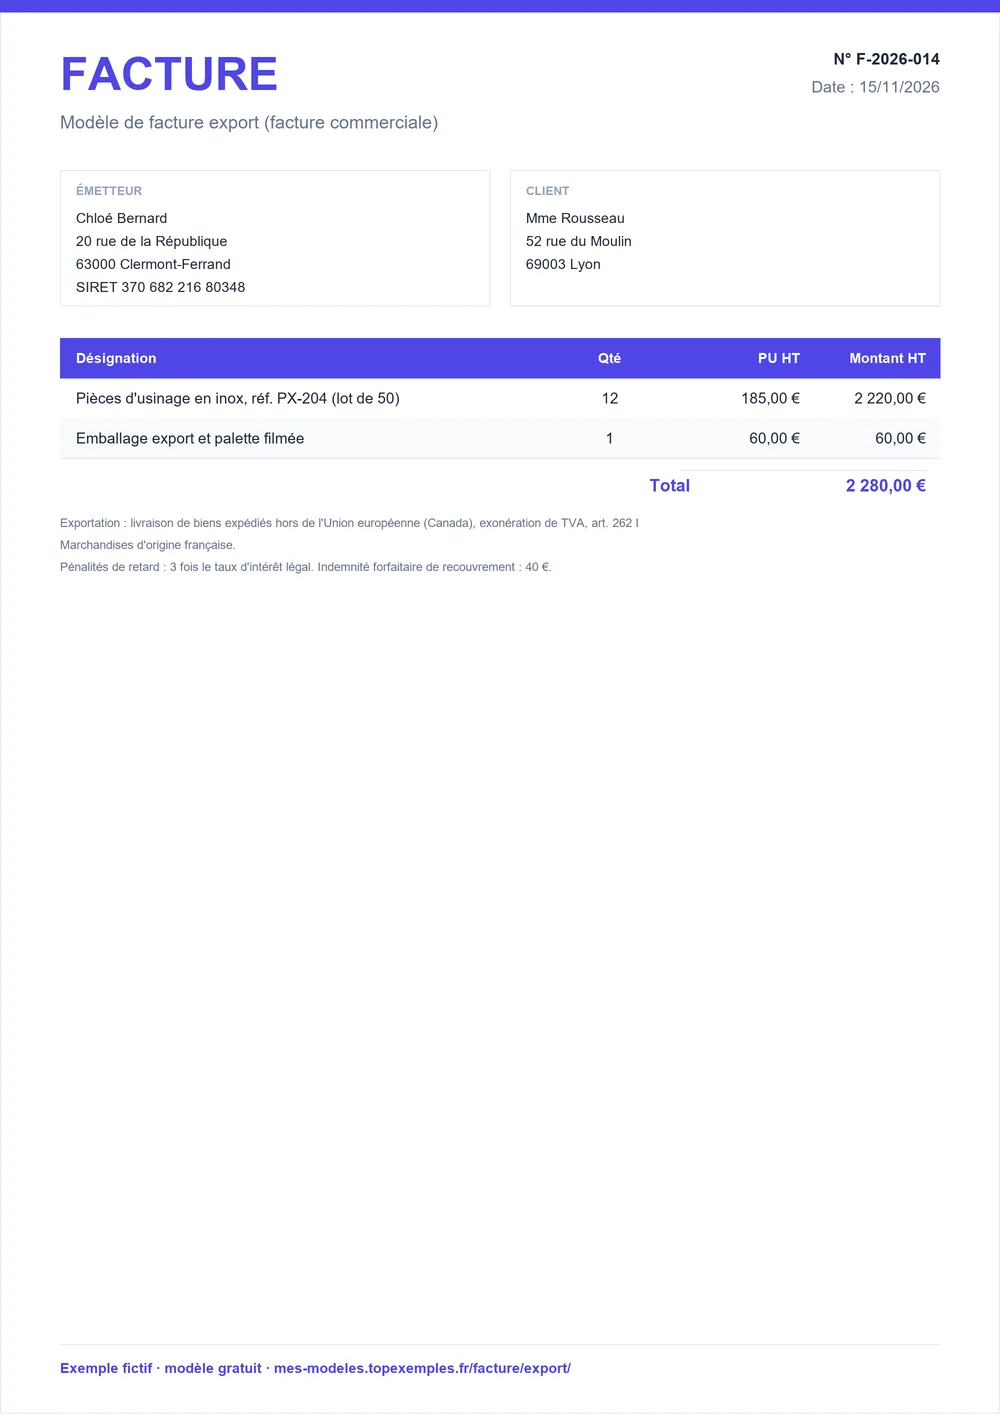
Un atelier français vend douze lots de pièces d'usinage à un client établi au Canada, avec l'emballage export. Le total est de 2 280 € et la TVA française est de 0 € : la livraison est exonérée, le montant à payer est donc 2 280 €. La mention d'exonération figure en pied de facture, sous les totaux.
Facture n° F-2026-132
| Désignation | Qté | Unité | PU HT | Montant HT |
|---|---|---|---|---|
| Pièces d'usinage en inox, réf. PX-204 (lot de 50) | 12 | u | 185 € | 2 220 € |
| Emballage export et palette filmée | 1 | forfait | 60 € | 60 € |
- Total
- 2 280 €
- Exportation : livraison de biens expédiés hors de l'Union européenne (Canada), exonération de TVA, art. 262 I du CGI.
- Marchandises d'origine française.
Les droits et taxes de l'importation dans le pays du client ne figurent pas sur cette facture : ils dépendent de la réglementation du pays de destination et des conditions de livraison convenues avec lui.
Cinq règles pour une facture d'exportation exonérée de TVA
L'exonération de l'exportation joue sous une condition : pouvoir prouver que les biens ont quitté l'Union européenne. Le tableau reprend cette règle et les obligations qui l'entourent : la facture, même pour un client non assujetti, la mention qui désigne le fondement de l'exonération et le cas de la devise étrangère.
| Obligation ou particularité | Concerne | Source |
|---|---|---|
| Les livraisons de biens expédiés ou transportés hors du territoire de l'Union européenne sont exonérées de TVA, sous réserve de pouvoir prouver la sortie des biens. | Facture | CGI, art. 262 I ; douane.gouv.fr, fiche « TVA à l'exportation » |
| Vous devez pouvoir apporter la preuve que les biens ont effectivement quitté le territoire de l'Union européenne (article 74 de l'annexe III au CGI). | Facture | douane.gouv.fr, fiche « TVA à l'exportation » |
| La facture est obligatoire pour un client établi hors de l'Union européenne, même s'il n'est pas assujetti à la TVA au sens strict. | Facture | BOFiP, BOI-TVA-DECLA-30-20-10-10 (Remarque 2) |
| Sur une facture d'opération exonérée, la désignation cite la disposition qui justifie l'exonération ou, à défaut, indique sans équivoque la nature de l'opération. | Facture | BOFiP, BOI-TVA-DECLA-30-20-20-10 (§490-500) |
| Les montants d'une facture peuvent être exprimés dans toute monnaie, à condition que la TVA à payer soit déterminée en euros ; une facture rédigée en langue étrangère peut donner lieu à une demande de traduction certifiée. | Facture | CGI, art. 289 ; BOFiP, BOI-TVA-DECLA-30-20-20-10 (§380-430) |
La liste exacte des justificatifs de sortie relève de l'article 74 de l'annexe III au CGI, que cette page ne détaille pas : demandez à votre transitaire ou à la douane les documents qu'ils délivrent pour votre mode de transport.
Facture commerciale pour la douane : ce que cette page confirme et ce qu'elle laisse ouvert
La facture commerciale accompagne l'expédition en douane. Les sources vérifiées pour cette page couvrent la partie fiscale ; le détail des données douanières n'a pas été confirmé.
| Information | Statut |
|---|---|
| Mention d'exonération et son fondement (262 I) | Vérifié : à porter sur la facture |
| Preuve de sortie des biens de l'Union européenne | Vérifié : à conserver, justificatifs à confirmer avec le transitaire |
| Exportateur, importateur, désignation, valeur | Contenu courant d'une facture commerciale |
| Origine, code douanier, données propres au pays de destination | Non confirmé ici : à demander à la douane ou au transitaire |
Facturer une vente hors UE, de la commande à la preuve de sortie
- Vérifiez la destination : le client est établi hors de l'Union européenne et les biens y seront expédiés ou transportés.
- Identifiez l'exportateur et l'importateur (nom, adresse), puis décrivez les biens : désignation, quantité, prix unitaire.
- Facturez sans TVA et citez l'exonération (art. 262 I du CGI) en pied de facture. La facture reste obligatoire même si le client n'est pas assujetti.
- Choisissez la langue et la monnaie : une facture en anglais est possible, avec une TVA déterminée en euros.
- Expédiez, puis conservez la preuve de sortie des biens de l'Union européenne avec la facture.
Export hors UE ou livraison intracommunautaire : deux factures, deux mentions
| Opération | Fondement | Mention sur la facture |
|---|---|---|
| Vente de biens expédiés hors de l'Union européenne | 262 I | Exonération, art. 262 I du CGI ; preuve de sortie conservée |
| Livraison de biens vers un autre État membre | 262 ter I | Disposition qui fonde l'exonération, jamais « Autoliquidation » |
| Prestation de services B2B localisée dans un autre État membre | Lieu de l'opération | « Autoliquidation » |
Les deux dernières lignes sont détaillées sur la page facture intracommunautaire.
Dernier contrôle avant l'envoi de la facture d'exportation
- Client établi hors de l'Union européenne, adresse complète du pays de destination.
- Aucune TVA facturée et mention de l'exonération en pied de facture.
- Désignation, quantité, prix unitaire et valeur totale cohérents avec l'expédition.
- Devise indiquée si elle n'est pas l'euro.
- Preuve de sortie des biens conservée avec la facture.
Pour les autres motifs de facturation sans TVA, voyez la page facture sans TVA.
Sources : CGI, art. 262 I ; douane.gouv.fr, fiche « TVA à l'exportation » · douane.gouv.fr, fiche « TVA à l'exportation » · BOFiP, BOI-TVA-DECLA-30-20-10-10 (Remarque 2) · BOFiP, BOI-TVA-DECLA-30-20-20-10 (§490-500) · CGI, art. 289 ; BOFiP, BOI-TVA-DECLA-30-20-20-10 (§380-430) · Mentions obligatoires d’une facture — entreprendre.service-public.fr. Les exemples sont fictifs et chiffrés automatiquement ; ils ne remplacent pas l’avis d’un expert-comptable. Notre méthode.
Modèle et exemple vérifiés le .
Questions fréquentes : facture commerciale douane
Qu'est-ce qu'une facture commerciale pour la douane ?
C'est la facture de vente d'un exportateur à son client étranger, que l'expédition accompagne en douane. Elle décrit les parties, les biens et leur valeur. Pour la partie TVA, elle est établie sans taxe avec la mention de l'exonération. Le détail exact des données exigées par la douane (origine, codes) n'est pas confirmé dans les sources de cette page : vérifiez-le auprès de la douane ou de votre transitaire.
Faut-il facturer la TVA sur une vente à l'export ?
Non, les livraisons de biens expédiés ou transportés hors de l'Union européenne sont exonérées de TVA, à condition de prouver que les biens ont effectivement quitté le territoire de l'Union. Vous facturez donc hors taxes et vous indiquez l'exonération sur la facture. Sans preuve de sortie, l'exonération peut être remise en cause : conservez les justificatifs avec la facture. La mention reste la même pour tous vos clients hors UE.
Quelle mention d'exonération mettre sur une facture d'exportation ?
Citez la disposition qui fonde l'exonération, ici le I de l'article 262 du CGI, ou indiquez sans équivoque la nature de l'opération : livraison de biens expédiés hors de l'Union européenne. Aucun libellé officiel unique n'est confirmé dans les sources vérifiées ; l'exemple de cette page propose une formulation claire. Écrivez la mention en pied de facture, sous les totaux. Elle doit rester lisible pour la douane comme pour votre comptable.
Faut-il une facture pour un client hors UE qui n'est pas assujetti ?
Oui. La facture est obligatoire pour un client établi hors de l'Union européenne, même s'il n'est pas assujetti à la TVA au sens strict. Elle sert aussi à justifier votre exonération. Conservez-la dix ans avec les justificatifs de sortie et le contrat ou la commande. Indiquez l'identité du client, son pays, la désignation des biens, les quantités et les prix unitaires.
Peut-on établir une facture d'export en anglais ou en dollars ?
Oui. Une facture peut être rédigée dans une langue étrangère, mais l'administration peut exiger une traduction certifiée par un traducteur juré lors d'un contrôle. Les montants peuvent être exprimés dans n'importe quelle monnaie, à condition que la TVA à payer soit déterminée en euros. Indiquez le taux de change utilisé si la TVA est concernée, et gardez une version française à portée de main.
Quelle preuve de sortie conserver pour une exportation ?
Vous devez pouvoir prouver que les biens ont effectivement quitté le territoire de l'Union européenne : c'est la condition de l'exonération. La liste des justificatifs admis est encadrée par l'article 74 de l'annexe III au CGI, que cette page ne détaille pas. Selon votre transport, le transitaire ou le service des douanes vous remet les documents utiles : gardez-les avec la facture, classés par expédition.