Modèle de facture intracommunautaire
Une facture de livraison intracommunautaire vend des biens à un client professionnel d'un autre État membre : elle est établie sans TVA, cite la disposition qui fonde l'exonération et ne porte pas la mention « Autoliquidation ». Cette page donne un exemple, la vérification VIES et la règle des prestations de services.
Le modèle au format de votre choix
Téléchargez le modèle de facture intracommunautaire prérempli avec cet exemple de livraison vers l'Allemagne, en Word, Excel ou PDF, puis ajoutez les numéros de TVA.
Exemple chiffré : livraison de cartons d'emballage à un client allemand
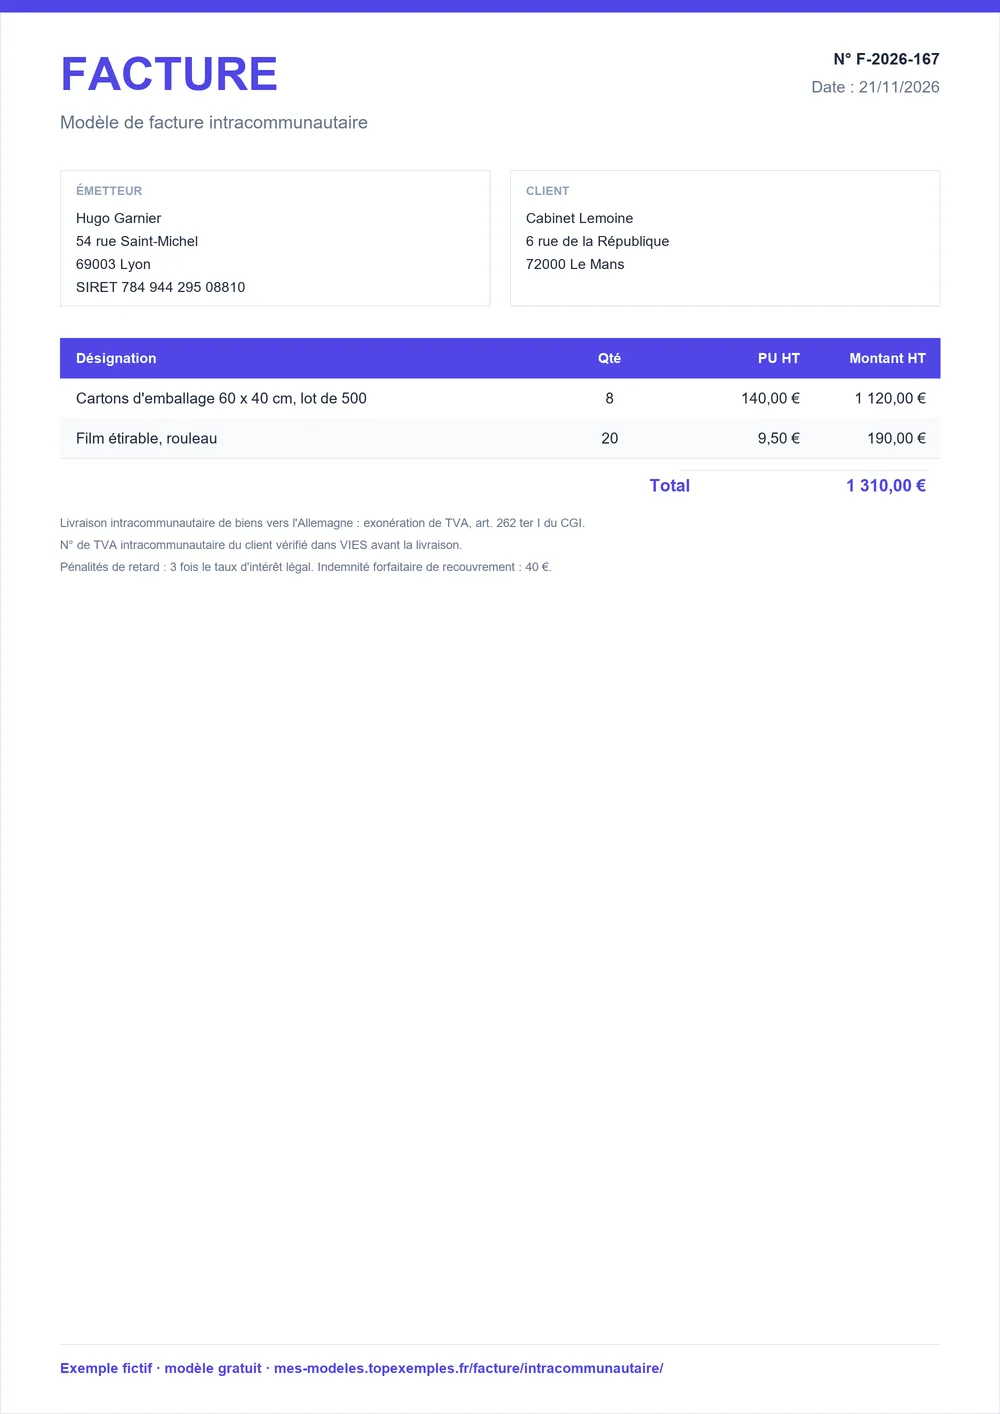
Un fabricant français livre des cartons d'emballage et du film étirable à une société allemande assujettie. Le total est de 1 310 € ; la TVA française est de 0 € puisque la livraison est exonérée, et le client règle 1 310 €. La facture ne porte qu'une mention : la disposition qui fonde l'exonération, sans « Autoliquidation ».
Facture n° F-2026-145
| Désignation | Qté | Unité | PU HT | Montant HT |
|---|---|---|---|---|
| Cartons d'emballage 60 x 40 cm, lot de 500 | 8 | u | 140 € | 1 120 € |
| Film étirable, rouleau | 20 | u | 9,50 € | 190 € |
- Total
- 1 310 €
- Livraison intracommunautaire de biens vers l'Allemagne : exonération de TVA, art. 262 ter I du CGI.
- N° de TVA intracommunautaire du client vérifié dans VIES avant la livraison.
Le client allemand déclare de son côté l'acquisition intracommunautaire dans son pays : c'est là que se situe l'autoliquidation, pas sur votre facture. Reportez votre numéro de TVA et celui du client, après l'avoir vérifié dans VIES.
Livraison intracommunautaire : la seule mention d'exonération à porter
Pour une livraison de biens dans l'Union européenne, la facture cite la disposition du CGI ou de la directive 2006/112/CE qui justifie l'exonération : le BOFiP donne en exemple le I de l'article 262 ter. Le tableau rassemble cette règle, la vérification du numéro de TVA du client, le cas distinct des prestations de services et le format du numéro français.
| Obligation ou particularité | Concerne | Source |
|---|---|---|
| Pour une livraison intracommunautaire, la facture cite la disposition du CGI ou de la directive 2006/112/CE qui justifie l'exonération (exemple du BOFiP : le I de l'article 262 ter) ; seule cette mention figure, pas « Autoliquidation ». | Facture | CGI, art. 262 ter I ; BOFiP, BOI-TVA-DECLA-30-20-20-10 (§490, §540) |
| Vérifiez le numéro de TVA intracommunautaire du partenaire dans VIES avant chaque opération ; si le numéro est invalide, le partenaire doit fournir une attestation de son administration fiscale, sinon l'opération est facturée avec la TVA française. | Facture | Service-Public Entreprendre, fiche F23570 |
| Prestation de services B2B localisée dans un autre État membre, avec preneur redevable de la taxe : la facture porte la mention « Autoliquidation » et reprend le numéro de TVA du prestataire et celui du preneur. | Facture | BOFiP, BOI-TVA-DECLA-30-20-20-10 (§540) ; CGI, art. 283 |
| Le numéro de TVA intracommunautaire français se compose de FR, d'une clé de 2 chiffres et du SIREN ; il figure sur les factures. | Facture | Service-Public Entreprendre, fiche F23570 |
À partir du 1er janvier 2027, les dispositions de TVA passent du CGI au code des impositions sur les biens et services : l'exonération de l'article 262 ter I (1°, premier alinéa) correspond alors à l'article L. 213-13, selon la table de concordance publiée au Journal officiel du 28 juillet 2026. D'ici là, citez le CGI.
Livraison de biens ou prestation de services dans l'UE : deux mentions différentes
La mention dépend de la nature de l'opération, pas du pays du client.
| Opération | Mention sur la facture | Qui autoliquide |
|---|---|---|
| Livraison de biens à un client professionnel d'un autre État membre | Disposition qui fonde l'exonération (I de l'article 262 ter) ; pas de « Autoliquidation » | L'acheteur, au titre de l'acquisition intracommunautaire dans son pays |
| Prestation de services B2B localisée dans un autre État membre | « Autoliquidation » et numéros de TVA du prestataire et du preneur | Le preneur, redevable de la taxe |
Pour les autres motifs de facturation sans TVA, voyez la page facture sans TVA.
Vérifier le numéro de TVA du client avant de facturer sans TVA
Vérifiez le numéro de TVA intracommunautaire de votre client dans le service VIES avant chaque opération. Un numéro français se compose de FR, d'une clé de 2 chiffres et du SIREN.
Si le numéro est invalide, le client doit vous fournir une attestation de son administration fiscale ; sans elle, l'opération est facturée avec la TVA française. Conservez la preuve de votre vérification avec la facture. Si vous n'avez pas encore de numéro, demandez-le par la messagerie de votre compte professionnel sur impots.gouv.fr ; un auto-entrepreneur qui perd la franchise suit la même démarche.
Facture intracommunautaire en anglais ou en devise étrangère
Vous pouvez rédiger la facture dans une langue étrangère, mais l'administration peut exiger une traduction certifiée par un traducteur juré lors d'un contrôle. Le modèle de facture en anglais propose des libellés bilingues.
Les montants peuvent être exprimés dans toute monnaie, à condition que la TVA à payer soit déterminée en euros. Précisez la devise sur la facture et, si vous le jugez utile, le taux de change appliqué : cela évite toute discussion avec le client ou avec l'administration.
Facturer une livraison dans l'UE, du numéro de TVA à la mention
- Demandez au client son numéro de TVA intracommunautaire et vérifiez-le dans VIES.
- Reportez les deux numéros de TVA, le pays et l'adresse de livraison.
- Décrivez les biens : désignation, quantité, prix unitaire HT.
- Facturez sans TVA et citez la disposition qui fonde l'exonération, ici l'article 262 ter I du CGI, sans « Autoliquidation ».
- Conservez avec la facture la preuve de la vérification du numéro et vos justificatifs d'expédition.
Contrôle avant l'envoi de la facture intracommunautaire
- Numéro de TVA du client vérifié dans VIES avant la livraison.
- Votre numéro de TVA intracommunautaire en en-tête.
- Aucun montant de TVA et aucune mention « Autoliquidation » sur une livraison de biens.
- Disposition d'exonération citée.
- Facture conservée 10 ans avec la preuve de vérification.
- Devise et langue précisées si elles diffèrent de l'euro et du français.
Si le client est établi hors de l'UE, passez plutôt par la facture d'exportation.
Sources : CGI, art. 262 ter I ; BOFiP, BOI-TVA-DECLA-30-20-20-10 (§490, §540) · Service-Public Entreprendre, fiche F23570 · BOFiP, BOI-TVA-DECLA-30-20-20-10 (§540) ; CGI, art. 283 · Mentions obligatoires d’une facture — entreprendre.service-public.fr. Les exemples sont fictifs et chiffrés automatiquement ; ils ne remplacent pas l’avis d’un expert-comptable. Notre méthode.
Modèle et exemple vérifiés le .
Questions fréquentes : facture intracommunautaire
Quelle mention sur une facture de livraison intracommunautaire ?
Citez la disposition qui fonde l'exonération : le BOFiP donne l'exemple de l'article 262 ter I du CGI, ou de la directive 2006/112/CE. C'est la seule mention attendue pour ce type d'opération, sans « Autoliquidation ». Aucun libellé officiel unique n'est confirmé dans les sources vérifiées pour cette page ; l'exemple propose une formulation claire que vous pouvez reprendre telle quelle. Placez-la sous les totaux.
Faut-il écrire « Autoliquidation » sur une facture intracommunautaire ?
Pas pour une livraison de biens : la facture porte seulement la disposition qui fonde l'exonération, l'autoliquidation relevant de l'acquisition intracommunautaire chez l'acheteur. En revanche, pour une prestation de services B2B localisée dans un autre État membre, avec preneur redevable de la taxe, la facture porte la mention « Autoliquidation » et les numéros de TVA du prestataire et du preneur. La nature de l'opération décide donc de la mention.
Comment vérifier un numéro de TVA intracommunautaire ?
Utilisez le service VIES de la Commission européenne avant chaque opération avec un partenaire de l'Union. Saisissez le pays et le numéro, et conservez une trace du résultat avec la facture. Un numéro français se compose de FR, d'une clé de 2 chiffres et du SIREN. Vérifier le numéro avant de facturer sans TVA vous évite de supporter la TVA française si le numéro s'avère invalide.
Que faire si le numéro de TVA du client est invalide ?
Demandez à votre client une attestation de son administration fiscale. Sans cette attestation, l'opération doit être facturée avec la TVA française. Ne livrez donc pas sans TVA tant que la situation n'est pas réglée : vérifiez le numéro dans VIES avant l'expédition, pas après. Gardez le résultat de la vérification et l'attestation avec la facture. Cette précaution protège votre exonération en cas de contrôle.
Faut-il facturer la TVA à un client européen ?
Pas la TVA française dans les cas visés ici. Une livraison de biens à un client professionnel d'un autre État membre est exonérée au titre de l'article 262 ter I du CGI, et une prestation de services B2B localisée dans un autre État membre est autoliquidée par le preneur. Un numéro de TVA invalide change la réponse : sans attestation, facturez avec la TVA française.
Comment obtenir un numéro de TVA intracommunautaire ?
Demandez-le à votre service des impôts des entreprises par la messagerie de votre compte professionnel sur impots.gouv.fr. Il se compose de FR, d'une clé de 2 chiffres et de votre SIREN. Un auto-entrepreneur le demande dès qu'il perd la franchise en base de TVA. Le délai de réponse du service n'est pas confirmé ici : prévoyez-le avant votre première livraison. Ce numéro figure ensuite sur toutes vos factures.