Modèle de facture freelance
Un freelance facture presque toujours des professionnels, ce qui impose un délai de paiement, des pénalités de retard et une TVA adaptée au pays du client. Ce modèle gratuit montre une mission de développement web facturée au TJM avec un acompte, et explique le cas d'un client établi dans l'Union européenne.
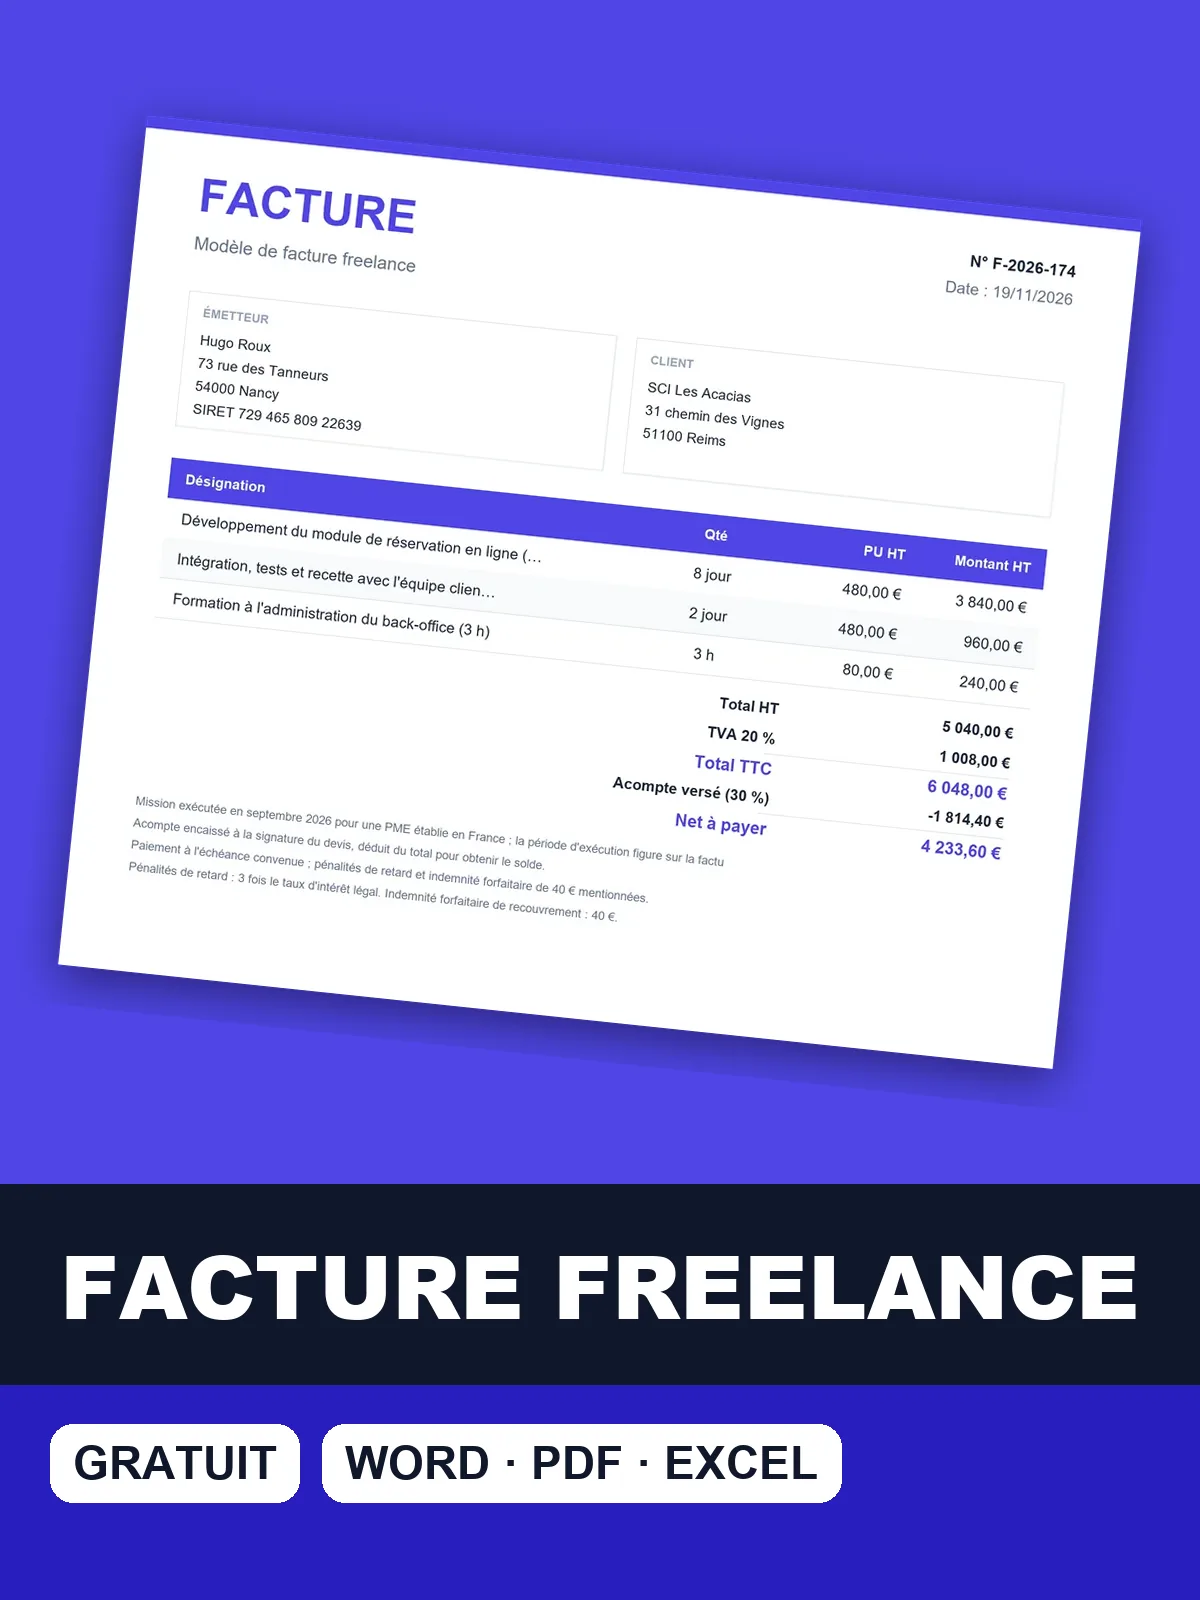
Le modèle au format de votre choix
Téléchargez le modèle de facture freelance prérempli avec la mission de développement web, en PDF, Word ou Excel, et remplacez le TJM par le vôtre.
Facturer une mission web au TJM : exemple détaillé
L'exemple est celui d'un développeur web freelance qui livre un module de réservation en ligne à une PME établie en France. La mission est facturée en journées, au même TJM pour le développement et pour la recette, avec une courte formation facturée à l'heure. L'acompte encaissé à la commande, soit 1 814,40 €, est déduit du total pour obtenir le solde.
Mission de développement d'un module de réservation en ligne pour une PME
| Désignation | Qté | Unité | PU HT | Montant HT |
|---|---|---|---|---|
| Développement du module de réservation en ligne (8 jours) | 8 | jour | 480 € | 3 840 € |
| Intégration, tests et recette avec l'équipe client (2 jours) | 2 | jour | 480 € | 960 € |
| Formation à l'administration du back-office (3 h) | 3 | h | 80 € | 240 € |
- Total HT
- 5 040 €
- TVA 20 %
- 1 008 €
- Total TTC
- 6 048 €
- Acompte déjà versé (30 %)
- −1 814,40 €
- Net à payer
- 4 233,60 €
- Mission exécutée en septembre 2026 pour une PME établie en France ; la période d'exécution figure sur la facture.
- Acompte encaissé à la signature du devis, déduit du total pour obtenir le solde.
- Paiement à l'échéance convenue ; pénalités de retard et indemnité forfaitaire de 40 € mentionnées.

Un TJM identique pour toutes les journées facilite la lecture ; si vous appliquez un tarif réduit à la recette ou à la formation, indiquez-le sur la ligne concernée. Le solde de 4 233,60 € est payable à l'échéance convenue avec le client.
Règles de paiement et de TVA sur une facture de freelance
Un freelance qui facture une entreprise relève des règles de paiement entre professionnels du Code de commerce, en plus des mentions habituelles de la facture. Le tableau rassemble cinq règles à vérifier avant chaque envoi : délais, pénalités, indemnité de recouvrement, client européen et franchise en base de TVA.
| Obligation ou particularité | Concerne | Source |
|---|---|---|
| Entre professionnels, le délai de paiement figure sur la facture. Sans délai convenu, il est de 30 jours ; le délai convenu ne dépasse pas 60 jours à compter de l'émission de la facture, ou 45 jours fin de mois (article L441-10 du Code de commerce). | Facture | Service-public.fr, délais de paiement entre professionnels |
| Le taux des pénalités de retard figure sur la facture et ne peut pas être inférieur à trois fois le taux d'intérêt légal ; les pénalités courent à partir du lendemain de l'échéance. | Facture | Service-public.fr, délais de paiement entre professionnels |
| L'indemnité forfaitaire pour frais de recouvrement est de 40 € par facture impayée, due même en cas de paiement partiel, et réservée aux clients professionnels (article D441-5 du Code de commerce). | Facture | Service-public.fr, délais de paiement entre professionnels |
| Pour un client professionnel établi dans un autre État membre de l'Union européenne, une prestation de services est facturée sans TVA française avec la mention « Autoliquidation » et les numéros d'identification à la TVA du prestataire et du client. | Facture | BOFiP, BOI-TVA-DECLA-30-20-20-30 (mentions spécifiques) |
| En franchise en base de TVA, la facture porte la mention « TVA non applicable, art. 293 B du CGI » ; un entrepreneur individuel ajoute la mention « Entrepreneur individuel » ou « EI ». | Facture | Service-public.fr, mentions obligatoires d'une facture |
Ces règles valent pour la relation entre professionnels. Un client particulier n'est pas visé par l'indemnité de 40 €.
Calculer son TJM avant de l'inscrire sur sa facture
Le TJM ne se copie pas chez un confrère : il se déduit de vos besoins. Partez du revenu net visé, ajoutez les cotisations sociales, l'impôt, les frais professionnels (matériel, logiciels, assurance, comptable) et une marge pour les périodes sans mission. Divisez le total par le nombre de jours réellement facturables.
Ces jours sont moins nombreux que les jours ouvrés : congés, prospection, administratif et formation ne se facturent pas. Le résultat est un tarif hors taxes ; comparez-le aux tarifs de votre spécialité avant de l'écrire sur votre devis de prestation de service.
Sur la facture, le TJM devient le prix unitaire hors taxes d'une ligne dont l'unité est le jour.
TVA d'une mission pour un client établi dans l'Union européenne
Pour une prestation de services entre assujettis, la taxation se fait en principe au lieu d'établissement du client (art. 259-1 du CGI). Un freelance assujetti à la TVA facture alors sans TVA française, indique les numéros de TVA intracommunautaire des deux parties et ajoute « Autoliquidation » : le client déclare la TVA dans son pays (art. 283-2 du CGI).
Vérifiez le numéro de TVA du client avant la première facture, avec le service VIES de la Commission européenne, et gardez la preuve qu'il est professionnel. Ces prestations donnent en principe lieu à une déclaration européenne de services auprès de la douane.
En franchise en base, la mention de l'article 293 B reste la règle : réglez avec votre service des impôts des entreprises la situation de vos clients européens avant la première facture. Pour un client hors Union européenne, la même règle de lieu s'applique en principe : indiquez le motif de l'absence de TVA française.
Description de mission précise qui évite les relances du client
Une ligne « Prestation freelance » déclenche des questions ; une ligne précise déclenche un virement. Écrivez ce qui a été livré, la période et le volume : « Développement du module de réservation en ligne, du 7 au 18 septembre ». Si votre client a émis un bon de commande, ajoutez son numéro : il doit figurer sur la facture.
Pour une mission en régie, reprenez le décompte des journées, avec les dates travaillées si le client les réclame. Pour une mission au forfait, rappelez le périmètre du devis signé et son numéro. Les deux modes se mélangent mal sur une même ligne : séparez-les.
Précisez enfin la période d'exécution quand elle diffère de la date de la facture : la date de réalisation de la prestation est une mention à part entière.
Établir sa première facture de freelance en six étapes
- Vérifiez votre régime de TVA : franchise en base (voyez le modèle de facture auto-entrepreneur), TVA à 20 % ou client européen en autoliquidation.
- Indiquez votre identité complète (nom, adresse, SIREN, « EI » si vous êtes entrepreneur individuel) et celle du client.
- Numérotez la facture dans une suite chronologique continue, sans trou ni doublon, et datez-la.
- Détaillez chaque ligne : désignation, quantité en jours ou en heures, TJM hors taxes, période d'exécution et numéro de bon de commande éventuel.
- Fixez les conditions de règlement : date ou délai de paiement, taux des pénalités de retard et indemnité de 40 €.
- Envoyez la facture, gardez-en une copie dix ans et suivez l'échéance. Pour une mission avec acompte, voyez la facture d'acompte.
Sources : Service-public.fr, délais de paiement entre professionnels · BOFiP, BOI-TVA-DECLA-30-20-20-30 (mentions spécifiques) · Service-public.fr, mentions obligatoires d'une facture · Mentions obligatoires d’une facture — entreprendre.service-public.fr. Les exemples sont fictifs et chiffrés automatiquement ; ils ne remplacent pas l’avis d’un expert-comptable. Notre méthode.
Modèle et exemple vérifiés le .
Questions fréquentes : modèle facture freelance
Le TJM doit-il apparaître sur la facture ?
Oui, sous la forme du prix unitaire hors taxes d'une ligne facturée au jour. La facture détaille la quantité, la désignation et le prix unitaire hors taxes de chaque prestation : « nombre de jours × TJM » remplit cette exigence mieux qu'un montant global. Si vous facturez au forfait, indiquez plutôt le périmètre livré, sans TJM.
Un freelance en micro-entreprise peut-il utiliser ce modèle ?
Oui, avec deux ajustements. Choisissez l'option « TVA non applicable » dans le générateur pour afficher la mention de l'article 293 B du CGI, et ajoutez « EI » ou « Entrepreneur individuel » à votre nom, comme l'exige la mention d'identité. Le reste du modèle, y compris les pénalités de retard et les 40 €, s'applique tel quel aux clients professionnels.
Quand émettre une facture d'acompte pour une mission ?
À la commande, une fois le devis signé et l'acompte demandé. La facture d'acompte porte la date du versement ; pour une prestation de services, la TVA devient en principe exigible dès l'encaissement. La facture finale reprend le prix total de la mission et déduit les acomptes déjà facturés pour faire apparaître le solde.
Faut-il un bon de commande pour facturer une mission ?
Non, ce n'est pas obligatoire. En revanche, si votre client a établi un bon de commande, son numéro doit figurer sur la facture. Les grandes entreprises en exigent souvent un pour valider le paiement : demandez-le avant de commencer, car il évite les rejets de facture et les retards de règlement qui en découlent.
Que faire quand un client professionnel paie en retard ?
Les pénalités courent dès le lendemain de l'échéance, et l'indemnité de 40 € est due une fois par facture impayée, même en cas de paiement partiel. Envoyez un rappel écrit qui cite la facture, l'échéance, les pénalités et l'indemnité. Si le retard persiste, adressez une mise en demeure par lettre recommandée.