Modèle de facture de location saisonnière
Une location saisonnière de logement meublé est en principe exonérée de TVA, sauf prestations para-hôtelières : la facture le dit en note et détaille nuitées, ménage et acompte. Cette page donne un exemple de semaine en gîte à 725 €, dont 217,50 € déjà versés, et les cas où la TVA s'applique.
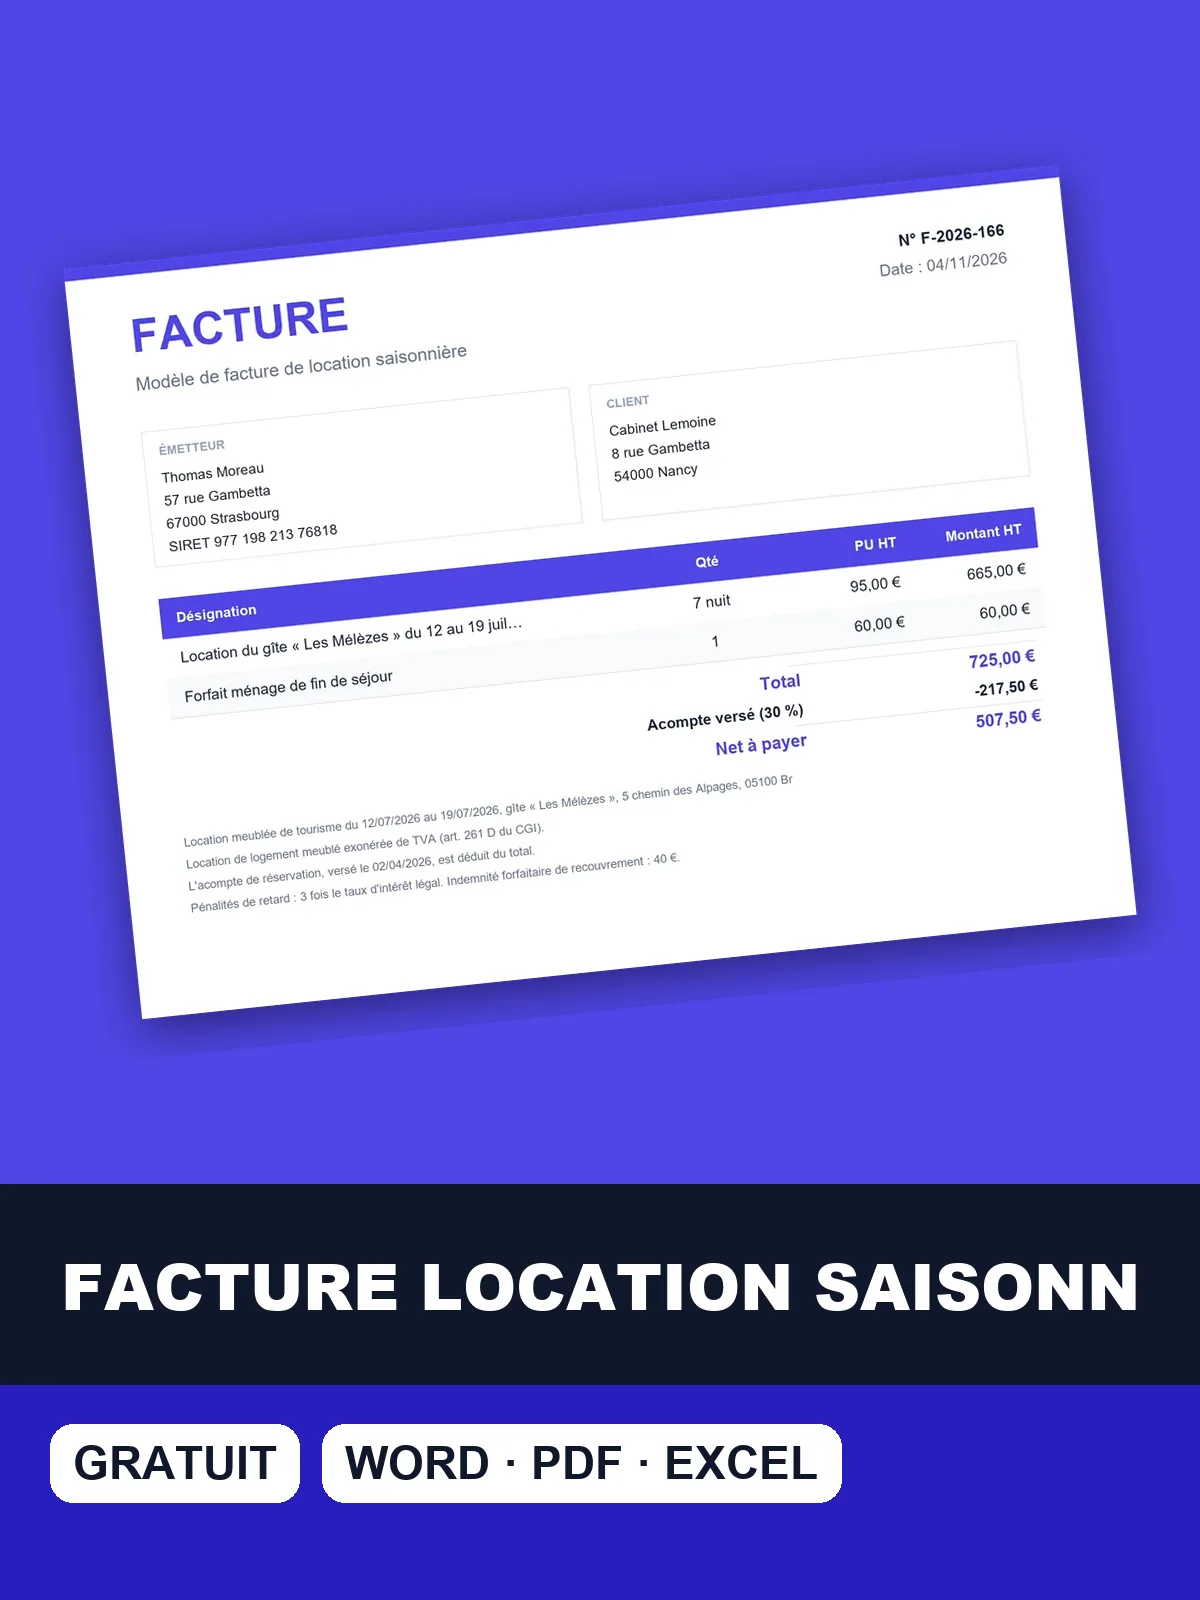
Le modèle au format de votre choix
Téléchargez le modèle de facture de location saisonnière prérempli avec cet exemple de semaine en gîte, en Word, Excel ou PDF, puis remplacez les dates et les prix.
Location saisonnière exonérée ou soumise à la TVA : trois profils de loueur
La TVA dépend des prestations que vous ajoutez au logement, pas de la durée du séjour. Trois profils se distinguent.
| Profil du loueur | TVA | Sur la facture |
|---|---|---|
| Meublé sans prestation hôtelière | Exonéré | Aucune TVA, note sur l'exonération |
| Meublé avec au moins 3 prestations parmi petit-déjeuner, nettoyage régulier, linge, réception | Soumis à la TVA (para-hôtellerie) | TVA affichée, taux à confirmer avec votre comptable |
| Hébergement hôtelier de 30 nuits au plus | Soumis à la TVA | TVA affichée, taux à confirmer avec votre comptable |
Les autres motifs de facturation sans TVA sont listés sur la page facture sans TVA.
Une semaine en gîte facturée 725 € : nuitées, ménage et acompte de réservation déduit
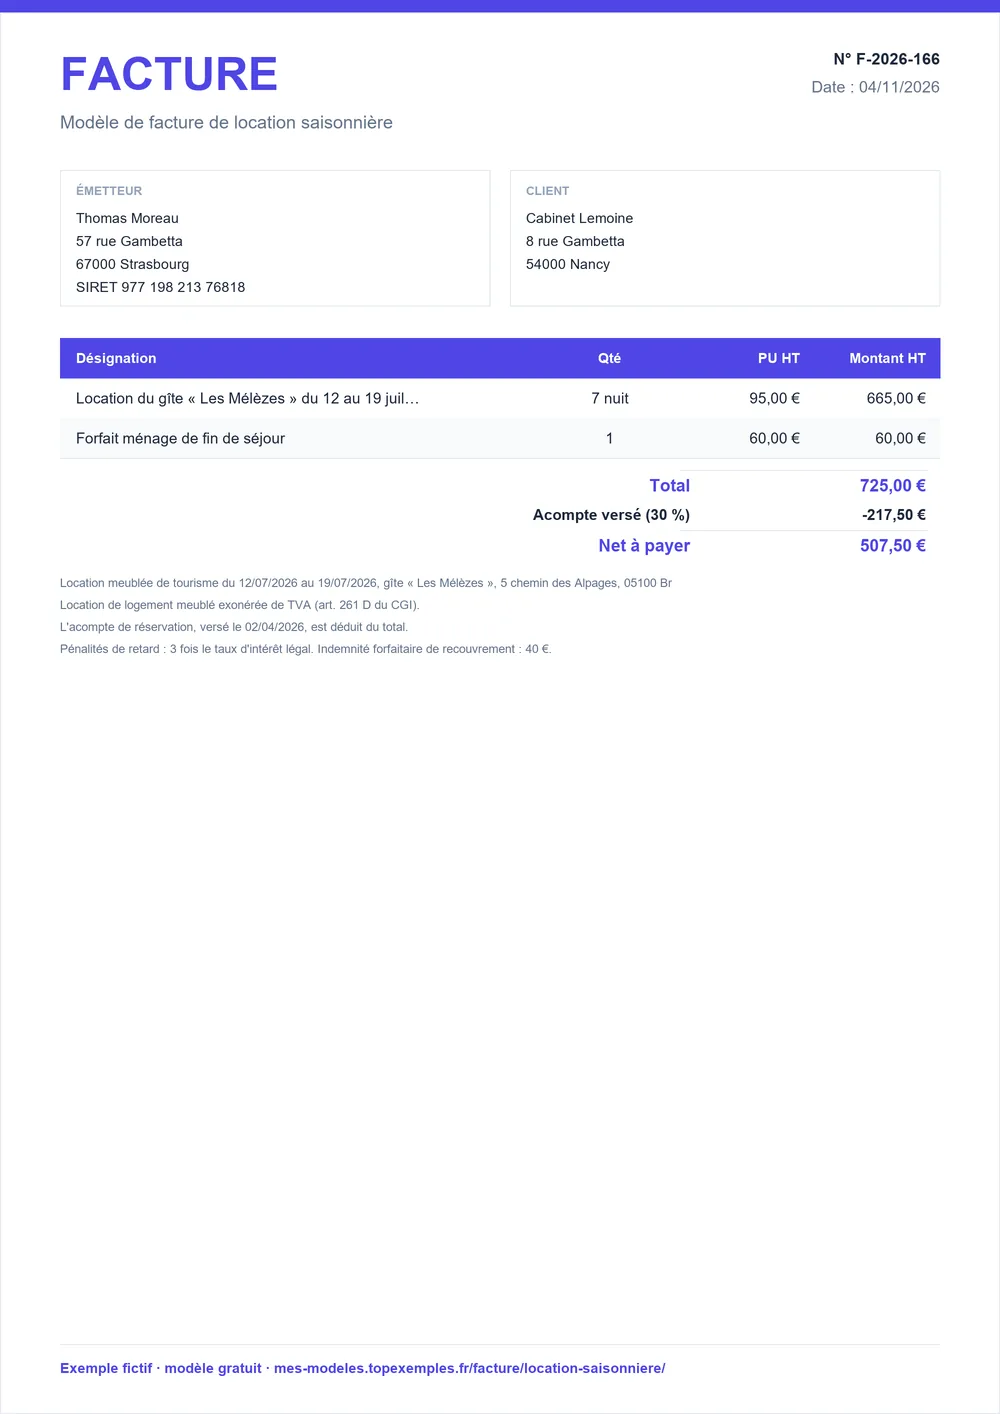
Cet exemple est la facture d'un propriétaire de gîte pour une semaine en juillet : 2 lignes (sept nuitées et le ménage de fin de séjour), 725 € HT. Aucune TVA ne s'ajoute, le logement meublé étant exonéré : le total TTC reste 725 €. L'acompte de réservation de 30 %, soit 217,50 €, est déduit : le net à payer à l'arrivée est de 507,50 €.
Facture n° F-2026-129
| Désignation | Qté | Unité | PU HT | Montant HT |
|---|---|---|---|---|
| Location du gîte « Les Mélèzes » du 12 au 19 juillet 2026 (7 nuits) | 7 | nuit | 95 € | 665 € |
| Forfait ménage de fin de séjour | 1 | forfait | 60 € | 60 € |
- Total
- 725 €
- Acompte déjà versé (30 %)
- −217,50 €
- Net à payer
- 507,50 €
- Location meublée de tourisme du 12/07/2026 au 19/07/2026, gîte « Les Mélèzes », 5 chemin des Alpages, 05100 Briançon.
- Location de logement meublé exonérée de TVA (art. 261 D du CGI).
- L'acompte de réservation, versé le 02/04/2026, est déduit du total.
Comptez vos prestations avant de choisir la note : à partir de trois prestations parmi le petit-déjeuner, le nettoyage régulier, le linge et la réception, la location devient para-hôtelière et soumise à la TVA. Une ligne par prestation facilite aussi le rapprochement avec la réservation.
Cinq règles de TVA et de facturation pour un meublé de tourisme
Le tableau pose la règle de l'exonération puis son exception para-hôtelière, le seuil de la franchise en base pour l'hébergement, l'obligation de facturer selon le client et le sort de l'acompte. Les mentions ordinaires d'une facture (numéro, dates, identité des parties, conditions de règlement) s'y ajoutent.
| Obligation ou particularité | Concerne | Source |
|---|---|---|
| Les locations occasionnelles, permanentes ou saisonnières de logements meublés sont exonérées de TVA. | Facture | CGI, art. 261 D |
| L'exonération ne vaut pas pour les prestations para-hôtelières : l'hébergement hôtelier de 30 nuits au plus, ou le meublé offrant au moins trois prestations parmi le petit-déjeuner, le nettoyage régulier, le linge et la réception, est soumis à la TVA. | Facture | CGI, art. 261 D |
| La franchise en base de TVA pour la fourniture de logement joue à 85 000 € de recettes, avec une tolérance jusqu'à 93 500 €. | Facture | impots.gouv.fr, régimes d'imposition de la TVA ; Service-Public Entreprendre, fiche F21746 |
| Aucune obligation fiscale de facturer ne vise les services rendus à des particuliers. Les clients assujettis doivent recevoir une facture, sauf pour les opérations exonérées des articles 261 à 261 E du CGI. | Facture | BOFiP, BOI-TVA-DECLA-30-20-10-10 (§10-20, remarque 1) |
| Un acompte reçu avant la prestation donne en principe lieu à une facture d'acompte ; pour une opération exonérée, la dispense de facturer couvre aussi l'acompte. | Facture | CGI, art. 289 ; BOFiP, BOI-TVA-DECLA-30-20-10-10 |
Les règles de TVA du CGI sont transférées au code des impositions sur les biens et services à compter du 1er janvier 2027 : vérifiez les références avant de citer un article sur vos modèles après cette date.
Facture ou simple reçu : à qui remettre quoi pour une location de vacances
Aucune obligation fiscale ne vous impose de facturer un particulier pour un service rendu. Un document détaillé protège pourtant les deux parties en cas de litige : dates, nuitées, prix, acompte, ménage.
- Locataire particulier : une facture ou un reçu détaillé suffit, à votre choix.
- Locataire assujetti (séjour professionnel, société) : il peut avoir besoin d'une facture ; si l'opération est exonérée, la dispense de facturer s'applique, sans interdire d'en émettre une.
- Location para-hôtelière : l'opération est taxée, la facture est de règle, avec la TVA.
Pour un gîte ou une chambre d'hôtes tenus comme activité, la page facture de gîte prolonge ce modèle.
Nuitées, ménage, linge, taxe de séjour : les lignes à séparer sur la facture
Chaque prestation a sa ligne, pour que le locataire retrouve son prix de séjour et que vous gardiez trace de ce que vous fournissez.
- Nuitées : nombre de nuits, prix par nuit, dates d'arrivée et de départ.
- Ménage de fin de séjour : forfait distinct.
- Linge, petit-déjeuner : seulement si vous les fournissez, en les comptant dans les prestations para-hôtelières.
- Acompte : montant reçu et date de réception.
La taxe de séjour dépend de la commune et de son mode de collecte : renseignez-vous auprès de votre mairie. Cette page ne la chiffre pas ; si vous la collectez, une ligne séparée évite toute confusion avec le prix du séjour.
Facturer un séjour en six étapes, de la réservation au solde
- Qualifiez la location : meublé simple, ou meublé avec au moins trois prestations para-hôtelières.
- À la réservation, encaissez l'acompte et, si besoin, émettez une facture d'acompte avec les dates du séjour.
- À l'arrivée ou au départ, comptez les nuitées réellement occupées.
- Chiffrez chaque ligne : nuitées, ménage, extras.
- Déduisez l'acompte et affichez le net à payer.
- Ajoutez la note de TVA qui correspond à votre profil, numérotez la facture et conservez-la 10 ans.
Avant d'envoyer la facture du séjour : sept contrôles
- Le logement et les dates de séjour sont écrits, avec le nombre de nuitées.
- Chaque nuitée est facturée au prix convenu à la réservation.
- Le ménage, le linge et les extras ont leur propre ligne.
- L'acompte déjà reçu est déduit et le net à payer est clair.
- La note sur la TVA correspond au profil du loueur : exonération ou taxe.
- Le loueur et le locataire sont identifiés.
- La facture porte le numéro suivant de votre série.
Franchise en base pour l'hébergement : le seuil de 85 000 € et sa tolérance
Un loueur soumis à la TVA, notamment en para-hôtellerie, peut bénéficier de la franchise en base : le seuil est de 85 000 € de recettes pour la fourniture de logement, avec une tolérance jusqu'à 93 500 €. Ces seuils sont inchangés en 2026.
En franchise, la facture est établie hors taxes avec la mention « TVA non applicable, art. 293 B du CGI », sans aucun montant de TVA. Les règles détaillées de dépassement sont dans le guide sur les seuils de la franchise en base de TVA.
Sources : CGI, art. 261 D · impots.gouv.fr, régimes d'imposition de la TVA ; Service-Public Entreprendre, fiche F21746 · BOFiP, BOI-TVA-DECLA-30-20-10-10 (§10-20, remarque 1) · CGI, art. 289 ; BOFiP, BOI-TVA-DECLA-30-20-10-10 · Mentions obligatoires d’une facture — entreprendre.service-public.fr. Les exemples sont fictifs et chiffrés automatiquement ; ils ne remplacent pas l’avis d’un expert-comptable. Notre méthode.
Modèle et exemple vérifiés le .
Questions fréquentes : facture location saisonnière
Comment faire une facture de location saisonnière ?
Indiquez le logement, les dates du séjour et le nombre de nuitées, puis une ligne par prestation : nuitées, ménage de fin de séjour, éventuels extras. Ajoutez la note qui explique l'absence de TVA pour un meublé exonéré, déduisez l'acompte de réservation et affichez le net à payer. Numérotez la facture dans votre série et identifiez le loueur et le locataire.
Une location saisonnière est-elle soumise à la TVA ?
Pas en principe : les locations occasionnelles, permanentes ou saisonnières de logements meublés sont exonérées de TVA. L'exception vise les prestations para-hôtelières : une location avec au moins trois prestations parmi le petit-déjeuner, le nettoyage régulier, le linge et la réception est soumise à la TVA, comme l'hébergement hôtelier. Dans ce cas, la facture affiche la TVA.
Faut-il une facture pour une location saisonnière à un particulier ?
Aucune obligation fiscale ne vous impose de facturer un particulier pour un service rendu, mais une facture ou un reçu détaillé protège les deux parties en cas de litige. Elle est utile si le locataire est assujetti et la demande, par exemple pour un séjour professionnel. Une opération exonérée dispense de facturer, sans interdire d'en émettre une.
Quand une location saisonnière devient-elle para-hôtelière ?
Quand vous fournissez au moins trois prestations parmi quatre : petit-déjeuner, nettoyage régulier, linge de maison et réception de la clientèle. La location est alors qualifiée de para-hôtelière et soumise à la TVA. L'hébergement hôtelier de 30 nuits au plus relève aussi de la TVA. Comptez vos prestations avant de choisir la mention : un doute se tranche avec votre service des impôts.
Comment facturer l'acompte d'une réservation de vacances ?
Émettez une facture d'acompte au moment de la réservation, avec le montant reçu, la date et les dates du séjour. Sur la facture finale, rappelez cet acompte et déduisez-le pour faire apparaître le net à payer. Pour une location exonérée, l'opération est dispensée de facture d'acompte, mais en émettre une clarifie le dossier et la preuve du versement.
Faut-il indiquer la taxe de séjour sur la facture ?
La taxe de séjour dépend de la commune et de la manière dont elle est collectée. Aucun montant n'est fixé sur cette page, car il varie selon le barème local : renseignez-vous auprès de votre mairie. Si vous la collectez, une ligne séparée évite toute confusion avec le prix du séjour, et le locataire voit ce qu'il paie pour l'hébergement.