Modèle de facture de frais refacturés au client
Une note de frais n'est pas une facture : c'est un récapitulatif de dépenses à rembourser, alors que la facture est émise par un vendeur à son client. Cette page montre comment refacturer des frais de mission à un client, avec un exemple chiffré, et quand ces frais sont des débours.
Le modèle au format de votre choix
Téléchargez le modèle de facture de frais refacturés prérempli avec cet exemple de mission, en Word ou PDF, puis adaptez les lignes de déplacement et d'hébergement.
Note de frais et facture : deux documents pour deux situations
Une note de frais récapitule des dépenses avancées par une personne (salarié, dirigeant, bénévole) avec leurs justificatifs, pour obtenir un remboursement. Une facture est émise par un vendeur ou un prestataire à son client pour réclamer un prix. Quand vous voulez récupérer auprès d'un client les frais engagés pour sa mission, c'est donc une facture qu'il vous faut, pas une note de frais.
| Critère | Note de frais | Facture |
|---|---|---|
| Qui l'établit | Celui qui a avancé les dépenses | Le vendeur ou prestataire |
| À qui | Employeur ou structure qui rembourse | Le client |
| TVA et mentions de vente | Non | Oui, mentions générales de facture |
Aucune source officielle consultée ne définit cette distinction : c'est une description d'usage. Les barèmes et plafonds de remboursement des salariés ne sont pas traités ici.
Exemple chiffré : frais d'une mission à Lyon refacturés dans la facture
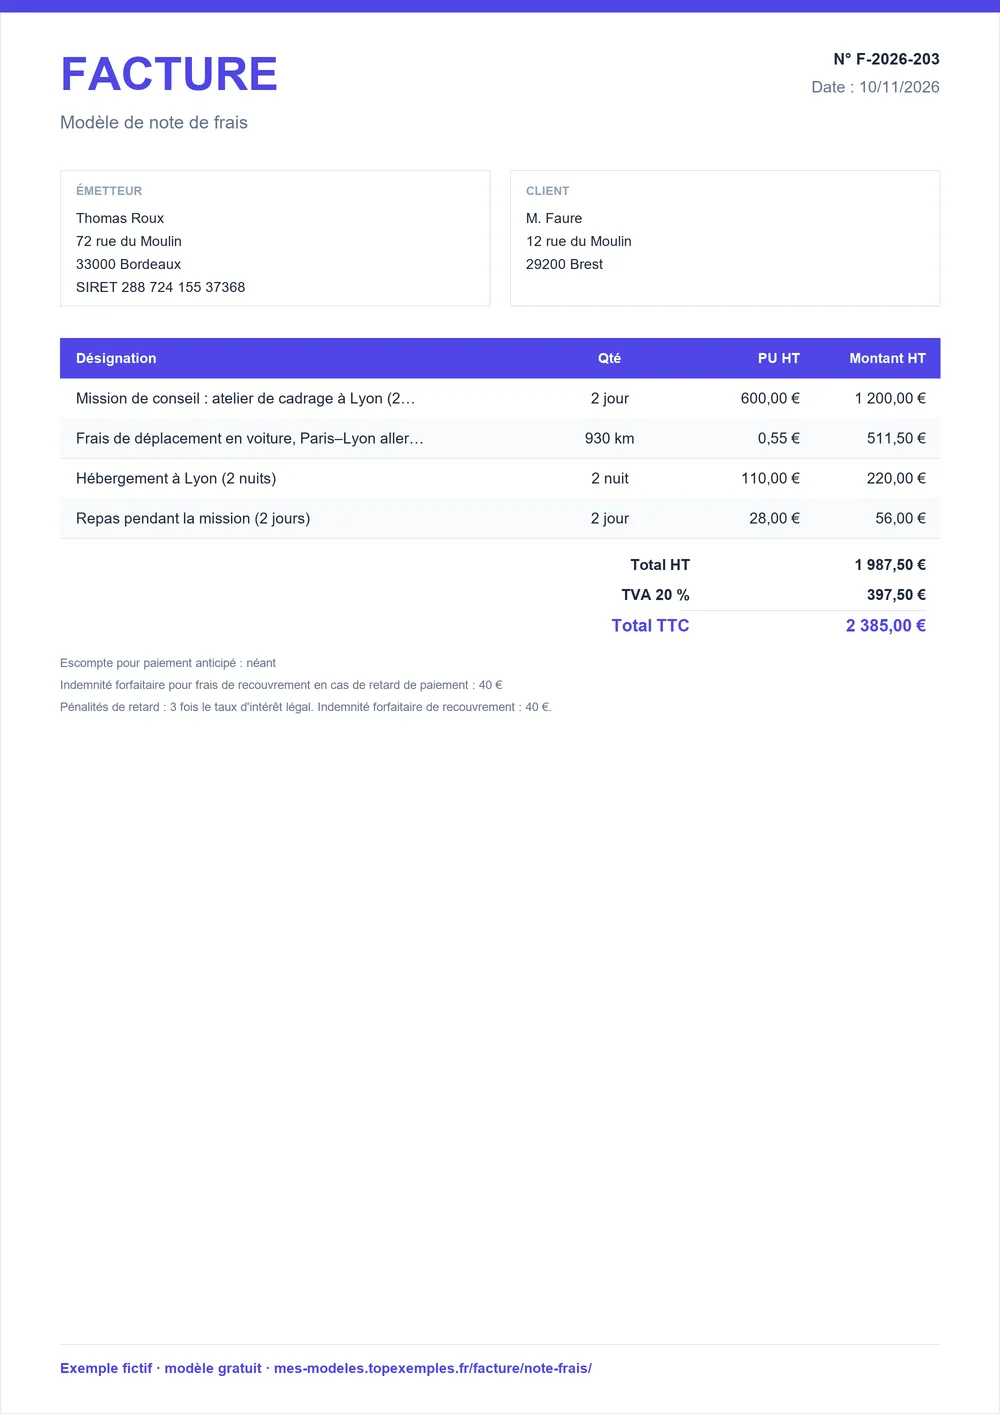
Un consultant refacture à son client le déplacement, l'hôtel et les repas d'une mission de deux jours, à la suite de ses honoraires. Les 4 lignes totalisent 1 987,50 € HT, soit 397,50 € de TVA à 20 % et 2 385 € TTC. Les frais figurent dans le prix de l'opération : ils sont taxés comme les honoraires, car ce sont des charges d'exploitation répercutées au client.
Facture n° F-2026-088
| Désignation | Qté | Unité | PU HT | Montant HT |
|---|---|---|---|---|
| Mission de conseil : atelier de cadrage à Lyon (2 jours) | 2 | jour | 600 € | 1 200 € |
| Frais de déplacement en voiture, Paris–Lyon aller-retour (930 km) | 930 | km | 0,55 € | 511,50 € |
| Hébergement à Lyon (2 nuits) | 2 | nuit | 110 € | 220 € |
| Repas pendant la mission (2 jours) | 2 | jour | 28 € | 56 € |
- Total HT
- 1 987,50 €
- TVA 20 %
- 397,50 €
- Total TTC
- 2 385 €
- Escompte pour paiement anticipé : néant
- Indemnité forfaitaire pour frais de recouvrement en cas de retard de paiement : 40 €
Dans l'exemple, la TVA est calculée à 20 %. Le taux réel est celui qui s'applique à votre activité : cette page ne l'affirme pas, confirmez-le auprès de votre service des impôts. Joignez les justificatifs si le client les demande.
Frais refacturés à un client : débours sans TVA ou charges à intégrer au prix
Refacturer un frais ne revient pas toujours à le refacturer avec TVA. Le tableau distingue ce qui relève des mentions d'une facture ordinaire de ce qui peut devenir un débours, c'est-à-dire un remboursement de dépenses engagées au nom et pour le compte du client, hors TVA. Le BOFiP fixe quatre conditions précises.
| Obligation ou particularité | Concerne | Source |
|---|---|---|
| Une facture porte les mentions générales : numéro unique dans une séquence chronologique continue, date, identité du vendeur et du client, désignation, prix unitaire HT, taux de TVA, totaux HT et TTC, date de règlement. Une note de frais interne n'est pas soumise à ces mentions. | Facture | Service-Public Entreprendre, fiche F31808 |
| Les sommes qu'un intermédiaire se fait rembourser pour des dépenses engagées au nom et pour le compte de son client (débours) échappent à la TVA sous quatre conditions : dépenses au nom et pour le compte du mandant, reddition de compte précise, justification de la nature ou du montant exact, inscription dans des comptes de passage. | Facture | CGI, art. 267 II 2° ; BOFiP, BOI-TVA-BASE-10-10-30, §200 |
| Le débours suppose un mandat préalable et explicite (tacite admis s'il est vraisemblable) et un intermédiaire qui apparaît clairement comme le représentant du client. | Facture | BOFiP, BOI-TVA-BASE-10-10-30, §220 |
| Les dépenses qui sont de simples charges d'exploitation répercutées sur la clientèle ne sont pas des débours : elles ne peuvent pas être dissociées arbitrairement du prix de l'opération. L'intermédiaire justifie leur montant par tous moyens, par exemple les factures de ses fournisseurs. | Facture | BOFiP, BOI-TVA-BASE-10-10-30, §210 et §230 |
Dans l'exemple, le consultant a payé l'hôtel pour sa propre mission, en son nom : ce n'est pas un débours. Pour le cas où vous agissez réellement au nom de votre client, voir la page facture avec débours.
Frais kilométriques sur une facture : une ligne de prix à l'unité
Sur une facture à un client, les kilomètres se présentent comme une ligne de prix : nombre de kilomètres multiplié par un tarif au kilomètre. Dans l'exemple, 930 km à 0,55 € donnent la ligne de déplacement. Ce tarif est un prix convenu avec le client, à écrire dans le devis ou le contrat, et il suit le taux de TVA de la mission.
Le barème kilométrique utilisé pour rembourser les déplacements d'un salarié ou d'un dirigeant est un autre sujet : ses montants et conditions n'ont pas pu être vérifiés pour cette page, nous ne les reprenons donc pas. Pour la facture elle-même, précisez le trajet (départ, arrivée, aller-retour) et le nombre de kilomètres : le client doit pouvoir recompter. Si les frais s'ajoutent à une prestation, partez du modèle de facture de prestation de service.
Refacturer des frais de mission en cinq étapes
- Rassemblez les justificatifs : billets, notes d'hôtel, tickets de repas, relevé de kilométrage.
- Convenez de la refacturation avec le client, dans le devis ou le contrat : quels frais, sur quelle base, avec quels justificatifs.
- Créez une ligne par nature de frais : déplacement, hébergement, repas, avec quantité et prix unitaire HT.
- Appliquez le taux de TVA de la mission, sauf si les conditions du débours sont réunies.
- Numérotez et datez la facture dans votre série, puis joignez les copies si le client les réclame.
Points à vérifier avant d'envoyer la facture de frais
- Le document est bien une facture émise à un client, pas une note de frais interne.
- Le devis ou le contrat prévoit la refacturation des frais.
- Chaque nature de frais a sa ligne, avec quantité et prix unitaire HT.
- Le nombre de kilomètres et le trajet sont écrits.
- Les justificatifs sont classés et disponibles.
- Le taux de TVA, le total HT et le total TTC sont présents.
- La mention d'escompte et l'indemnité de recouvrement de 40 € sont indiquées pour un client professionnel.
Sources : Service-Public Entreprendre, fiche F31808 · CGI, art. 267 II 2° ; BOFiP, BOI-TVA-BASE-10-10-30, §200 · BOFiP, BOI-TVA-BASE-10-10-30, §220 · BOFiP, BOI-TVA-BASE-10-10-30, §210 et §230 · Mentions obligatoires d’une facture — entreprendre.service-public.fr. Les exemples sont fictifs et chiffrés automatiquement ; ils ne remplacent pas l’avis d’un expert-comptable. Notre méthode.
Modèle et exemple vérifiés le .
Questions fréquentes : facture note de frais
Une note de frais peut-elle servir de facture ?
Non. Une note de frais récapitule des dépenses à rembourser à la personne qui les a avancées ; elle n'est pas émise par un vendeur à un client. Pour réclamer des frais à un client, établissez une facture avec ses mentions générales : numéro, identités, désignation, prix HT, taux de TVA et totaux. Joignez les justificatifs si le client les demande.
Comment refacturer des frais de déplacement à un client ?
Ajoutez sur la facture une ligne par nature de frais, avec la quantité et le prix unitaire HT : kilomètres, nuits d'hôtel, repas. Prévoyez la refacturation dans le devis ou le contrat. Sauf conditions de débours, ces frais suivent le taux de TVA de la mission, comme dans l'exemple de cette page, et vous gardez les justificatifs.
Une facture au nom du salarié est-elle valable pour une note de frais ?
Cette page ne tranche pas : les règles de remboursement des frais d'un salarié (justificatifs, plafonds, barèmes) relèvent de l'employeur et de l'URSSAF, que nous n'avons pas pu vérifier. Ce qui est certain : une note de frais n'est pas une facture, et si vous refacturez ces frais à un client, c'est votre entreprise qui émet la facture.
Les frais refacturés sont-ils soumis à la TVA ?
En règle générale oui : des dépenses d'exploitation répercutées sur le client ne sont pas des débours et suivent le prix de l'opération. Elles échappent à la TVA seulement si les conditions du débours sont réunies : dépenses engagées au nom et pour le compte du client, reddition de compte précise, justification du montant et comptes de passage.
Comment présenter des frais kilométriques sur une facture ?
Écrivez une ligne qui indique le trajet, le nombre de kilomètres et le tarif au kilomètre convenu avec le client, puis le montant HT. L'exemple de cette page compte 930 km à 0,55 €. Ce tarif est un prix négocié : le barème utilisé pour rembourser un salarié est un autre sujet, non traité ici.
Quelle différence entre frais refacturés et débours ?
Les frais refacturés sont vos charges d'exploitation que vous répercutez sur le client : ils s'ajoutent au prix et portent la TVA. Les débours sont des dépenses que vous avancez au nom et pour le compte du client, sur mandat, et que vous lui remboursez à l'euro près, justifiés et hors TVA. Le BOFiP fixe quatre conditions.