Modèle de facture de vente de marchandises
Une facture de vente détaille les marchandises livrées : références, quantités, prix unitaires HT, frais de livraison et conditions de règlement. Cette page propose un exemple chiffré à 2 071,20 € TTC, les mentions à reprendre, la garantie légale à rappeler à un particulier et les cas où la facture reste facultative.
Le modèle au format de votre choix
Téléchargez le modèle de facture de vente prérempli avec cet exemple de marchandises livrées, en Word, Excel ou PDF, puis remplacez les références et les quantités.
Facture de vente, facture commerciale, facture de livraison : trois noms pour trois usages
La facture de vente est la facture ordinaire d'une vente de marchandises : elle constate la vente et demande le paiement. Deux autres expressions la côtoient sans la remplacer.
- Facture commerciale : le terme s'emploie surtout pour une vente à l'étranger, accompagnée de formalités douanières. Les mentions de fond sont les mêmes ; la facture export ajoute l'exonération de TVA et la preuve de sortie des biens.
- Facture de livraison : on désigne ainsi la facture émise à la livraison. Elle ne se confond pas avec le bon de livraison, qui accompagne les marchandises et prouve ce qui a été remis.
Rappelez le numéro du bon de livraison et du bon de commande sur la facture pour relier la commande, la livraison et le montant réclamé.
Six chaises et trois bureaux livrés : la facture de vente de 1 726 € HT en détail
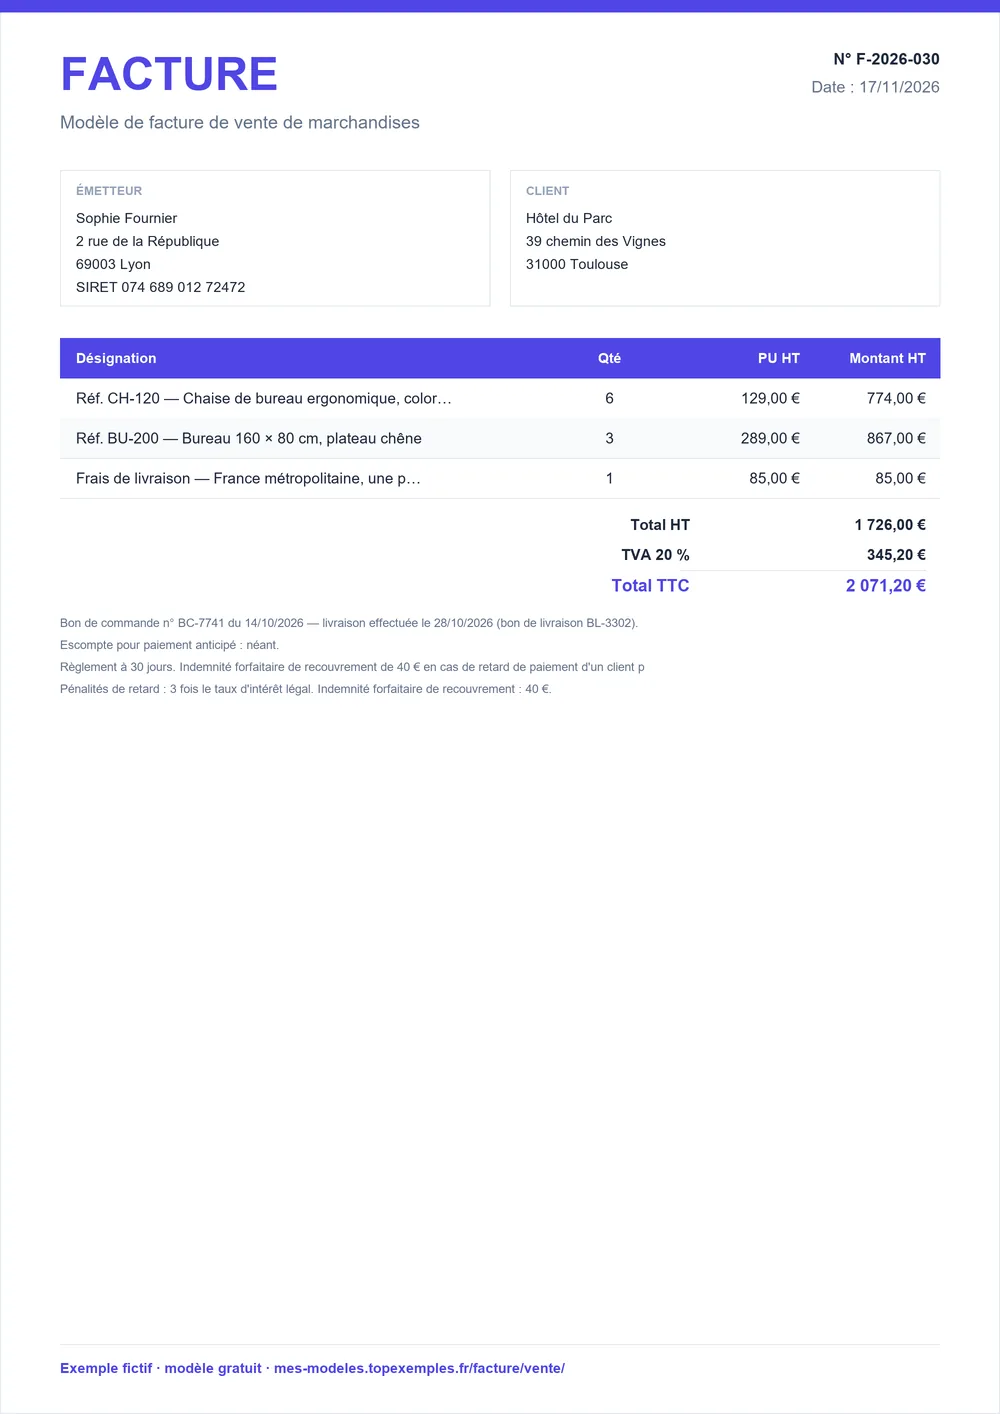
Cet exemple est la facture d'un fournisseur de mobilier de bureau : 3 lignes, 1 726 € HT, 345,20 € de TVA à 20 %, soit 2 071,20 € TTC. Chaque article garde sa référence catalogue, sa quantité et son prix unitaire, et la livraison apparaît sur une ligne séparée. Les notes relient la facture au bon de commande et au bon de livraison, ce qui évite les contestations sur ce qui a été commandé puis reçu.
Facture n° F-2026-203
| Désignation | Qté | Unité | PU HT | Montant HT |
|---|---|---|---|---|
| Réf. CH-120 — Chaise de bureau ergonomique, coloris anthracite | 6 | u | 129 € | 774 € |
| Réf. BU-200 — Bureau 160 × 80 cm, plateau chêne | 3 | u | 289 € | 867 € |
| Frais de livraison — France métropolitaine, une palette | 1 | forfait | 85 € | 85 € |
- Total HT
- 1 726 €
- TVA 20 %
- 345,20 €
- Total TTC
- 2 071,20 €
- Bon de commande n° BC-7741 du 14/10/2026 — livraison effectuée le 28/10/2026 (bon de livraison BL-3302).
- Escompte pour paiement anticipé : néant.
- Règlement à 30 jours. Indemnité forfaitaire de recouvrement de 40 € en cas de retard de paiement d'un client professionnel, pénalités de retard selon nos conditions de vente.
Pour un acheteur professionnel, les notes rappellent aussi l'indemnité forfaitaire de 40 € et le taux de pénalités. Un client particulier n'y est pas soumis : adaptez alors ces lignes et ajoutez la garantie légale de conformité si le produit en relève.
Mentions générales d'une facture de vente : ce que la loi demande à tout vendeur
Le tableau regroupe les mentions qui s'appliquent à toute vente de marchandises, que l'acheteur soit un particulier ou un professionnel, puis les mentions qui dépendent du client ou du produit. Il ne s'agit pas d'une liste à recopier : vérifiez chaque ligne par rapport à votre vente.
| Obligation ou particularité | Concerne | Source |
|---|---|---|
| La facture porte la date d'émission, un numéro unique en séquence chronologique continue, la date de la vente, l'identité du vendeur et de l'acheteur, le numéro de bon de commande éventuel, le numéro de TVA du vendeur (sauf total HT d'au plus 150 €), la désignation, la quantité, le prix unitaire HT, le taux de TVA, les totaux HT et TTC, les réductions, la date de règlement, les conditions d'escompte, le taux des pénalités de retard et l'indemnité forfaitaire de 40 €, réclamable à un professionnel seulement. | Facture | Service-Public Entreprendre, fiche F31808 ; Code de commerce, art. L441-9 |
| En l'absence d'escompte pour paiement anticipé, la facture le dit : « Escompte pour paiement anticipé : néant ». | Facture | Service-Public Entreprendre, fiche F31808 |
| Une facture adressée à un particulier mentionne l'existence et la durée de la garantie légale de conformité (au moins 2 ans) pour certaines catégories de biens : électroménager, informatique, électronique grand public, téléphonie. | Facture | Service-Public Entreprendre, fiche F31808 |
| Certains produits imposent une mention : éco-participation (DEEE) pour les produits électroniques ou les meubles, rémunération pour copie privée, « Auto-facturation » si le client établit la facture. | Facture | Service-Public Entreprendre, fiches F31808 et F23208 |
| L'obligation fiscale de délivrer une facture ne concerne pas les ventes aux particuliers (hors travaux immobiliers) ; il est conseillé d'en délivrer une en cas de doute sur le statut du client. | Facture | BOFiP, BOI-TVA-DECLA-30-20-10-10 (§20) |
Pour un acheteur professionnel, la page facture B2B détaille les références de commande et les échéances. Le taux des pénalités et les délais maximaux de paiement relèvent de vos conditions de vente : faites-les valider.
Lignes de marchandises : référence, quantité, prix unitaire et frais de livraison
Une facture de marchandises se lit ligne par ligne. Chaque colonne répond à une question du client ou du contrôleur.
| Colonne | Ce qu'elle précise | Dans l'exemple |
|---|---|---|
| Référence | Le code de l'article au catalogue | CH-120, BU-200 |
| Désignation | Le produit, sa variante, son coloris | Chaise ergonomique, bureau plateau chêne |
| Quantité et unité | Ce qui a été livré, en unités | 6 chaises, 3 bureaux |
| Prix unitaire HT | Le prix d'une unité, remise déduite si elle est accordée | Un prix par article |
| Livraison | Une ligne distincte pour le transport | Forfait, une palette |
Si vous accordez une réduction, elle doit figurer sur la facture : indiquez-la sur la ligne concernée plutôt que dans un prix modifié sans explication.
Vente à un particulier : facture facultative et garantie légale de conformité
Vers un particulier, aucune obligation fiscale ne vous impose de facturer une vente de biens, hors travaux immobiliers. Facturez quand même en cas de doute sur le statut du client : si c'est en fait une entreprise, la facture lui est due.
Quand vous délivrez une facture à un particulier, elle mentionne l'existence et la durée de la garantie légale de conformité, d'au moins 2 ans, pour les catégories de biens concernées : électroménager, informatique, électronique grand public, téléphonie. L'indemnité de 40 € ne se réclame qu'à un professionnel.
Les mentions propres à ce client sont regroupées sur la page facture pour un client particulier. Entre deux particuliers qui ne vendent pas à titre professionnel, ces règles de facturation ne s'appliquent pas : un écrit daté et signé, avec le bien, le prix et l'identité des parties, suffit comme preuve.
Établir la facture après la livraison en six étapes
- Reprenez la commande : numéro de bon de commande, références et quantités commandées.
- Vérifiez la livraison sur le bon de livraison et corrigez les quantités réellement remises.
- Chiffrez chaque ligne : quantité, prix unitaire HT, réductions, puis frais de livraison.
- Appliquez le taux de TVA aux marchandises et calculez les totaux HT, TVA et TTC.
- Ajoutez les mentions de règlement : date, escompte (« néant » s'il n'y en a pas), pénalités, indemnité de 40 € pour un client professionnel.
- Numérotez et envoyez la facture dans votre série chronologique continue.
Une marchandise retournée ou une remise accordée après coup se traite par une facture d'avoir qui renvoie à la facture d'origine.
Avant d'expédier la facture : sept vérifications sur le fond et sur les chiffres
- Chaque ligne reprend la référence, la quantité livrée et le prix unitaire HT.
- La date de la vente et le numéro de bon de commande sont écrits.
- Le total HT, la TVA et le total TTC se recoupent à la ligne près.
- Votre numéro de TVA figure sur la facture, sauf si le total HT ne dépasse pas 150 €.
- La date de règlement, l'escompte et les pénalités de retard sont indiqués.
- Pour un particulier, la garantie légale de conformité est rappelée si le bien en relève.
- Le numéro suit votre série et la facture se conserve 10 ans.
Éco-participation, copie privée, auto-facturation : les mentions qui dépendent du produit
Certaines marchandises imposent une ligne ou une mention en plus des mentions générales. Elles dépendent du produit vendu, pas du client.
- Éco-participation (DEEE) : pour les produits électroniques ou les meubles. Une ligne distincte permet de l'afficher.
- Rémunération pour copie privée : pour les supports qui y sont soumis.
- « Auto-facturation » : quand c'est le client qui établit la facture à votre place.
- Assurance professionnelle : les références de l'assurance, pour une activité artisanale.
Vérifiez ces mentions produit par produit avant de reprendre le modèle : un meuble de bureau, comme dans l'exemple, peut relever de l'éco-participation, à confirmer auprès de votre fournisseur.
Sources : Service-Public Entreprendre, fiche F31808 ; Code de commerce, art. L441-9 · Service-Public Entreprendre, fiche F31808 · Service-Public Entreprendre, fiches F31808 et F23208 · BOFiP, BOI-TVA-DECLA-30-20-10-10 (§20) · Mentions obligatoires d’une facture — entreprendre.service-public.fr. Les exemples sont fictifs et chiffrés automatiquement ; ils ne remplacent pas l’avis d’un expert-comptable. Notre méthode.
Modèle et exemple vérifiés le .
Questions fréquentes : facture de vente
Qu'est-ce qu'une facture de vente ?
C'est le document par lequel un vendeur constate la vente de marchandises et en demande le paiement. Elle porte un numéro unique, la date, l'identité du vendeur et de l'acheteur, la désignation, la quantité et le prix unitaire HT des produits, le taux de TVA, les totaux HT et TTC et les conditions de règlement. Elle se conserve 10 ans.
Quelle différence entre facture commerciale et facture de vente ?
La facture de vente est la facture ordinaire d'une vente de marchandises. Le terme « facture commerciale » s'emploie surtout à l'international, pour une vente à l'étranger accompagnée de formalités douanières. Sur le fond, ce sont les mêmes mentions, complétées pour l'export par l'exonération de TVA et la preuve de sortie des biens. La page facture export détaille ce cas.
Une facture de livraison est-elle la même chose qu'un bon de livraison ?
Non. Le bon de livraison accompagne les marchandises et prouve ce qui a été remis ; la facture constate la vente et demande le paiement, avec les prix, la TVA et les conditions de règlement. Rappelez le numéro du bon de livraison ou du bon de commande sur la facture, comme dans l'exemple, pour relier la livraison au montant facturé.
Peut-on faire une facture de vente entre particulier et professionnel ?
Oui. Si vous êtes le professionnel, aucune obligation fiscale ne vous impose de facturer un particulier pour une vente de biens, mais délivrer une facture est conseillé en cas de doute sur le statut du client. Elle doit rappeler la garantie légale de conformité (au moins 2 ans) pour certaines catégories de produits, comme l'électroménager ou l'informatique.
Peut-on faire une facture de vente entre deux particuliers ?
Les mentions décrites sur cette page visent les professionnels qui vendent leurs produits. Entre deux particuliers qui ne vendent pas à titre professionnel, la fiscalité des entreprises n'exige pas de facture : un écrit daté et signé, qui décrit le bien, le prix et l'identité des parties, sert de preuve de la vente. Pour une voiture, le certificat de cession est le document attendu.
Quelles mentions de règlement faut-il écrire sur une facture de vente ?
Indiquez la date de règlement, les conditions d'escompte (« Escompte pour paiement anticipé : néant » s'il n'y en a pas), le taux des pénalités de retard et, pour un client professionnel, l'indemnité forfaitaire de 40 € pour frais de recouvrement. Cette indemnité ne se réclame qu'à un professionnel. Le taux se lit dans vos conditions de vente ; vérifiez le minimum applicable avec votre expert-comptable.